
黃仁勳親自「推銷英偉達」!3-4萬億美元AI盛宴,哪些公司最受益?
AI基礎設施的這輪超級周期,黃仁勳認為遠沒有結束。
當地時間9月10日,在高盛Communacopia + Technology大會上, $英偉達 (NVDA.US)$ CEO黃仁勳再次重申:到2030年,全球AI基礎設施支出規模有望達到3萬億至4萬億美元。
面對主持人提及這一預測時,黃仁勳甚至開玩笑稱,大家應該先停下來,「承認我當時判斷是對的」。更有意思的是,談到一半,他直接點明:「我今天也是來給英偉達股票做宣傳的。」并把英偉達形容為「兼具成長與價值屬性」的公司。
看起來是在「推銷股票」,但這場演講真正值得關注的,其實是黃仁勳重新解釋了英偉達未來幾年的增長邏輯。如果說過去兩年的英偉達,市場交易的是GPU短缺,那么接下來英偉達真正想吃下的,已經遠遠不只是GPU市場。
一、英偉達真正想吃下的,也早已不只是GPU市場
黃仁勳反復強調,市場仍把英偉達當作GPU公司,但英偉達真正賣的已經是一整套AI工廠。
從GPU、CPU,到NVLink、網絡、整機系統和CUDA軟件棧,英偉達正在不斷擴大自己在AI資本開支中的「錢包份額」。如今一套GPU系統價值可達約850萬美元,Grace Blackwell NVLink72機架近期月度增長約27%。
背后的邏輯是,隨著摩爾定律放緩,競爭正在從單顆芯片性能轉向系統級協同設計:芯片、封裝、內存、網絡、軟件一起優化,目標是用更低成本生產更多Token。
這也是黃仁勳看多3萬億至4萬億美元AI基礎設施市場的核心原因——AI正在從「檢索信息」走向「實時生成」,再從聊天機器人走向Agent,全球需要重建一套新的計算基礎設施。
所以英偉達押注的,不是多賣幾顆GPU,而是吃下整座AI工廠更大的價值份額。
二、3-4萬億美元AI盛宴,誰最受益?
如果英偉達的判斷成立,最大的投資機會也不會只集中在英偉達本身,因為AI工廠越大,需要消耗的晶圓、封裝、內存、網絡、電力和數據中心資源就越多,從這場會議釋放的信息來看,接下來最值得關注的其實有三條主線。
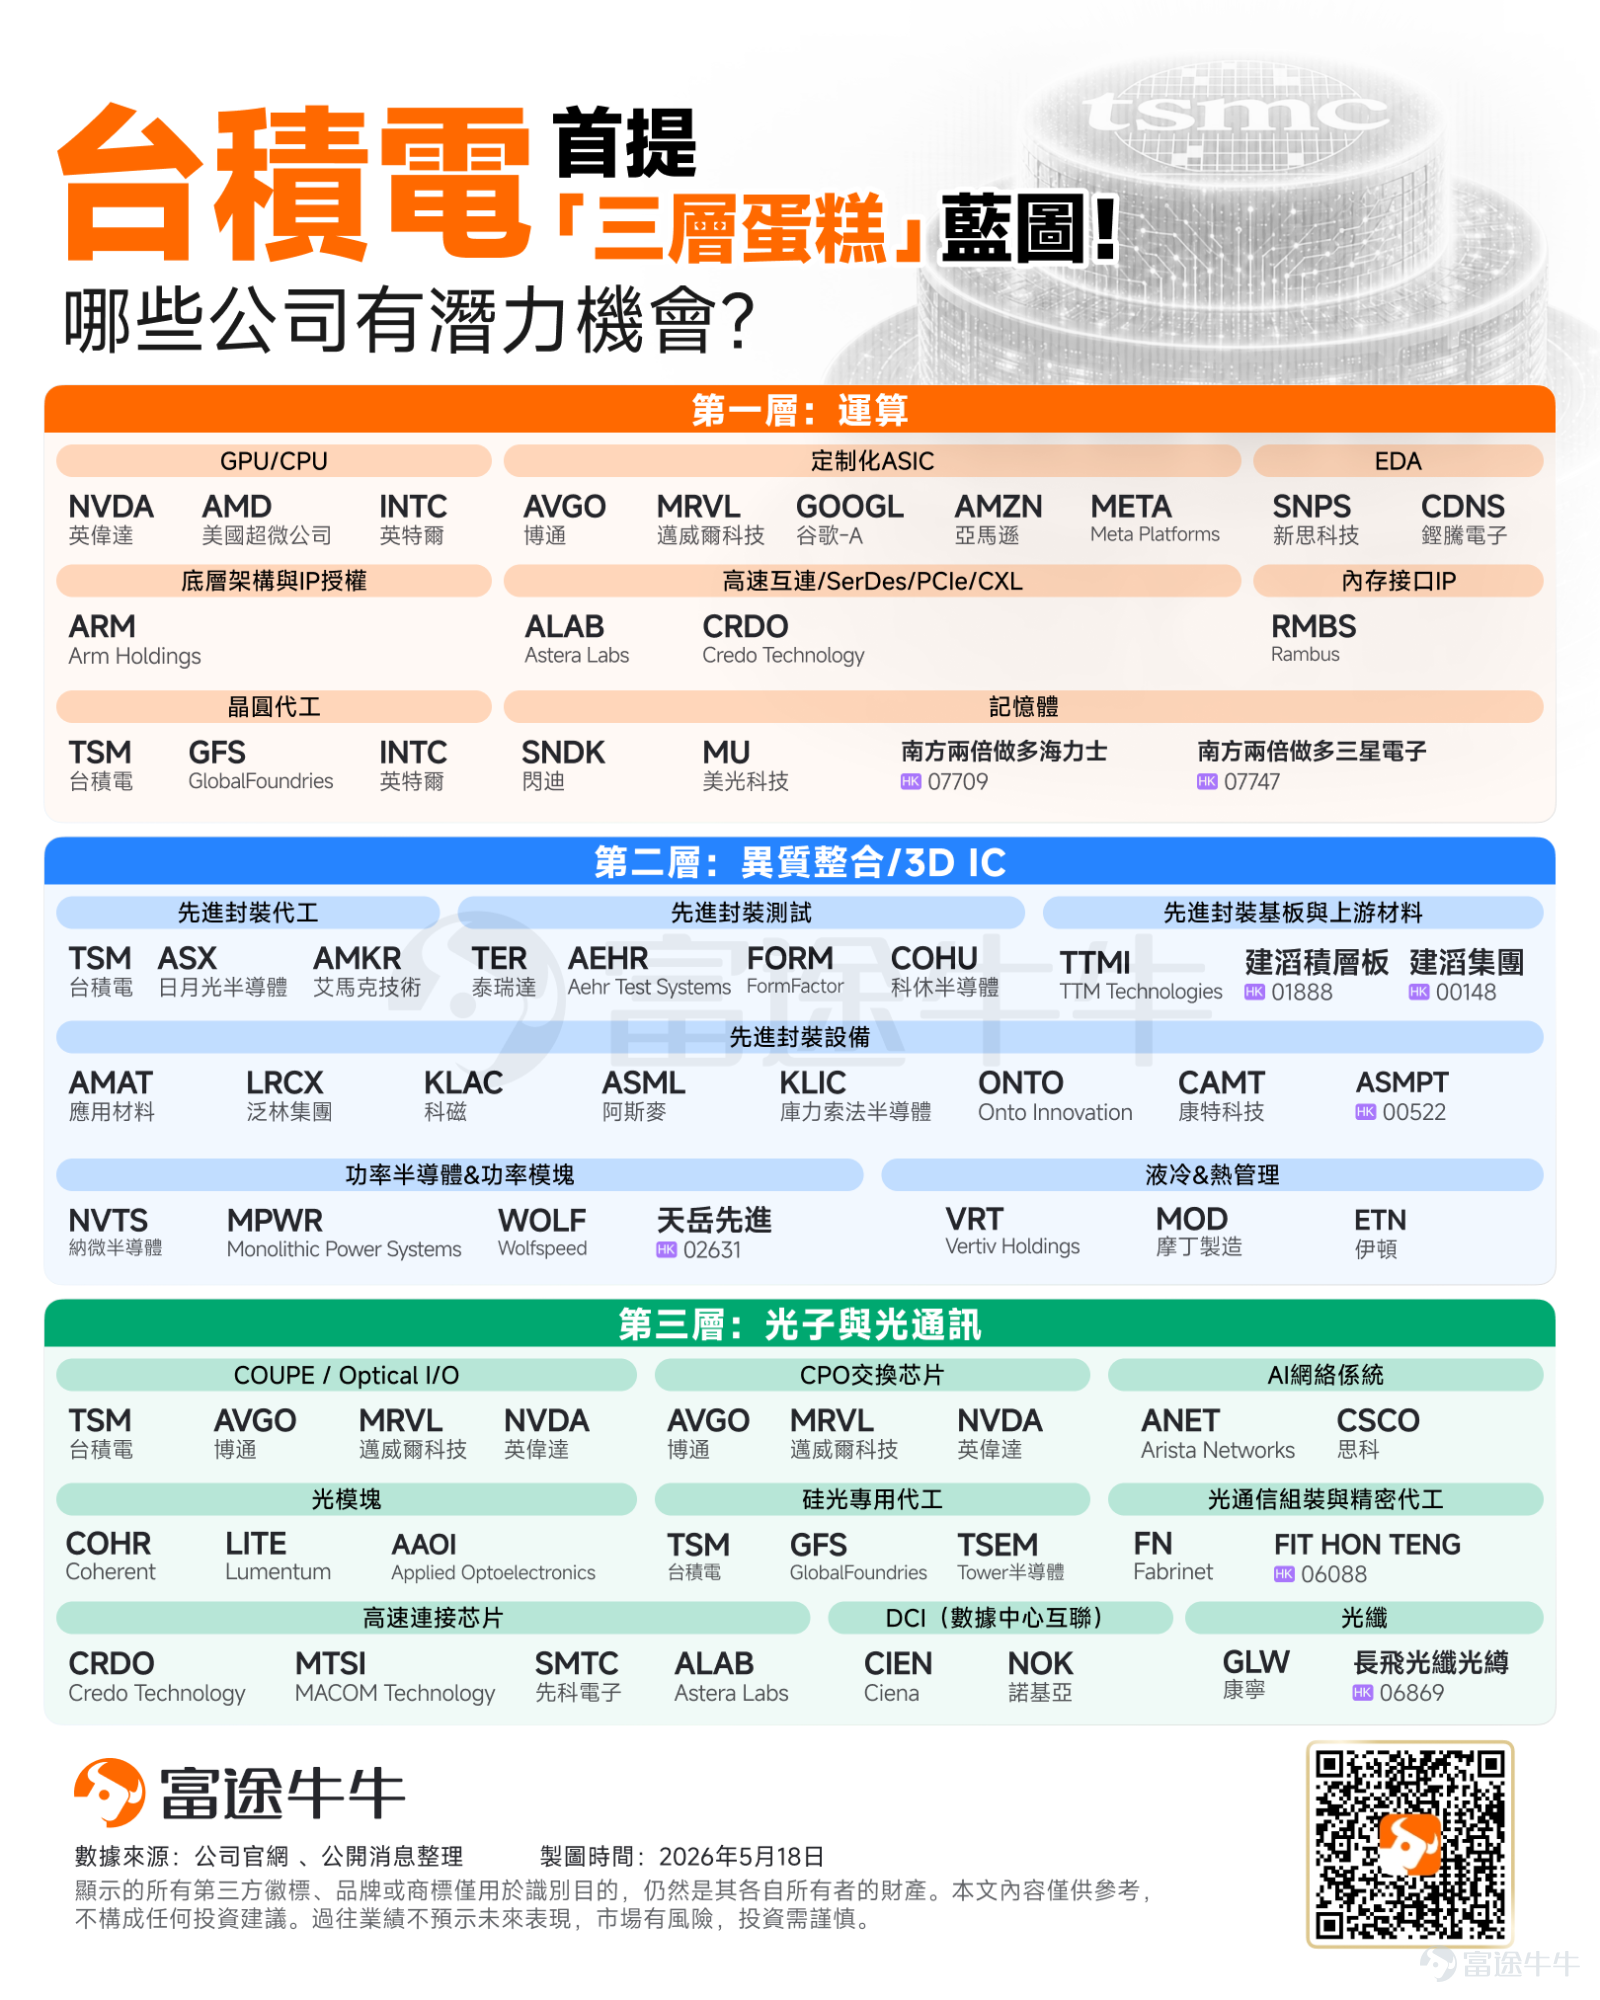
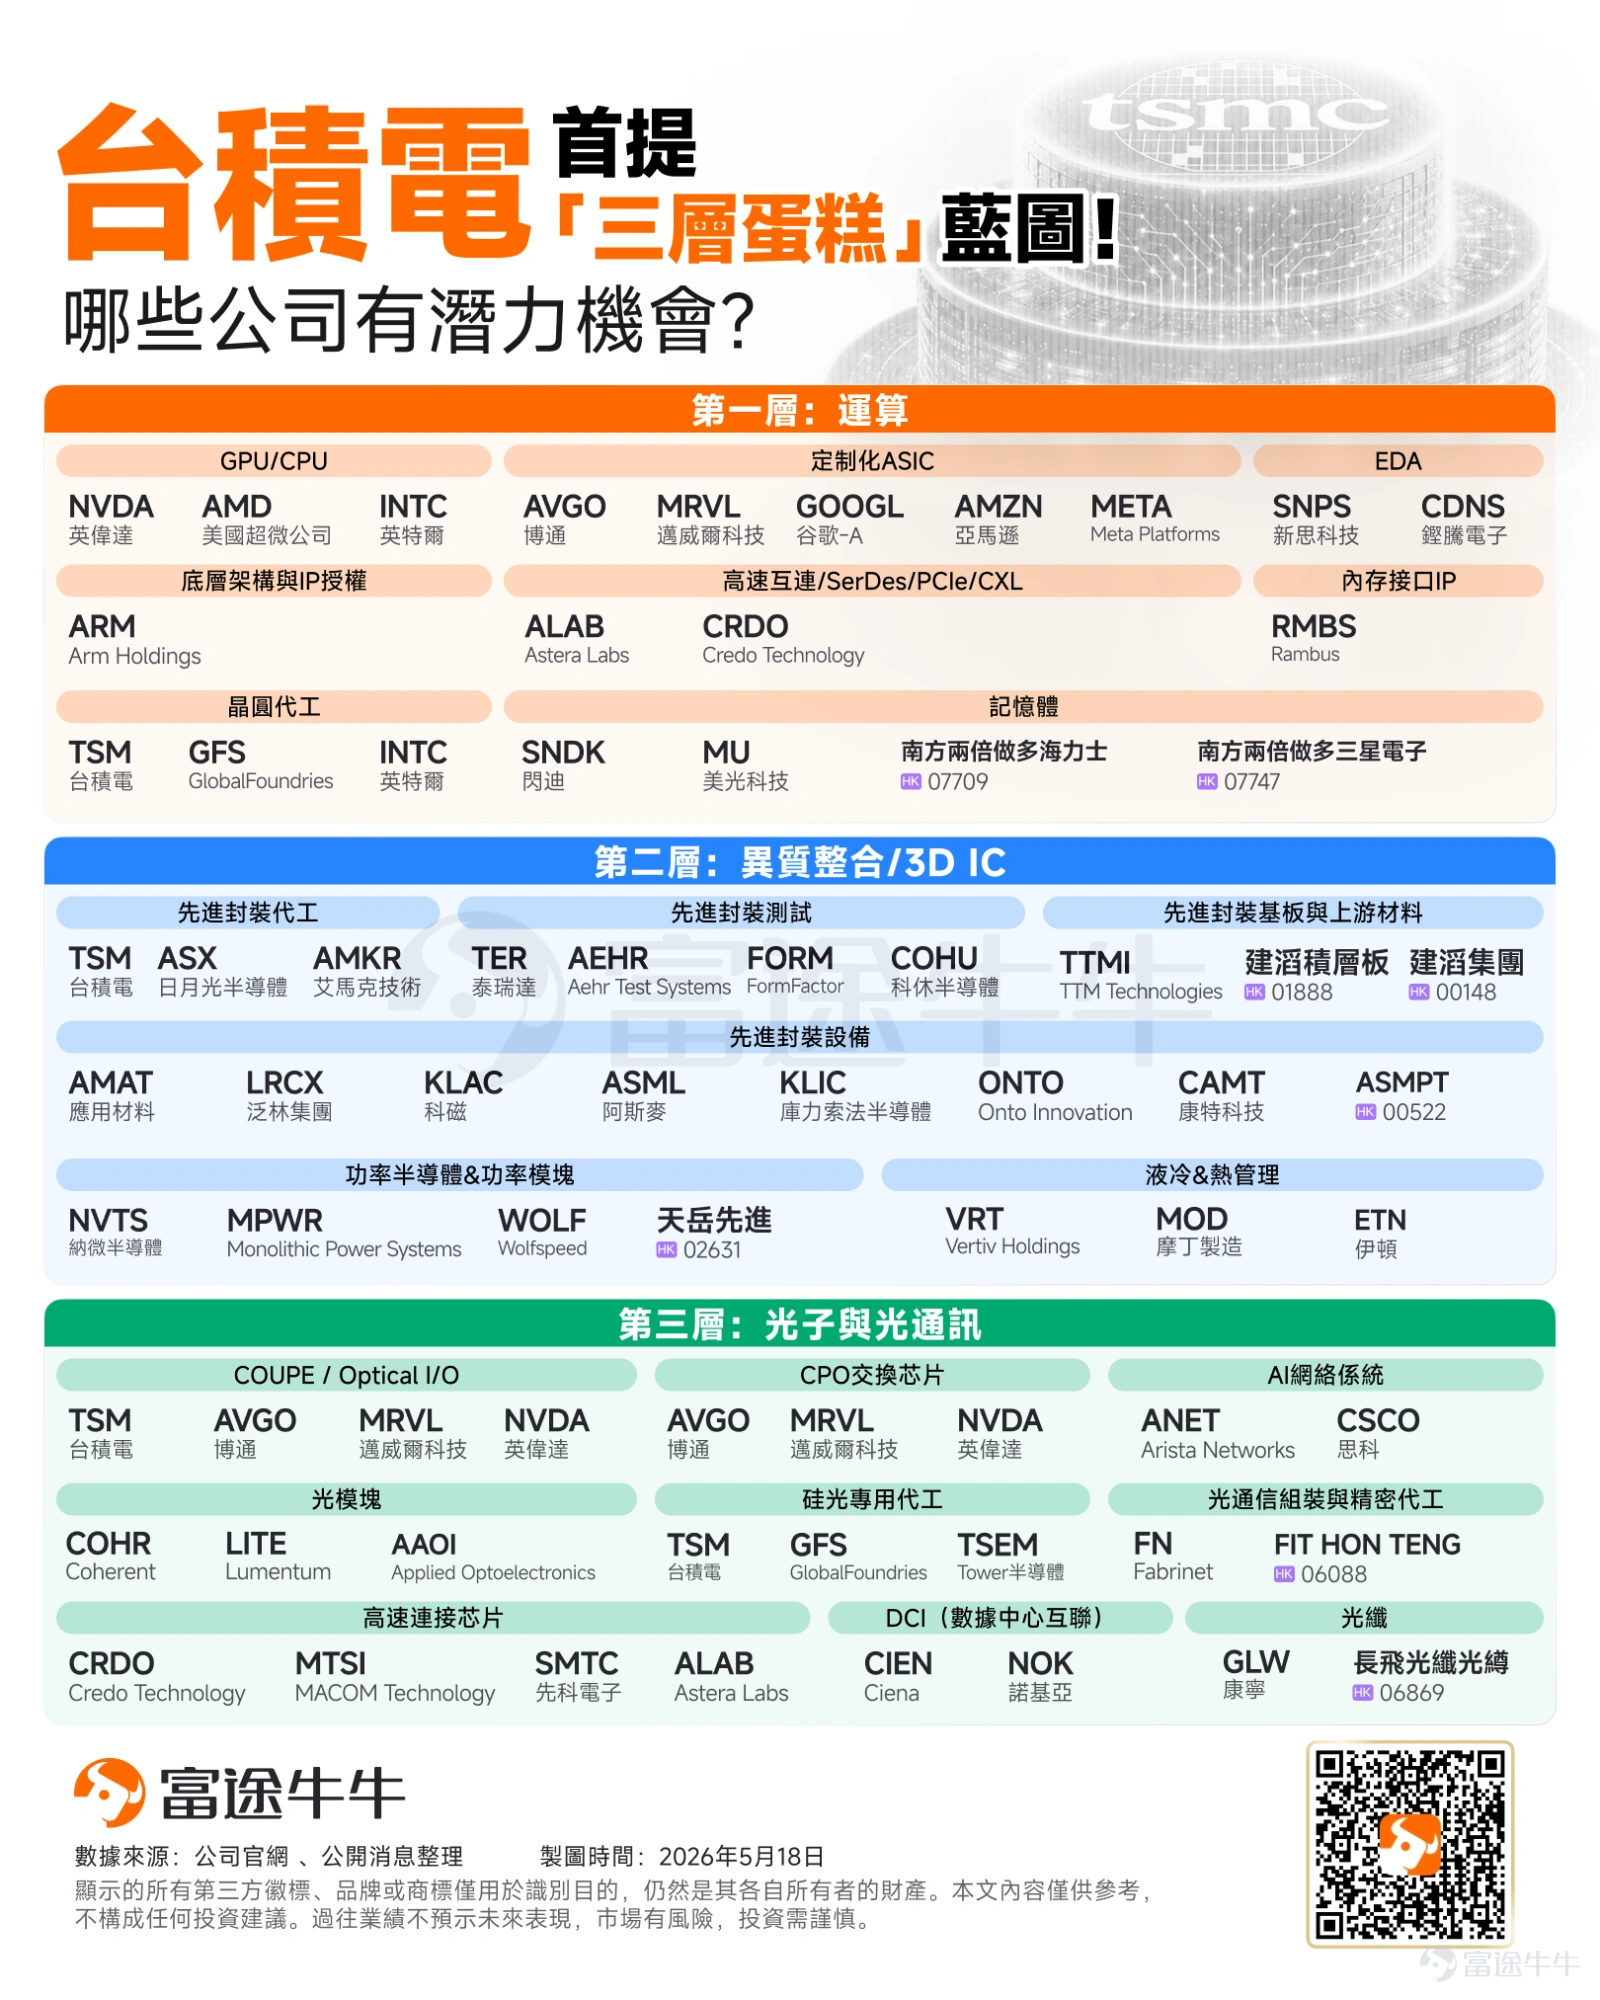
第一類:最確定的「上游賣鏟人」——晶圓、封裝、存儲
黃仁勳這次把AI供應鏈的瓶頸講得非常直接:晶圓、先進封裝、DRAM、LPDDR、連接器、穩壓器,幾乎所有上游環節都存在供應壓力。
更關鍵的是,英偉達認為當前真正限制收入增長的仍然是供給,而不是需求。黃仁勳再次確認,公司對下一年度實現約70%的同比增長有信心,而在不受供應限制的情況下,需求增長甚至能夠超過100%。
無論GPU、ASIC還是未來越來越復雜的AI芯片,先進制程和先進封裝都繞不開台積電。英偉達自己也越來越依賴CoWoS、NVLink和大規模系統整合來突破摩爾定律限制。
過去市場更多關注HBM,但從黃仁勳這次點名DRAM、LPDDR可以看到,隨著AI服務器進一步走向Rack-scale,以及Agent推理需求爆發,內存瓶頸正在從HBM向更廣泛的高性能存儲擴散。
因此,AI基礎設施第一層受益邏輯其實很清晰:算力越多,需要的晶圓、封裝和存儲越多。這一層也是整個3-4萬億美元AI產業鏈中確定性最高的「賣鏟子」方向。
--
--
--
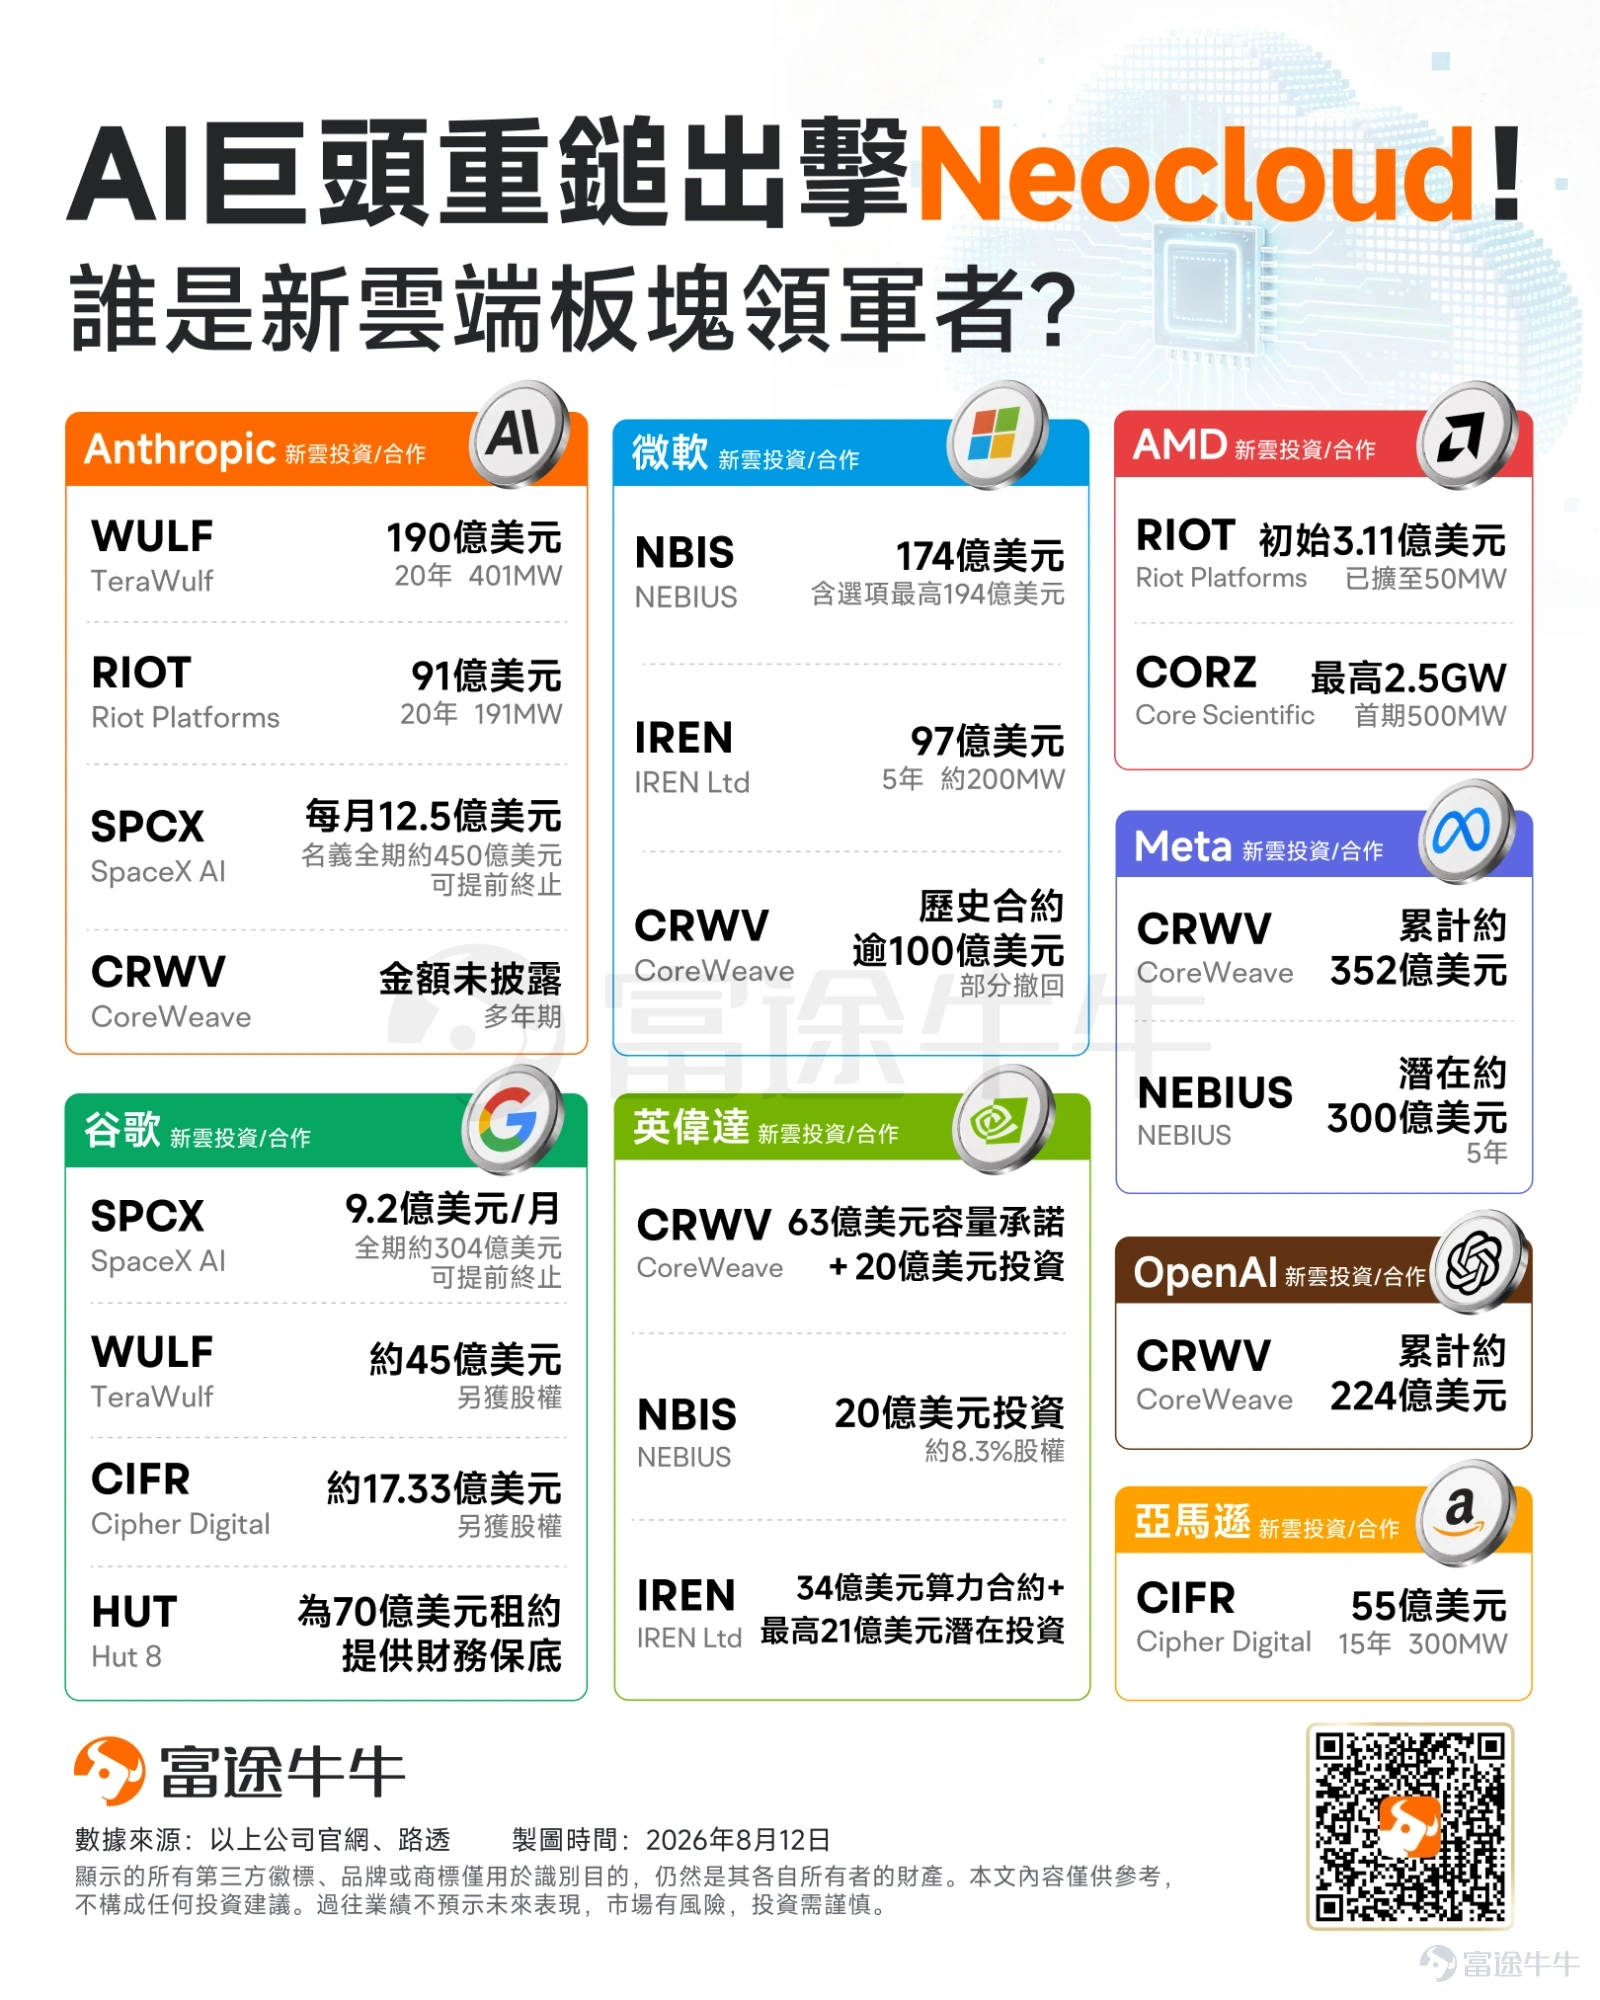
第二類:下一輪最稀缺的資源——電力、數據中心和Neocloud
但相比芯片,這次大會更值得注意的其實是:AI的瓶頸正在從「有沒有GPU」,向「有沒有電、有沒有地、有沒有數據中心」轉移。
黃仁勳表示,英偉達現在甚至會在全球追蹤每一吉瓦的數據中心土地、電力和廠房資源。這背后反映的是AI基礎設施正在迅速進入「GW時代」。
例如,黃仁勳在會上提到澳大利亞的AI基礎設施項目,2027年規劃約2GW算力基礎設施,對應的投資規模就可能達到約800億美元。
這也解釋了為什么英偉達近兩年不斷扶持 $CoreWeave (CRWV.US)$ 、 $NEBIUS (NBIS.US)$ 、 $IREN Ltd (IREN.US)$ 、Nscale、Lambda、Firmus等Neocloud。這些公司真正提供的已經不是簡單的「GPU租賃」,而是把:GPU + 土地 + 電力 + 機房 + 融資能力打包成完整的算力基礎設施。
黃仁勳甚至將Neocloud稱為英偉達架構未來重要的分銷渠道,因為它們可以幫助英偉達鎖定傳統CSP之外的土地和電力資源。
因此,未來AI交易一個非常重要的變化可能是:過去市場看GPU出貨量,接下來市場會越來越關注GW。誰擁有便宜穩定的電力、土地和數據中心容量,誰就可能成為下一輪AI資本開支的核心受益者。
這也意味著,數據中心、電力設備、電網基礎設施以及Neocloud,可能成為繼GPU、HBM之后的新一輪AI基礎設施交易主線。
--
--
--
第三類:從AI工廠向應用擴散——網絡安全與Physical AI
而當基礎設施鋪得越來越多之后,市場最終還是要回答一個問題:這么多算力,到底拿來干什么?
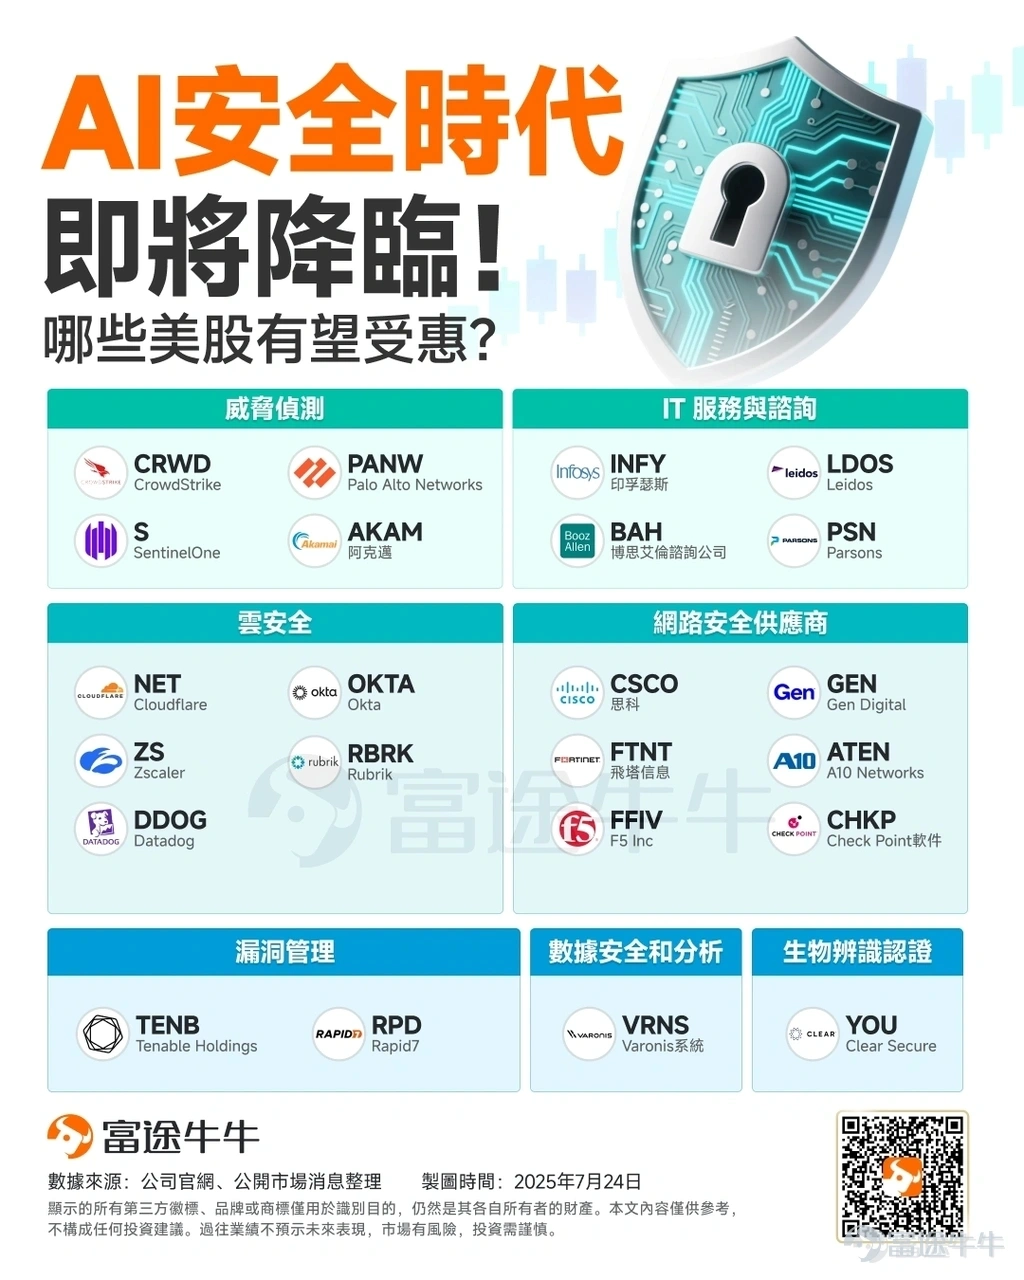
黃仁勳給出的第一個答案仍然是Coding。但他認為,Coding之后非常重要的下一個AI殺手級場景,很可能是網絡安全。
邏輯也很簡單,AI可以持續寫代碼,也可以持續尋找漏洞。未來紅隊Agent可以7×24小時攻擊,藍隊Agent則持續檢測和修復,這種全天候、高頻率的工作模式天然適合AI。
黃仁勳在會上明確點名了 $CrowdStrike (CRWD.US)$ ,并表示英偉達正利用Nemotron模型打造自動化的紅藍對抗體系。因此, $CrowdStrike (CRWD.US)$ 、 $Palantir (PLTR.US)$ 、 $思科 (CSCO.US)$ 這一類企業,本質上代表的是AI產業鏈從CapEx向ROI擴散的下一階段。
前面英偉達、台積電、存儲廠賣的是「建設AI需要什么」,而這些軟件和安全公司回答的是:企業為什么愿意持續為AI買單。
--
--
--
再往后,則是黃仁勳重點談到的Physical AI。
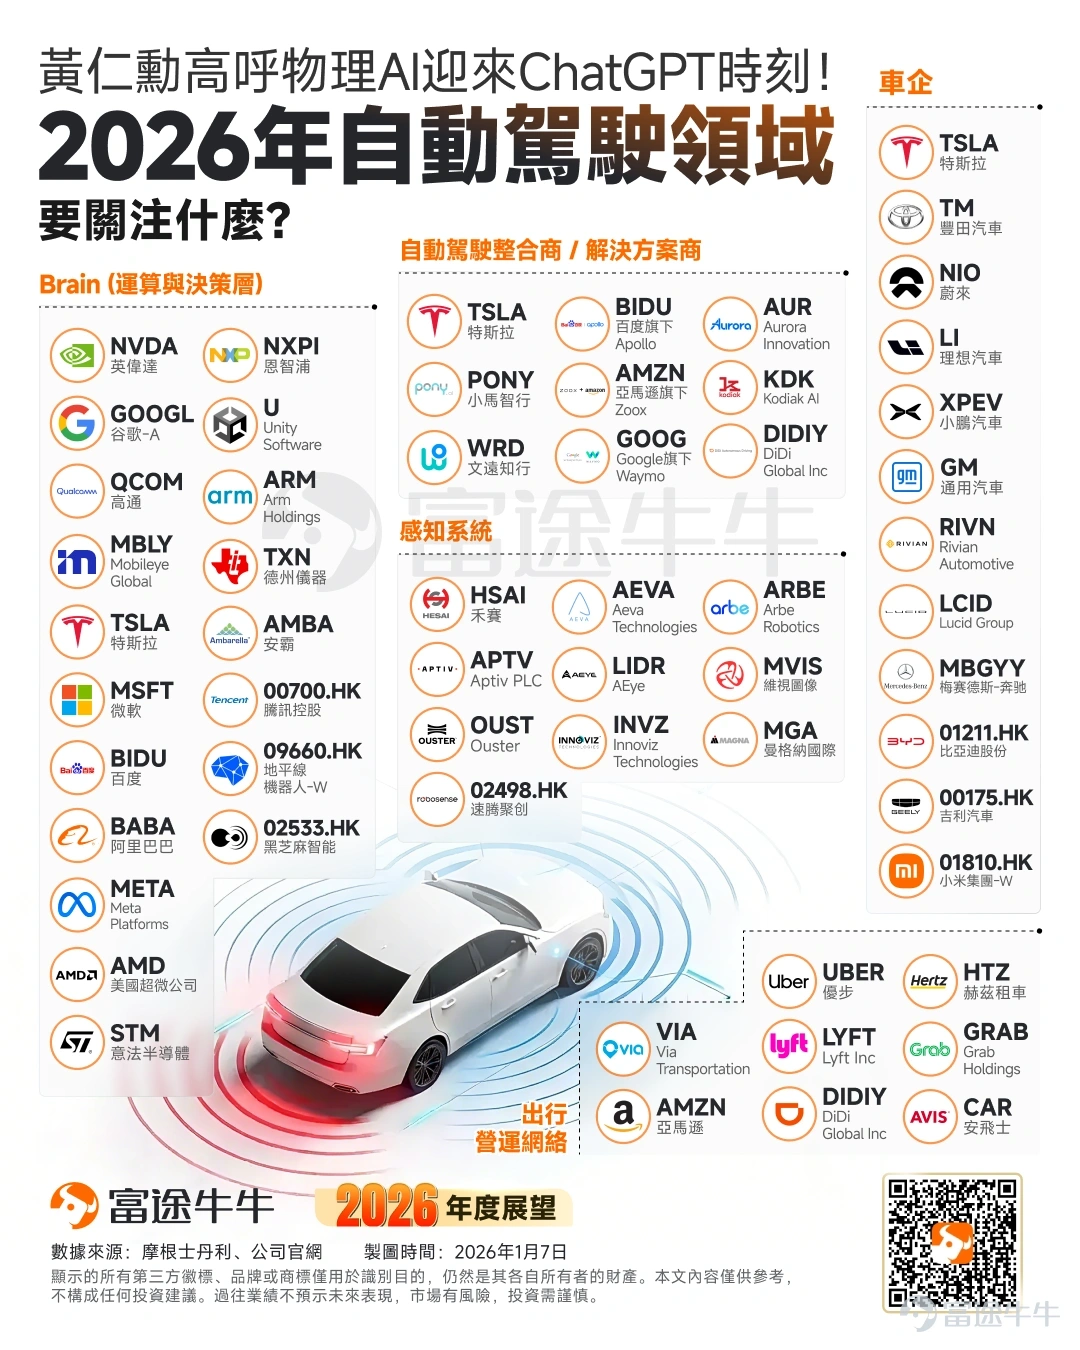
他認為實體AI第一個真正成熟的殺手級應用是自動駕駛,未來2至3年會出現明顯進展,隨后會向倉儲AMR、物流機器人、機械操縱系統進一步擴散。這意味著,AI基礎設施的終局也不僅僅停留在數據中心。當模型真正開始理解和控制物理世界,汽車、機器人、物流乃至6G,都可能成為下一階段新的算力入口。
--
--
--
三、結語
總的來看,黃仁勳這次釋放出的信號已經很清晰:AI交易的核心,正在從「GPU夠不夠」轉向「整套AI基礎設施能不能繼續擴張」。
當英偉達從單一芯片公司走向AI工廠平台,受益范圍也會同步從GPU擴散到晶圓、封裝、存儲、電力、數據中心,再進一步延伸至網絡安全、自動駕駛和Physical AI。
對投資者而言,下一階段更值得關注的,不只是哪些公司「有AI概念」,而是誰真正卡住了AI擴張過程中最稀缺、最難替代的環節。3萬億至4萬億美元的AI盛宴如果持續兌現,真正的超額收益,可能就藏在這些新的瓶頸之中。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(11)
發表評論
123
281