聯儲局三年來首次加息!市場將如何應對?
期權Sir睇宏觀|美股已Price-in多少宏觀風險?非農、CPI、FOMC三連考來襲
美股風險偏好重新修復,但現在就判斷宏觀壓力已經解除,仍然太早。
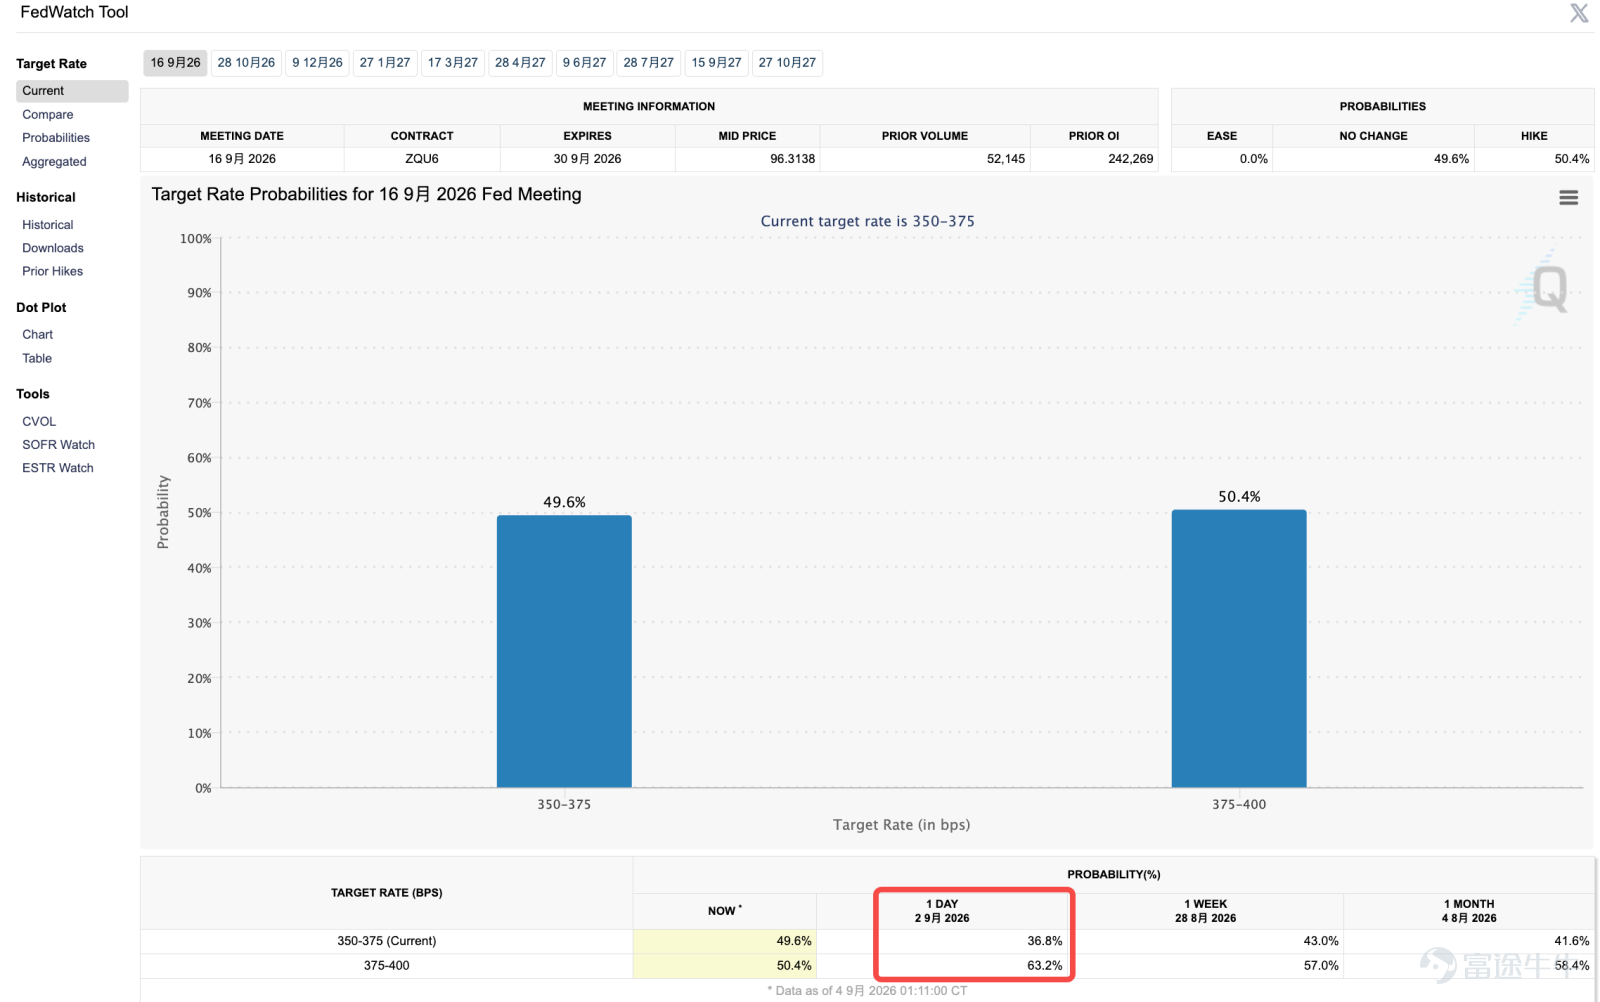
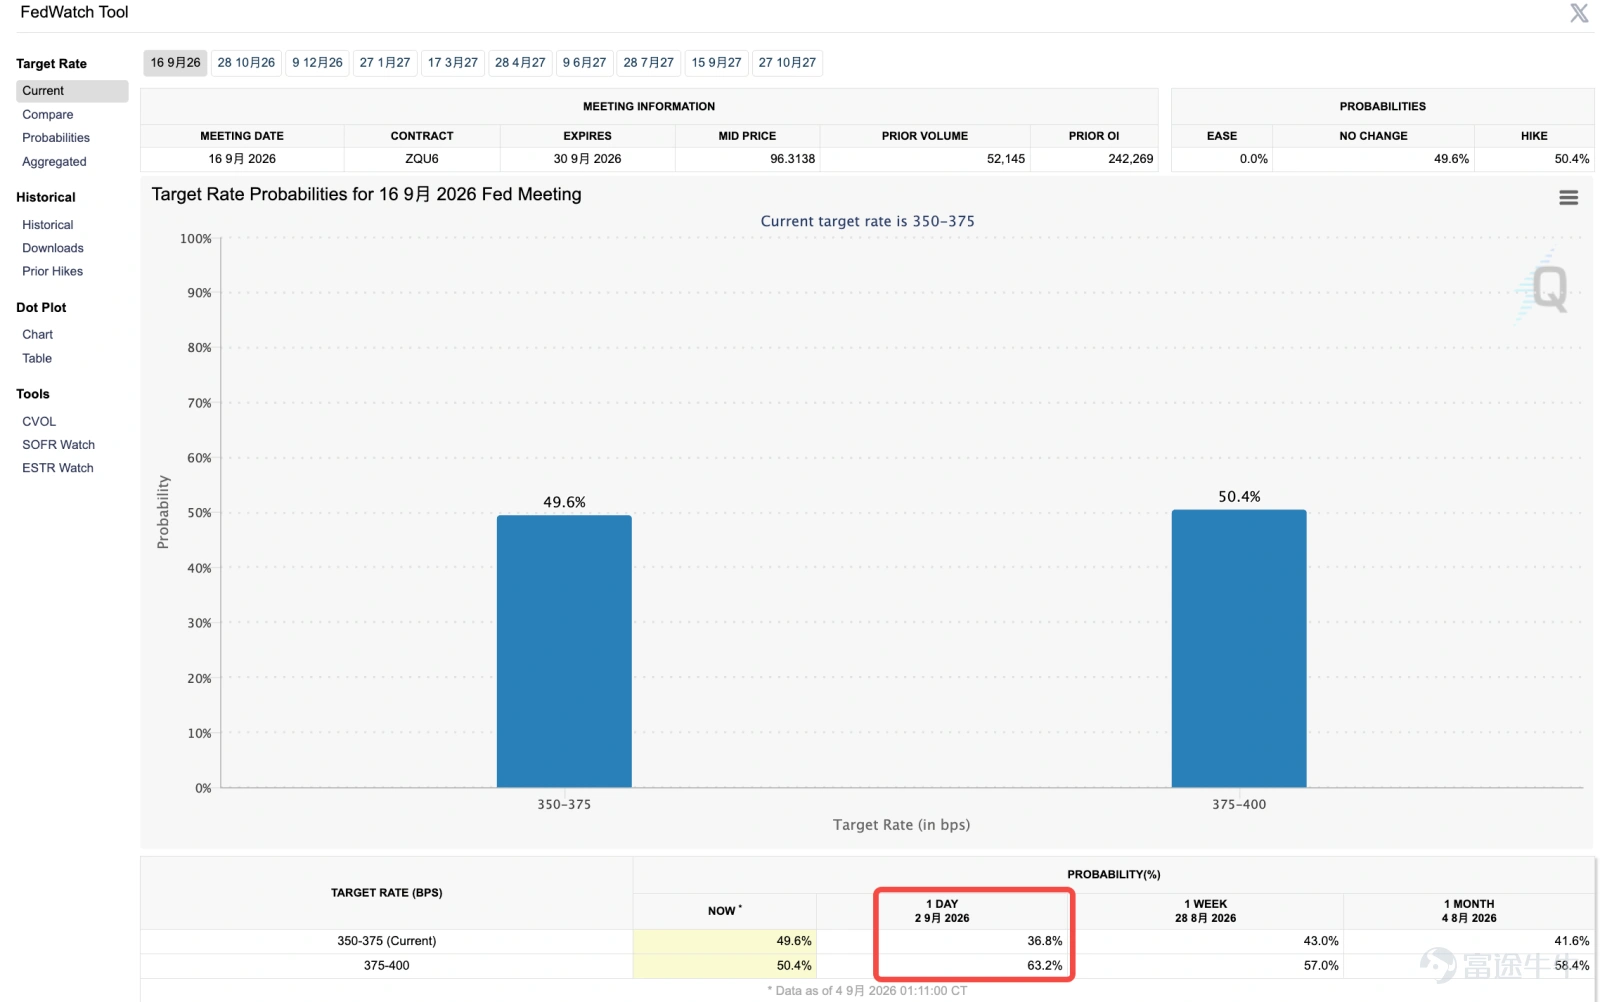
美聯儲理事Waller最新表示,如果8月通脹繼續改善,他傾向9月維持利率不變。消息公布後,市場對9月加息的定價由約63%迅速降至約50%,$美國10年期國債收益率 (US10Y.BD)$ 亦由此前4.818%的高位回落至約4.76%。9月3日, $標普500指數 (.SPX.US)$ 上漲1.06%,納指上漲1.40%。
這意味著市場正在撤掉部分過度鷹派的定價,但高油價、高利率帶來的壓力仍未消失。
接下來兩周,非農、CPI、FOMC將連續登場,真正的宏觀考驗才剛剛開始。
美股已Price-in多少?
目前市場已經Price-in了部分宏觀壓力緩和。
Waller表態後,加息預期降溫、美債收益率回落,美股風險偏好迅速修復。市場開始交易的是「最壞的利率情景未必發生」,而不是「高油價、高利率風險已經完全解除」。
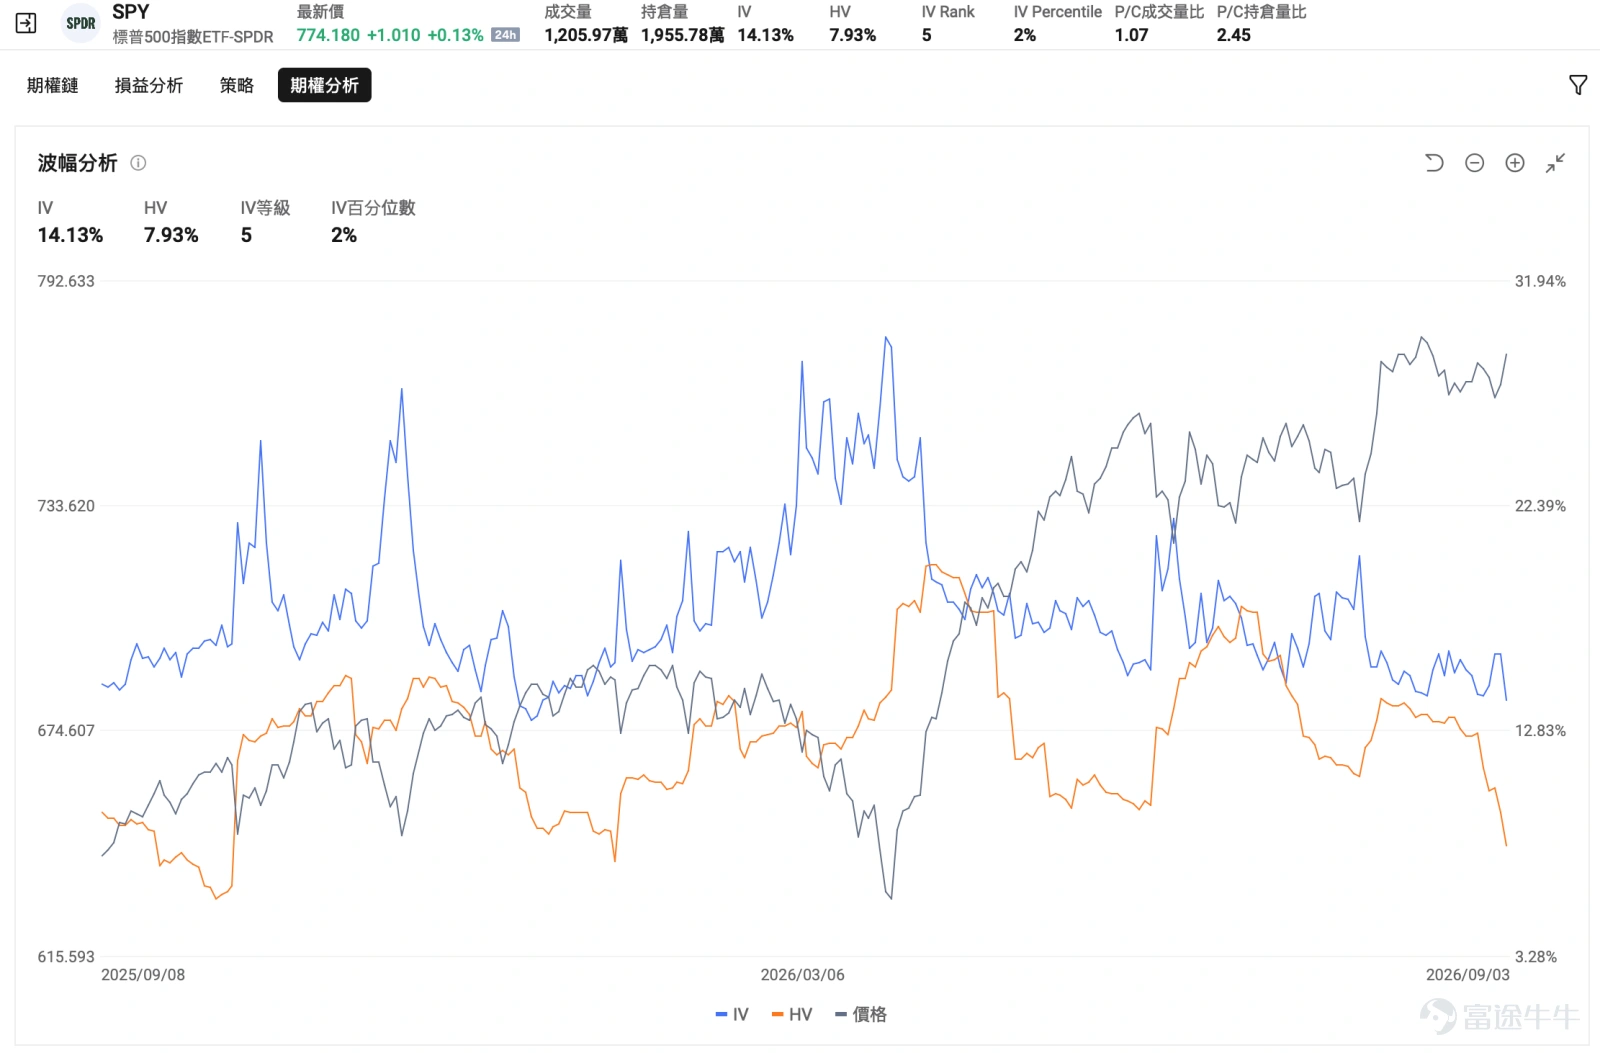
期權市場同樣偏向平靜。截至9月3日, $標普500指數ETF-SPDR (SPY.US)$ ATM IV約14.13%,IV Rank僅5、IV Percentile約2%; $納指100ETF-Invesco QQQ Trust (QQQ.US)$ ATM IV約20.01%,IV Rank 17、IV Percentile約13%,均處於相對低位。
但市場並未完全放下防備。SPY及QQQ近5日Put/Call成交比例仍在1以上,SPY的Put未平倉合約亦明顯多於Call。單憑OI不能判斷資金的實際方向,但至少可以看到,下行相關倉位仍然不少。
因此目前更準確的狀態是:Risk-on正在回歸,但市場還沒有進入Risk-free狀態。
接下來三場宏觀考試,將逐步驗證這輪反彈能否延續。
第一關:今晚非農,關鍵是會否改變Fed路徑
今晚美東時間8:30,美國將公布8月非農就業報告。
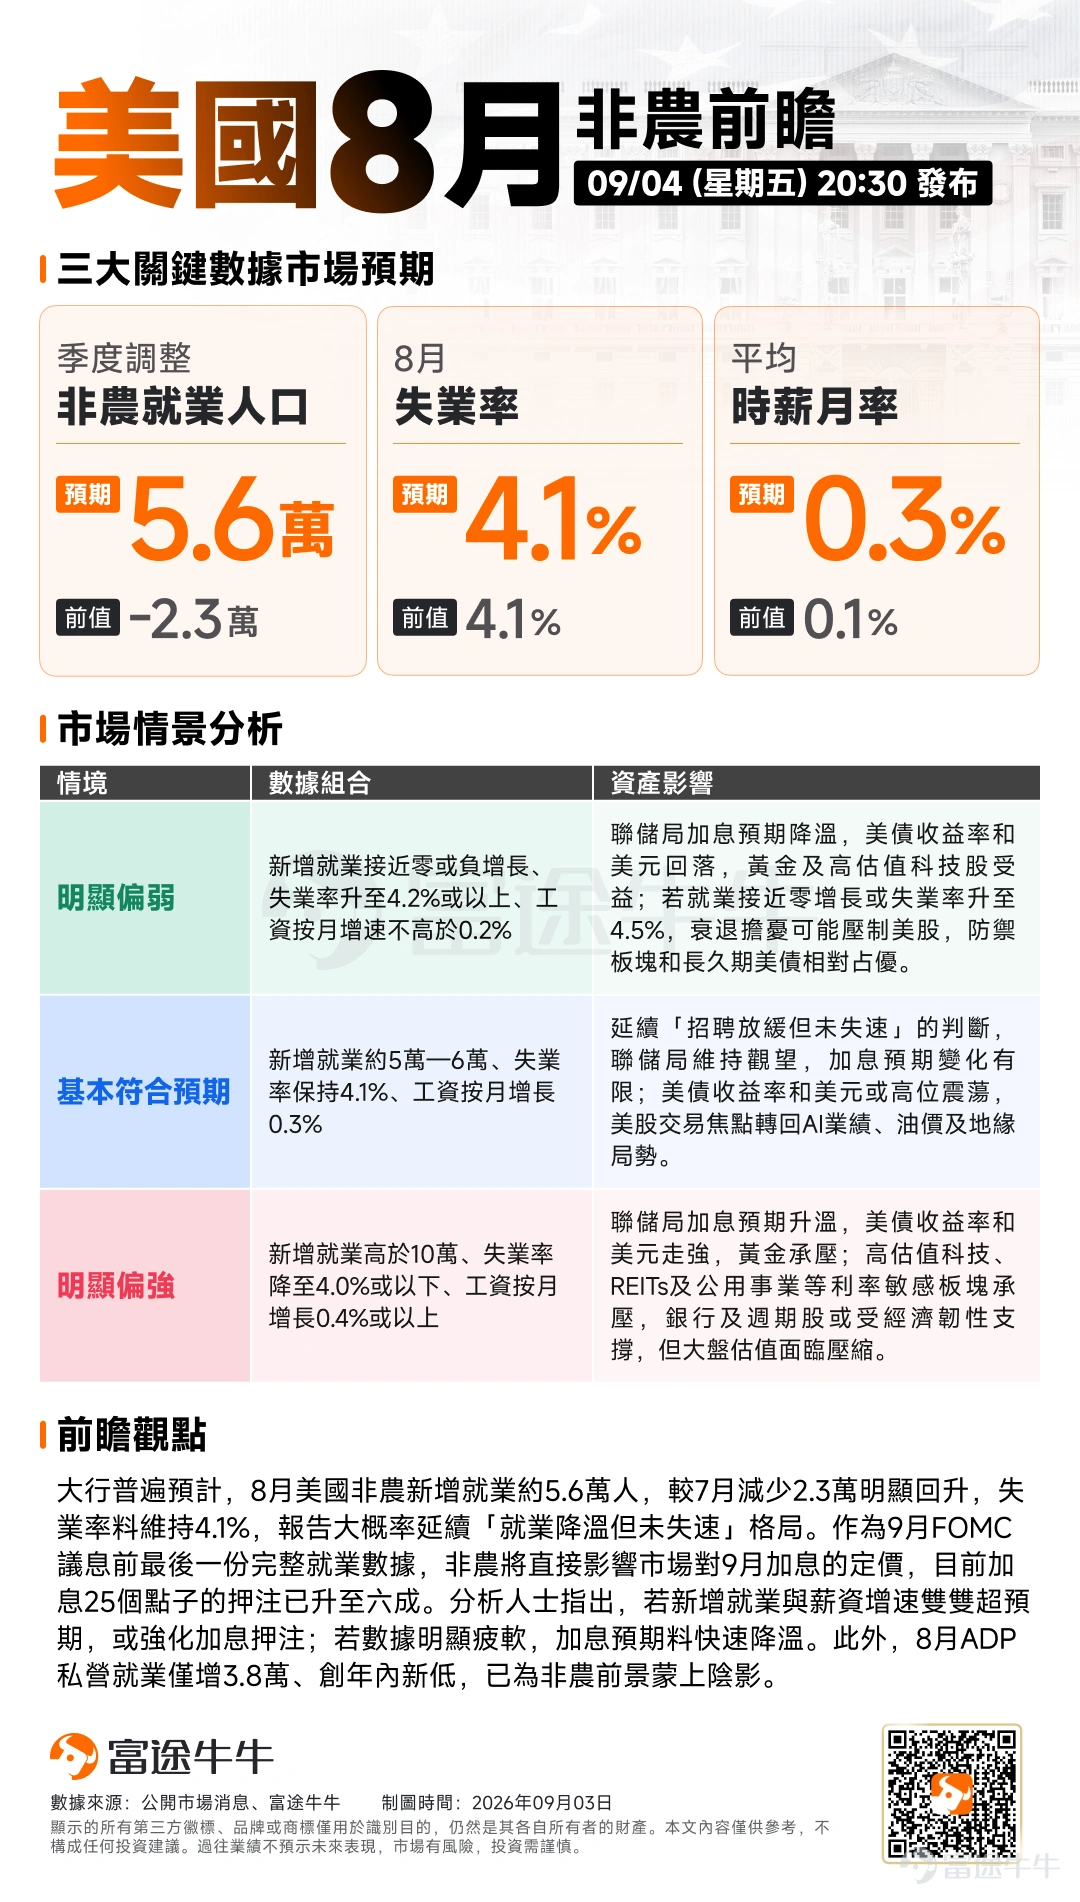
媒體調查顯示,市場目前預期8月新增非農約5.6萬人,7月則減少2.3萬人;失業率預計維持4.1%。
對美股而言,最理想的結果其實不是「數據越差越好」。
如果就業溫和降溫,但沒有明顯失速,市場可能進一步降低9月加息預期,美債收益率有望繼續降溫,科技股估值壓力亦會減輕。
如果新增就業、工資等數據明顯強於預期,市場可能重新提高9月加息概率,10年期美債收益率再次向上,高估值科技股將重新面臨壓力。
反過來,如果就業數據差到引發衰退擔憂,利率雖然可能下降,但美股的交易邏輯也可能由「加息壓力下降」轉向「經濟增長放緩」。
因此,非農的第一個作用,是重新調整市場對9月Fed政策路徑的判斷。
第二關:CPI可能更加重要
非農之後,下一個關鍵節點是9月11日公布的8月CPI。
這次CPI尤其重要,因為目前最大的宏觀爭議之一,就是高油價會否重新推高通脹。
7月美國CPI同比上漲3.4%,較6月的3.5%稍有回落;核心CPI同比上漲2.5%,亦低於前值2.6%。但能源價格同比仍上漲14.7%。
另一方面,美聯儲更加關注的PCE通脹仍然偏高。7月PCE價格指數同比上漲3.7%,核心PCE同比上漲3.3%,距離2%的通脹目標仍有明顯距離。
Waller亦明確表示,如果接下來的通脹數據確認物價壓力繼續改善,他傾向9月維持利率不變;如果通脹重新升溫,加息仍然是選項。
所以相比非農,CPI可能更直接決定市場如何走向9月FOMC。就業決定Fed是否有耐心等待,通脹則決定Fed有沒有條件等待。
第三關:FOMC才是最終驗證
9月15至16日,美聯儲將召開FOMC議息會議,本次會議亦將公布最新經濟預測。
屆時投資者不能只關注「加息還是不加息」。
更重要的是三件事:
第一,美聯儲如何評估近期能源價格對通脹的影響;
第二,就業市場降溫是否足以抵消通脹風險;
第三,新的政策路徑是否仍保留年內進一步收緊的空間。
即使9月最終不加息,也不能直接理解為高利率交易已經結束。
目前長端美債收益率除了受到Fed政策影響,亦受到財政赤字、資本需求以及長期中性利率等因素支撐。因此,市場接下來需要判斷的,不只是下一次會否加息25個基點,而是利率可能在高位停留多長時間。
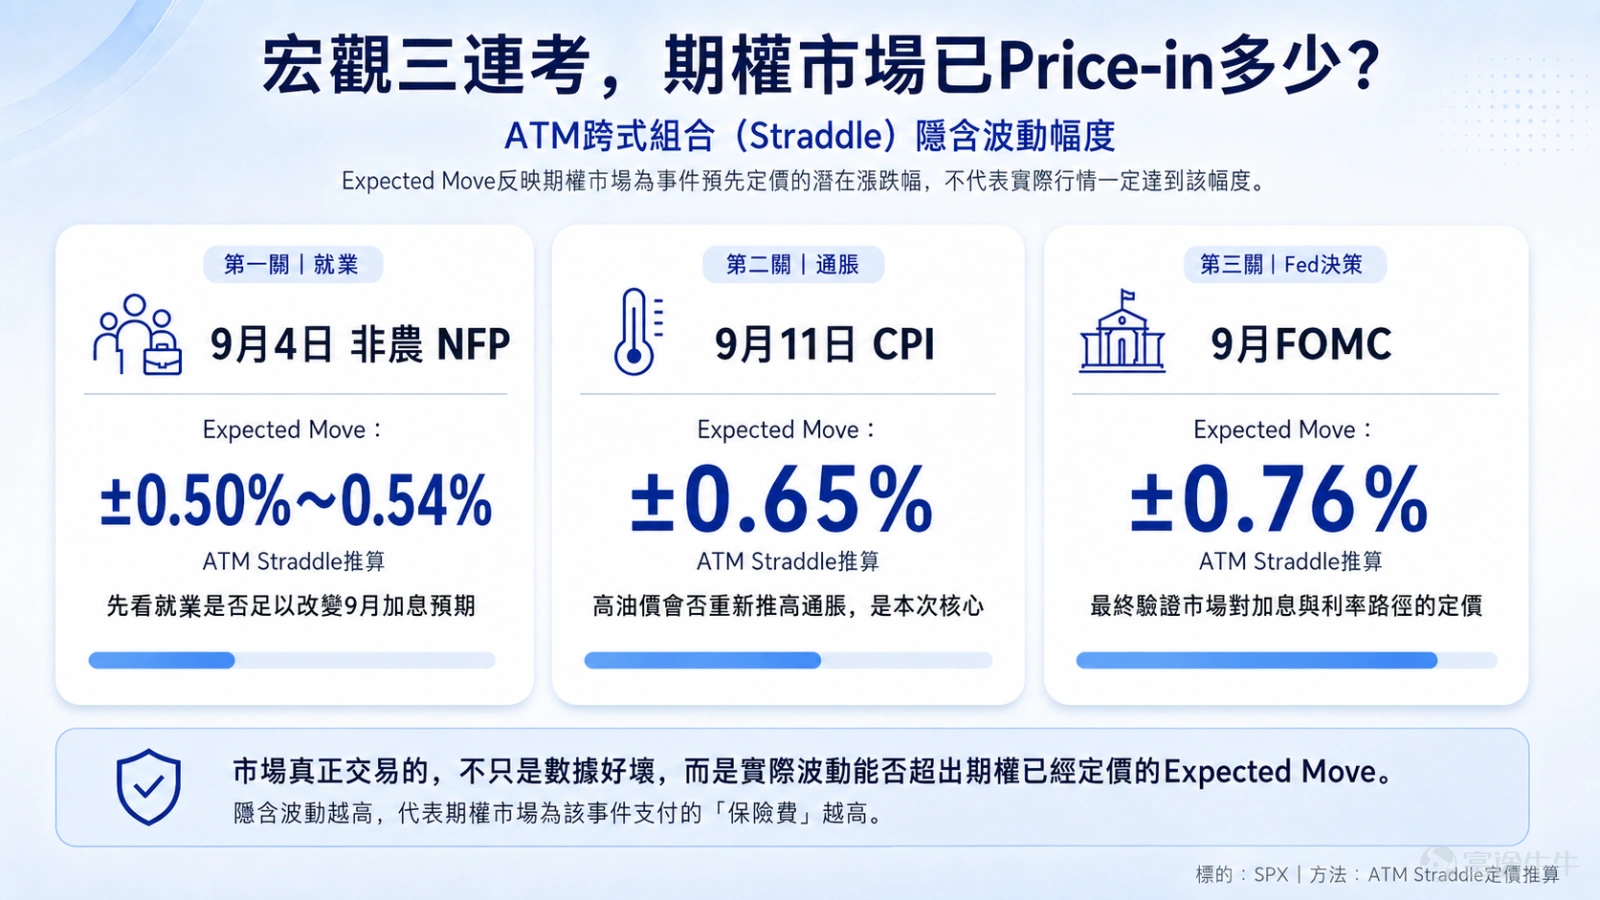
基於期權市場的價格進行推算,預期波動可能隨市場事件出現較大變化,僅供參考
期權策略:三連考之下,如何部署
目前SPY、QQQ的IV仍處於相對低位,而非農、CPI、FOMC又在兩周內密集公布。這種環境下,期權策略可以從兩個維度思考:方向和波動率。
看大波動:Long Straddle / Long Strangle
如果對美股方向沒有明確判斷,但認為宏觀數據可能帶來明顯波動,可以關注Long Straddle或Long Strangle。
目前SPY IV Rank僅5,買入波動率的成本相對過去一年偏低,這是該策略較有利的一面。
但需要注意,IV低不代表Straddle一定便宜。
是否值得買入,仍要比較期權市場隱含的漲跌幅與自己對實際波動的判斷。如果數據公布後市場反應平淡,期權買方可能同時承受時間價值流失和IV Crush。
Long Strangle的Premium通常低於Straddle,但需要更大的股價波動才能覆蓋成本,適合預期出現較大行情、又希望降低初始Premium的投資者。
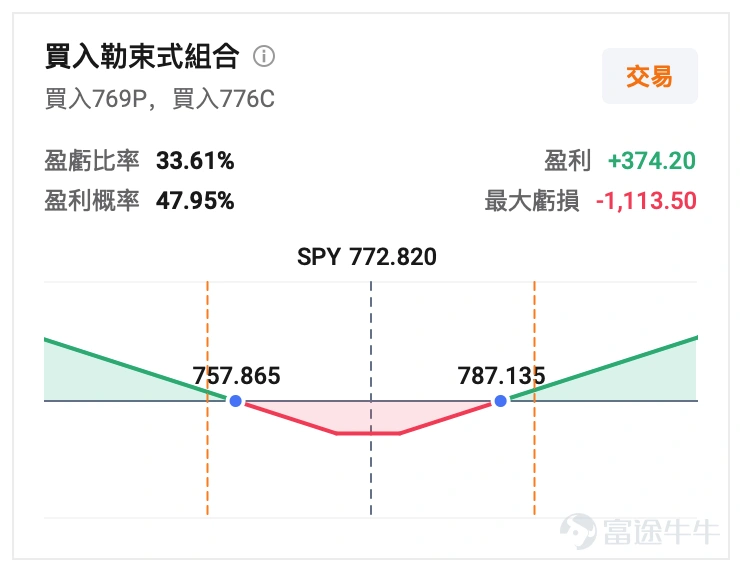
(屏幕展示之设计图片仅供演示说明使用,不构成任何投资建议或保证;行情变动频繁,图示期权价格不代表真实情况)
有方向判斷:Bull Call Spread / Bear Put Spread
如果對宏觀結果有較明確判斷,Vertical Spread/垂直價差通常比單純買Call或Put更容易控制成本。
例如,若認為就業溫和降溫、CPI繼續改善,加息預期進一步下降,可以考慮Bull Call Spread表達偏多觀點。
如果認為就業或通脹明顯偏熱,美債收益率可能再次上行,則可以通過Bear Put Spread表達偏空觀點。
這兩類策略的優點是最大虧損可以預先確定,同時通過賣出較遠行權價的期權降低Premium成本;代價則是盈利空間同樣受到限制。
在宏觀事件前IV可能快速變化的環境中,相比單腿期權,Vertical Spread受IV Crush的影響通常亦相對較小。
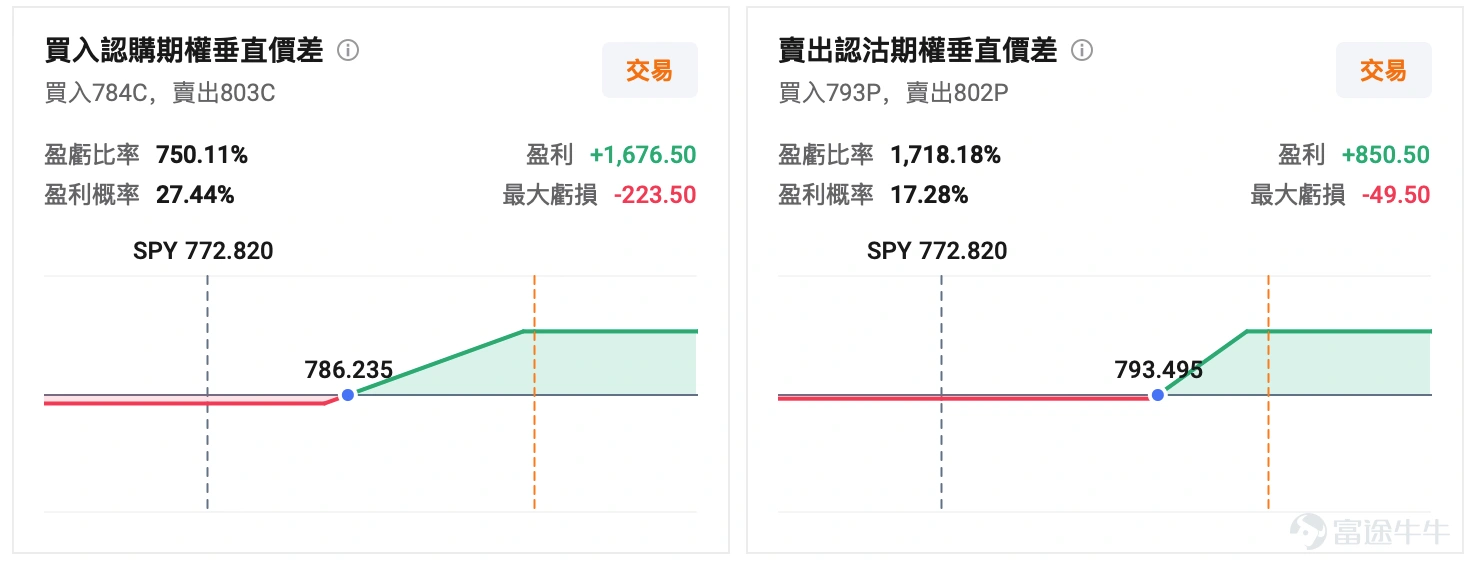
(屏幕展示之设计图片仅供演示说明使用,不构成任何投资建议或保证;行情变动频繁,图示期权价格不代表真实情况)
認為真正風險在後面:Calendar Spread
如果判斷今晚非農對市場影響有限,而真正決定Fed政策的事件是後面的CPI及FOMC,可以進一步關注Calendar Spread。
基本思路是賣出較近到期的期權,同時買入相同行權價、較遠到期的期權。
如果非農公布後近端IV快速下降,而覆蓋CPI、FOMC的遠端IV仍然得到支撐,Calendar Spread可能受益於近遠期期權時間價值和波動率變化的差異。
但這類策略非常依賴IV期限結構。真正部署前,需要先比較非農、CPI及FOMC所對應到期日的ATM IV,而不能單純因為整體IV偏低就建立倉位。
三連考之下,先看風險,再看方向
目前美股已經交易了部分宏觀壓力緩和:加息概率由六成以上降至約五五開,美債收益率從高位回落,風險資產亦重新反彈。
但這並不代表高油價、高利率已經完全被市場消化。今晚非農先檢驗就業,下周CPI再檢驗通脹,最後由FOMC給出政策答案。
對期權投資者而言,未來兩周尤其需要同時關注方向、IV、到期日與事件時間點。方向判斷正確,不代表期權一定盈利;如果買入的波動率太貴、時間價值損耗過快,或者到期日沒有覆蓋真正重要的事件,策略結果仍可能與預期不同。
因此,在宏觀事件高度密集的階段,控制Premium、最大虧損及倉位,比單純押注一次數據結果更加重要。
最后,期权 sir 带来一个小福利给牛友们,欢迎牛友们领取 期权新手礼包
*本活动仅限 HK 特邀用户参与,点击了解 活动详细规则>>
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(2)
發表評論
41
27