聯儲局三年來首次加息!市場將如何應對?

牛牛睇期貨|大豆、小麥衝上多年高位:三重風暴共振,農產品「超級周期」要來了?
最近一段時間,關注大宗商品板塊的投資者,應該已經注意到一個信號:以大豆、小麥為代表的國際農產品期貨,正在走出一輪有些超出市場預期的上漲行情。部分品種的價格已經悄然站上了三年以來的最高點。
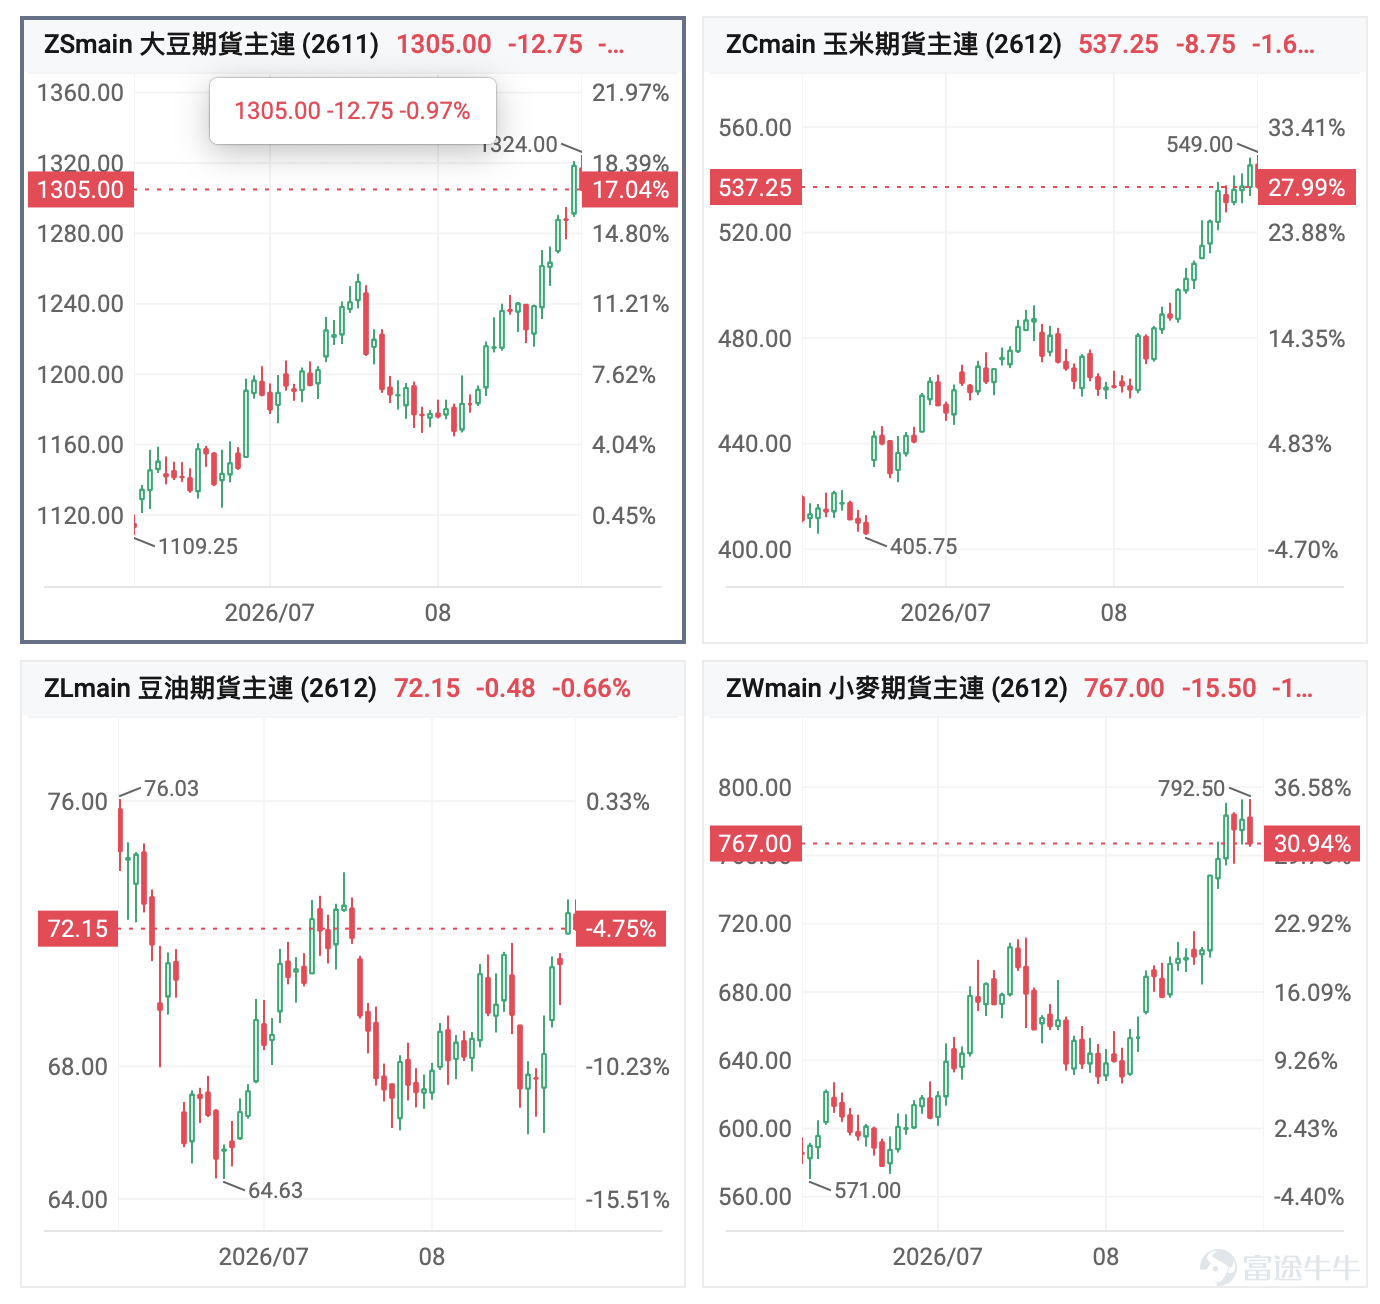
9月2日, $大豆期貨主連 (2611) (ZSmain.US)$ 最高觸及1324美分/蒲式耳,創近兩年來新高。同期, $小麥期貨主連 (2612) (ZWmain.US)$ 觸及792.5美分/蒲式耳,為2023年2月以來最高水平; $玉米期貨主連 (2612) (ZCmain.US)$ 觸及549美分/蒲式耳,8月以來累計漲幅約15%。

這場漲價潮席捲整個農產品期貨板塊,背後的驅動力已遠超單一的季節性因素。 這種多品種、時間持續的聯動上漲,往往意味着市場在對某種系統性風險重新定價。
地緣衝突、極端氣候、能源政策,三股力量在同一時間窗口裡疊加,全球糧食供應端承受的壓力,已經傳導到期貨定價里。
一、三股力量如何引爆農產品超級周期?
第一層:看得見的斷供,黑海糧食走廊的停擺
俄羅斯和烏克蘭合計占全球小麥出口量的四分之一以上。這條以黑海為軸心的糧食出口走廊,長期以來是中東、北非和部分亞洲國家的重要口糧來源。
然而自今年以來,俄烏雙方對黑海港口及糧食碼頭的軍事打擊持續升級。烏克蘭敖德薩港等核心糧食出口港口遭受了直接破壞,該地區的糧食出口量較正常水平跌去逾97%,幾乎陷入停滯。這不只是一個貿易數字,它意味着全球每四袋麵粉里,有超過一袋的供應正面臨嚴重斷層。
8月,因該國港口遇襲,烏克蘭已將2026/27作物年度穀物出口預測從此前的4300萬噸下調至3800萬至4000萬噸。俄羅斯方面同樣承壓。據機構索夫埃康,受黑海與亞速海港口運營受阻抑制貨運影響,俄羅斯8月小麥出口200萬噸,同比下滑55.6%,較五年均值低60%。俄羅斯9月小麥出口或將跌至2010年以來同期9月最低水平。
全球小麥庫存並不短缺,但「有糧運不出」的物流衝擊,正在讓市場為替代來源的更高運費和更長交期付費。
與此同時,中東局勢的持續緊張正通過另一條傳導鏈影響農產品價格。能源價格的走高,直接拉升了化肥、農機及物流成本,糧食的生產端成本被系統性抬高。這一效應是隱性的,會持續、穩定地滲透進每一批次糧食的到岸價格之中。
第二層:超級厄爾尼諾的威脅
氣象數據顯示,2026年5月,全球已正式進入厄爾尼諾狀態。目前的氣象模型預測,本輪厄爾尼諾強度將持續爬升,在今年秋冬季達到「超強」級別的概率高達95%。
歷史上,超強厄爾尼諾往往與全球主要農業區的極端氣候事件高度相關。澳大利亞東部、南美洲大豆產區的嚴重乾旱,以及東南亞和南亞地區的降雨失調,都是其典型副作用。一旦糧食主產區的種植條件遭到破壞,市場對減產的預期就會迅速反映在期貨價格上。
國金證券在近期研報中指出,厄爾尼諾對農作物產量的實質性衝擊,通常存在6至12個月的滯後效應。換言之,本輪超強厄爾尼諾對全球農業的真正破壞,可能要到2027年種植季才會完整兌現。這意味着市場目前的定價,很可能還處於「預期先行」階段,實際的供給收縮尚未到來。
對於大豆、玉米等美洲主產品種而言,這個時間窗口尤為關鍵。美國玉米主產帶已出現局部天氣受損跡象,市場對美玉米減產的擔憂自8月起明顯加劇,這也是玉米期貨近一個月內加速上漲的直接原因之一。
第三層:政策意外點火生物燃料需求
就在地緣與天氣兩條線索已足夠構成看多邏輯之際,美國政府的一項政策決定為這輪行情再度添柴。
美國環境保護署(EPA)周一宣布,2025年合規年度共發放17.6億份豁免額度,為2017年以來針對小型煉油廠強制摻混要求發放的最大規模豁免。
但EPA此次出人意料地決定,將2025年預計豁免量與實際豁免量之間的差額重新分配至2026年和2027年的強制摻混要求中,相當於將損失的生物燃料需求推遲至未來年份。
市場將此解讀為:政策層面對生物燃料長期需求的背書。
更深層的邏輯在於能源價格聯動。隨着全球柴油等化石燃料價格持續走高,越來越多的國家具備了提高生物燃料摻混比例的經濟動力。這本質上是將一部分糧食「轉化」為燃料消耗,在供應端已然緊張的背景下,進一步壓縮了可用的食用糧食供給。糧食與能源之間的這條隱秘連接線,正在變得越來越粗。
二、主要農產品期貨
核心驅動為地緣衝突、種植成本抬升和生物燃料政策三重共振。
$大豆期貨主連 (2611) (ZSmain.US)$ :9月2日, $大豆期貨主連 (2611) (ZSmain.US)$ 報1296美分/蒲式耳,較2024年12月低點947美分反彈約37%,但仍低於2012年歷史高點。

$豆油期貨主連 (2612) (ZLmain.US)$ :豆油是大豆壓榨的產物,美豆成本抬高,豆油價格自然跟着漲。此外,豆油不僅是食用油,還是生物柴油的核心原料。中東地緣衝突推高國際油價後,生物柴油的利潤空間被打開,市場對豆油作為工業原料的需求預期升溫, $豆油期貨主連 (2612) (ZLmain.US)$ 年初到6月初高點漲幅高達60%,6月後震盪回調整理。

$豆粕期貨主連 (2612) (ZMmain.US)$ :豆粕是大豆壓榨後的副產品,美豆漲價同樣會推高豆粕的進口成本,但豆粕同時受下游養殖需求約束,漲幅通常弱於前兩者,年初以來漲幅約16%。

核心驅動幾乎完全來自俄烏衝突和黑海物流中斷。小麥全球庫存充足,但黑海出口通道受阻,進口國被迫轉向澳大利亞、阿根廷、歐盟等替代來源,溢價持續存在。因此,小麥期貨對地緣新聞的敏感度最高。

$玉米期貨主連 (2612) (ZCmain.US)$ 漲幅(年初至今約23%)弱於 $小麥期貨主連 (2612) (ZWmain.US)$ ,但8月以來的加速上漲,8月漲幅15%,核心驅動來自美國玉米產區的減產預期,天氣因素在8月後已有實質性擾動。

三、該如何理解這輪行情?
當前農產品期貨的上漲,有清晰的層次結構:
短期(已定價):黑海斷供、EPA生物燃料政策——這些已經發生,價格里已有反映。
中期(正在定價):美國玉米單產下調、全球出口格局重構、能源價格對種植成本的傳導——近期盤面正在交易這一層。
長期(預期交易):極強厄爾尼諾對2027種植季的潛在衝擊——市場開始提前布局,但兌現時間存在6—12個月滯後和不確定性。
從三重驅動因素的持續性來看,短期內均難以出現逆轉。俄烏衝突的解決路徑目前仍不明朗,黑海糧食走廊的恢復存在較大的不確定性、超強厄爾尼諾的概率預測仍在升高、能源價格高位運行的格局短期內亦難轉變。
但厄爾尼諾的最終強度、黑海局勢的走向,也都存在變數,這意味着農產品波動也會加大,價格持續上漲後面臨的獲利回吐壓力不容忽視。
站在當前位置,大豆、小麥距歷史高點存在差距,超級周期是否成立,或取決於三股力量能否持續共振。投資者需持續關注黑海談判進展、厄爾尼諾強度更新、種植數據等。
 牛友們,大豆、小麥、玉米三種農產品期貨,你更看好誰?
全品類期貨,一頁盡覽,點擊開始期貨交易>>
同步查看標的行情,捕捉投資良機!

免責聲明
以上資訊不代表富途的任何立場,相關信息僅供參考,不構成任何投資建議。買賣期貨的虧蝕風險可以極大,在若干情況下,虧蝕可能超過最初存入的按金數額。市場情況可能導致止損、限價等備用指示無法執行。投資者在買賣前應研究並理解期貨,根據自身財務狀況及投資目標,仔細考慮相關交易是否適合自己。期貨交易風險偏高,並不適合所有投資者。投資者在參與任何期貨交易策略前,應仔細了解期貨交易策略相關風險,並評估自身風險承受能力。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(1)
發表評論
31
27