聯儲局三年來首次加息!市場將如何應對?

提前收好這份交易指南!杰克遜霍爾年會下週來襲,沃什首秀能否壓住長端利率?
全球市場即將迎來下半年最重要的宏觀事件之一。
8月27日至29日,2026年杰克遜霍爾全球央行年會將舉行,本屆主題為「金融創新:對支付與政策的影響」,但市場真正關注的焦點,仍是美聯儲主席沃什上任后的首次杰克遜霍爾講話。
與以往不同,這次市場交易的可能不只是一句「鷹派」或「鴿派」,而是一個更關鍵的問題:沃什能否重新建立清晰可信的政策框架,并阻止長端利率進一步失控?
杰克遜霍爾為何值得警惕?歷史上曾多次引發巨震
杰克遜霍爾原本是討論長期經濟議題的學術會議,但由于美聯儲主席經常借此釋放重要政策信號,逐漸成為全球資產定價的重要窗口。
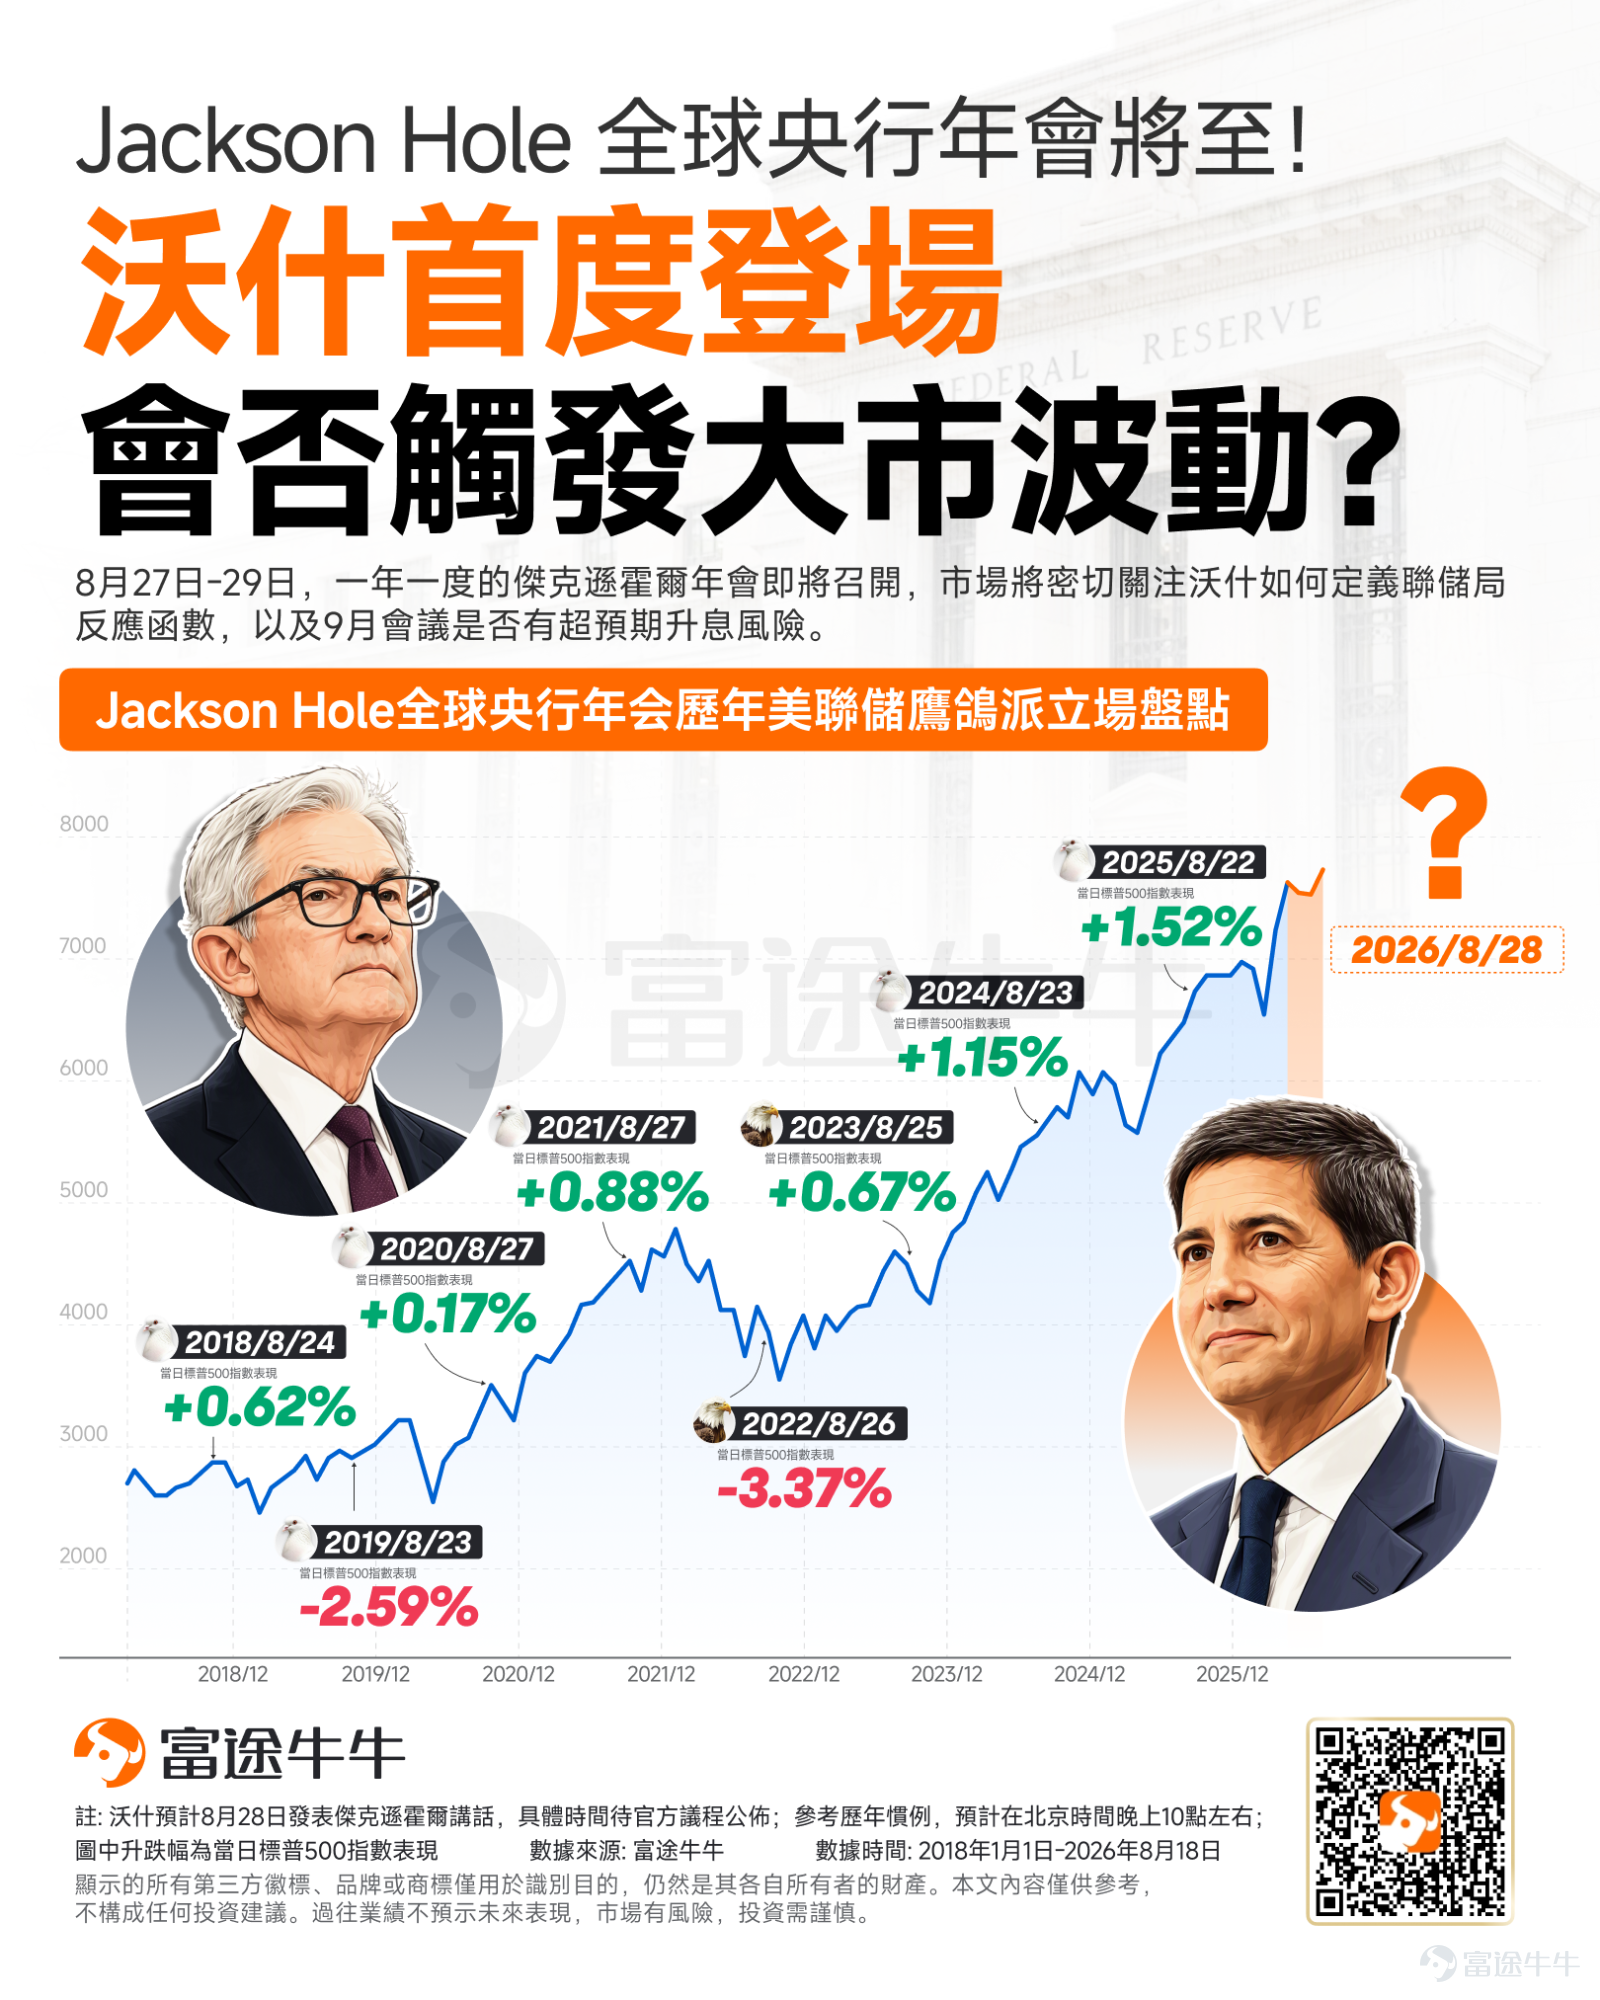
從下圖可以看到,2018年至2025年的8次杰克遜霍爾會議期間,標普500指數在主席講話當日有6次上漲、僅2次下跌,上漲概率達到75%。但真正需要警惕的,是其明顯不對稱的尾部風險:上漲年份的漲幅大多在0.2%至1.5%之間,而兩次下跌分別達到2.59%和3.37%。

--
--
--
其中最典型的是2022年。鮑威爾在講話中直言,壓低通脹可能給家庭和企業帶來「痛苦」,并強調美聯儲將繼續采取限制性政策。當日 $道瓊斯指數 (.DJI.US)$ 重挫3%, $標普500指數 (.SPX.US)$ 下跌3.4%, $納斯達克綜合指數 (.IXIC.US)$ 跌幅達到3.9%,成為近年來最劇烈的杰克遜霍爾行情之一。
而今年的不確定性更高:這不僅是沃什首次登上杰克遜霍爾舞台,也是市場首次通過這一重要窗口,重新判斷新一屆美聯儲的政策反應函數。
在長端美債收益率高企、聯儲溝通方式轉變的背景下,市場最怕的未必是沃什單純「偏鷹」,而是其講話無法提供足夠清晰的政策框架,進一步放大債券與股市波動。
沃什的考題:美聯儲沒有加息,市場卻替它加息了
7月議息會議上,美聯儲將政策利率維持在3.50%至3.75%,但三名委員投票支持加息25個基點,反映聯儲內部的通脹擔憂仍未消失。與此同時,債券市場已經主動收緊金融條件。
截至8月18日, $美國10年期國債收益率 (US10Y.BD)$ 一度升至4.739%, $美國30年期國債收益率 (US30Y.BD)$ 觸及5.327%,創2007年以來最高水平。推動長債收益率上漲的,不僅是油價和通脹風險,還包括美國財政赤字、國債供給增加、AI巨頭大規模融資,以及投資者要求更高的期限溢價。

--
--
--
換句話說,美聯儲雖然沒有繼續加息,但債券市場已經通過拋售長債,提高了企業、居民和政府的長期融資成本。
這也是沃什在杰克遜霍爾必須面對的核心矛盾。沃什上任以來,美聯儲明顯減少前瞻指引,縮短FOMC聲明,并淡化對未來利率路徑的暗示。這套做法的本意,是減少市場對美聯儲「喂答案」的依賴,讓資產價格重新發揮信息發現功能。
但代價也正在顯現。當政策反應函數變得難以預測,投資者會要求更高的風險補償,期限溢價可能隨之上升。路透社近期調查顯示,部分市場人士擔心,更少的政策溝通可能直接推高債券收益率和實體經濟融資成本。
因此,沃什真正需要解釋的是減少溝通究竟是在恢復市場價格發現,還是在無意中推高整個經濟的資金成本?
德魯肯米勒二季度大擴倉:不像在押注全面衰退
如果想理解沃什的政策思路,德魯肯米勒最新披露的持倉或許提供了另一個觀察視角。
沃什重返美聯儲前,曾在德魯肯米勒旗下Duquesne家族辦公室工作逾十年。兩人長期共同研究宏觀經濟、市場價格和資產配置,沃什尤其受到德魯肯米勒「相信數據與市場信號」這一投資框架的影響。
當然,德魯肯米勒的持倉不代表美聯儲政策,更不能被理解為「提前交易政策」。但兩人對于生產率、流動性和金融市場信號的重視,確實存在一脈相承之處。
Duquesne最新13F顯示,二季度披露的美股持倉市值由一季度的約33.77億美元升至52.11億美元,增幅約54%。但這次增倉並不是簡單押注納斯達克,而呈現出三條清晰主線:

--
--
--
第一條:看好AI,但不再全面追高
德魯肯米勒增持 $台積電 (TSM.US)$ 與 $意法半導體 (STM.US)$ ,新建 $谷歌-A (GOOGL.US)$ ,並提高 $亞馬遜 (AMZN.US)$ 持倉;同時清倉 $博通 (AVGO.US)$ 、 $美光科技 (MU.US)$ 、 $Coherent (COHR.US)$ 及 $Lumentum (LITE.US)$ 等公司。這表明他並未離開AI,而是由全面押注產業鏈,轉向晶圓製造、平台公司及盈利確定性更高的標的,AI交易正進入篩選階段。
第二條:押注市場行情擴散
Duquesne持有約1.91億美元 $標普500指數ETF-SPDR (SPY.US)$ 及看漲期權,並大幅增加 $羅素2000ETF-iShares (IWM.US)$ 看漲期權;同時布局房屋建築、航空、建材及工業股。其核心判斷可能是:只要美國沒有陷入深度衰退,資金便有望由少數科技巨頭,向小型股及周期行業擴散。
第三條:配置拉美、資源與新型算力
德魯肯米勒繼續持有 $MSCI巴西指數ETF-iShares (EWZ.US)$ 、 $阿根廷YPF (YPF.US)$ 及 $南方銅業 (SCCO.US)$ ,保留美元走弱及商品上漲的受益敞口。此外,Duquesne還布局 $Bitdeer Technologies Group (BTDR.US)$ 、 $Hut 8 (HUT.US)$ 及 $Riot Platforms (RIOT.US)$ 等正向AI算力和NeoCloud轉型的公司,以及Hyperliquid Strategies等數字金融標的,兼顧AI基礎設施與金融創新主線。
有意思的是,本屆傑克遜霍爾年會恰好聚焦金融創新與支付政策。穩定幣、數字資產及新型支付體系是否會被納入聯儲政策框架,也可能成為會議的另一條交易線索。
因此,這份13F傳遞出的信號不是「全面押注衰退」,也不是簡單押注降息,而更接近于:政策利率不必馬上下降,只要美聯儲不進一步大幅收緊,AI資本開支、生產率提升和經濟擴張仍可能延續。
Duquesne持倉更像是在押注三件事:美國經濟放緩但不衰退、AI投資繼續支撐增長,以及市場行情由科技巨頭向更多行業和地區擴散。這是一套不依賴單一利率方向、同時兼顧科技成長、經濟擴張與美元走弱的配置。
杰克遜霍爾真正要聽什么?
對于投資者而言,沃什是否使用「鷹派」或「鴿派」措辭反而不是最重要的。更值得關注的是以下四條線索:
第一,是否重申2%的通脹目標:如果沃什強調通脹仍然偏高,并明確保留進一步加息的可能性,短端利率和美元可能獲得支撐。
第二,是否回應長端收益率急升:如果他承認期限溢價和融資成本上升已經構成新的經濟風險,市場可能將其理解為美聯儲開始關注長端利率失控。
第三,如何評價AI與生產率:如果沃什強調AI投資和生產率提升正在提高美國經濟的潛在增速,市場可能降低對經濟硬著陸的擔憂,但也可能認為美聯儲沒有必要急于降息。
第四,能否講清楚新的政策反應函數:市場不一定需要明確的利率路徑,但需要知道美聯儲在什么條件下會加息、暫停或轉向寬松。如果沃什繼續減少溝通,卻沒有提供一套可以理解的決策框架,期限溢價反而可能進一步上升。
總結
綜合目前的經濟數據、FOMC內部投票以及德魯肯米勒的持倉變化,更合理的基準情景是,沃什在杰克遜霍爾采取「平衡但不轉鴿」的立場:一方面,繼續強調2%的通脹目標不會改變,并保留年內再次加息的可能性;另一方面,面對就業、住房和消費逐步降溫,也沒有必要提前承諾9月加息。
真正決定市場方向的是他能否讓投資者相信:新一屆美聯儲仍然擁有一套清晰、可信并且能夠控制通脹的政策框架。
如果答案是肯定的,長端利率可能逐步見頂,風險資產也有機會獲得喘息;如果講話進一步增加政策不確定性,即使美聯儲沒有加息,債券市場仍可能繼續「替聯儲加息」。
這才是本屆杰克遜霍爾年會最大的尾部風險。
 【實體店講座】傑克遜霍爾落地前,先看清推動市場的真正力量
📅講座時間:2026年8月20日16:00-17:00
📍講座地址:富途實體店*銅鑼灣

風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(2)
發表評論
41
61