聯儲局三年來首次加息!市場將如何應對?
高瞻·每週利率分析 | 非農爆冷、黃金飆漲?!沃什「被動緊縮」策略的第一次數據考驗!
第202621期
上期專欄我們拆解了7月FOMC按兵不動後鷹派內部分裂與沃什被動緊縮悖論,理清了長端收益率突破與日元崩盤的跨資產定價邏輯。
本期將在此基礎上,進一步分析非農爆冷如何逆轉加息預期,以及霍爾木茲危機下黃金與原油的極端定價分化。
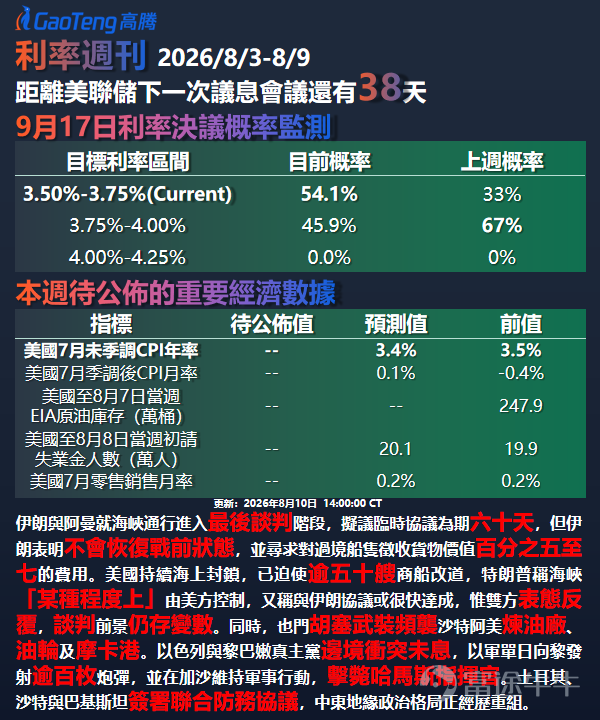
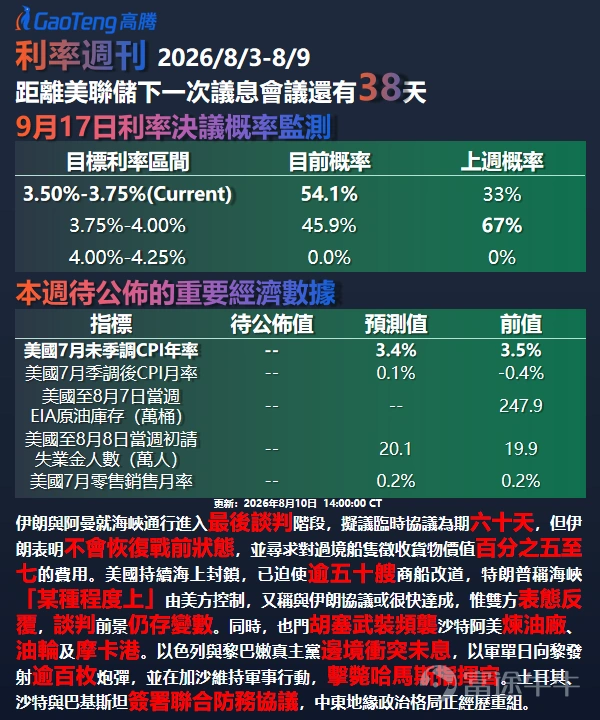
上週內,美國7月非農就業意外減少、5-6月數據遭大幅下修,9月加息概率從64.7%驟降至45.9%。
$黃金期貨主連 (2612) (GCmain.US)$ 飆漲7.39%至4401.3美元創階段新高, $WTI原油期貨主連 (2611) (CLmain.US)$ 暴跌11.20%至77.08美元——貴金屬與原油呈現罕見極端分化。
本文將從非農數據衝擊、曲線形態轉變、霍爾木茲危機三個維度分析本期核心定價邏輯。
▌ FedWatch數據速覽
CME FedWatch(截至8月9日)顯示,維持利率3.50%-3.75%概率為54.1%,加息至3.75%-4.00%概率為45.9%。
對比一周前(7月31日),加息概率曾高達67.0%——僅七個交易日,加息預期從壓倒性共識退潮至不足五成。
驅動因素為非農爆冷及5-6月就業數據大幅下修,短端收益率顯著下行。
▌ 非農爆冷逆轉加息預期
7月非農就業意外減少,5-6月數據遭大幅下修,徹底動搖市場對9月加息的信心。
利率期貨顯示,預計到12月累計加息幅度僅28個基點,低於非農公布前的32個基點。
此前被三票反對票強化的鷹派共識,在勞動力市場走弱信號面前迅速瓦解。
▌ 被動緊縮策略的第一次壓力測試
沃什依賴長端收益率自發收緊金融條件的被動策略,上週遭遇來自數據面的直接挑戰。
沃什承認就任以來在溝通方面存在失誤——未能充分強化物價穩定關鍵信息,且長期改革計劃引發市場困惑。
當被動緊縮遇上就業數據轉弱,美聯儲面臨兩難:加息加劇經濟下行風險,不加息則通脹公信力進一步受損。
非農疲軟觸發美債收益率全線下跌,短端降幅大於長端,隱含市場不僅推遲加息預期,更為後續降息預留空間。
三菱日聯分析師甚至預測美聯儲下一步可能在2027年降息,反映加息周期終結預期正加速定價。
美國銀行CEO莫伊尼漢拋出激進預測,預計美聯儲將於9月開始連續三次加息——反映市場預期極端分化。
但利率期貨定價與此完全相反,暗示機構預測與市場交易之間存在罕見鴻溝。
▌ 美聯儲動態:沃什溝通失誤與特朗普干預升級
沃什承認溝通失誤的同時,特朗普公開表態加息問題交由沃什適度拿捏。
更致命的是白宮致信要求美聯儲理事庫克三周內回應抵押貸款欺詐指控,此舉被視為對美聯儲獨立性的直接挑戰。
有消息稱沃什正考慮減少每年議息會議頻次,若改革落實將進一步壓縮前瞻指引空間。
▌ 鷹鴿博弈焦點
鷹派:美聯儲理事庫克明確表示若通脹居高不下將支持加息;堪薩斯城聯儲主席施密德認為需更緊縮貨幣政策恢復物價穩定;里士滿聯儲主席巴爾金稱面臨逆風必須收緊。三人言論仍偏鷹,但對市場的邊際影響已顯著弱於非農數據。
鴿派:紐約聯儲主席威廉姆斯預計下半年通脹回落,暗含鴿派彈性。三菱日聯預測美聯儲2027年降息,市場已開始定價加息終結。
中間派:舊金山聯儲主席戴利支持按兵不動,指出科技投資為新通脹風險。沃什被動策略在數據走弱與內部鷹聲間搖擺,公信力赤字持續擴大。
▌ 收益率曲線:從熊陡轉向牛平雛形
上週曲線全線下行,短端跌幅大於長端—— $美國1年期國債收益率 (US12M.BD)$ 下行4.0個基點至4.005%, $美國3年期國債收益率 (US3Y.BD)$ 降9.7個基點至4.264%, $美國5年期國債收益率 (US5Y.BD)$ 降9.8個基點至4.355%, $美國10年期國債收益率 (US10Y.BD)$ 降8.9個基點至4.650%, $美國30年期國債收益率 (US30Y.BD)$ 降7.3個基點至5.203%。
曲線從上周熊陡轉向牛平雛形,反映市場將非農走弱定價為加息終點臨近,而非增長預期惡化。
關鍵利差收窄隱含緊縮周期尾聲的提前定價。
▌ 歷史視角
2023年8月類似非農走弱觸發美聯儲暫停加息後,美債收益率下行約50個基點,黃金上漲逾10%。
當前疊加霍爾木茲危機與能源供給風險,歷史映射方向一致但變數更大。
▌ 場景分析
場景一(9月按兵不動):加息預期進一步退潮,短端收益率補跌,曲線牛平深化,黃金避險溢價持續。
場景二(9月加息):長端補漲,曲線重返熊陡,黃金承壓。
當前偏場景一,但沃什溝通風格使路徑變數大於以往周期。
▌ 市場情緒速描
非農爆冷與霍爾木茲危機並存,市場在通脹粘性與衰退擔憂間無所適從。美債收益率全線下行、黃金飆漲、日元走強——典型的避險交易模式全面展開,資金正加速撤離風險資產。
▌ 其他主要央行動態
中國央行:召開下半年工作會議,延續適度寬鬆基調。連續第21個月增持黃金至7608萬盎司,政治局提出綜合運用降準降息工具,年內存進一步寬鬆空間。
日本央行:6月會議紀要顯示成員一致認為繼續加息合適。惠譽預計10月加息。新一輪匯市干預或耗資870億美元,美日利差收窄預期強化。
英國央行:交易員不再押注年內加息25個基點,市場定價出現逆轉,反映全球緊縮周期見頂預期擴散。
▌ 市場反應:黃金飆漲與原油暴跌的極端分化
霍爾木茲危機推升避險需求支撐黃金,但原油受全球衰退擔憂壓制,兩者完全背離。
美債收益率全線下行、實際利率回落為黃金提供額外支撐。WTI跌幅遠超布倫特,反映美國頁岩油供給過剩的獨特定價壓力。
黃金、美債同漲格局,指向經典避險交易模式。
▌ 寫在文末
本期核心定位於非農爆冷逆轉加息預期,沃什被動緊縮策略遭遇首次數據考驗。
投資者應密切關注8月中旬即將公布的7月CPI與PCE數據——若通脹同步回落,9月加息概率將壓縮至30%以下,曲線牛平趨勢確立;
若通脹仍具粘性,鷹派分歧再度升溫,市場重返拉鋸局面,走震蕩形態。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
7
1