拼多多經調整利潤超過預期,生態投入開始被買單?
拼多多 Q2 2026:一份"增收不增利"的業績,藏着四層真相
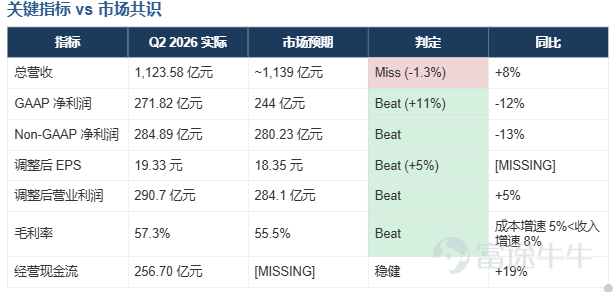
$拼多多 (PDD.US)$ 拼多多於 8 月 24 日盤前發佈 2026 年 Q2 業績。當季總營收 1,123.58 億元人民幣(約 $15.7B),同比增長 8%,小幅低於市場預期的 1,139 億元;歸屬普通股股東淨利潤 271.82 億元,同比下降 12%,但顯著高於市場預期的 244 億元;Non-GAAP 淨利潤 284.89 億元,同比下降 13%,略超預期。調整後每股收益(每 ADS)19.33 元,超出市場預期的 18.35 元。

這是公司上市以來首次季度淨利負增長,但細看之下,這份"難看"的利潤表裏沒有主業崩塌,只有主動投入與一次性出清。
利潤下滑的四層因素,第一層:主動投入。 本季營銷費用+9%、研發+27%(Non-GAAP口徑+40%,創單季新高)、管理費用+53%。代價換來了什麼?營業利潤其實增長了8%至278億元,電商主業本身沒有惡化。第二層、也是最關鍵的一層:一次性合規出清。 其他項目錄得約74億元淨虧損,包括國內"幽靈外賣"罰款15.2億元、歐盟DSA罰款2億歐元及相應準備金。這是監管成本的集中兌現,而非經營性失血。第三層是有效稅率抬升,有效稅率由上年同期 13.6% 升至 18.3%,對利潤形成硬性扣減。;第四層是利息收入135億元部分對沖了上述衝擊。
分部格局"一穩一雷一賭"。 國內主站最穩:GMV +5%跑贏行業,多多買菜強勁,但廣告收入僅+3.5%,管理層選擇讓利換商家生態。Temu是本季最大雷區,歐盟7月起取消小包關稅豁免(每件+3歐元),歐洲GMV大幅下滑,交易服務增速從+20%放緩至+13.3%。"新拼姆"則是豪賭:3年1,000億元的品牌自營計劃,管理層首次承認"啓動慢於預期",目前收入貢獻幾乎爲零。
估值與機構態度: 高盛、摩根士丹利、傑富瑞均下調目標價但維持買入/增持,共識目標價 $116.93。當前9.4倍TTM市盈率、剔除現金僅約4倍、賬上5,528億元現金零負債、ROE 25%——賬面極度便宜,但缺增長催化劑、監管懸頂、無股東回報。
從業績的表現來看, 這是一隻"需要事件驗證的便宜股"。已持倉者繼續持有,一次性成本已出清、家底厚實;未持倉者不追高,等兩個信號之一再分批開倉:第一,Q3業績交易服務增速企穩回到9%以上;第二, 8/28 Temu向歐盟提交整改計劃後罰款頻次下降。若國內GMV增速跌破行業均值,或美國市場出現大額罰款,邏輯需重新評估。
免責聲明:以上內容基於公開數據和量化分析,僅供參考,不構成投資建議。市場有風險,投資需謹慎。任何投資決策應結合個人風險承受能力、資金狀況和投資目標獨立判斷,必要時諮詢持牌專業機構。過往表現不預示未來收益。
內容聲明:個人觀點僅供參考
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論
2