聯儲局三年來首次加息!市場將如何應對?

長債收益率狂飆,科技股集體回調:这是一場危機,還是AI牛市的壓力測試?
全球市場再次被美債「卡住了脖子」。
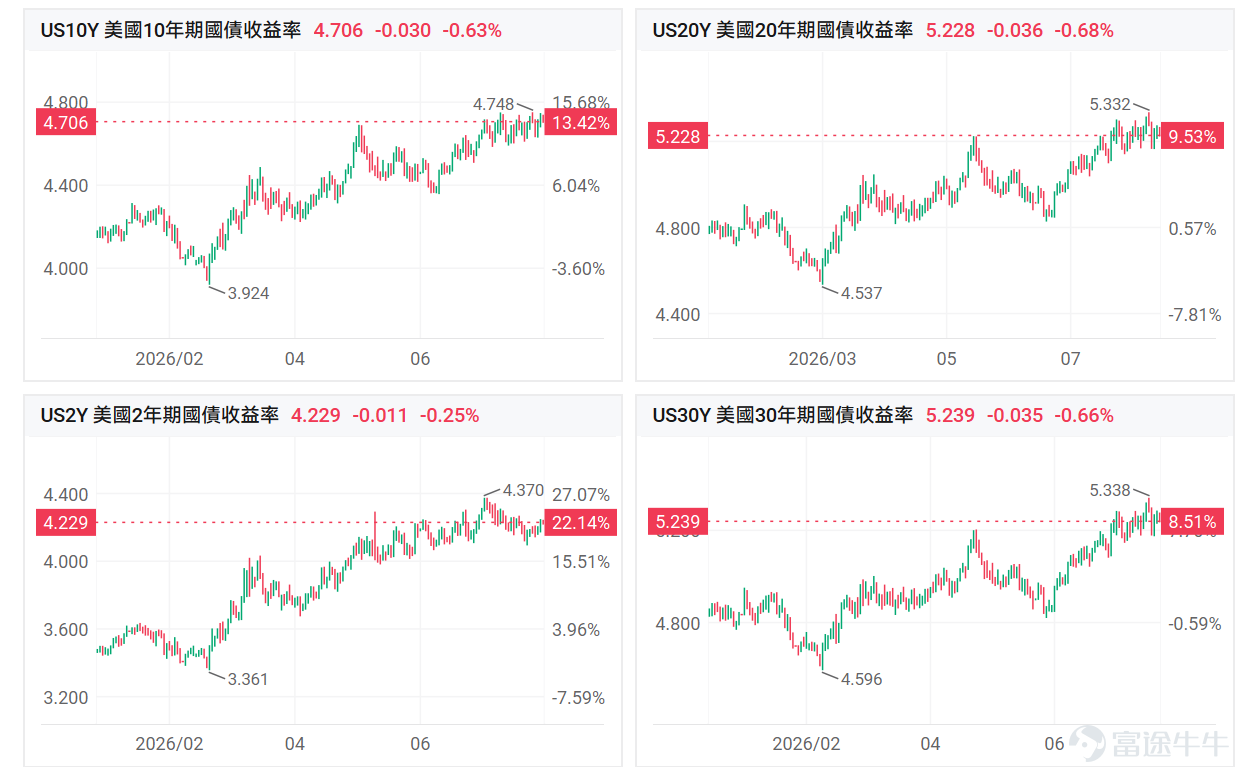
截至8月24日, $美國10年期國債收益率 (US10Y.BD)$ 升至4.706%, $美國30年期國債收益率 (US30Y.BD)$ 達到5.228%。長債價格遭到拋售,科技股隨之回調。美國財政部亦宣布,將10年至30年期美債的單次回購上限由20億美元至少提高至40億美元,試圖改善長債流動性。

--
--
--
市場最關心的問題是:美債為何突然下跌?美股這輪調整又會否演變成更大的流動性危機?
美債收益率為何飆升,美股為何下跌?
表面看,本輪美債下跌源於供給增加。第三季度美國財政部預計淨借入7390億美元,疊加科技巨頭發債融資,令市場擔心長期資金被大量債券爭奪。
但實際上,供給並未完全失控。第三季度近一半美債已於7月發行,且長債僅佔計劃淨發行規模約15%。
真正的問題是,投資者持有長債的意願下降。中金測算顯示,6月底以來,10年期美債收益率上升約34個基點,其中期限溢價上升約30個基點,而政策利率預期變化相對有限。
換言之,投資者並非不願持有所有美債,而是要求更高的回報,才願意承擔未來十年甚至三十年的不確定性。背後主要有三個原因:
1、美國財政赤字與長期債務供給持續增加;
2、沃什上任後的政策表態偏模糊,市場對美聯儲反應函數缺乏信心;
3、AI產業缺少新的盈利催化,市場開始重新審視科技巨頭的融資成本與投資回報。
對美股而言,美債收益率就是資產估值的「折現率」。長端利率越高,遠期盈利折算到今天的價值越低,因此高估值、交易擁擠的科技股最先遭到拋售。
這是一場流動性危機嗎?
目前看,還不是。
根據中金數據顯示,截至8月17日,SOFR-OIS利差仍處於低位,信用債利差僅小幅走闊;VIX約為15.84,MOVE美債波動率指數約為74.98,均未進入危機區間。銀行準備金佔總資產約11.7%,雖然不算非常充裕,但也沒有出現明顯短缺。
這說明目前的壓力主要集中在長端美債定價,而不是美元融資鏈條已經斷裂。流動性衝擊通常會造成劇烈波動,但央行或財政部提供流動性後便有望修復;真正的債務危機則需要高槓桿、抵押品貶值、被迫平倉與信用違約形成連鎖反應。
當前尚未看到這些信號。不過,如果美債下跌引發拋售,拋售又進一步推高收益率,仍需警惕負反饋演變成真正的流動性問題。
復盤美股6次調整:美債是導火索,但不是最終方向
據廣發證券統計,2023年以來,美股共出現6次較明顯調整,平均持續約40個交易日。 $標普500指數 (.SPX.US)$ 平均下跌8.8%,MAG7平均下跌13.4%, $費城半導體指數 (.SOX.US)$ 平均下跌17.6%。其中,美債多次成為行情調整的導火索,但收益率升降並不能單獨決定美股方向。

2023年以來美股幾次調整,流動性是觸發因素但未改變方向。流動性沖擊時,市場有階段性調整,但流動性問題解決后,市場重回原來的上行趨勢。
具體來看,美股2023年初以來的上漲趨勢中,共有6次調整。前面三次調整的主因都是來自流動性沖擊,包括2023年3月硅谷銀行事件、2023年三季度財政發債、2024年8月日元套息交易等,后面三次調整是流動性疊加宏觀擾動、關稅、地緣等外生沖擊,但AI產業趨勢仍在上行趨勢,因此市場并未改變上行方向。

因此,判斷科技股方向,第一性原理仍是盈利周期:產業盈利是分子,美債利率是分母,AI盈利持續上升時,美債利率走高通常只會帶來短期震盪;若AI盈利下修又遇上利率上升,才會形成真正的「分子、分母雙殺」。
這輪美債風波,如何才能真正結束?
市場需要看到三個信號。
第一,美債供給壓力逐漸下降。第三季度近一半發行已在7月完成,8月至9月的供給擾動有望減弱。財政部擴大長債回購,也能在一定程度上改善市場流動性,但其作用更偏向穩定市場,不能等同於QE。
第二,沃什重新建立政策可信度。市場不一定要求美聯儲立即轉鴿,但需要更清晰的通脹立場、加息條件及流動性支持框架。即將舉行的杰克遜霍爾年會,將成為重要觀察窗口。
第三,也是最關鍵的,AI重新證明投資回報。如果英偉達業績、雲廠商資本開支及大模型收入繼續超預期,盈利增長便有能力消化較高的融資成本,美債利率對科技股的壓制也會下降。
總體而言,這輪美債動盪暫時更像是期限溢價上升引發的估值衝擊,而不是系統性流動性危機。只要回購市場、信用利差及銀行準備金沒有失控,且AI盈利趨勢仍然向上,美債更多只是美股調整的導火索,而不是牛市終結的決定性因素。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(6)
發表評論
60
100