非農大超預期,9月加息懸念再起?
高瞻·每週利率分析 | PPI降溫、油價飆升、曲線熊陡,加息預期為何加速退潮?
第202622期
上期專欄我們拆解了非農爆冷如何逆轉加息預期,以及美聯儲主席沃什被動緊縮策略遭遇首次數據考驗的邏輯。本期將在此基礎上,進一步分析PPI與零售數據雙降溫如何加速加息退潮,以及油價飆升與曲線熊陡背後的定價悖論。
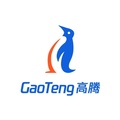
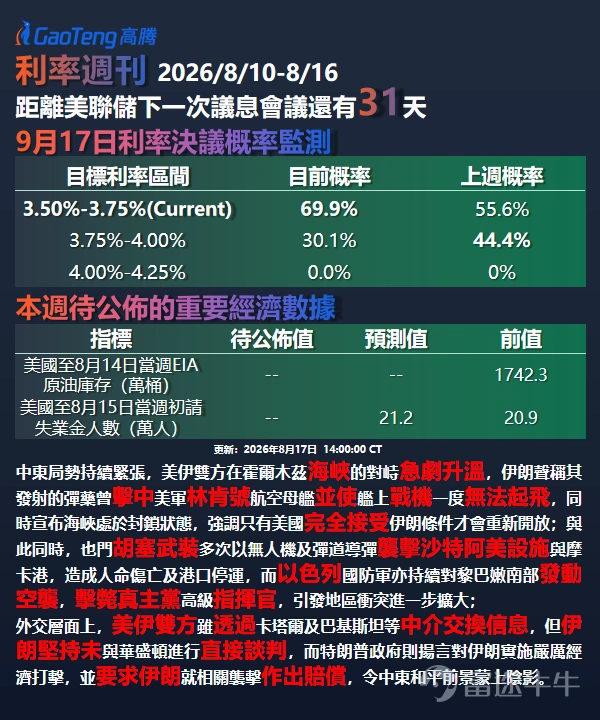
上週內,美國7月PPI增速超預期放緩、零售銷售意外下滑,9月加息概率從44.4%驟降至30.1%。
與此同時, $布倫特原油(現金)期貨主連 (2612) (BZmain.US)$ 飆升6.97%至84.21美元, $美國10年期國債收益率 (US10Y.BD)$ 上行至4.698%——油價上行與加息退潮並存,曲線呈現典型熊陡形態。
本文將從數據衝擊、曲線形態、日本央行加息提速三個維度,系統分析本期核心定價邏輯。
▌ FedWatch數據速覽
CME FedWatch(截至8月16日)顯示,距下次FOMC會議尚有31天,維持利率3.50%-3.75%概率為69.9%,加息至3.75%-4.00%概率為30.1%。
對比一週前(8月7日),加息概率曾達44.4%——僅七個交易日,加息預期從近半數退潮至不足三成。
驅動因素為7月PPI超預期放緩及零售銷售意外下滑,短端收益率顯著下行。
▌ PPI與零售雙降溫加速加息退潮
7月CPI全面符合預期、PPI增速放緩超預期,交易員將9月加息概率從48%連續下調至32%。
隨後零售銷售意外下滑,交易員進一步減少對2027年中期前加息超過一次的押注。
交易員已不再充分消化今年加息的情景——加息預期出清速度遠超此前數據窗口。
高盛預計美聯儲2026年全年維持利率不變,中信證券仍預計全年按兵不動,多家機構認同通脹降溫趨勢。
▌ 美聯儲動態:沃什削減透明度與鷹鴿對峙升級
沃什簽署道德協議完成金融資產剝離,同時被曝正考慮減少議息會議頻次及削減前瞻指引。
此舉被華爾街警告可能付出代價——減少溝通將壓縮市場對政策路徑的錨定能力。
美國總統特朗普公開確認與沃什頻繁通話,白宮官員稱無礙獨立性,但政治干預陰影持續擴大。
▌ 鷹鴿博弈焦點
鷹派:克利夫蘭聯儲主席哈瑪克重申現在必須加息,擔憂經濟過熱;波士頓聯儲主席柯林斯警告9月加息或箭在弦上。兩人鷹派立場未因數據降溫而動搖,但市場定價已與之脫節。
鴿派:芝加哥聯儲主席古爾斯比認為通脹數據略有改善,希望物價繼續好轉。其表態為加息退潮提供了官員層面的邊際支撐。
中間派:里士滿聯儲主席巴爾金稱加息各有理由,美國經濟仍保持韌性。沃什削減前瞻指引使中間派定價含義更加模糊。
▌ 重要數據:7月PPI與零售銷售
根據BLS及美國商務部的數據,PPI增速放緩幅度超預期,交易員將9月加息概率從38%下調至32%。
零售銷售意外下滑,交易員減少對2027年中期前加息超過一次的押注。
定價含義:交易員不再充分消化今年加息情景,短端收益率下行反映加息預期出清。
▌ 收益率曲線:熊陡歸來
上週曲線短端下行、長端上行—— $美國1年期國債收益率 (US12M.BD)$ 收於3.978%(-0.67%), $美國3年期國債收益率 (US3Y.BD)$ 收於4.253%(-0.27%), $美國5年期國債收益率 (US5Y.BD)$ 收於4.364%(+0.20%), $美國10年期國債收益率 (US10Y.BD)$ 收於4.698%(+1.05%), $美國30年期國債收益率 (US30Y.BD)$ 收於5.260%(+1.10%)。
短端反映加息預期退潮,長端則定價油價上行帶來的期限溢價擴張與財政可持續性擔憂。
關鍵利差走闊隱含市場對長端通脹風險的重新定價,與官員鷹派表態形成顯著偏離。
▌ 歷史視角
2023年10月油價飆升疊加經濟數據走弱,美債曲線同樣呈現熊陡,10年期收益率在供給衝擊下突破5%。彼時加息週期已近尾聲,長端上行持續約六週後回吐。
▌ 場景分析
場景一(9月按兵不動):加息概率進一步退潮至25%以下,短端補跌,曲線熊陡深化,黃金受益於實際利率回落。
場景二(9月加息):短端急升,曲線牛平反轉,黃金承壓。
當前偏場景一,但油價若持續上行可能逆轉通脹預期。
▌ 市場情緒速描
加息預期與油價上行並存,市場在通脹降溫與供給衝擊之間定價分裂。短端定價加息終結、長端定價通脹粘性——投資者對政策路徑信心持續動搖。
▌ 其他主要央行動態
中國央行:二季度貨政報告延續適度寬鬆基調,連續零投放並開展萬億元買斷式逆回購。7月增持黃金19.9噸至7608萬盎司,單月增幅創重啟購金以來新高。
日本央行:政府與央行就近期加息達成共識,9月緊縮概率達74%。日本央行行長植田和男暗示9月加息促成美日聯合干預,美日利差收窄預期強化。
澳洲聯儯:維持利率4.35%不變,澳洲聯儯主席布洛克稱通脹存上行風險。澳洲聯儯助理主席肯特認為政策已具緊縮性,進一步加息空間有限。
▌ 市場反應:油價飆升與加息退潮並存
布倫特原油飆升6.97%至84.21美元, $WTI原油期貨主連 (2610) (CLmain.US)$ 上漲5.72%至81.49美元, $黃金期貨主連 (2612) (GCmain.US)$ 微漲0.70%至4432.0美元。
油價上行本應強化加息預期,但市場將其定價為供給衝擊而非需求過熱——即期限溢價擴張而非基準利率路徑上修。
黃金漲幅受限反映長端實際利率抬升的壓制。
美債短端下行與長端上行並存,曲線熊陡定價供給衝擊與加息退潮的雙重邏輯。
▌ 寫在文末
本期核心定價邏輯為PPI與零售雙降溫加速加息退潮,曲線熊陡揭示短長端定價分裂。
投資者應密切關注8月底Jackson Hole年會沃什表態及9月FOMC會議——若通脹數據持續溫和,加息概率將壓縮至20%以下;若油價突破90美元,供給衝擊或逆轉通脹預期。
日本央行9月加息構成額外跨資產變量。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
3
1