聯儲局三年來首次加息!市場將如何應對?
期權sir拆熱點丨標普再創新高後,下一階段該關注什麼?AI、軟件與黃金正在重新排序
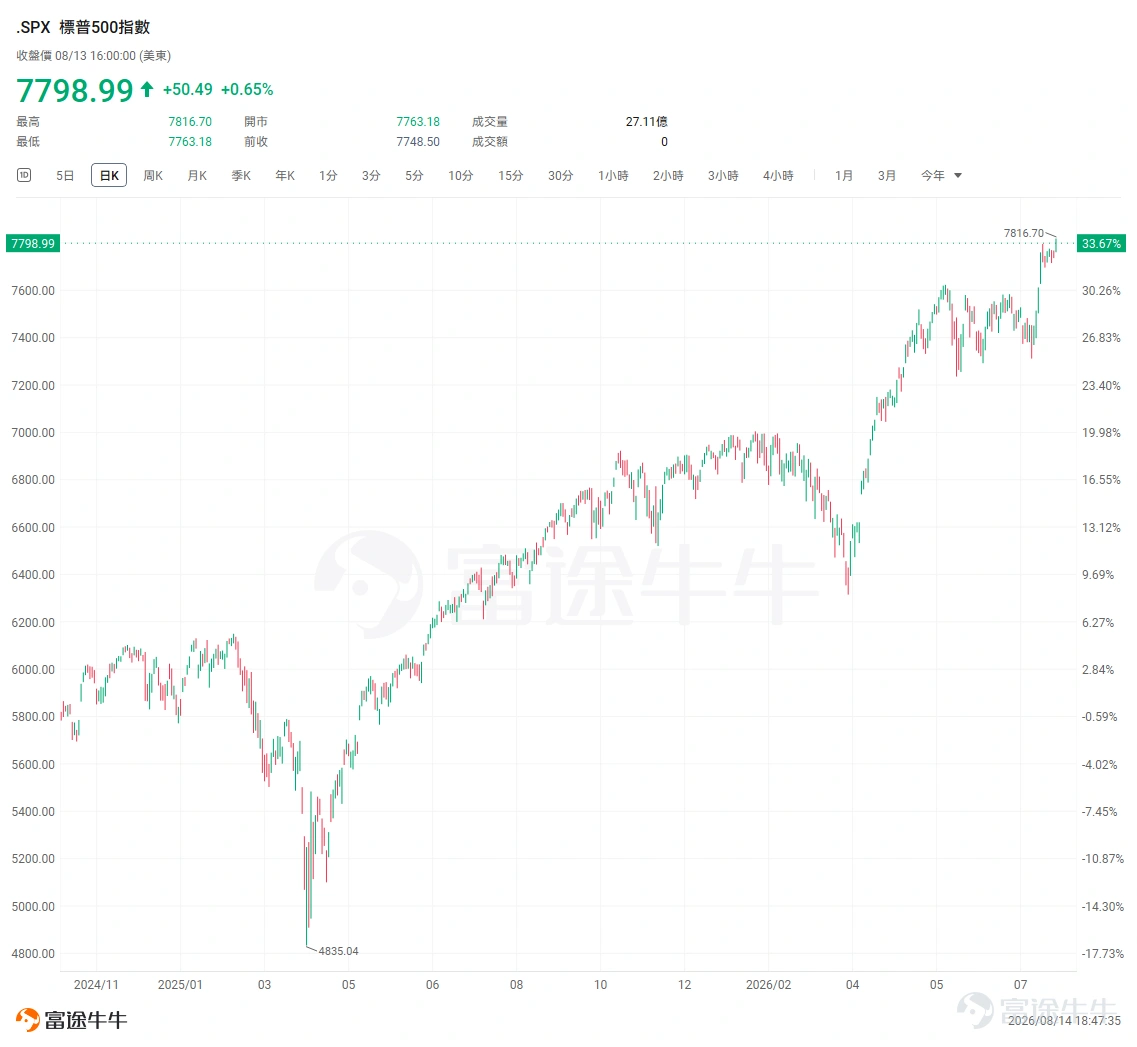
$標普500指數 (.SPX.US)$ 又回到了歷史新高。
8月13日,標普500上漲0.65%,收於7798.99點,再創歷史最高收盤紀錄; $納斯達克綜合指數 (.IXIC.US)$ 上漲0.81%。更重要的是,這輪創新高發生在7月底科技股經歷劇烈去槓桿之後。短短兩週,市場從擔憂AI交易瓦解、聯儲局重新加息,又迅速回到了交易盈利增長和宏觀壓力緩和。
華爾街對於指數本身依然偏樂觀。高盛此前已經將2026年底標普500目標位上調至8000點,預計今年EPS達到340美元,同比增長24%;摩根大通近期也把年底目標從7800點上調至8000點,同時將2026年EPS預測提高至365美元。高盛全球銀行與市場聯席主管Ashok Varadhan在8月7日進一步表示,美股在經歷7月的劇烈波動後,大概率仍會「緩慢走高」。
這意味着,當前討論市場已經不能只停留在「標普還能不能漲」。更值得關注的是指數新高背後的結構變化。
一、宏觀環境改善,下一階段真正要盯的是10年美債
這輪標普創新高,首先來自宏觀壓力的下降。
美國7月CPI同比從3.5%降至3.4%,核心CPI同比從2.6%回落至2.5%,環比上漲0.2%;隨後公佈的7月PPI環比持平,商品價格環比下降0.7%。雖然能源價格同比仍然偏高,但通脹繼續惡化的風險暫時下降。
這改變了市場此前最擔心的政策路徑。高盛Ashok Varadhan最新判斷也認爲,聯儲局2026年大概率不會繼續加息。
但接下來,僅僅「不加息」還不夠。對成長股而言,更重要的是長端利率能不能真正下來。
摩根士丹利目前預計, $美國10年期國債收益率 (US10Y.BD)$ 到2026年底可能逐步回落至約4.25%,2027年進一步降至4.20%左右,背後的假設是通脹逐漸緩和,同時Fed維持政策利率穩定。
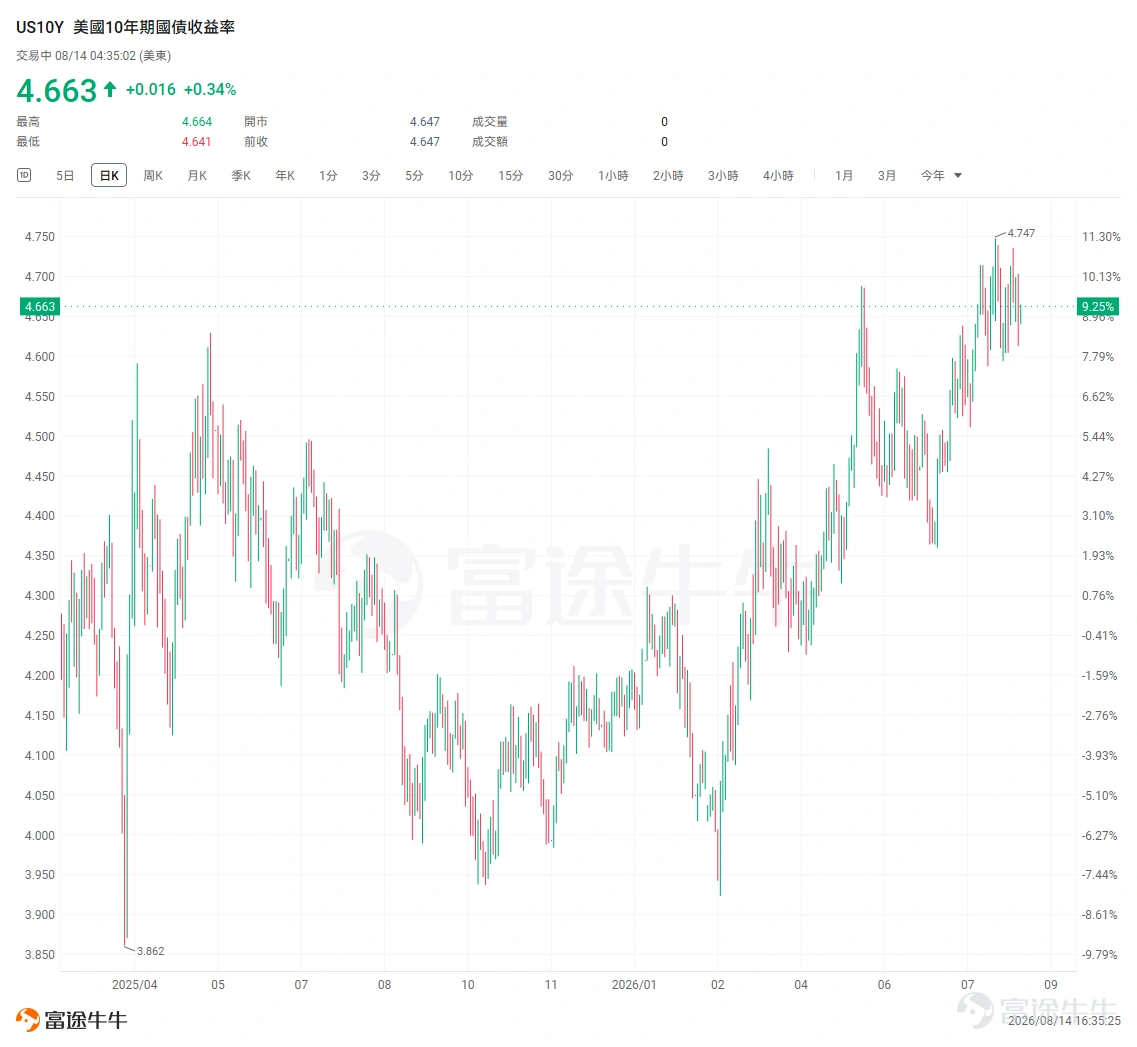
如果這個判斷兌現,市場將進入一個相對舒服的組合:經濟沒有明顯衰退,通脹壓力下降,長端利率緩慢回落。軟件等高久期資產獲得估值修復的空間會明顯擴大。若油價再次失控,10年美債重新向5%附近逼近,7月份的去槓桿邏輯則可能捲土重來。
二、AI還能做,但已經從「買整個賽道」進入盈利篩選
AI仍然是這一輪美股盈利增長最核心的來源。
高盛在上調標普500目標位時指出,2026年大型Hyperscaler資本開支市場一致預期已經達到7540億美元,同比增長83%,2027年進一步達到9050億美元。AI資本開支相關受益公司將貢獻今年和明年約一半的標普500盈利增長,其中半導體仍然是最直接的受益環節。
瑞銀的判斷甚至更積極。UBS CIO預計,2026年AI相關資本開支可能達到8200億美元,同比增長約68%,2027年接近9900億美元。同時,瑞銀預計半導體公司可能貢獻今年二季度超過40%的標普500盈利增長,費城半導體指數成分股2026年盈利增速甚至可能達到92%。
所以,7月底半導體大跌之後,有一點需要重新確認:市場擔心的是AI投資回報率,資本開支本身目前還沒有出現明顯拐點。
高盛資管7月份調研硅谷企業後的判斷也很值得注意。其投資經理Brook Dane認爲,企業AI應用已經開始從試驗階段向規模化部署過渡,頭部企業Token消耗量快速增加,計算資源仍然處於持續緊張狀態;隨着AI從訓練向推理擴展,需求會逐步擴散到ASIC、存儲、光通信等不同環節。
此前的邏輯很簡單:AI Capex增長,幾乎整個產業鏈都可以獲得估值提升。接下來市場會更挑剔。
投資者會逐漸追問:訂單還在不在上修?ASP還能不能漲?供需缺口有沒有縮小?AI收入增長能否逐步追上資本開支?
因此,AI仍然可以偏多,但策略需要從Beta轉向盈利確定性。
三、軟件估值修復,但分化預計加大
相比已經漲了很久的AI硬件,軟件更像下一階段值得提前觀察的方向。軟件的機會,本質上來自兩個方向的共振:此前AI衝擊預期過度悲觀,加上未來利率一旦下降,估值久期又會重新變得有利。
過去幾個月軟件板塊承擔了市場最極端的一輪悲觀預期。AI Agent和自動編程工具快速發展之後,投資者開始懷疑傳統SaaS的Seat收費模式能否長期維持。一季度軟件板塊甚至經歷接近萬億美元級別的市值蒸發, $ServiceNow (NOW.US)$ 、 $賽富時 (CRM.US)$ 、 $Adobe (ADBE.US)$ 等傳統龍頭都出現過深度回撤。
現在,這種預期正在鬆動。
8月13日,Silver Lake洽談收購 $Workday (WDAY.US)$ 的消息推動Workday單日上漲近18%。更值得注意的是,在消息公佈之前,Workday年內仍下跌約15%,較2024年高點低超過40%。對於軟件行業而言,這筆潛在交易提供了一個很重要的信號:當估值下降足夠多之後,成熟軟件公司的現金流、客戶關係和數據資產重新開始獲得產業資本認可。
摩根士丹利認為,市場對AI顛覆軟件行業的定價可能過度悲觀,但機會仍將高度分化。並點名以下標的,同時滿足這兩項條件的公司包括: $微軟 (MSFT.US)$ 、 $Palo Alto Networks (PANW.US)$ 、 $CrowdStrike (CRWD.US)$ 、 $Shopify (SHOP.US)$ 、 $Cloudflare (NET.US)$ 、 $ServiceNow (NOW.US)$ 、 $Datadog (DDOG.US)$ 和 $Snowflake (SNOW.US)$ ;Adobe和Workday面臨的挑戰相對更大。
近期高盛進一步強化了對Microsoft的判斷。8月初,高盛將微軟加入美國Conviction List。分析師Gabriela Borges認爲,AI投資正在逐步從「訓練和基礎設施建設」進入「如何讓AI真正進入企業工作流」的階段,而微軟同時擁有Azure、企業客戶關係以及Copilot入口,更容易將AI使用量轉化成收入。高盛預計微軟EPS增速可能從FY2027約12%逐步加速至FY2029超過20%。
軟件板塊可以修復,但很難出現傳統意義上的「整個SaaS一起漲」。更值得關注的公司,通常具備幾個共同特徵:現金流足夠強,產品深度嵌入企業核心流程,擁有難以複製的數據資產,同時能夠把AI變成新增收入來源。
四、黃金中長期邏輯還在,但華爾街已經從極度樂觀轉向「結構看多、短期謹慎」
黃金是另一個值得重新討論的資產。
今年 $黃金/美元 (XAUUSD.CFD)$ 經歷過非常劇烈的行情。1月底一度升至5594美元/盎司附近,此後伴隨中東衝突推升油價、Fed轉鷹以及美元走強,金價從高位最大回撤超過20%。但從6月底約3965美元的低位開始,黃金又已經反彈接近10%。
這裏的大行觀點也發生了非常明顯的變化。
高盛年初一度將2026年底黃金目標價提高至5400美元,但6月份隨着Fed減息預期大幅後移,又將年底目標下調至4900美元。高盛目前對黃金的表述非常清楚:結構性仍然看多,戰術層面更加謹慎。 原因在於高利率提高了持有黃金的機會成本,但央行儲備多元化、財政可持續性和地緣風險仍然構成中長期支撐。
美國銀行的判斷更加保守。BofA在7月把2026年黃金平均價格預測下調14%至4360美元,不過仍認爲,一旦Fed緊縮週期結束,黃金重新觸及5000美元仍然存在可能。
與此同時,黃金最大的結構性支撐又開始恢復。
世界黃金協會數據顯示,全球央行二季度淨購金達到289噸,創歷史同期紀錄。在一季度央行購金明顯放緩之後,這意味着官方部門需求仍然沒有消失。
所以黃金接下來更適合把它理解成組合裏的宏觀保險。如果油價穩定、經濟軟着陸、AI和軟件繼續上漲,黃金未必能夠跑贏股票;如果美國財政問題發酵,或者市場重新押注利率下降,黃金的吸引力會恢復。
五、下一階段,美股可能進入「盈利主線+估值修復」並存的行情
綜合來看,當前宏觀環境已經比7月份明顯友好。資金仍不會輕易離開AI,但投資機會正在從單一的半導體硬件,逐漸擴散到企業AI應用、軟件以及此前被高利率壓制的成長資產。
下一階段真正值得抓住的,可能就是這場輪動。
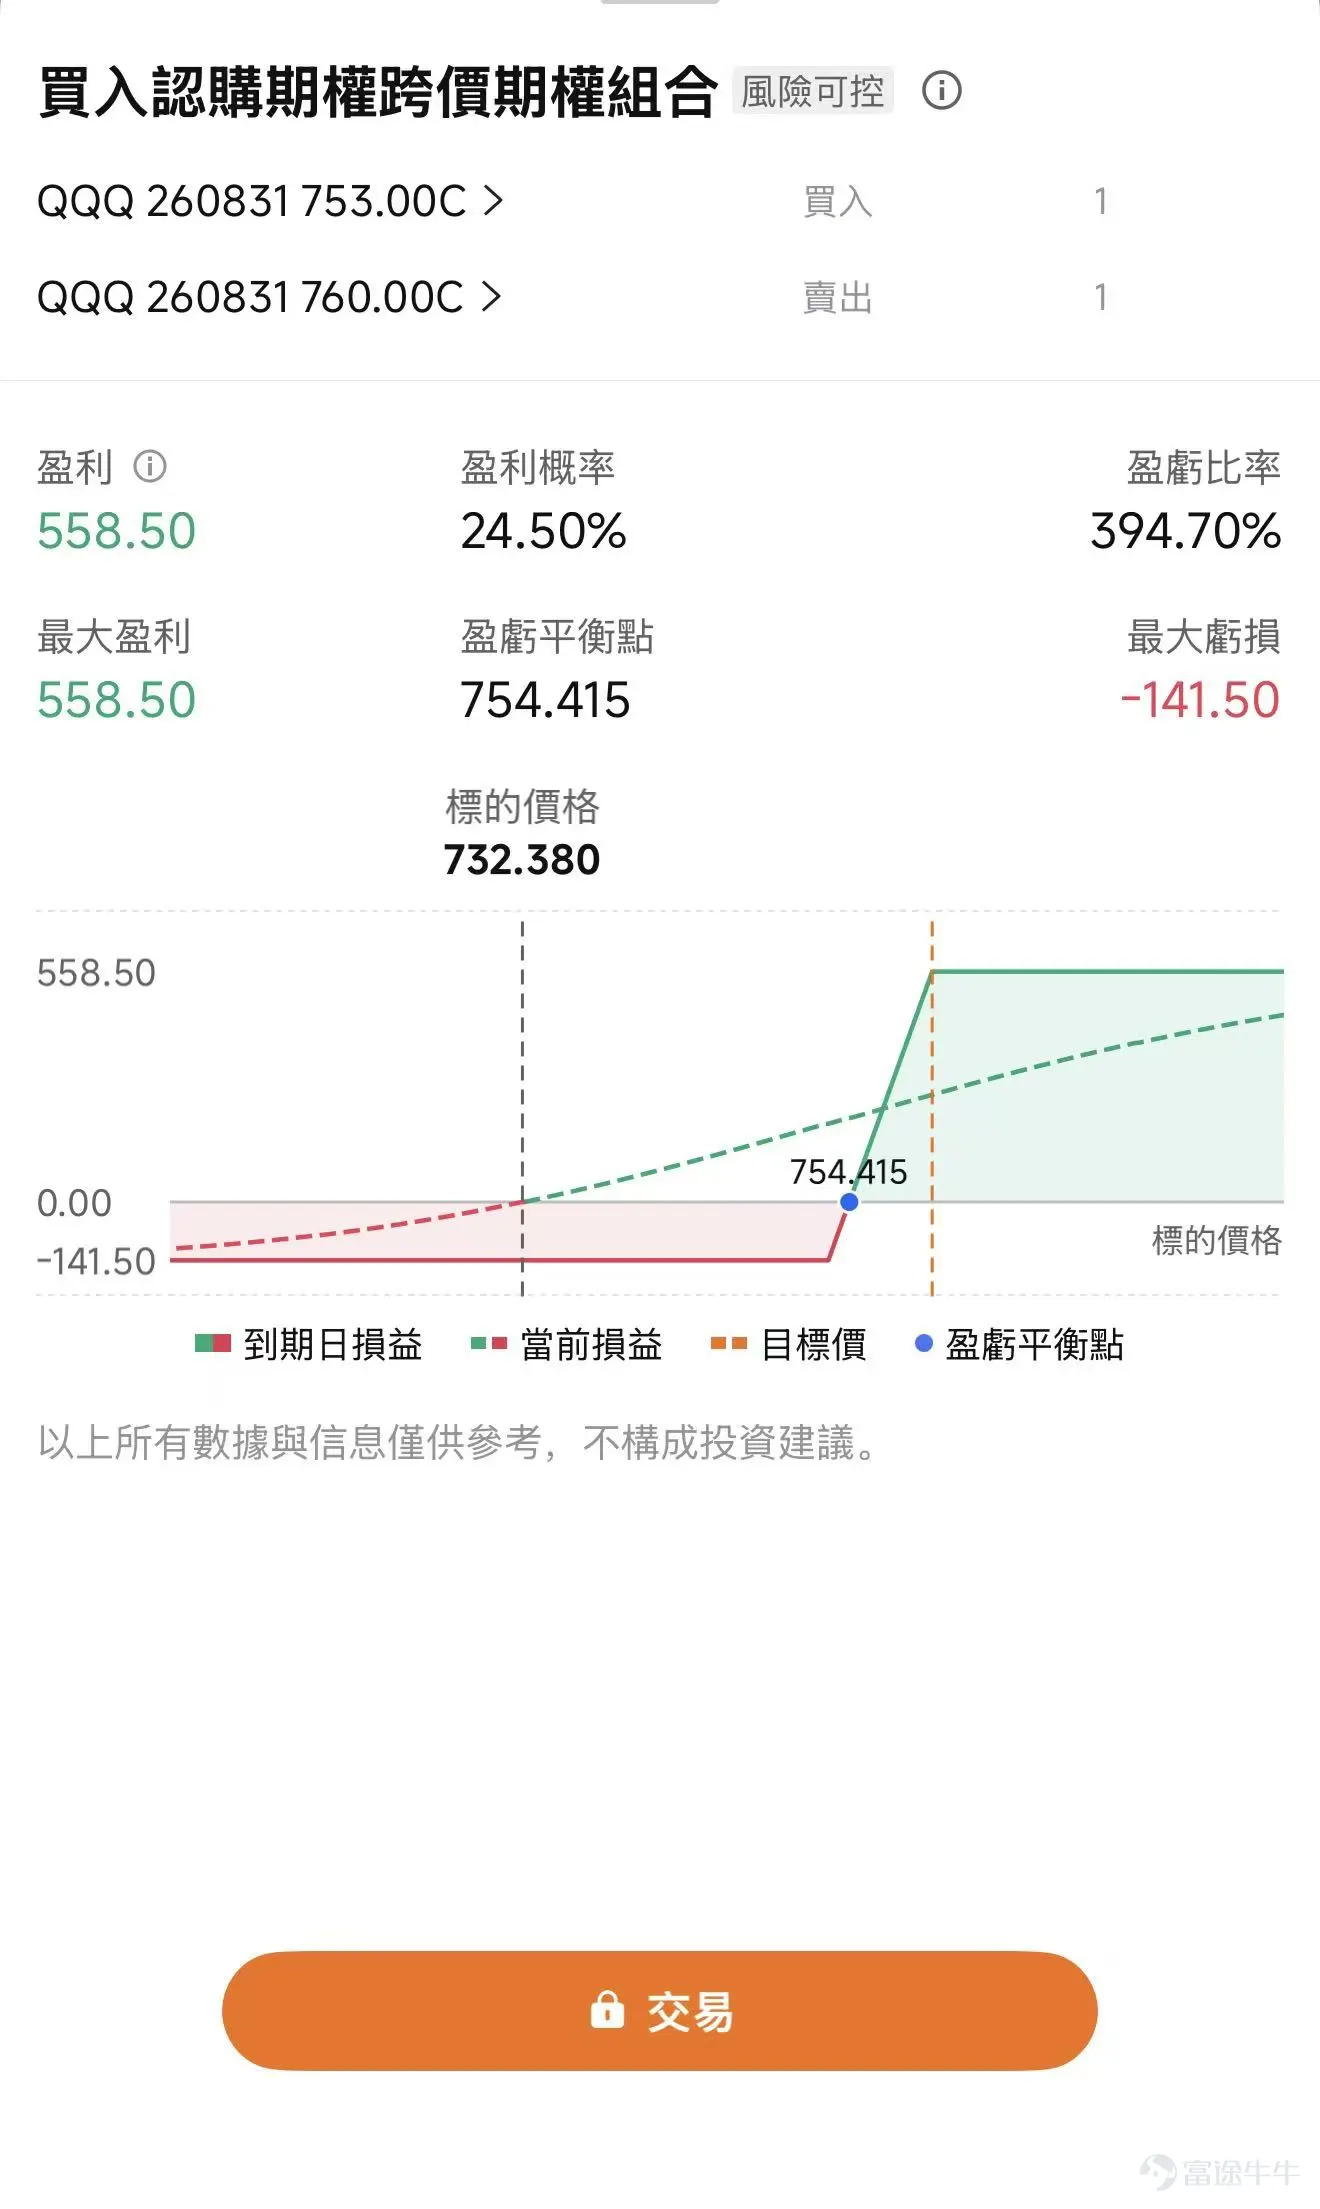
1、Bull Call Spread:基準情景下繼續看多指數
適合:認爲軟着陸仍是基準情景,標普還能繼續上漲,但擔心新高附近直接買Call成本和回撤風險的投資者。
Bull Call Spread本身是一個風險和收益都明確封頂的看多策略,可以買入一個接近平值或略虛值的SPY Call,同時賣出一個更高執行價的Call,通過賣出高執行價Call降低權利金成本。指數仍有向上空間,但在已經創新高之後,繼續出現類似此前單邊快速上漲的概率下降。因此,與直接裸買Call相比,Bull Call Spread更適合捕捉「緩慢創新高」的行情。
(下圖展示了該策略在到期日時的模擬盈虧情況,屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
2、 Bull Put Spread:高位震盪、溫和偏多
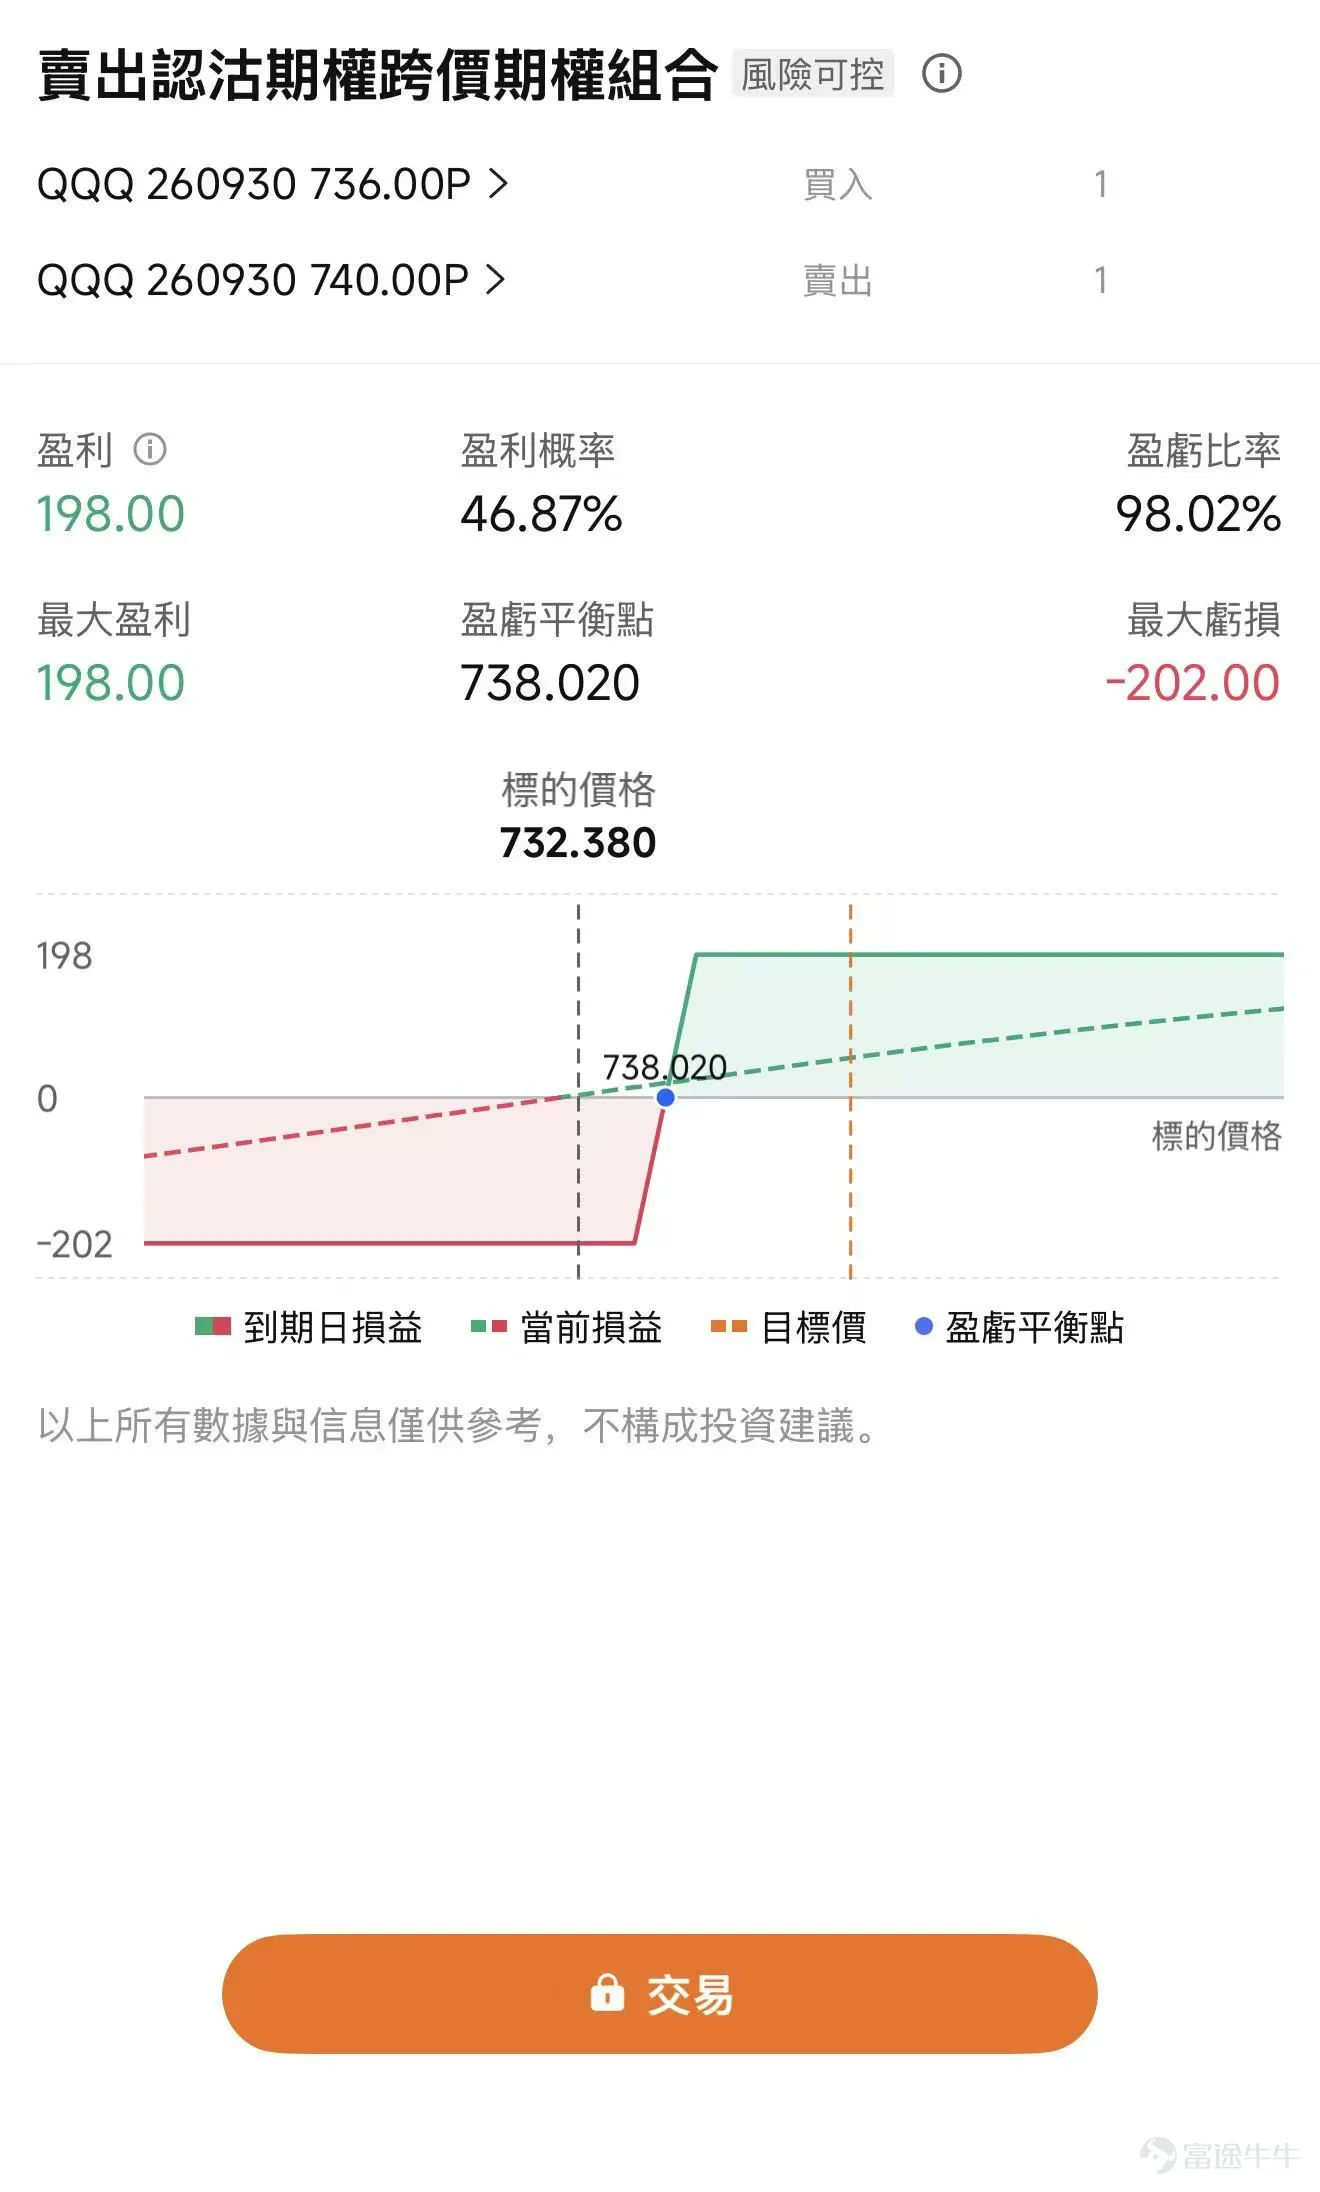
適合:認爲指數短期缺乏上行動能,但也不太可能大跌,更多是橫盤或小幅震盪,那麼 Bull Put Spread 很合適。指數已經創新高,繼續大漲空間可能有限,但宏觀環境暫時又不足以支持深度調整,因此可以通過賣出下方波動率獲取收益。
賣出一個較高執行價Put,同時買入一個更低執行價Put做保護。只要到期時標的價格維持在賣出Put的執行價之上,就可以賺取全部淨權利金。不需要指數繼續上漲,橫盤也能賺錢;同時最大虧損提前鎖定。
(下圖展示了該策略在到期日時的模擬盈虧情況,屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
最後,期權sir帶來一個小福利給牛友們,歡迎牛友們領取期權新手禮包
*本活動僅限HK特邀用戶參與,點擊了解活動詳細規則>>
期權風險提示:期權是一種合約,賦予持有人在某一特定日期或該日之前的任何時間以固定價格購進或售出一種資產的權利,但不承擔義務。期權的價格受多種因素影響,包括標的資產的當前價格、行使價、到期時間和引伸波幅。引伸波幅反映了市場對期權未來一段時間內的波動預期,它是由期權BS定價模型反推出來的數據,一般將它視爲市場情緒的指標。當投資者預期更大的波動性時,他們可能更願意爲期權支付更高的價格以幫助對沖風險,從而導致更高的引伸波幅。交易員和投資者使用引伸波幅來評估期權價格的吸引力,識別潛在的錯誤定價,並管理風險敞口。
免責聲明:本內容不構成任何證券、金融產品或工具要約、招攬、建議、意見或任何保證。買賣期權的虧蝕風險可以極大。在若干情況下,你所蒙受的虧蝕可能會超過最初存入的按金數額。即使你設定了備用指示,例如「止蝕」或「限價」等指示,亦未必能夠避免損失。市場情況可能使該等指示無法執行。你可能會在短時間內被要求存入額外的按金。假如未能在指定的時間內提供所需數額,你的未平倉合約可能會被平倉。然而,你仍然要對你的帳戶內任何因此而出現的短欠數額負責。因此,你在買賣前應研究及理解期權,以及根據本身的財政狀況及投資目標,仔細考慮這種買賣是否適合你。如果你買賣期權,便應熟悉行使期權及期權到期時的程式,以及你在行使期權及期權到期時的權利與責任。期權交易風險極高,並不適合所有投資者。投資者在參與任何期權交易策略前,應仔細閱讀《標準化期權的特徵與風險》。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
10
5