聯儲局三年來首次加息!市場將如何應對?
事件狙擊 | 美國7月CPI:短期利多與中期風險溢出
💡核心觀點
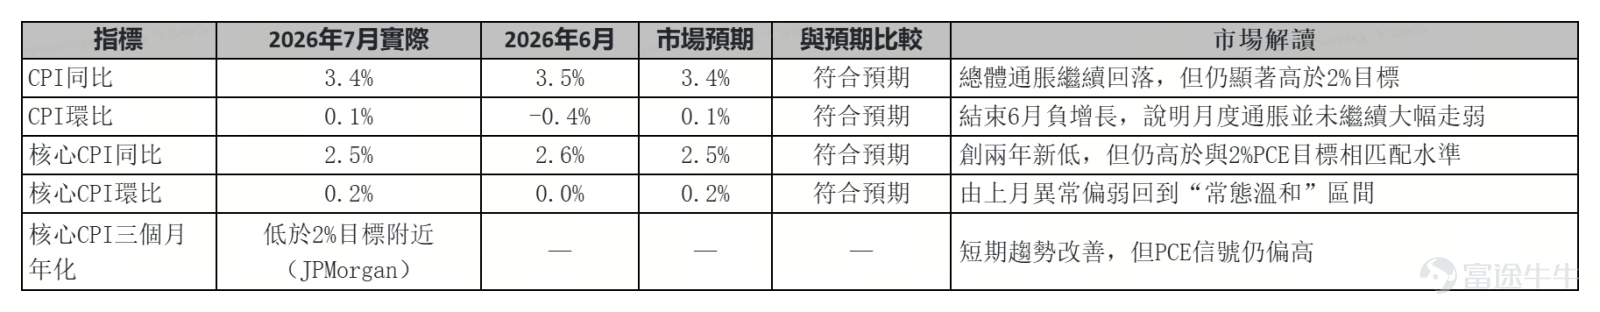
– 美國7月CPI同比3.4%、環比0.07%,核心CPI同比2.5%、環比0.22%,基本符合預期,通脹二次上行的尾部風險未兌現。
– 疊加7月非農淨減少2.3萬人,CME FedWatch顯示9月加息概率從48.4%降至42.1%,聯儲局沒有被迫在9月立即行動。
– 短端利率下行,長端受結構因素制約未同步回落;科技股領漲,黃金日內+1.5%爲最清晰受益資產。中期走勢仍取決於核心PCE路徑與私募信貸違約風險的演化。
一、CPI分項結構:能源壓低整體,內生通脹黏性猶存
圖表1:7月CPI數據與預測比較
資料來源:WIND,JPM,Fitch Ratings,Morgan Stanley
分項來看:
– 能源價格: 環比-1.5%(汽油-2.9%),爲整體溫和的主因
– 食品價格: 環比+0.1%,基本平穩
– 住房成本: 環比+0.1%,仍貢獻月度漲幅約2/3,黏性突出
– 航空票價: 環比+2.2%,服務價格重新抬頭
– 醫療保健服務價格: 環比+0.4%
小結: CPI溫和主要受益於能源拖累;內生通脹呈現"住房黏性+服務回升+商品企穩"的結構特徵。
二、政策含義:多數派按兵不動,8月數據爲關鍵變量
– 核心PCE仍在3.3%附近,大行預計月度環比0.22%
– 若能源反彈疊加服務回升,核心通脹卡在0.2%-0.3%區間,聯儲局仍可保留偏緊立場
– 本次數據不太可能改變7月FOMC三位異議委員立場,多數派亦不會轉向支持加息
– 對多數派而言,8月公佈的經濟數據才會影響決策
三、資產價格即時反應
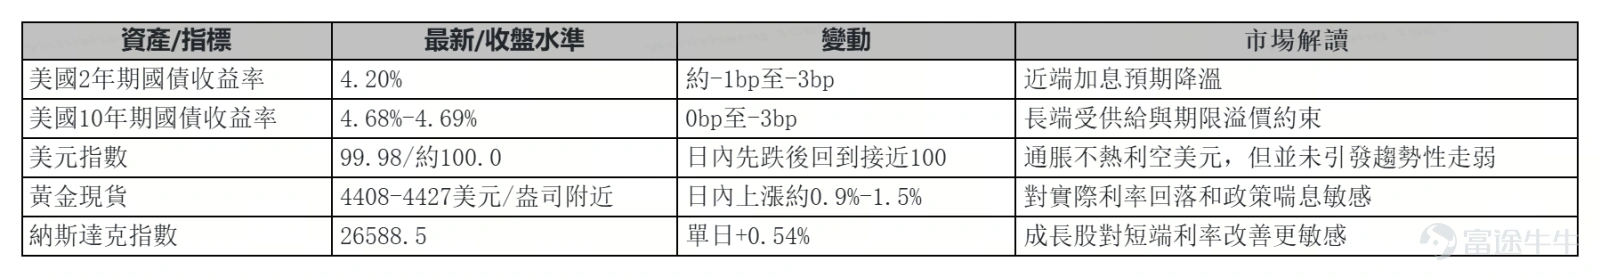
圖表2:CPI公佈後關鍵利率與市場價格的即時反應
資料來源:WIND,JPM,Fitch Ratings,Morgan Stanley
– 2Y美債: 收益率↓至4.199%,短端加息預期降溫
– 10Y美債: 持平4.686%-4.692%
– 30Y美債: ↑至5.25%附近,長端受財政赤字、國債供給、期限溢價、海外需求及AI資本開支融資等結構因素制約
– 美股: 整體上漲,科技領漲——成長股爲長久期資產,短端利率下修首先緩解估值壓力
– 美元: 一度走弱,收於99.98;長端利率仍高+套利+地緣風險支撐韌性
– 黃金: 日內+1.5%,短端利率↓→實際利率壓力減輕→持有成本下降
四、中期風險溢出
1. 宏觀層面:滯脹風險初現
– M2增速升至近6%,2026Q2 GDP降至1.5%
– 原油日供應缺口550萬桶
2. 企業信用層面:私募信貸違約加速
– 惠譽2026Q2數據:美國私募信貸違約率升至6%(Q1爲5.7%)
– 摩根士丹利預計,受AI顛覆軟件行業衝擊,直接貸款違約率可能攀升至8%
– 私募信貸規模達2.1萬億美元,大量資金來自半流動性工具
3. 潛在傳導路徑
若違約率突破臨界點,贖回壓力將快速傳導,引發雙重效應:
1. 避險需求激增: 資金從風險資產湧向黃金
2. 政策被迫轉向: 若系統性違約威脅金融穩定,聯儲局可能提前減息甚至重啓QE,實際利率下行將解除對金價的最大壓制
【投顧信息】
餘石麟 持牌中央編號:ATQ882
免責聲明
本報告由富途證券國際(香港)有限公司(「富途證券」)編制。未經富途證券事先以書面同意,本報告及其中所載的資料不得以任何形式(i)復制,復印或儲存,或者(ii)直接或者間接分發或者轉交予任何其他人作任何用途。 本報告內的資料來自富途證券在報告發行時相信為正確及可靠的來源,惟本報告並非旨在包含投資者所需要的所有信息,並可能受送遞延誤,阻礙或攔截等因素所影響。富途證券不明示或暗示地保證或表示任何該等資料或意見的足夠性,準確性,完整性,可靠性或公平性。因此,富途證券及其關連公司(統稱「富途集團」)均不會就由於任何第三方在依賴本報告的內容時所作的行為而導致的任何類型的損失(包括但不限於任何直接的,間接的,隨之而發生的損失)而負上任何責任。本報告之觀點、推薦、建議和意見均不一定反映富途證券或其關連公司的立場,亦可在沒有提供通知的情況下隨時更改,富途證券亦無責任提供任何有關資料或意見之更新。 本報告只為一般性提供數據之性質,旨在供富途證券之客戶作一般閱覽之用,而非考慮任何某特定收取者的特定投資目標,財務狀況或任何特別需要。本報告內的任何資料或意見均不構成或被視為富途集團的任何成員作出提議,建議或徵求購入或出售任何證券,有關投資或其他金融證券。亦不得解釋為購買或出售證券的要約或邀請。任何決定購買本研究報告中所提及的證券都應考慮到現有的公開信息,包括任何有關此類證券的招股說明書等。本報告所提及之產品未必適合所有投資者,閱覽本報告的人士應在作出任何投資決策時須充分考慮相關因素並尋求專業建議。 本報告提供給某接收人是基於該接收人被認為有能力獨立評估投資風險並就投資決策能行使獨立判斷。對部分的司法管轄區或國家而言,分發,發行或使用本報告會抵觸當地法律,法則,規定,或其他註冊或發牌的規例。本報告不是旨在向該等司法管轄區或國家的任何人或實體分發或由其使用。 香港的投資者若有任何關於富途證券研究報告的問題請直接聯系富途證券。本報告作者所持香港證監會牌照的中央編號已披露在報告首頁的作者姓名旁。主要負責撰寫本報告的分析員確認 (i) 本報告所表達的意見都準確地反映他/她對本研究報告所評論的上市法團的個人觀點; 及 (ii) 他/她過往,現在或將來,直接或間接,所收取之報酬沒有任何部份是與他/她在本報告所表達之特別推薦或觀點有關連的。分析員確認分析員本人及其有聯系者均沒有在研究報告發出前30 日內及在研究報告發出後3個營業日內交易報告內所述的上市法團及其相關證券。分析員本人或其有聯系者並未擔任本研究報告所評論的上市法團高級管理人員,也未持有其任何財務權益。本報告中,富途證券並無持有該上市公司市值的1%或以上的任何財務權益,在過去12個月內與該公司並無投資銀行關系。本公司員工均非該上市公司的僱員。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
2
2