繁體中文
返回
立即開戶
聯儲局三年來首次加息!市場將如何應對?
富途期權異動牛
參與了話題 ·

期權收租|美債收益率新高,AI雲龍頭NBIS失守200美元,高IV窗口如何把握?

一、NEBIUS:宏觀避險升溫,AI雲龍頭失守200美元
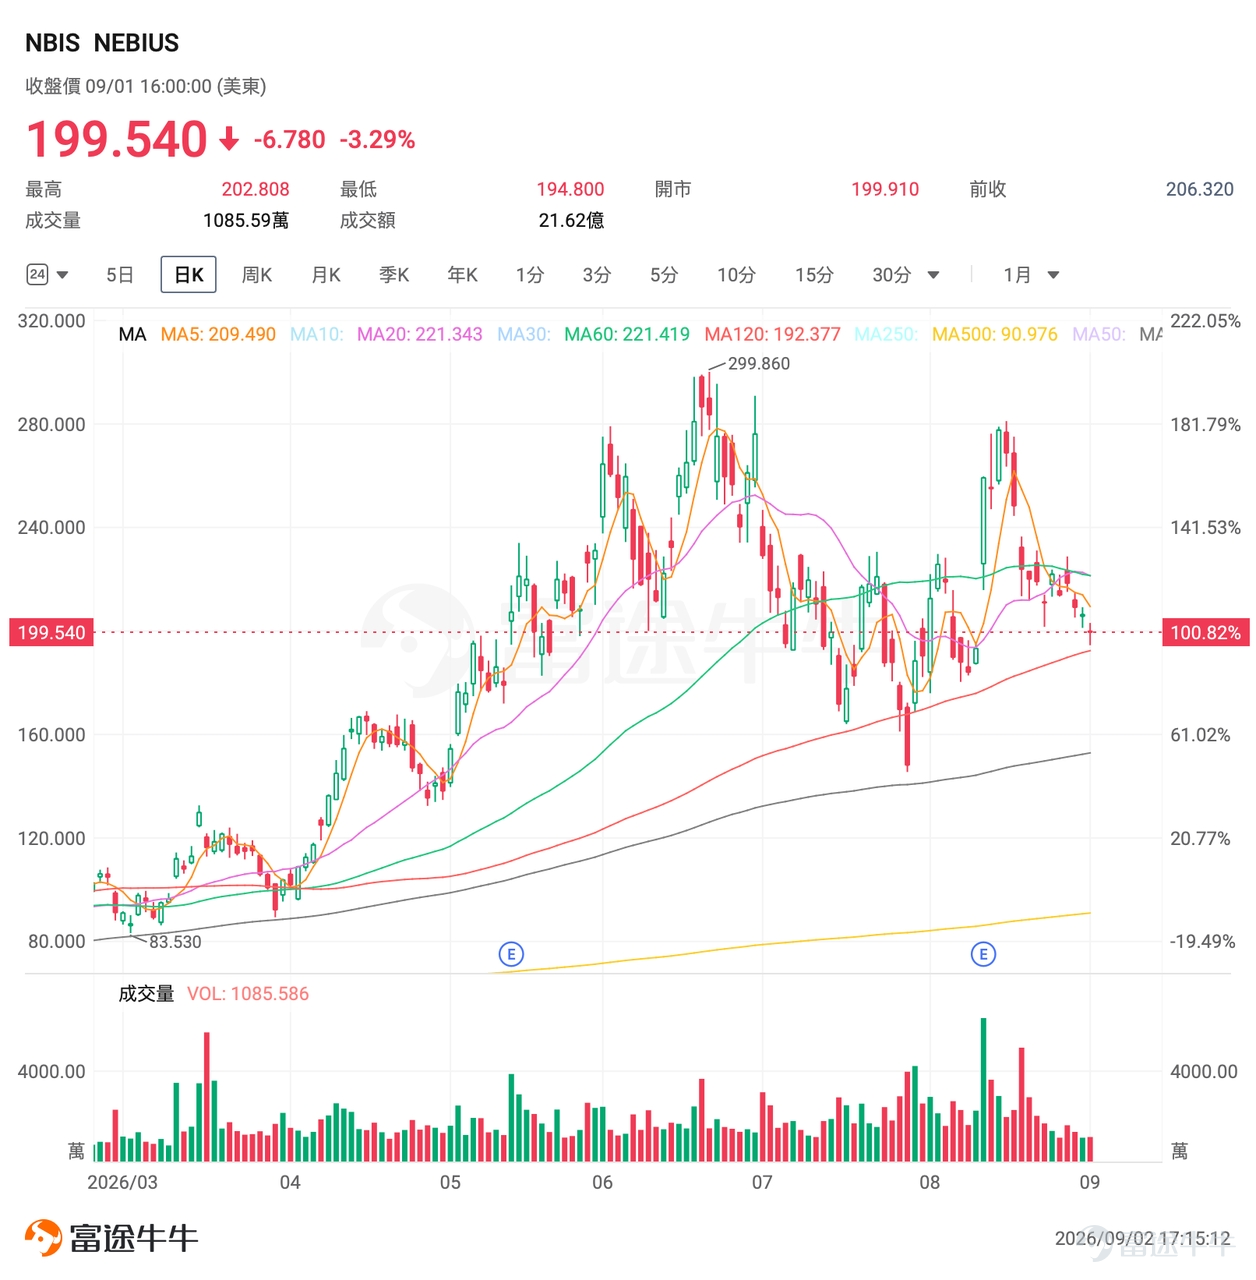
周二 $NEBIUS (NBIS.US)$ 收跌3.29%,報199.54美元,跌破200美元整數關口;當日成交額21.62億美元,成交量1085.59萬股,量比0.842,換手率4.80%。
一、NEBIUS:宏觀避險升溫,AI雲龍頭失守200美元 周二 $NEBIUS (NBIS.US)$ 收跌3.29%,報199.54美元,跌破200美元整數關口;當日成交額21.62億美元,成交量1085.59萬股,量比0.842,換手率4.80%。 技術面分析: NBIS在8月12日曾單日大漲34.14%、衝上259.20美元,此後轉入回調。8月末至9月初整體走弱,短線呈「沖高回落、跌破整數關」狀態。量能方面,9月1日量比僅0.842,成交較前期明顯收斂,顯示殺跌動能暫未進一步放大,但反彈同樣缺乏放量配合。 消息面解讀: 本輪下跌主要由宏觀風險偏好收縮驅動。核心壓制因素是美債收益率上行:美國10年期國債收益率升至2025年1月以來高位,疊加美聯儲主席沃什近期鷹派講話後市場提高加息押注,高估值科技股率先承壓;美伊衝突及霍爾木茲海峽油輪遇襲推高油價,通脹擔憂進一步壓制風險資產。 大行觀點: 機構評級以買入為主:83.33%買入、16.67%持有、無賣出;平均目標價307.67美元,區間224—410美元。高盛、...
技術面分析:
NBIS在8月12日曾單日大漲34.14%、衝上259.20美元,此後轉入回調。8月末至9月初整體走弱,短線呈「沖高回落、跌破整數關」狀態。量能方面,9月1日量比僅0.842,成交較前期明顯收斂,顯示殺跌動能暫未進一步放大,但反彈同樣缺乏放量配合。
消息面解讀:
本輪下跌主要由宏觀風險偏好收縮驅動。核心壓制因素是美債收益率上行:美國10年期國債收益率升至2025年1月以來高位,疊加美聯儲主席沃什近期鷹派講話後市場提高加息押注,高估值科技股率先承壓;美伊衝突及霍爾木茲海峽油輪遇襲推高油價,通脹擔憂進一步壓制風險資產。
大行觀點:
機構評級以買入為主:83.33%買入、16.67%持有、無賣出;平均目標價307.67美元,區間224—410美元。高盛、花旗維持買入,目標價分別為328、324美元。
二、賣方期權策略
IV分析
當前 $NEBIUS (NBIS.US)$ 隱含波動率約81.28%,絕對水平仍高,賣方權利金較為豐厚;不過IV歷史分位僅6.35%、IV rank約13.92%,說明相對該股此前的極端行情,期權定價已明顯回落。近端已實現波動率約139%,日內振幅較大,賣方在收取權利金的同時需控制倉位。
一、NEBIUS:宏觀避險升溫,AI雲龍頭失守200美元 周二 $NEBIUS (NBIS.US)$ 收跌3.29%,報199.54美元,跌破200美元整數關口;當日成交額21.62億美元,成交量1085.59萬股,量比0.842,換手率4.80%。 技術面分析: NBIS在8月12日曾單日大漲34.14%、衝上259.20美元,此後轉入回調。8月末至9月初整體走弱,短線呈「沖高回落、跌破整數關」狀態。量能方面,9月1日量比僅0.842,成交較前期明顯收斂,顯示殺跌動能暫未進一步放大,但反彈同樣缺乏放量配合。 消息面解讀: 本輪下跌主要由宏觀風險偏好收縮驅動。核心壓制因素是美債收益率上行:美國10年期國債收益率升至2025年1月以來高位,疊加美聯儲主席沃什近期鷹派講話後市場提高加息押注,高估值科技股率先承壓;美伊衝突及霍爾木茲海峽油輪遇襲推高油價,通脹擔憂進一步壓制風險資產。 大行觀點: 機構評級以買入為主:83.33%買入、16.67%持有、無賣出;平均目標價307.67美元,區間224—410美元。高盛、...
現金擔保看跌期權 / Cash Secured Put
賣出1張NBIS 20260918 175.00P,並預留足額現金用於潛在接貨。
一、NEBIUS:宏觀避險升溫,AI雲龍頭失守200美元 周二 $NEBIUS (NBIS.US)$ 收跌3.29%,報199.54美元,跌破200美元整數關口;當日成交額21.62億美元,成交量1085.59萬股,量比0.842,換手率4.80%。 技術面分析: NBIS在8月12日曾單日大漲34.14%、衝上259.20美元,此後轉入回調。8月末至9月初整體走弱,短線呈「沖高回落、跌破整數關」狀態。量能方面,9月1日量比僅0.842,成交較前期明顯收斂,顯示殺跌動能暫未進一步放大,但反彈同樣缺乏放量配合。 消息面解讀: 本輪下跌主要由宏觀風險偏好收縮驅動。核心壓制因素是美債收益率上行:美國10年期國債收益率升至2025年1月以來高位,疊加美聯儲主席沃什近期鷹派講話後市場提高加息押注,高估值科技股率先承壓;美伊衝突及霍爾木茲海峽油輪遇襲推高油價,通脹擔憂進一步壓制風險資產。 大行觀點: 機構評級以買入為主:83.33%買入、16.67%持有、無賣出;平均目標價307.67美元,區間224—410美元。高盛、...
機會篩選邏輯:
對於看好 $NEBIUS (NBIS.US)$ 有AI雲營收增長基本面支撐,長期景氣度仍在的投資者,短期受宏觀避險拖累、直接追高回撤風險大;可考慮賣出虛值Put可在震盪中收取較豐厚權利金,若回調至175美元附近,可按計劃以更低成本接貨布局。
備兌看漲期權 / Covered Call
持有100股 $NEBIUS (NBIS.US)$ 的同時,賣出1張NBIS 20260918 230.00C
一、NEBIUS:宏觀避險升溫,AI雲龍頭失守200美元 周二 $NEBIUS (NBIS.US)$ 收跌3.29%,報199.54美元,跌破200美元整數關口;當日成交額21.62億美元,成交量1085.59萬股,量比0.842,換手率4.80%。 技術面分析: NBIS在8月12日曾單日大漲34.14%、衝上259.20美元,此後轉入回調。8月末至9月初整體走弱,短線呈「沖高回落、跌破整數關」狀態。量能方面,9月1日量比僅0.842,成交較前期明顯收斂,顯示殺跌動能暫未進一步放大,但反彈同樣缺乏放量配合。 消息面解讀: 本輪下跌主要由宏觀風險偏好收縮驅動。核心壓制因素是美債收益率上行:美國10年期國債收益率升至2025年1月以來高位,疊加美聯儲主席沃什近期鷹派講話後市場提高加息押注,高估值科技股率先承壓;美伊衝突及霍爾木茲海峽油輪遇襲推高油價,通脹擔憂進一步壓制風險資產。 大行觀點: 機構評級以買入為主:83.33%買入、16.67%持有、無賣出;平均目標價307.67美元,區間224—410美元。高盛、...
機會篩選邏輯:
已持有正股的投資者,短期面臨宏觀逆風與技術破位壓力,又不願在低位直接賣出;可考慮賣出虛值的Call收取權利金降低持倉成本,若股價反彈至230美元上方被行權,相當於在目標價附近階段性止盈。
三、風險控制提示
雖然賣方策略勝率較高,但投資者仍需做好風險管理:
- 倉位管理是核心。賣方策略的最大風險在於黑天鵝事件,建議單一標的保證金占用不超過總資金的20%,不要為了追求權利金賣出超出自身承接能力的期權。
- 備兌看漲期權需關注移倉。當Covered Call被深度實值時,如果仍看好正股,可考慮買入平倉當前期權,同時賣出更遠月、更高行權價的期權,避免正股被低價強制賣出。
- 現金擔保看跌期權需警惕左尾風險。若股價因基本面惡化而大幅下跌,不應機械死扛,應根據風險承受能力止損或向下移倉。
善用期權賣方專區,了解賣出策略收益方案,賺取期權權利金!
投資者可打開富途牛牛>>市場>>期權>>賣方專區>>篩選,篩選適合自身風險偏好和投資需求的期權標的。
本文提供的期權案例篩選條件為:
股票篩選:市值>100億美元;IV>70%;期權總成交量>6萬張
期權篩選:到期日0-45天;價外機率>70%;回報率>2%;年利回報率>30%;成交量>100張
標的選取規則:按機率進行排序,優先選取機率高的標的。機率表示賣出該期權合約不被行權的概率,即價外概率。機率越大,表示被行權的概率越小,收穫穩定期權金的概率就越大。
期權賣方專區功能所有數據與信息僅供參考,不構成任何投資建議。
一、NEBIUS:宏觀避險升溫,AI雲龍頭失守200美元 周二 $NEBIUS (NBIS.US)$ 收跌3.29%,報199.54美元,跌破200美元整數關口;當日成交額21.62億美元,成交量1085.59萬股,量比0.842,換手率4.80%。 技術面分析: NBIS在8月12日曾單日大漲34.14%、衝上259.20美元,此後轉入回調。8月末至9月初整體走弱,短線呈「沖高回落、跌破整數關」狀態。量能方面,9月1日量比僅0.842,成交較前期明顯收斂,顯示殺跌動能暫未進一步放大,但反彈同樣缺乏放量配合。 消息面解讀: 本輪下跌主要由宏觀風險偏好收縮驅動。核心壓制因素是美債收益率上行:美國10年期國債收益率升至2025年1月以來高位,疊加美聯儲主席沃什近期鷹派講話後市場提高加息押注,高估值科技股率先承壓;美伊衝突及霍爾木茲海峽油輪遇襲推高油價,通脹擔憂進一步壓制風險資產。 大行觀點: 機構評級以買入為主:83.33%買入、16.67%持有、無賣出;平均目標價307.67美元,區間224—410美元。高盛、...
本內容僅供參考,並非及不應被視為邀約、招攬、邀請、建議買賣任何投資產品或投資決策之依據,亦不應被詮釋為專業意見。期權合約屬於衍生產品,並非適合所有投資者。閣下應就本身的投資經驗、投資目標、財政資源及其他相關條件,小心衡量自己是否適合參與該等買賣。
買賣期權合約的虧蝕風險可以極大。在某些情況下,閣下所蒙受的虧蝕可能會超過最初存入的保證金數額。即使閣下設定了備用指示,例如 「止蝕」或「限價」 等指示,亦未必能夠避免損失。市場情況可能使該等指示無法執行。閣下可能會在短時間內被要求存入額外的保證金。假如未能在指定的時間內提供所需數額,閣下的未平倉合約可能會被平倉。然而,閣下仍然要對閣下的帳戶內任何因此而出現的短欠數額負責。因此,閣下在買賣前應研究及理解期權,以及根據本身的財政狀況及投資目標,仔細考慮這種買賣是否適合閣下。如果閣下買賣期權,便應熟悉行使期權及期權到期時的程序,以及閣下在行使期權及期權到期時的權利與責任。「富途牛牛」是一站式金融投資交易平台,證券服務由富途證券國際(香港)有限公司提供。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
強
14
笑哭
1
愛心
1
瀏覽 9.5萬
舉報
評論
搶沙發
16
8