
港股風向標 | 港股持續震盪回調!9月修復空間有多大?
一圖前瞻 | 美團Q2業績週五出爐!外賣價格戰逐步收斂,經營修復拐點顯現?
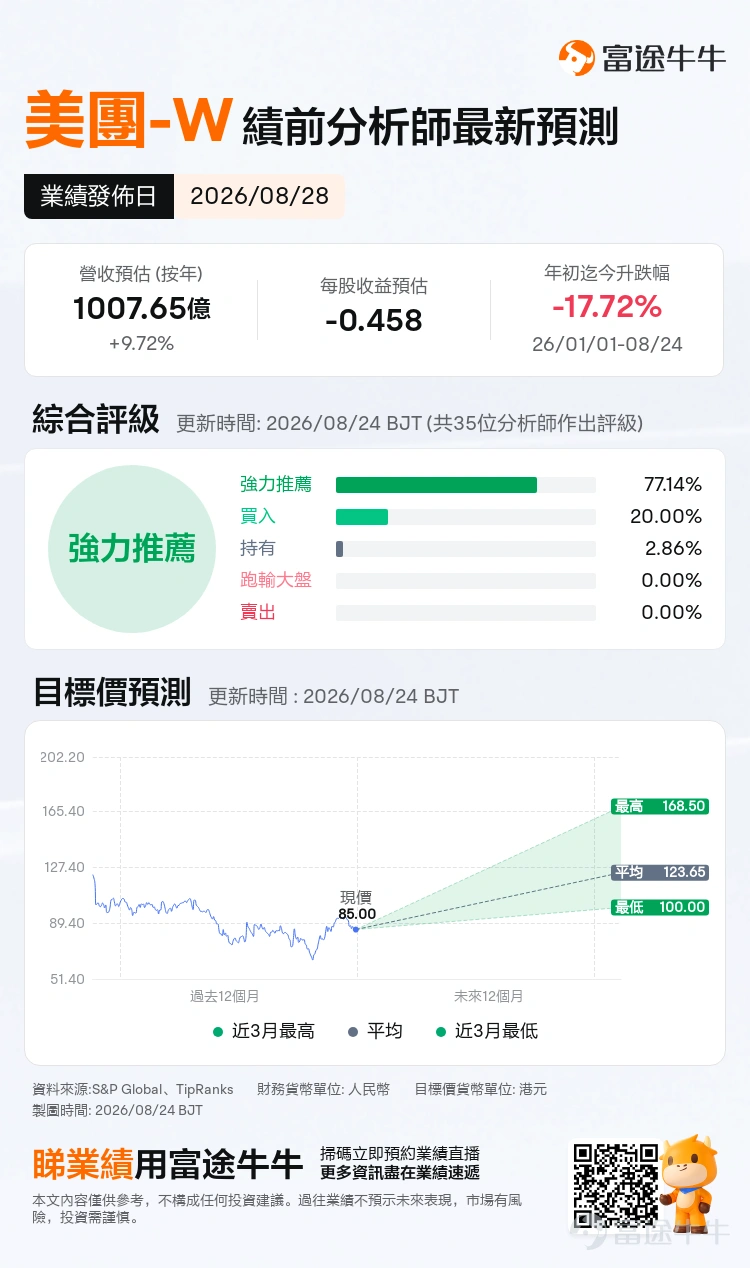
$美團-W (03690.HK)$將於北京時間08月28日發佈業績,機構預期美團2026Q2實現營收1007.65億元,同比增長9.72%;預期每股收益爲-0.458元。
上述數據使用的會計準則爲國際會計準則
經過近年高強度補貼消耗,2026Q1 美團已經實現顯著減虧,行業補貼非理性擴張得到約束,市場已經對 Q2 仍存在階段性虧損形成一致預期。對投資者而言,本次業績關注重點在外賣 UE (單位經濟模型)修復成色、到店利潤池韌性、海外業務投入、AI 投入與落地成效、管理層下半年經營指引等幾個方面,以此判斷下半年能否兌現盈利反轉,爲估值修復提供現實依據。
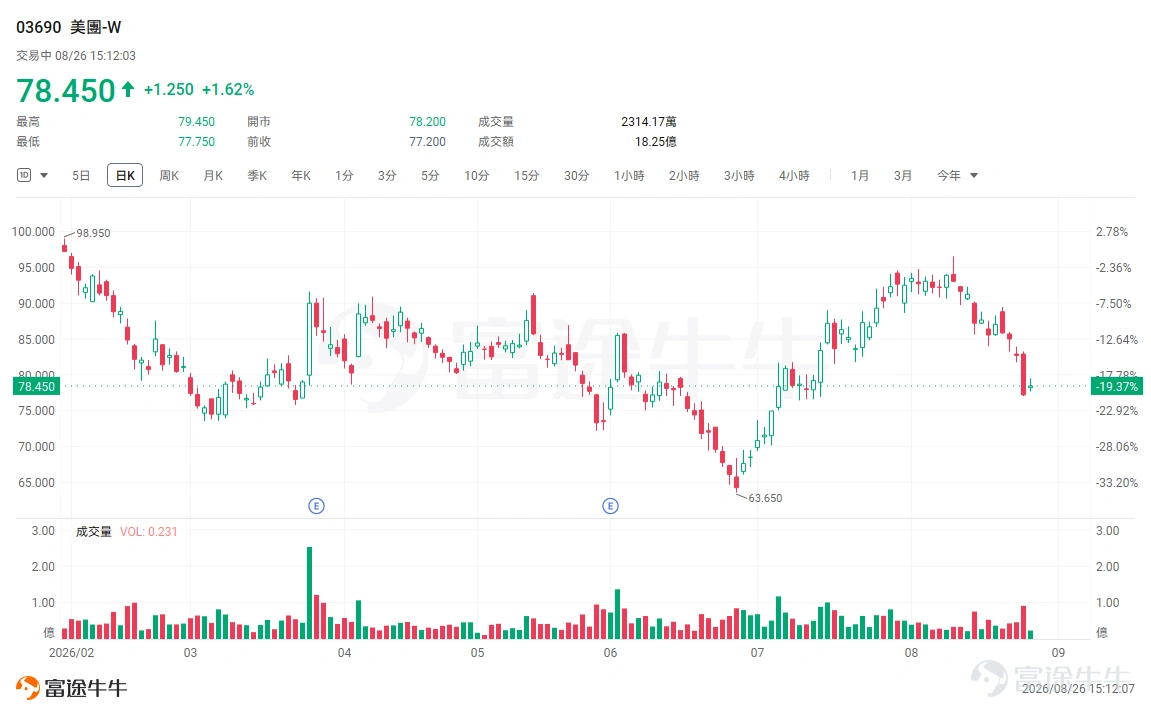
股價方面,自二季度以來,美團整體呈現震盪修復走勢。Q1 業績超預期曾推動股價短期反彈後持續承壓,伴隨市場對行業競爭邊際緩和、盈利修復預期重新定價,7 月之後股價震盪回升。截至發稿,回升至 78.5 港元附近。
即時零售:補貼退坡進行時,外賣盈利的結構性修復待驗證
經歷過去一年的價格戰消耗,行業競爭環境出現邊際變化。監管引導之下,行業非理性大額補貼得到約束,淘寶閃購、京東外賣整體全年預算沒有進一步加碼,季度高強度撒錢的現象有所收斂,競爭由單純補貼搶單,逐步轉向商戶運營、履約效率的比拼。美團外賣核心市場份額大體守住,但低價訂單佔比抬升,銷售營銷費用依然維持高位。
二季度爲餐飲消費傳統旺季,訂單規模有望實現同比提升,市場重點觀察補貼收縮之後訂單結構、用戶留存與 UE 改善情況。
本次業績中,投資者需重點鎖定兩大信號:一是銷售營銷費用的環比、同比變化,看補貼實際退坡的力度,驗證行業競爭烈度是否真正降溫;二是外賣 UE 改善幅度,區分旺季季節性紅利與結構性修復。
若 Q2 外賣單位虧損持續收窄,代表盈利修復路徑得到驗證;若 UE 改善不及預期,則意味着價格戰的後遺症仍在延續,盈利拐點時間會繼續後移。同時需要關注低價格帶訂單在補貼減弱後的留存情況,判斷份額的真實含金量。
AI 業務:從技術投入走向業務提效,短期成本與長期價值的權衡
美團堅持物理 AI的落地路線,將 AI 深度綁定本地生活履約、商家經營、用戶消費場景。
美團 Q1 研發費用達到70億元,同比增長22%,王興強調這筆投入重點用於AI在實際場景中的落地。今年6月,美團發佈新一代基礎大模型LongCat-2.0,C 端 AI 助手 「小團」 已經全量覆蓋吃喝玩樂全場景;B 端 「智能掌櫃」、CatPaw 商家 AI Agent 持續擴容,幫助商戶完成經營分析、營銷策劃;同時 AI 調度系統持續優化外賣配送效率,無人機配送在海內外多城常態化落地美團。
海外業務:中東盈利曙光顯現,巴西保持審慎擴張
國內業務減虧的背景下,Keeta 海外業務依舊是重要的增長敘事,但同時也帶來資本開支壓力。當前 Keeta 呈現明顯分化:中國香港市場已經實現盈利;沙特等中東 GCC 市場客單價高、用戶付費意願強,UE 持續改善,市場期待沙特區域儘快實現單元盈利,同時 Keeta 逐步向阿聯酋、卡塔爾等海灣國家拓展,但整體市場人口天花板有限,難以單獨驅動大盤增長。
巴西市場市場空間巨大,但本土龍頭 iFood 佔據絕對主導,滴滴也在當地佈局外賣業務,競爭烈度極高。美團管理層多次表態看好巴西長期潛力,但不會倉促大規模投入,優先做好前期調研與團隊搭建,不會盲目燒錢換規模。
此前管理層提示 2026 年新業務整體虧損不會較 2025 年顯著擴大,這就意味着 Keeta 海外新增投入,需要依靠國內新業務板塊減虧來對沖。本次業績重點觀察三點:
1、中東市場 GMV、UE 改善進度,沙特距離盈虧平衡還有多遠;
2、Keeta 整體虧損規模,是否恪守全年虧損指引;
3、巴西市場最新的開城節奏與資本投入規劃,警惕超預期擴張帶來的虧損放大風險。
此外中東地緣局勢帶來的履約成本、牌照風險依舊是不可忽視的變量。
減虧趨勢已現,盈利反轉尚待實錘
自 2024 年高點回落之後,市場交易的核心邏輯從高增長轉向 「虧損收窄、盈利回歸」。Q1 已經完成大幅減虧,市場一致性預期是:2026 下半年有望迎來核心本地商業的盈利修復。而 Q2 處於承上啓下的關鍵季度,是驗證減虧趨勢能否延續的重要窗口。
如果 Q2 外賣 UE 持續修復、到店利潤率企穩、新業務虧損可控,疊加管理層給出樂觀的下半年指引,市場會提前交易盈利反轉預期,推動估值修復。反之,如果各項業務改善不及預期,那麼盈利拐點將會繼續延後,股價會繼續承壓。
機構對美團二季度業績給出偏積極的預判,但在盈利修復的持續性上仍存在分歧:
高盛:目標價上調至 123 港元,預計 Q2 營收同比 + 10%,核心本地商業調整後 EBIT 同比大幅改善,外賣單位經濟效益持續修復,上修外賣中長期單均盈利假設。
花旗判斷業績有望符合或小幅超預期,看好外賣 UE 修復速度,維持買入、目標價 113 港元;在監管部門對補貼及競爭的監管下,該行認爲外賣業務單位經濟效益或較預期恢復得更快,有望帶動業績向好。
摩根大通則表示,美團第二季業績穩健及管理層對下半年展望正面。到店服務盈利率在與抖音的理性化競爭下持續改善,以及社區團購服務成本優化。
但方向已經比較明確:市場開始從「美團什麼時候停止虧損」,轉向「美團盈利修復到底能走多快」。


風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
18