拼多多經調整利潤超過預期,生態投入開始被買單?
拼多多利潤傲視群雄,黃崢堪稱「商業之神」
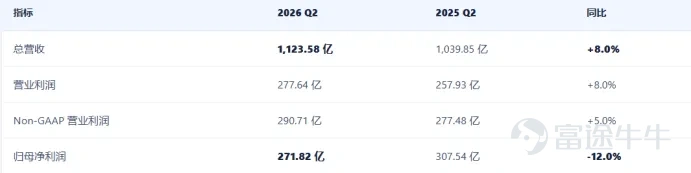
據新華財經、央廣網等權威媒體報道,8月24日拼多多正式對外披露2026年第二季度業績。公司二季度平台營收達到1124億元,歸母淨利潤272億元。放眼整個國內電商賽道,行業已經告別高速增長的增量時代,存量博弈成爲市場主基調。

圖源:雪球
這份利潤數據足夠亮眼,但光鮮業績的另一面,平台同樣繞不開商家生態治理、合規轉型的現實考題。高盈利與風控建設並行的現狀之下,拼多多正在摸索高質量發展的路徑,企業今天的諸多選擇,依然能看到創始人黃崢早年搭建的商業框架留下的影子。
利潤資產,硬實力
電商大環境整體走弱,很多同行都出現了利潤收縮的狀況,但是拼多多依然交出了盈利的成績單。營收再創新高,盈利保持高額水平,這不只是短期季度的偶然爆發,更是它所採用的商業模式以及資產結構共同產生的結果。
首先,盈利水平跑贏同行,交易底盤支撐利潤釋放。橫向對比國內三大電商平台,拼多多一個季度就實現了272億人民幣的淨利潤,同期阿里淨利潤約105億,京東更是隻有51億。同時拼多多擁有多年積累下來的社交電商模式以及大量的產業帶,爲商家入駐搭建起交易基礎。在目前整個消費市場都比較保守的情況下還能保持這麼高的利潤率,也側面印證這套社交電商模式依舊具備較強的市場生命力。

圖源:拼多多二季度業績

圖源:阿里巴巴二季度業績
其次,手握巨額現金儲備,零有息負債降低經營風險。截至今年6月末,拼多多現金、現金等價物及短期投資合計規模達4564億人民幣,並且沒有利息支出。這樣的財務狀況使得公司具有很強的風險抵禦能力,在國內市場消費出現週期性變化,或者海外市場因地緣因素而產生不確定性的條件下,充足的現金流可以起到一定的緩衝作用。
最後,資金儲備打開戰略空間,爲長期業務投入托底。四千多億的可動用資金,不只是抵禦風險的安全墊,同樣也是企業擴張的彈藥庫。不管是Temu海外市場持續深耕,供應鏈數字化改造,還是技術層面的研發投入,都需要持續的資金輸出。充足的現金流,給拼多多中長期戰略落地提供現實條件,不用爲短期生存問題束縛手腳。
商家生態,待破局
平台GMV、利潤持續向上,如何平衡消費者權益、平台收益、商家生存空間,已經成爲拼多多現階段必須直面的結構性難題。
其一,低價算法導向之下,部分中小商家陷入有量無利困境。多家財經媒體實地調研後發現,平台長期的低價競爭導向,疊加僅退款這類消費者保障機制,一部分中小商家經營壓力陡增。流量獲取成本不斷抬升,售價被持續壓低,不少店鋪銷量數字可觀,但是算完各項開支之後實際利潤微薄。中小商家是拼多多低價優勢的根基,如果商家群體盈利持續受損,供應鏈活力就會被慢慢消耗。
其二,平台啓動專項治理,着手化解生態內部矛盾。高速擴張階段,重規模輕均衡是很多互聯網平台的通病。對於商家提出的集中反映的問題,平台採取了一系列專項治理措施,並且修改了不符合實際的規定以減輕商戶經營的壓力。
其三,千億扶持計劃落地,生態修復仍要看實際執行效果。除了規則改變以外,拼多多也推出了千億商家扶助計劃,並且會減免服務費用以及退回一部分廣告費用等舉措來間接地幫助商家。由原來的只注重規模的發展轉爲現在的兼顧各方的利益,在此過程中拼多多實現了由粗放型發展向精細化發展的轉變。但是政策文件只是一方面的工作,最終成效,仍要看後續落地執行力度。

黃崢智慧,築底座
黃崢已經退居二線,不再直接參與拼多多的經營管理工作了,但拼多多不少重大戰略,依然延續黃崢時期奠定的思想底色,這套理念也成爲企業發展重要的精神支柱
一是踩準時代窗口,完成極具傳奇色彩的創業歷程。1980年出生於杭州的黃崢,2004年加入谷歌,2015年創辦拼多多,僅僅三年時間就帶領企業登陸納斯達克。2024年,黃崢以486億美元身家登頂中國首富。這份創業成果,不單單是時代紅利饋贈,更來自他對下沉市場、產業帶供應鏈機會的精準捕捉。
二是堅守「本分」價值觀,把成本效率刻進企業基因。黃崢給拼多多留下最重要的東西就是這個價值觀念和對於成本效益的不懈追求。拼多多並不推崇浮華的品牌營銷,而是把更多的資源用在了對供應鏈、產業帶進行升級改造上,「本分」的理念一直都在拼多多的發展過程中起着作用。
三是選擇急流勇退,兼顧商業回報與社會價值。在事業到達頂峰的時候,黃崢選擇退居幕後,將大額股份設立公益基金,投向食品科學、生命科學相關研究。同時推動國內製造企業數字化轉型,助力工廠打通線上銷路。這種隱於幕後的長期主義,讓企業追逐商業利益的同時,也承擔起產業升級的社會責任。
未來錢景,不可限量
當下拼多多已經擁有強悍的盈利能力,而面向未來,國內業務迭代疊加海外市場擴張,還會持續釋放增長潛力。新拼姆自營品牌推進,Temu全球化跑通,一套橫跨海內外的商業體系正在成型。
第一,國內主站充當現金牛,收入結構發生轉變。國內市場依舊是拼多多的基本盤,千億扶持計劃持續穩固供應鏈根基,交易服務費已經超過了廣告費用,成爲公司最重要的收入來源之一。隨着收入結構的變化,意味着拼多多的盈利模式也發生了改變,更多的利潤來自於真實的商品流通之中,在國內市場源源不斷地產生穩定的現金流之後再投入到其他的創新項目當中去。
第二,海外履約體系持續完善,Temu盈利拐點越來越近。Temu已進入快速發展階段,在全球各地建立了自有的倉儲網絡,並且在半托管模式上進行了不斷的摸索和完善,這都爲降低整體履約成本打下了基礎。以前海外業務主要是擴大市場規模,而現在隨着運營管理能力提高之後,Temu盈利的可能性也在逐漸增大。
第三,打通國內生產全球銷售閉環,長期增長想象空間充足。國內成熟的產業帶供應鏈,對接海外海量消費流量,拼多多已經搭建起完整的商業閉環。供應鏈優勢與全球化流量互相賦能,疊加四千多億的現金儲備加持,這家電商巨頭,還會在全球電商賽道繼續爭奪市場份額。

圖源:廣發證券發展研究中心
結語
拼多多二季度業績是一份盈利能力亮眼、同時持續推進合規建設的成績單,顯示出這套商業模式具有很強的變現能力的同時,也證明了它存在的合理性,並不是單純依靠賬面上的數據來支撐自己的存在價值。與此同時,除了營收和利潤之外,公司還要考慮商家生態平衡,以及監管系統的完善程度等等,這些問題是企業發展過程中的重要環節。
在黃崢的長期主義底色下,拼多多除了有很強的盈利能力,還維護了行業的健康發展,除了一套效率至上的商業模式外,也體現出一種兼顧商業利益和社會責任的發展理念。一方面它通過提高自身競爭力來獲取更多的利潤空間;另一方面它也在努力改善商業生態問題,這正是互聯網巨頭由野蠻生長到規範發展的體現。
未來的趨勢是伴隨着供應鏈升級改造以及全球化戰略的實施而來的,在穩健的基礎上,拼多多有望實現更高質量的增長。在國內供應鏈持續改進的同時,海外市場上的Temu也在快速地走向成熟,擁有充足現金流的拼多多正處在新的發展階段。但是內外雙管齊下的市場競爭依然存在,要處理好利潤、商家和全球化的三者關係才有可能決定起該電商巨頭今後的發展上限。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1