數據中心暫停還是擴容?民主黨AI監管現分歧
民主黨勝選衝擊AI基建?伯恩斯坦:緊盯三大州政策變化
美國中期選舉落下帷幕,民主黨全面勝選引發市場對AI監管收緊、數據中心建設放緩的擔憂,美股AI基礎設施相關股票遭遇猛烈拋售。
不過,伯恩斯坦認為,這場政治風暴對AI基建的實際影響,可能沒有股價反應所暗示的那麼嚴重。該行表示,儘管選舉結果增加了部分州數據中心項目的監管風險,但考慮到既有項目的建設進度、政策落地難度以及數據中心對當地經濟的貢獻,市場可能高估了本輪政策變化的衝擊。
該行估計,在更現實的情境下,美國全國可信數據中心項目儲備受到的影響可能僅為2%至4%。
政策風險升溫,但實際受影響的項目有多少?
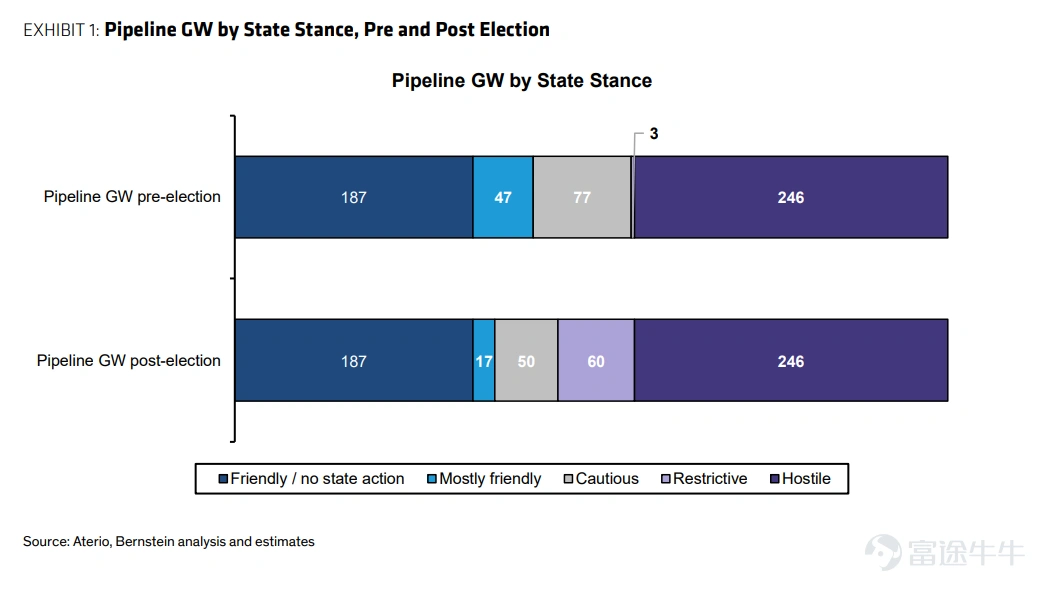
根據伯恩斯坦統計,美國處於反對或限制數據中心建設政策環境中的項目儲備,在選舉前後由249GW增加至306GW。
來源:伯恩斯坦
不過,這些項目並非全部會實際建成。按照伯恩斯坦對項目可實現性的評估,相關「可信容量」由78GW增加至105GW,新增約27GW。
更重要的是,在新增的27GW中,約10GW已經開工,並受到既有項目豁免安排保護,真正可能面臨更嚴格監管的容量約為17GW。
伯恩斯坦測算,即使這17GW最終全部無法落地,對全國可信項目儲備的衝擊也約為9%。而在更可能出現的情境下,只有部分項目被取消或延後,實際影響可能縮小至2%至4%。
因此,接下來市場需要關注的,不僅是哪些州收緊數據中心政策,更是這些政策能否真正阻止項目建設。
三大州政策變化:德州、佐治亞州、俄亥俄州
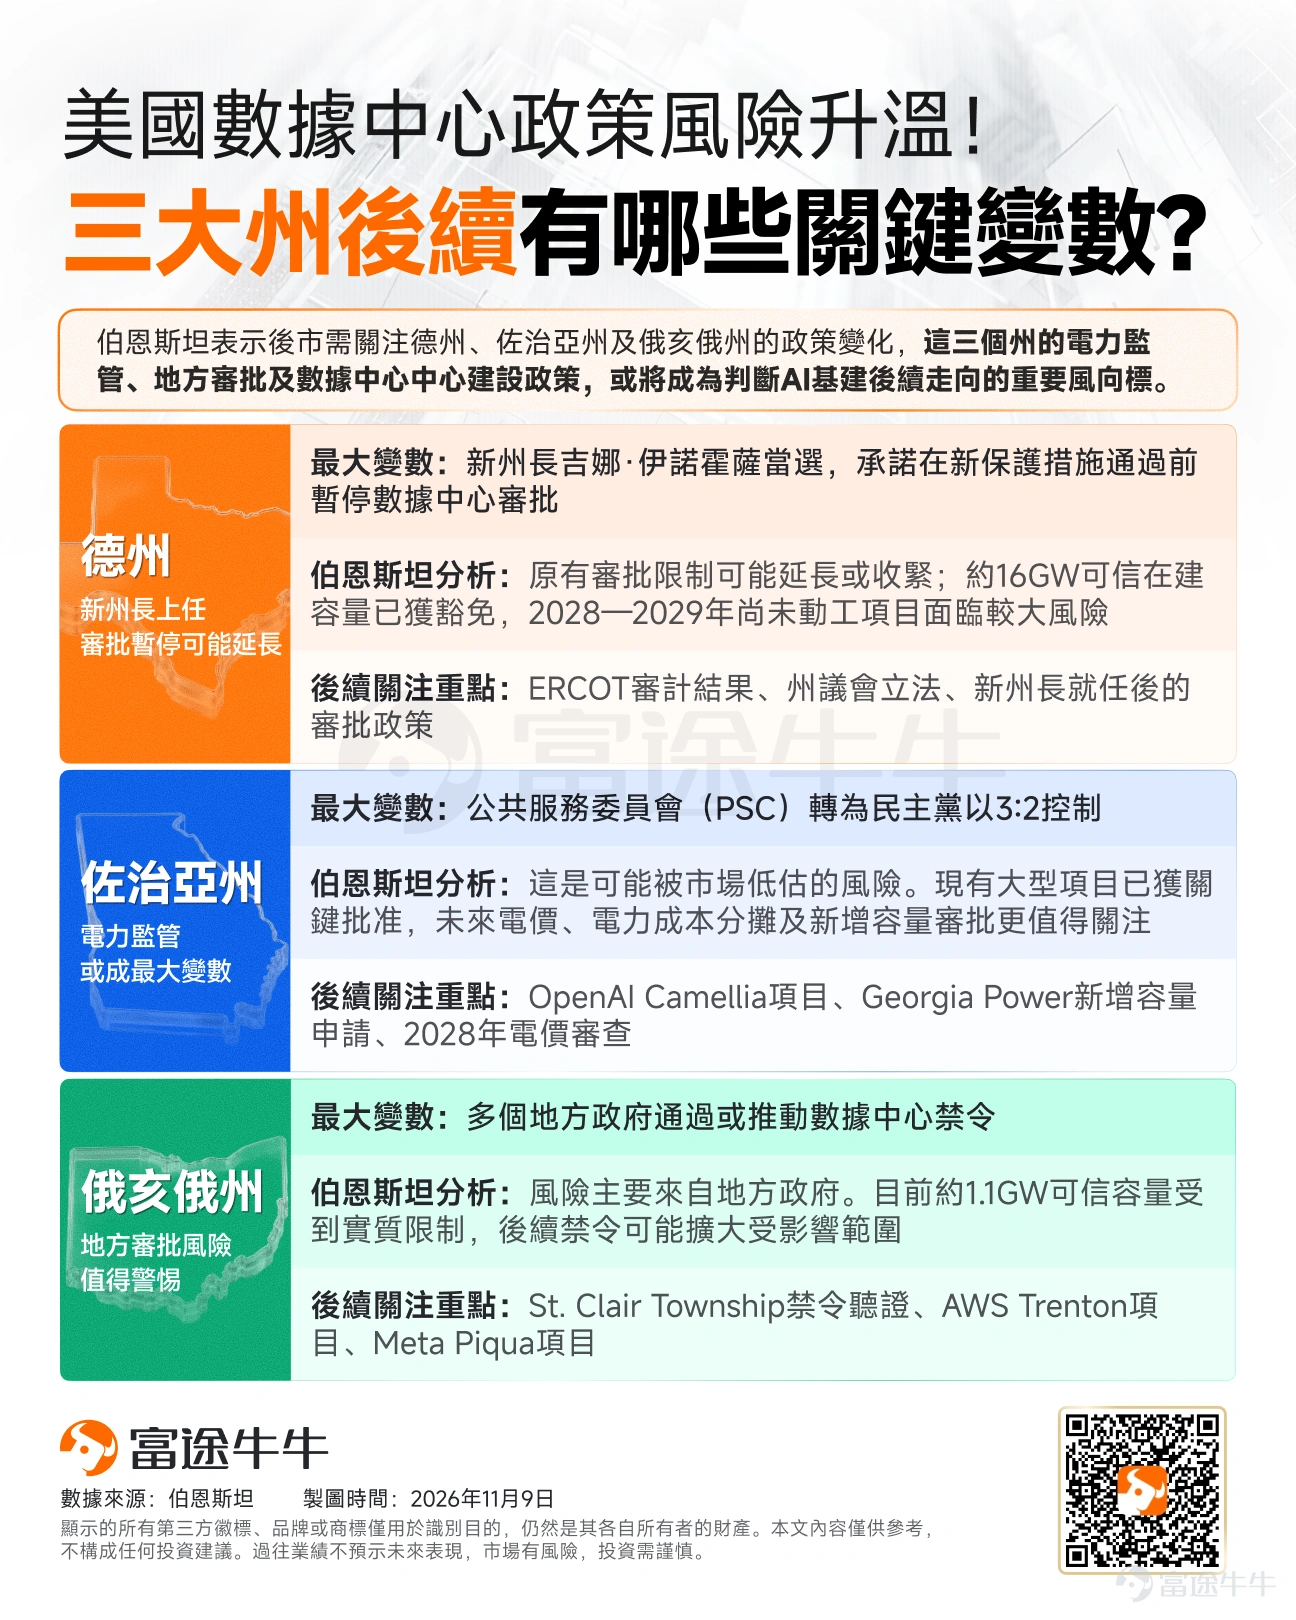
伯恩斯坦重點分析了三個值得關注的州:德州、佐治亞州及俄亥俄州。三者的政策風險並不相同,分別涉及州長行政權力、公用事業監管權及地方政府審批權。
1、德州:新州長承諾暫停審批,2028年項目面臨較大風險
德州是美國最重要的數據中心建設市場之一,也是本次選舉後政策不確定性較受關注的地區。
民主黨候選人Gina Hinojosa擊敗現任共和黨州長Greg Abbott,承諾在州議會通過新的數據中心保護措施前,正式暫停相關項目的審批。
不過,伯恩斯坦指出,德州數據中心審批在選舉前已經受到限制,新政府上台並非意味著監管立場從寬鬆突然轉向嚴格,而是現有暫停措施可能持續更長時間、影響範圍進一步擴大。
目前,德州約有150GW的遠期名義項目容量,其中伯恩斯坦認為約50GW具備實際建成的可能性。
在相關項目中,已有21GW名義容量正在建設,其中16GW屬於可信容量,基本不受新的暫停措施影響。
真正需要關注的是尚未開工的項目,尤其是原定2028年投產的約18GW名義容量,其中約5GW被視為可信容量,可能面臨較大的延期風險。
此外,德州議會將於2027年1月12日召開,新州長於1月19日正式就任。由於州眾議院由民主黨控制,而州參議院仍由共和黨控制,相關監管法案能否順利通過仍存在不確定性。
伯恩斯坦認為,德州最大的風險不是所有項目被取消,而是審批暫停時間進一步延長,導致新建項目推遲。
2、佐治亞州:監管權力轉移,或成最容易被低估的風險
相比德州,伯恩斯坦認為佐治亞州的政策變化可能更值得投資者警惕。
本次選舉後,佐治亞州公共服務委員會(PSC)由共和黨主導轉為民主黨以3比2控制。
這一變化之所以重要,是因為PSC掌握電力成本分攤、電價及新增供電能力等重要監管權限,直接影響數據中心項目的建設經濟性。
根據伯恩斯坦分析,佐治亞州是本次選舉中監管環境惡化最明顯的州之一,其政策分類由「相對友好」下調至「限制性」,項目開發調整係數亦由0.95倍降至0.80倍。
不過,現有大型項目仍具備一定保障。
佐治亞州此前已完成約10GW電力供應能力的相關批准,OpenAI涉及3.2GW的供電合約亦已於8月獲批。
因此,新一屆PSC較難直接推翻已取得的主要批准,真正的影響可能體現在後續電價及新增供電審批。
其中,值得關注的是Georgia Power預計於2027年中提交的2032至2033年新增供電能力申請,以及2028年的電價審查。
此外,佐治亞州大部分尚未動工的可信項目集中在較遠期:約87%的相關容量計劃於2029年或之後投產。
這意味著,佐治亞州的政策變化未必立即造成數據中心停工,但可能提高未來項目的電力成本,影響新建項目的投資回報率。
伯恩斯坦的判斷是:佐治亞州的主要風險並非當前建設突然停止,而是未來數據中心建設變得更加昂貴。
3、俄亥俄州:地方禁令增加,項目能否轉移成關鍵
與德州及佐治亞州不同,俄亥俄州的風險主要來自地方政府。
伯恩斯坦指出,俄亥俄州至少10個城鎮已通過禁止數據中心建設的措施。
初步統計顯示,約3GW可信容量位於已通過或正在考慮限制措施的地區,涉及約5.4GW名義容量。
不過,進一步考慮市政邊界、項目選址及既有審批後,伯恩斯坦估計,當前真正受到直接約束的可信容量約為1.1GW。
其中,Meta位於Piqua的1.1GW園區受到當地法規修訂影響,但由於此前已取得相關協議,後續可能進入法律爭議程序。
另一個重要項目是亞馬遜AWS位於Trenton的數據中心。該項目名義容量約1.5GW,能否繼續推進將取決於11月10日St. Clair Township的地方聽證及禁令決定。
伯恩斯坦指出,地方禁令通常比州級政策更快生效,但開發商亦可能將項目轉移至鄰近城鎮,而非完全放棄投資。
因此,俄亥俄州最值得關注的,不只是禁令數量增加,而是受影響項目能否通過更換選址繼續建設。
AI產業鏈會如何受到影響?
政策變化帶來的影響並不平均。伯恩斯坦發現,市場對數據中心相關股票的定價,與企業有多少項目位於限制性州的關聯相對有限,反而更取決於企業未來增長是否高度依賴尚未取得批准的新建項目。
在研報統計的選舉週初至11月4日收盤期間,大型雲服務商股票平均上漲3.6%,大型數據中心REITs平均上漲3.9%。相比之下,新興AI基建開發商平均下跌5.7%,Neocloud企業平均下跌7.1%。
這反映出市場可能正在區分兩類資產:一類是已擁有成熟設施、電力接入及既有運營容量的企業;另一類則是未來收入高度依賴新項目建設及審批進度的企業。
隨著監管門檻提高,已取得電力資源和相關批准的設施可能變得更加稀缺,反而有機會提升既有資產的價值。相反,尚未開工、需要新增電力供應或等待地方審批的項目,則可能面臨更高的建設成本與延期風險。
伯恩斯坦亦指出,Fermi、Galaxy及Cipher Mining在限制性或反對數據中心建設地區的已公布項目儲備佔比分別達96%、91%及88%,值得留意。
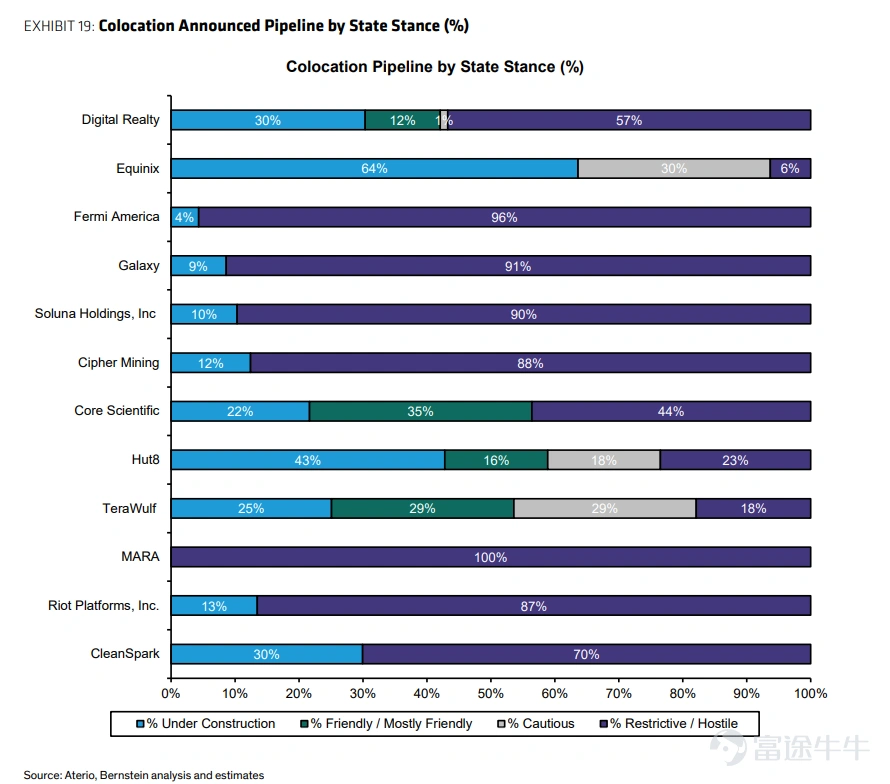
來源:伯恩斯坦
後續關注哪些關鍵時間點?
政策風險是否真正轉化為建設放緩,仍有待後續審批及立法結果確認。根據伯恩斯坦整理,投資者可重點關注以下事件:
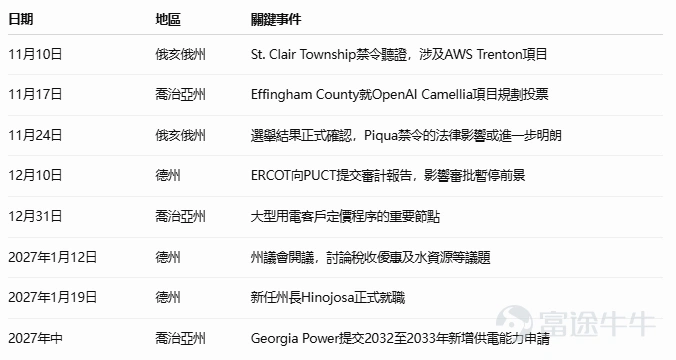
來源:伯恩斯坦
整體而言,伯恩斯坦認為,美國數據中心建設仍然是推動地方經濟增長及就業的重要力量,這將限制地方政府全面阻止投資的意願。
過往案例亦顯示,競選期間提出的強硬政策,最終未必完全按照原有承諾落地。未來政策變化更可能體現在電力成本分攤、稅收優惠縮減及審批要求提高,而非大規模取消數據中心建設。
對AI產業鏈而言,這也意味著市場可能需要重新評估不同企業的風險:相比單純比較未來規劃了多少GW的建設容量,項目是否已經開工、是否取得電力接入及必要批准,將成為更加重要的判斷依據。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(3)
發表評論
30
43