OpenAI推遲上市,Anthropic仍衝2萬億?

Anthropic衝刺IPO:與OpenAI全面對比,AI巨頭競爭格局怎麼看?
Anthropic正籌備IPO,市場目前給出的估值已直指2萬億美元。
這一估值如果落地,Anthropic將成為AI產業最受矚目的上市公司之一。與此同時,OpenAI雖然暫無2026年IPO計劃,但市場對其新一輪融資的估值預期也已達約1.2萬億美元。
兩家AI巨頭的收入都在高速增長,但商業模式、客戶結構、盈利狀況和算力投入並不完全相同。
Anthropic值不值2萬億美元?與OpenAI相比,市場真正應該關注哪些指標?本文將進行詳細解讀。
一、收入快速增長:Anthropic暫時領先,但不能直接橫向比較ARR
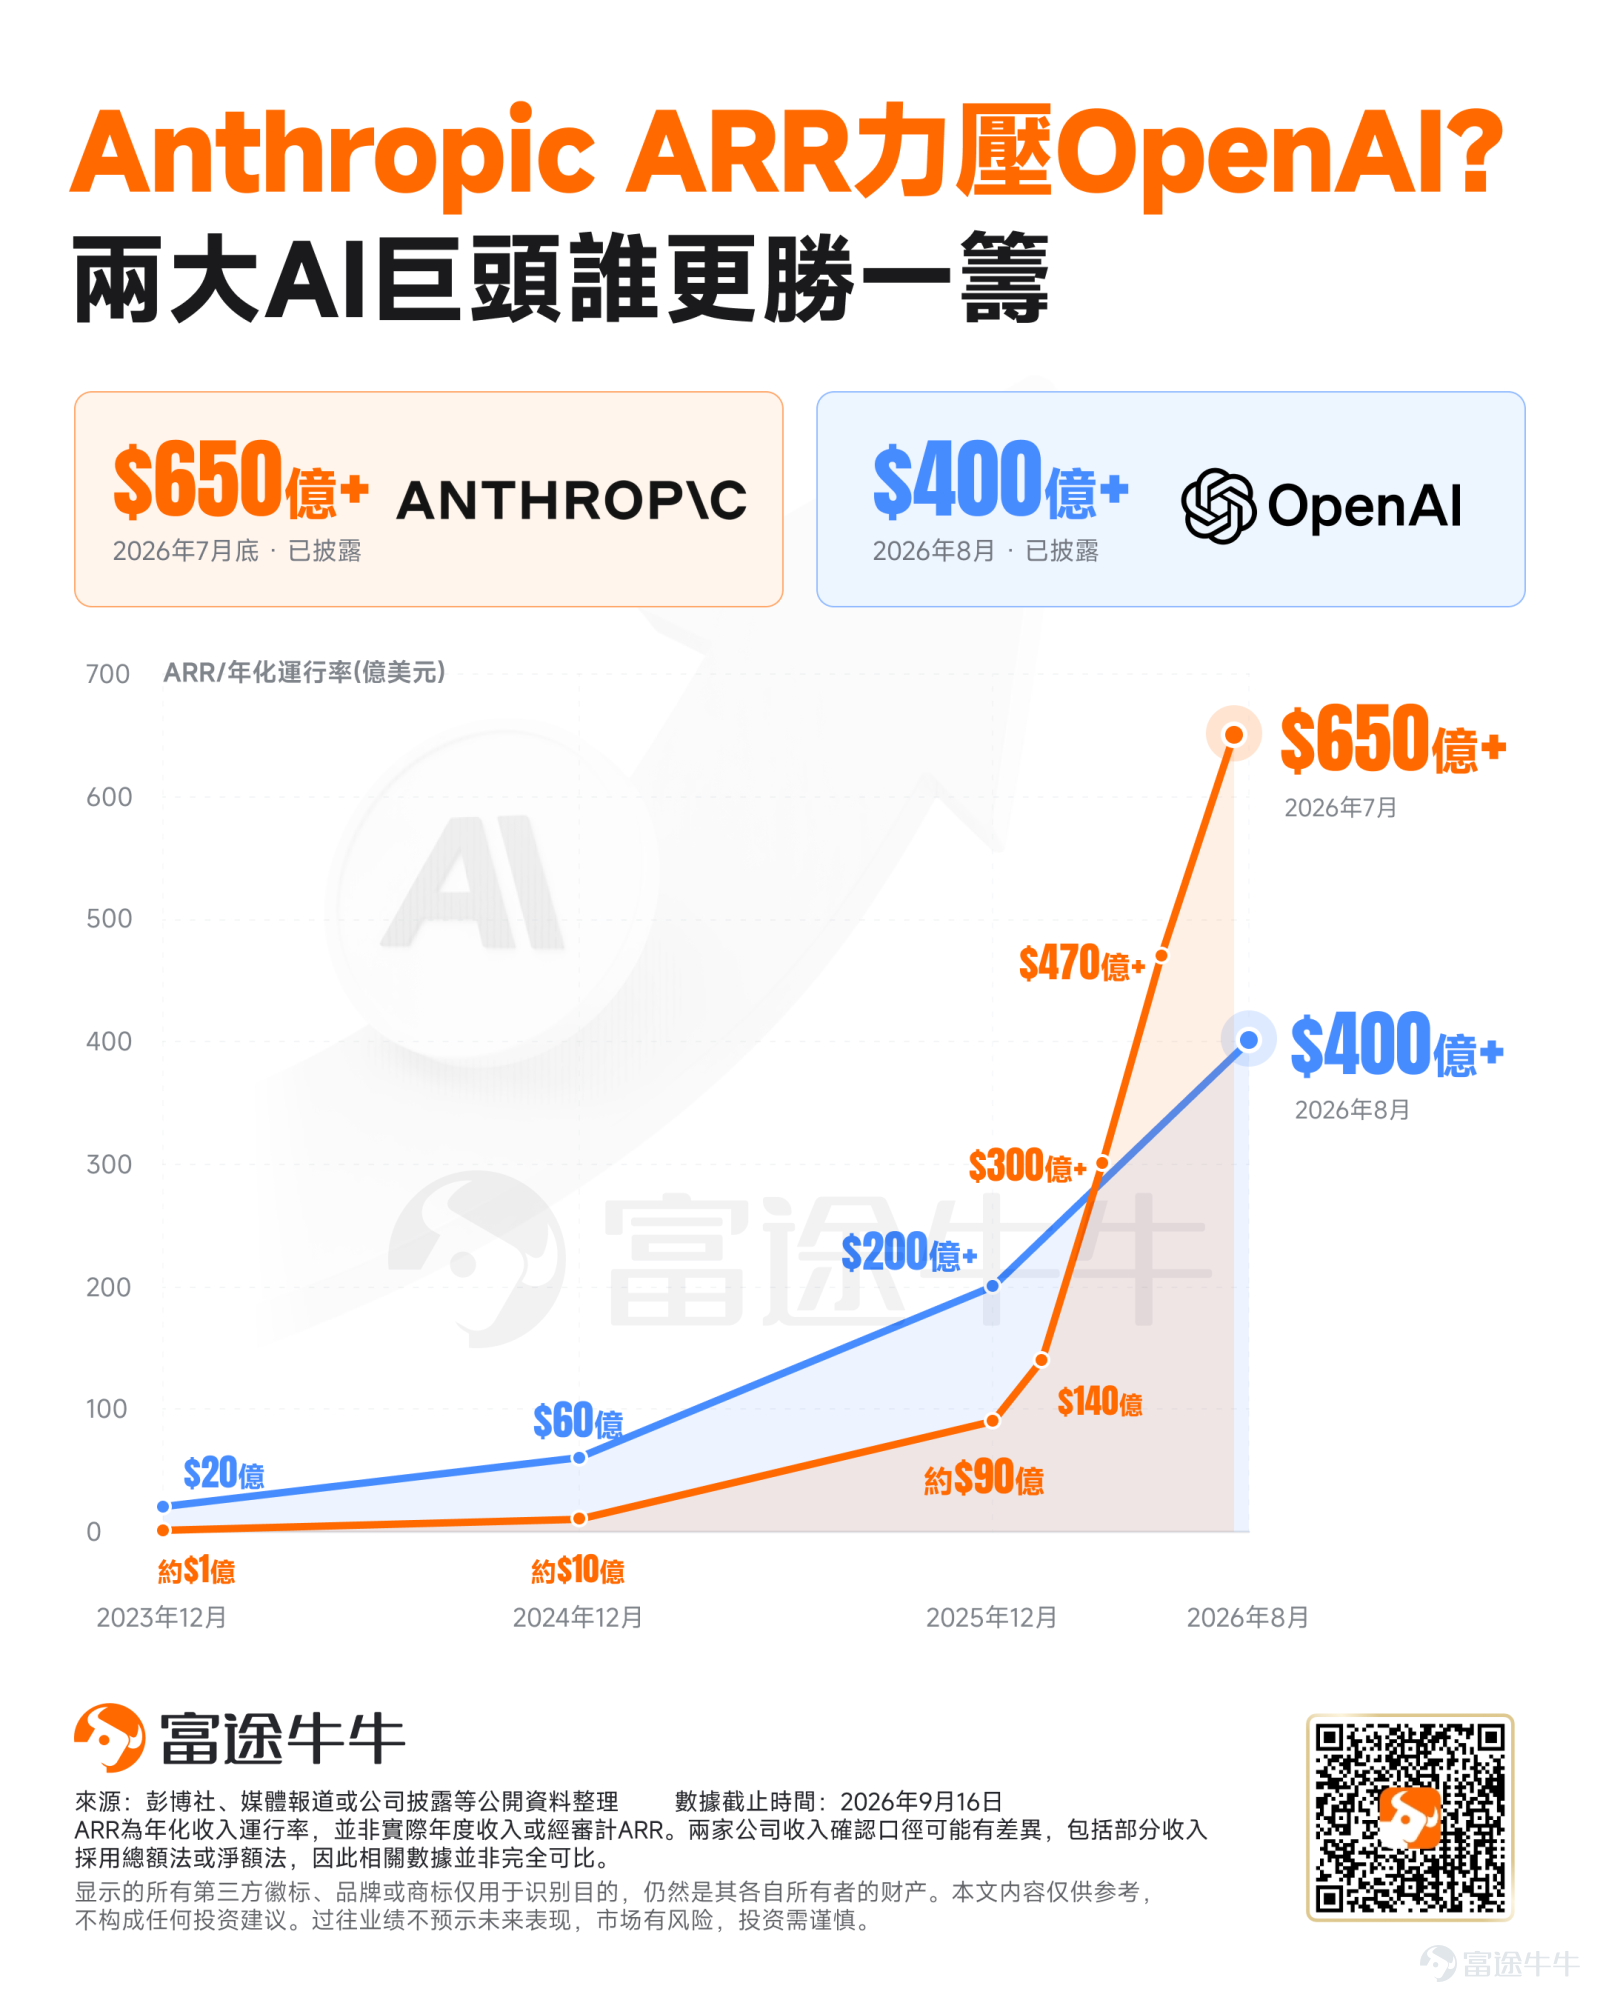
Anthropic近年收入增長明顯提速。公開數據顯示,Anthropic的ARR從2025年底約90億美元,快速增長至今年7月底超過650億美元;與此同時,OpenAI最新的8月ARR也已超過400億美元。兩家公司仍處於高速擴張階段。
從數字上看,Anthropic目前收入增長更快。不過,兩家公司披露的ARR並非完全統一的會計口徑,因此不宜簡單進行一對一比較。
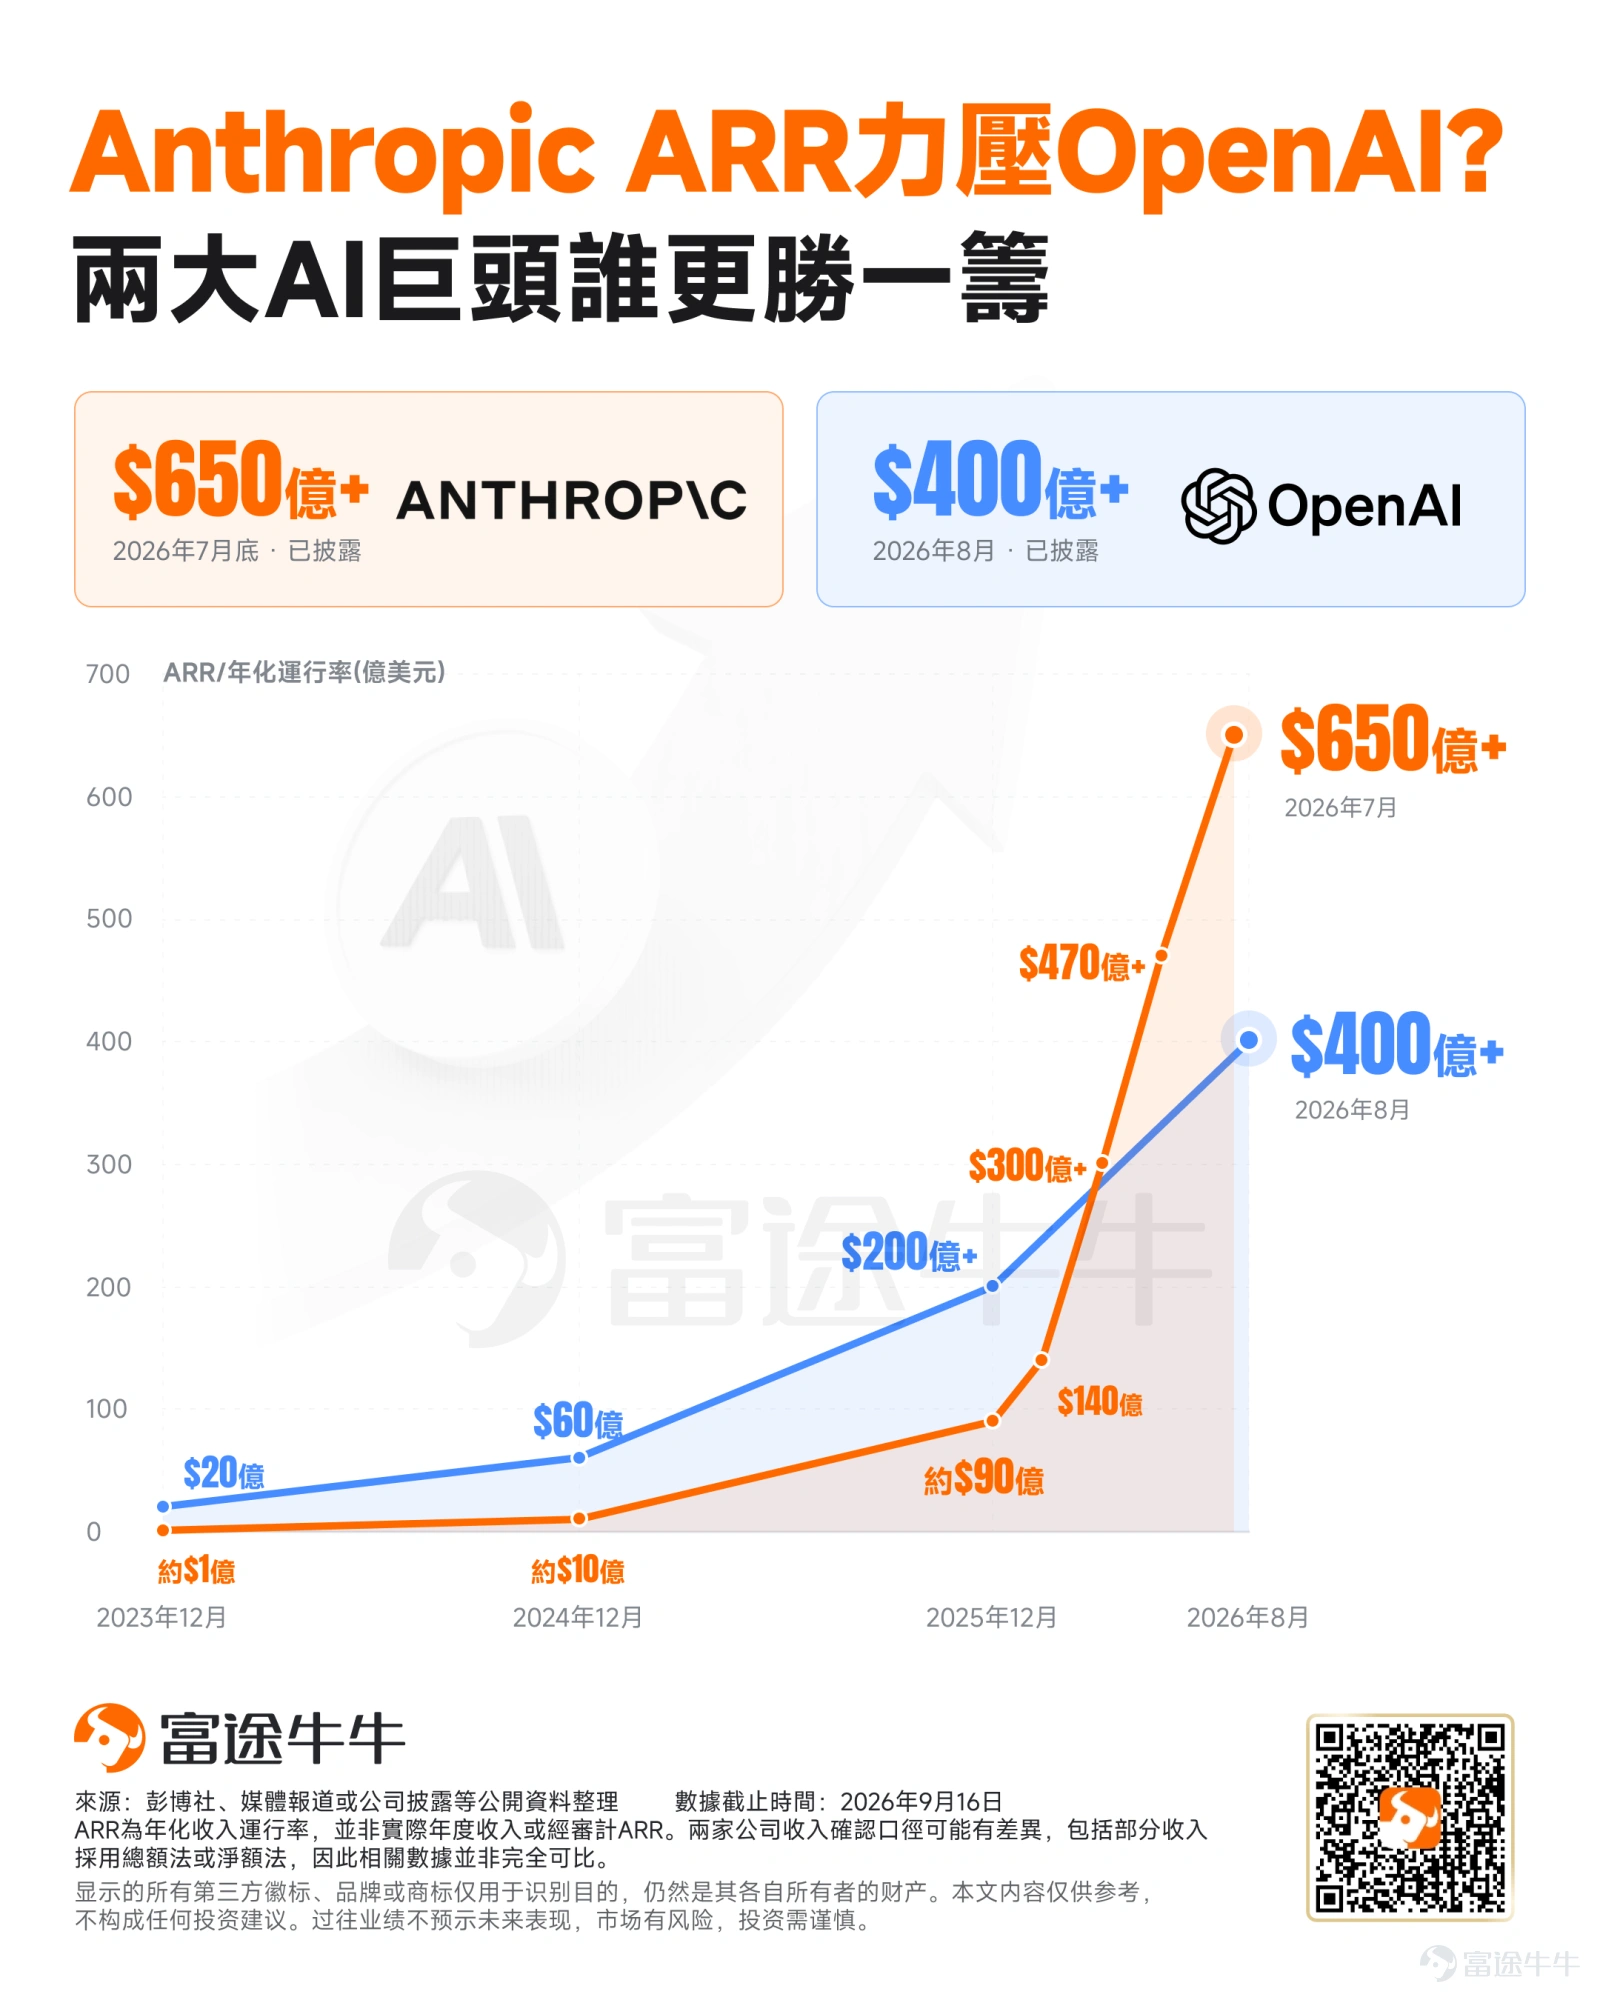
ARR本身並非美國通用會計準則(GAAP)的法定指標。兩家公司在計算週期、收入確認時點,以及與雲端巨頭的合作夥伴營收分成等方面,如Gross(總額法)與 Net(淨額法)之爭,存在口徑差異。
因此,目前650億美元和400億美元更適合用於觀察收入增長趨勢,而不能視為完全可比的財務數據。真正具有可比性的指標,需要等Anthropic提交S-1後,結合統一會計準則下的收入、客戶結構和收入確認政策進行判斷。
二、商業模式:Anthropic偏企業和開發者,OpenAI擁有更大的消費者入口
兩家公司最大的差異之一,在於商業化路徑。
Anthropic主要圍繞Claude構建業務,收入來源包括企業訂閱、API以及Claude Code。
尤其是Claude Code,已經成為新的增長引擎。企業可以通過API將Claude接入軟件開發、數據分析、客服及Agent等工作流程,收入與實際使用量直接相關。這種模式使Anthropic更加偏向企業AI+API+AI編程。
OpenAI則擁有更大的消費者業務。
ChatGPT提供了龐大的用戶入口,在個人訂閱之外,公司還覆蓋企業服務、API、Codex和Agent等業務。
從商業模式來看,Anthropic在企業和開發者場景的收入增長值得關注;OpenAI則擁有更廣泛的用戶基礎和產品覆蓋。
這也意味著未來兩家公司收入增長的驅動因素有所不同:Anthropic需要持續擴大企業客戶和使用深度,OpenAI則需要進一步將ChatGPT的用戶規模轉化為訂閱、企業和API收入。
三、盈利能力:Anthropic現積極信號,但AI成本仍是關鍵變量
相比收入,盈利能力可能是Anthropic IPO更值得關注的部分。
Anthropic已向少數股東與投資人披露,第二季度實現調整後經營盈利,並預計第三季度繼續保持正數;公司披露的毛利率超過80%。
但這個數字需要謹慎解讀。其80%以上的毛利率是在部分合作夥伴收入分成及模型訓練成本之前計算,不能直接等同於最終經營利潤率。AI公司的成本結構還包括模型訓練、推理、雲計算、研發及數據中心等大量支出。
而OpenAI目前仍處於高投入階段。第二季度經營虧損約123億美元,高於第一季度約93億美元。與此同時,OpenAI收入規模仍在快速增長。
兩家公司利潤數據同樣存在口徑差異:Anthropic披露的是調整後經營利潤,OpenAI的經營虧損則包含大量研發與算力投入項目,因此目前不適合直接用單季度利潤判斷兩家公司盈利能力高下。
未來S-1最值得關注的是GAAP毛利率、研發費用、訓練與推理成本、股票薪酬以及自由現金流。這些指標才能進一步判斷AI模型公司的收入增長最終能夠轉化多少利潤。
四、2萬億美元估值怎麼看?關鍵在增長質量和算力效率
展望 Anthropic 上市後的長期價值,市場將聚焦三大核心問題:
第一,收入增速能否持續:目前Anthropic增長非常快,但隨著規模擴大,增速能否保持仍需驗證。
第二,高毛利能否轉化為真實盈利:80%+毛利率只是特定口徑下的數據,最終還要看訓練、推理及雲服務成本後的經營利潤和自由現金流。
第三,算力投入能否形成經營槓桿:兩家公司都需要持續採購GPU、TPU及數據中心資源。未來如果收入增長明顯快於算力和研發成本增長,盈利能力會進一步改善;反之,高收入也可能伴隨持續的大規模資本投入。
總結
整體來看,Anthropic目前呈現出收入增長快、企業業務佔比高、調整後盈利出現改善等特點;OpenAI則擁有更大的消費者入口、更廣的產品生態和更龐大的用戶基礎。兩家公司都面臨模型競爭、算力成本和持續研發投入等挑戰。
因此,Anthropic此次IPO值得關注的,是公開市場將如何給前沿AI公司的收入質量、盈利能力和資本效率定價。對於投資者而言,S-1披露的完整財務數據,將比目前市場公開的ARR和估值數字更具參考價值。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(2)
發表評論
11
16