年營收飆至千億,Anthropic推遲IPO至11月

增長7個月翻近7倍!Anthropic衝刺上市,高估值能不能被市場買單?
美股IPO市場可能很快迎來另一場超級交易。
Claude背後的AI公司Anthropic已經祕密提交上市申請,目前仍處於快速推進階段,但具體時間表尚未完全鎖定。最新報道存在分歧:FT稱最快本週即可公開S-1,並有望於9月底至10月初啓動上市;Reuters則稱公開招股書可能推遲至9月下旬,IPO營銷最快10月中旬啓動。
兩家媒體的時間表雖然有差異,但指向同一個事實:Anthropic已經進入上市前最後準備階段。
首個純正前沿大模型公司,可能終於要上市了
過去三年,投資者已經通過很多方式參與 AI 行情。
$英偉達 (NVDA.US)$ 、 $博通 (AVGO.US)$ 代表的 AI 芯片和基礎設施。 $微軟 (MSFT.US)$ 、 $亞馬遜 (AMZN.US)$ 、 $谷歌-C (GOOG.US)$ $谷歌-A (GOOGL.US)$ 代表雲計算和巨額 AI 資本開支。 $Palantir (PLTR.US)$ 、 $賽富時 (CRM.US)$ 承接 AI 應用和軟件商業化。但處在產業鏈核心的前沿基礎模型公司,長期留在一級市場,OpenAI 和 Anthropic 是其中最典型的兩家。
即使投資者非常看好 Claude、ChatGPT 和 AI Agent 的發展,也很難在公開市場上找到一個收入與模型調用量、Token 使用量、企業 AI 滲透率高度相關的直接標的。
Anthropic 上市有可能改變這一點。OpenAI 也在 6 月祕密提交了 IPO 申請,但按目前的進度,Anthropic 仍有機會率先進入公開市場。對投資者來說,它提供了一種此前非常稀缺的敞口,直接交易前沿模型公司的商業化增長。
7個月增長約7倍,Anthropic正在經歷什麼?
目前 Anthropic 身上最吸引資本市場的數字,是收入增速。
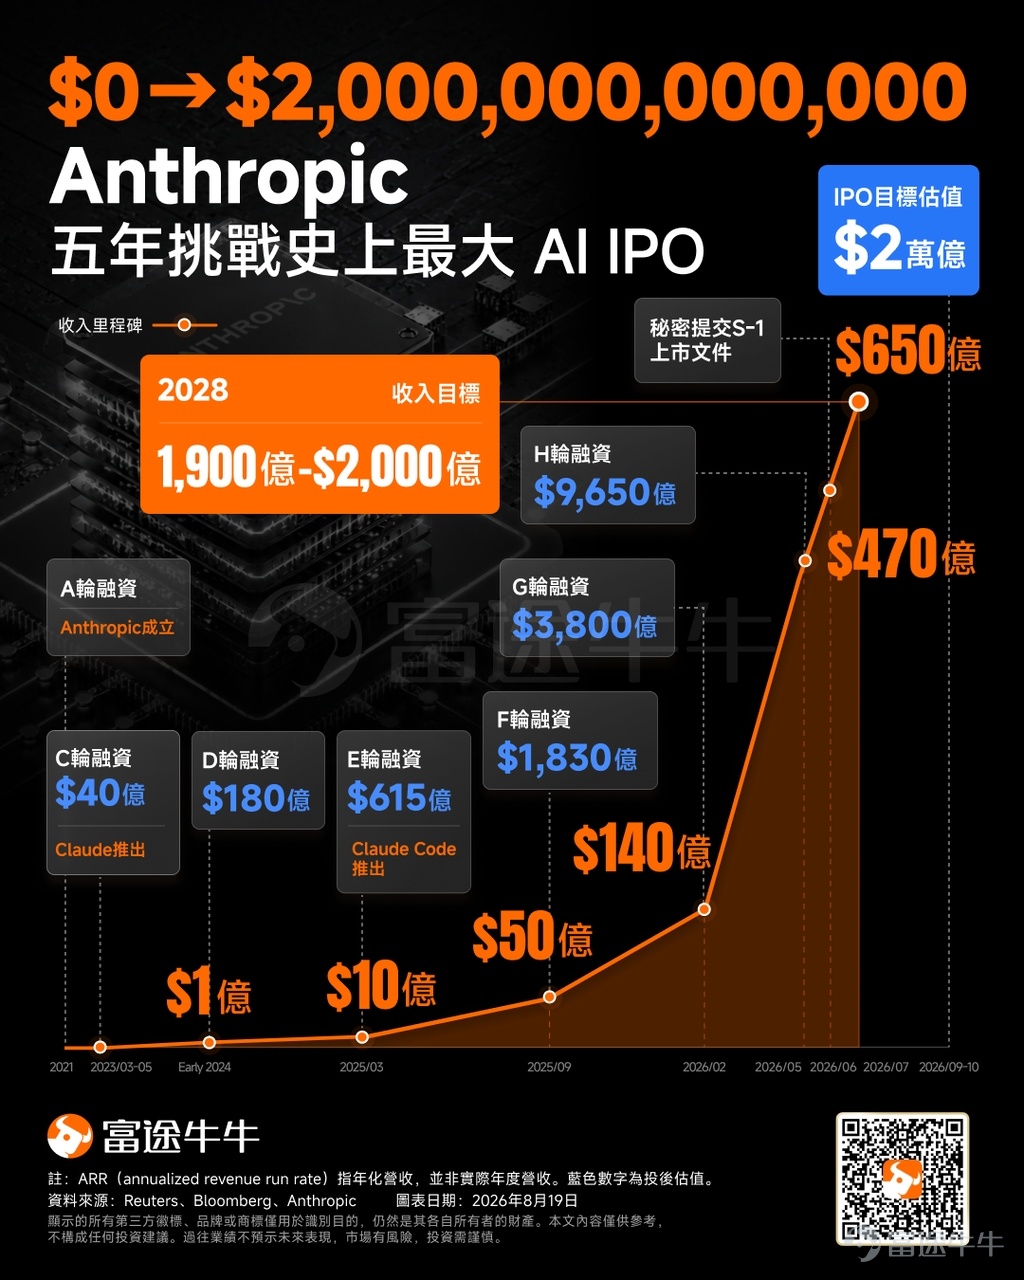
2025 年底,Anthropic 的年化收入運行率約 90 億美元。今年 5 月突破 470 億美元,到 7 月底超過 650 億美元。短短7個月,增長超過7倍。今年 5 月 Anthropic 完成 650 億美元融資時,公司投後估值達到 9650 億美元。據報道,目前市場討論的潛在IPO估值最高達到約2萬億美元。
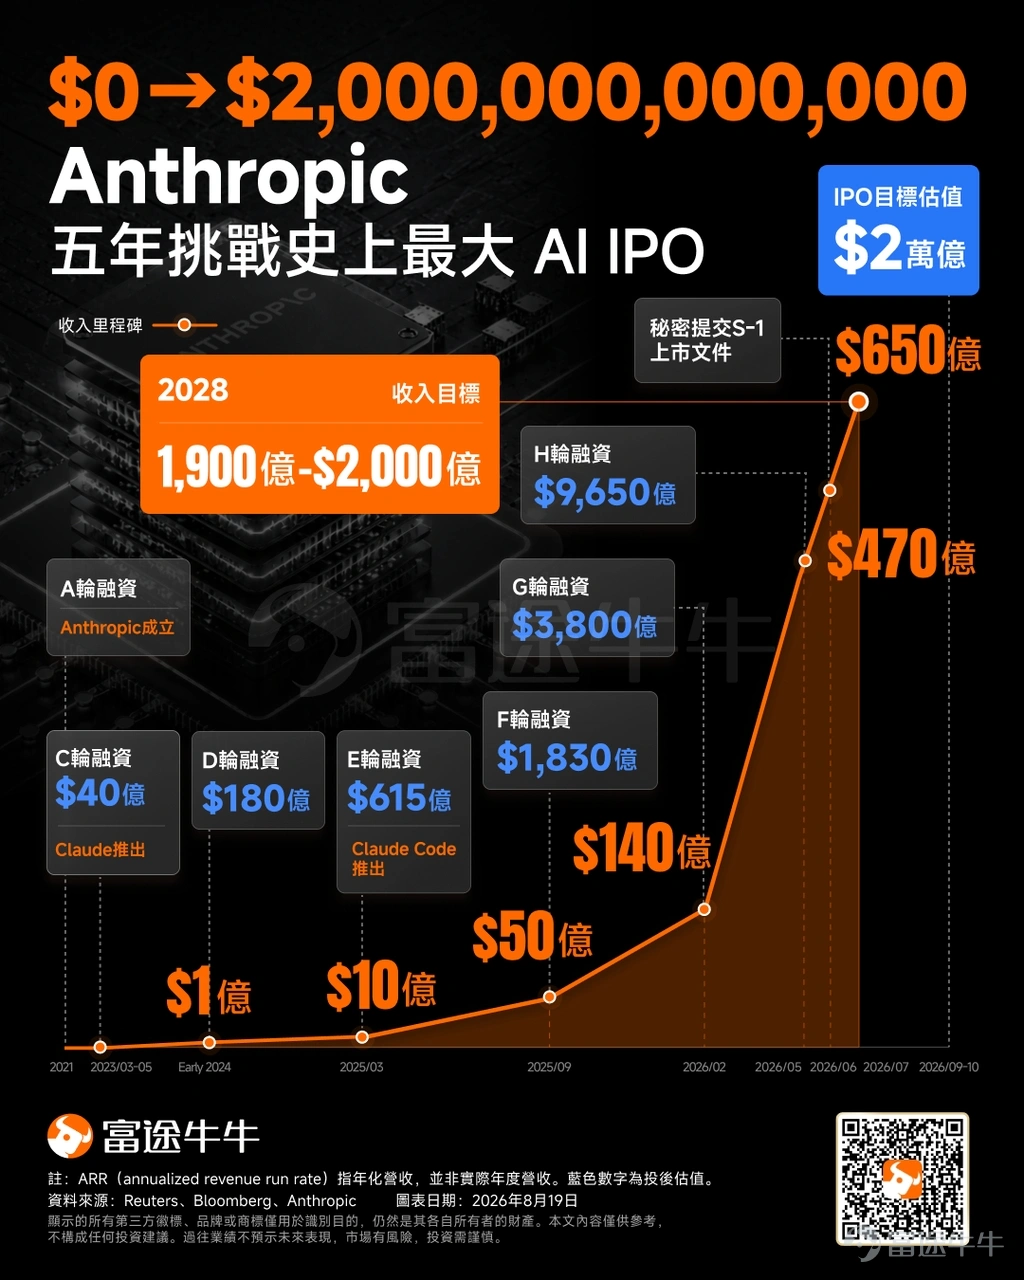
這裏要說明一下口徑。650 億美元是 annualized revenue run rate,年化收入運行率,按近期收入速度年化推算,並不等於 Anthropic 已經實現 650 億美元的全年會計收入。但即便算上這個差異,在這麼大的收入基數上還能保持這種增速,依然罕見。
推動增長的已經不只有 Claude 聊天機器人。早在 2025 年,企業和商業客戶就貢獻了約 80% 的收入,公司當時已有超過 30 萬家商業和企業客戶。Claude Code 迅速成爲最具代表性的產品之一。過去一年,AI 編程從輔助寫代碼走向能夠獨立處理複雜開發任務的 Agent,Anthropic 在這個市場拿到了很強的產品認知。
這種商業模式裏,有一個對投資者很關鍵的變化。AI 的付費邏輯正在從用戶願不願意每個月付 20 美元,進入企業願意爲 AI 完成多少工作付錢。後一個市場的天花板明顯更高。
如果 Claude 持續進入軟件開發、企業工作流、Salesforce 等商業系統,Anthropic 未來的收入增長會越來越跟企業真實的 AI 使用量掛鉤。近期 Salesforce 擴大與 Anthropic 的合作、推出 Claudeforce,就是這種趨勢的一個縮影。
萬億估值背後,市場真正押注的是什麼?
極高的增長帶來極高的估值。這樣的價格意味着,投資者買的已經不限於 Anthropic 今天賺多少錢,還在提前給 2027 年甚至 2028 年的 Anthropic 定價。按2萬億的估值計算,Anthropic的估值約爲其當前是其當前650億美元營收年化率的31倍。
投資者也在關注更遠期的表現。路透 8 月披露,Anthropic 內部預計 2028 年收入可能達到 1900 億到 2000 億美元,大約相當於10倍的2028年收入。知情人士稱,投行和投資者已經開始用未來收入倍數給公司估值,Palantir、Cloudflare 和 SpaceX 這些高增長、高估值公司都被納入參考對象。
Anthropic 的 IPO 會是一場很有意思的市場博弈。一邊是公開市場極少見的收入增速,和 AI 模型層極強的稀缺性。另一邊是接近萬億美元甚至 2 萬億美元的絕對估值,和仍然巨大的算力投入。市場實際上是在押注Anthropic能夠快速增長,以支撐當前這個驚人的估值數字。
僅 8 月底曝光的一筆交易裏,Anthropic 就計劃未來六年向 Nscale 支付約 450 億美元租賃 AI 算力。此前公司還跟 Amazon、Google 以及多家芯片和雲計算企業簽了規模龐大的計算資源協議。AI 需求越強,Anthropic 需要採購的 GPU、服務器、電力和數據中心資源就越多。
上市之後,市場真正要判斷的核心問題,是它的收入增長速度能不能長期跑贏算力成本的增長速度。這將直接決定 Anthropic 最終能形成多高的毛利率和自由現金流,也是 2 萬億美元估值能不能站住的關鍵。
S-1公開後,真正值得盯住這幾個數字
對現在的投資者來說,由於很多關鍵數據目前還沒有完整公開。下一個關鍵的節點是 S-1,屆時至少需要重點確認四件事。
第一,真實收入及增速。目前市場大量使用年化收入運行率,招股書公佈後,可以第一次比較準確地看到季度收入、增長速度和不同業務的貢獻。
第二,毛利率和算力成本。Anthropic 究竟要花多少錢才能創造一美元收入,決定它最終更接近一家高毛利軟件公司,還是一家高度資本密集的 AI 基礎設施公司。
第三,客戶結構。Claude Code、API、企業訂閱分別貢獻多少收入,大客戶集中度有多高,AWS 等雲平台渠道佔比如何,這些數據都會直接影響市場給它的估值倍數。
第四,IPO 價格。Anthropic 已經從 2025 年底約 90 億美元的收入運行率增長到目前超過 650 億美元。如果這種增長還能維持,今天看起來極高的估值可能很快被增長消化。一旦增速明顯回落,2 萬億美元也可能成爲非常沉重的估值包袱。
從目前的推進速度看,這個等待不會持續太久。屆時,市場也將第一次有機會回答:Claude的高速增長,究竟值多少錢?
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(3)
發表評論
36
40