月之暗面:月活腰斬與收入倍增背後的邏輯
1. 月活腰斬與收入倍增爲何不出自同一門生意;
2. 收入引擎切換爲按量計價token的四條證據;
3. 開源權重之上那層授權分成的條款口徑;
4. 三家模型公司互爲估值錨的閉環問題;
5. 年化經常性收入這一指標的可比性風險。
一、月活與收入的剪刀差
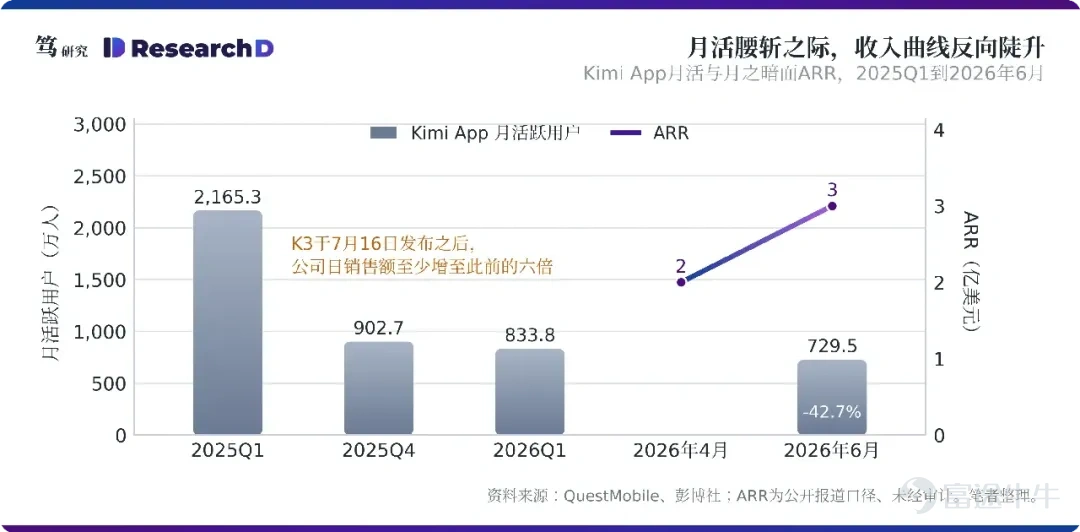
月活與收入的背離,程度較市場描述的更爲極端。按QuestMobile 2026年上半年AI原生App用戶規模榜單,Kimi月活729.46萬,位列第九,同比下降42.7%。往前追溯,Kimi App月活自2025年第一季度的2,165.3萬回落至第四季度的902.7萬,2026年第一季度爲833.8萬;較2024年10月約3,600萬的峰值,跌幅已超過八成。
這一下滑絕非意外,而是主動放棄的結果。Kimi的投流金額自2025年第一季度的約1.5億元降至第四季度的不足10萬元。2025年2月,公司把用戶增長自季度目標之中拿掉,廣告投放大幅削減,Ohai、Noisee等衍生產品線亦告停擺。月活的衰減,反映的是資源配置的轉向,而非競爭失敗的被動讀數。
同一時段的收入曲線,方向完全相反。根據彭博報道以及公司披露。月之暗面的ARR於2026年4月突破2億美元,6月達到3億美元,其中API收入佔比超過七成;K3於7月16日發佈之後,公司日銷售額至少增至此前的六倍。
本文認爲,這兩組數據無法由同一門生意來解釋。一個正在衰減的國內C端資產,與一條陡峭上行的收入曲線之間,並不存在可辨識的因果鏈條。把兩者放進同一個中國AI應用公司的框架之中做估值,從起點上便選錯了框架,進而使後續所有推導都建立在錯誤的類比之上。

二、核心判斷:不是轉型出海,是計價單位換了
本文的核心判斷是:月之暗面的收入引擎已由國內C端訂閱,切換爲以美元按量計價的編程與智能體token,其上另疊加一層建立在開源權重之上的授權分成。以下四條證據相互獨立,但指向同一結論。
其一是產品結構。Kimi Code現設四檔會員,對外價格分別爲49元、99元、199元和699元每月;額度以訂閱日爲起點每7天刷新、未用完不累積,另設每5小時的滾動頻控;訂閱額度用盡之後轉入加油包,按實際用量扣費,其費率近似公司開放平台的API價格。這已不是訂閱生意的定價結構,而是批發token的定價結構,訂閱只是預付帳戶,真正的計量單位是token。四檔目前在官方頁面上均顯示爲候補,這一點在後文的跟蹤信號之中還會用到。
其二是地域。SimilarWeb口徑之下,Kimi當期月訪問量約3,300萬次,其中中國區佔比超過60%,而2025年9月這一比例尚爲77%。公司口徑更爲直接:海外付費用戶增長4倍,API收入增長400%,產品已進入200多個國家和地區;2025年末的內部信亦稱,自2025年11月以來海外API收入增長4倍,海外收入首度超過國內。
其三是調用側的第三方觀測。K3於7月16日晚發佈,兩天之後即進入OpenRouter日榜前十。OpenRouter對2026年1月到6月約450萬億token的分析顯示,DeepSeek份額自約9%升至約18%,不同彙總口徑之間尚有小幅出入;中國模型的token份額已在6月末超過美國模型,按彭博口徑,6月最後一週爲48%對20%。新增流量主要來自智能體工作負載,而非早期的角色扮演流量。開源模型已經不再只是便宜的替代品,而是進入了編程與智能體的生產環境。
其四,也是最被忽略的一條,是授權層。K3許可並非標準MIT協議,而是以MIT文本爲基底的自定義許可。其第2條規定,被許可方或其關聯方經營MaaS業務,即向第三方提供模型推理或微調訪問,且被許可方及其關聯方的合計總收入在任意連續12個月之內超過2,000萬美元時,須與月之暗面另籤協議;第3條規定,月活超過1億或月收入超過2,000萬美元的商業產品,須在界面顯著位置標註Kimi K3;第4條則豁免兩類情形,一是純內部使用,即不向第三方提供該軟件、其輸出或底層能力,二是經月之暗面官方產品或其認證推理夥伴訪問。千問3.8-Max的開放版本採用了結構高度相似的設計,只是把門檻抬到5,000萬美元,並額外把AI辦公助手單列爲觸發條件。
條款最爲鋒利之處在於口徑:觸發線看的是被許可方的合計總收入,而非其與K3相關的收入。這意味着一家年收入超過2,000萬美元的雲廠商,只要開始轉售K3推理,便落入談判範圍;而豁免條款又把自建、自用與走官方通道的場景排除在外。約束是精準指向轉售者的,並非普遍性的。
分成比例尚未寫入任何公開許可文本,但協議本身的存在已有佐證:美國雲計算公司DigitalOcean已確認與月之暗面簽署商業協議;中軟國際7月20日的監管申報文件披露了一份關於token收入分成及聯合創新合作的協議,約定按比例分成,比例未公開。
據調研了解,這套設計按商業模式而非按用戶切分:自行部署與微調的開發者零義務,大規模轉售推理的雲廠商必須先拿合同。這已不是MaaS,而是開源權重之上的一層授權,其經濟性質更接近知識產權授權而非雲服務。而知識產權授權與雲服務,在估值方法上根本不是同一類資產,進而使沿用雲服務可比集的做法自始失效。
三、可比公司爲什麼系統性錯配:相似的只有一層
市場當前大多以智譜與MiniMax作爲月之暗面的估值錨。本文認爲,問題在於其與月之暗面的相似之處只覆蓋了這門生意的一層,而增量恰恰不在這一層之上。可比公司之所以能夠提供估值信息,前提在於兩門生意於計價單位、客戶結構、成本結構與收入的可外推性之上足夠接近,接近到市場對其中一門的定價可以外推至另一門;相似度不足,倍數便只是一個數字,並不攜帶可用的信息。
按本報告第二部分的拆解,月之暗面當下的收入由三層構成:底層是按量批發的token,中層是海外編程與智能體場景之下的開發者與企業客戶,上層是開源權重之上的授權分成。三層的經濟性質各不相同,成本結構、客戶黏性與議價方式亦不相同。嚴格而言,這門生意需要的並非一個可比集,而是三個,進而使任何以單一可比集給出的倍數,都只能覆蓋其中一層的定價。
以此逐層比對,智譜與MiniMax的對應關係僅成立於底層。三家均以開放平台與API爲主要收入來源,均以token計價,均處在推理成本佔比高企的階段,這一層的相似度頗爲充分。中層的差別則已顯著:月之暗面的收入集中於海外的編程與智能體負載,客戶爲開發者與企業,付費由工作負載驅動而非由席位驅動;智譜與MiniMax的開放平台收入在場景與地域之上均更爲分散。至於上層,兩家港股同業並無對應物,授權分成建立在權重開源與轉售門檻之上,其性質是逐單談判的知識產權授權,與批發token並非同一種收入。
而中層的可比對象是現成的。Cursor所處的場景、所服務的客戶與所採用的計價方式,與月之暗面切換之後的收入引擎高度一致:同爲編程與智能體負載,同爲海外開發者與企業付費,同以美元按量計費,成本亦同樣由推理支出主導。兩者的差別在於月之暗面自有模型權重、位置更爲靠上,而這一差別指向的是更好的成本結構,並非把它排除在可比集之外的理由。可用於排除的理由,最終只剩下上市地與國籍,而這兩者均不進入現金流。按業務相似度排序,Cursor較之兩家港股同業更近,卻基本沒有進入國內的可比集。
底層的相似度則可以實證,不必再靠類比來推斷。智譜與MiniMax的中期披露,以及Cursor一側的公開成本區間,已經把按量收入的毛利率結構擺在明面之上;三者的業務形態、地域與所處階段各不相同,毛利率卻收斂於同一個區間。這說明它並非某一家公司的階段性狀況,而是推理成本佔去收入相當比重之後的結構性結果。

據此推算,編程與智能體token的毛利率大體落在兩成上下到四成上下,與軟件行業慣常的八成以上相去甚遠。這一層的相似度既然成立,其所證明的便不是可比集選對了,而是這一整組公司都不該按軟件公司來估。軟件之所以能夠承受較高的收入倍數,前提在於邊際成本近零、規模擴張不帶來等比例的成本擴張;一旦推理成本佔去收入的相當部分,該前提即告消失,倍數的合理區間隨之整體下移。這門生意的經濟性質介於雲服務與轉售之間,而非介於軟件與平台之間;雲服務的估值錨落在算力週期之上,轉售的估值錨落在價差之上,兩者均與軟件無關,進而使沿用軟件可比集所產生的誤差,遠不在小數點之後。
賣方的處理方式本身亦是佐證。K3發佈之後,已有機構下修這一組標的的長期估值框架,把終端市盈率的參照整體下移一檔,並同步調整目標價。以四年之後的終端市盈率給一家公司定價,其隱含前提是近端並無業務足夠相似的參照;若近端尚存可用的錨,便不必把估值基準推得如此之遠。這是一次以技術形式作出的承認。
由此引出本文認爲最需要提示的一點:當下這套可比集覆蓋的是月之暗面的存量層,而其增量主要來自未被覆蓋的中層與上層。中層已在快速放大,上層則剛剛開始逐單落地、外部尚不可見。以只覆蓋存量層的可比集去給一家增量在別處的公司定價,誤差並不體現爲倍數的精度不足,而體現爲所定的價格根本不對應這門生意;而這一點,無論最終定價偏高還是偏低,都同樣成立。
四、投資推論
第一,收入的可外推性來自稀缺租金,而非成本優勢.......
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論
1