AI巨頭齊踩剎車!硬件股迎壓力測試?
賽道拆解 | 冷數據不冷:HDD迎實質提價週期
💡核心觀點
🔸HDD行業當前最核心的邊際變化在需求端——AI推理與雲端冷數據存儲需求共振爆發,需求增速持續超越供給增速,本輪景氣本質上是高容量結構升級驅動的結構性行情,而非簡單的低端量能恢復。
🔸供給端受頭部廠商資本開支剋制、疊加磁頭與測試環節的客觀瓶頸,短期難以大幅放量,行業定價已從"溫和改善"轉向更實質的提價週期。
🔸全球HDD整機僅剩Seagate、Western Digital、Toshiba三家,近線存儲領域WDC與STX事實上已形成雙寡頭格局,行業結構空前集中,爲持續提價與穩定盈利提供了基礎。
🔸重點標的方面, $希捷科技 (STX.US)$憑藉HAMR技術領先與更直接的盈利兌現節奏, $西部數據 (WDC.US)$憑藉毛利率快速提升與長約深度, $保谷光學 (7741.JP)$則受益玻璃基板及EUV掩膜基板需求增長,三者分別對應HDD產業鏈不同環節的投資機會,中長期確定性均較強。
一、AI推理存儲層級
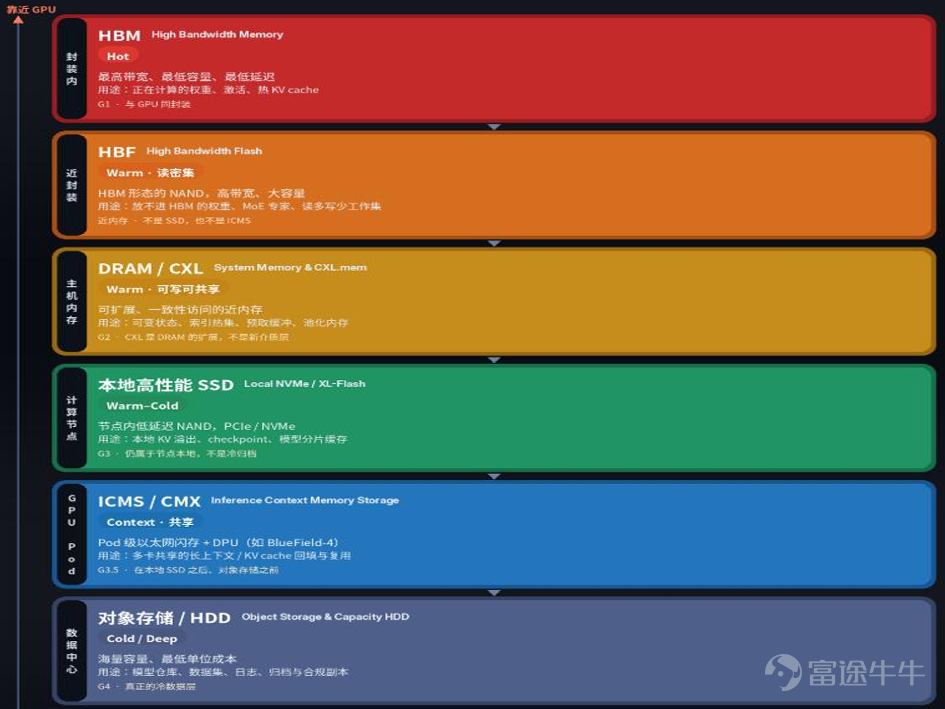
HDD機械硬盤是存儲領域的一個細分品類,在數據中心中主要用來儲存冷數據或更深層的存儲需求,即不常訪問但需要長期保留的數據。按照距離GPU的遠近,AI推理所需要用到的存儲可拆分爲六個層級:越靠近GPU的層級速度越快、成本越高、容量越小;越遠離GPU的層級則速度越慢、成本越低、容量越大。
封裝裏:HBM — 正在計算的數據放在這一層,速度最快,但容量很小。
貼在旁邊:HBF — 仍是顆粒形態的閃存,並非普通SSD,用來存放HBM容量裝不下、但又需要經常讀取的權重和專家參數。
主機內存:DRAM/CXL — 可讀寫、可共享、可擴容的內存層級;CXL本質是把內存"拉遠一點",並非一種新硬盤形態。
這臺機器上:本地高性能SSD — 節點自己的快盤,負責KV溢出、checkpoint、模型緩存,速度已經比內存慢,但還不屬於冷歸檔。
機櫃/Pod裏:ICMS/CMX — 多臺機器共用的上下文閃存,依靠網絡和DPU連接,專門服務長對話、可複用的KV cache(需注意HBF與ICMS並非同一層級:前者貼在芯片旁邊,後者位於機櫃層面)。
機房深處:對象存儲/HDD — 成本最低、容量最大,但速度最慢,主要負責冷數據存儲,近線存儲同時也承擔部分溫數據的存儲需求。
圖表1:AI推理存儲層級(資料來源:富途證券)

二、供需格局
需求端:AI推理與雲冷存儲共振,需求增長已超歷史週期
當前最關鍵的邊際變化發生在需求端。行業調研顯示,HDD需求正以40%-50%的年增速擴張,而供給端EB增速僅30%-35%,由此形成持續性的供需缺口(該行業調研數據暫未能通過公開渠道核實,僅供參考)。HDD行業整體市場按臺數計算,過去十餘年持續下滑,2023-2026年基本穩定在低位,但這恰恰說明本輪景氣並非依靠低端產品放量恢復,而是依靠高容量結構升級驅動。
供給端:整機廠擴產剋制,行業定價能力增強
供給端方面,整機廠並沒有顯著的擴產衝動,更多依靠技術升級而非資本開支大幅擴張來提升容量供給,這與歷史週期中"景氣一來就拼命擴產"的模式完全不同。行業已經形成較強共識,即通過LTA、BTO協議以及更爲剋制的資本開支,實現更可預測的增長與更穩定的定價。
最新日本供應鏈數據進一步強調,Nearline HDD的進一步放量可能受制於磁頭與測試能力(該說法暫未能通過公開渠道核實)。這一點非常關鍵,因爲它意味着供給約束不僅來自整機廠的主觀剋制,更存在零部件與測試環節的客觀瓶頸。上游供應鏈分工同樣高度集中:整機僅有Seagate、WDC、Toshiba三家;磁頭、玻璃基板、主軸電機、懸架等核心環節也集中在少數企業手中。
圖表2:HDD供應鏈分工結構(資料來源:富途證券)

三、定價:已從溫和改善走向更實質的提價週期
行業最強的盈利彈性來自定價。早期市場普遍只敢假設$/TB小幅改善,但目前調研明顯更樂觀:當前近線盤長約價格約爲16美元/TB,廠商目標是未來2-3年內提升至25-30美元/TB;即便採用更保守的基準情景,FY28的定價假設也在20美元/TB左右(上述定價預測數據暫未能通過公開渠道核實)。
外部渠道數據同樣印證提價正在發生:2026年二季度標杆產品合約價較一季度上漲約10%,而此前季度漲幅多在1%-4%區間(該數據暫未能通過公開渠道核實)。當前定價已採取"價值定價"策略,同比漲幅達到中高個位數,容量增長溢價超過10%。這說明行業已經從單純依靠產品結構(mix)改善,進入到實質性漲價階段。
四、競爭格局:全球整機只有三家,行業結構空前集中
HDD整機市場目前本質上是三寡頭格局,主要廠商爲Seagate、Western Digital、Toshiba。在數據中心近線領域,WDC與STX的雙寡頭格局更爲明顯,Toshiba更多是第三家補充者。WDC在份額上略優,STX在盈利槓桿和技術兌現節奏上略優。東芝雖有改善,但其市場地位更適合作爲"行業邊際增量驗證"的觀察指標,而非核心配置主線。
圖表3:全球HDD競爭格局梳理(資料來源:TSR,富途證券)

🔍五、重點標的
STX是對HAMR(熱輔助磁記錄)技術兌現最直接的標的。公司2026財年已基本完成業務結構重塑:Data center已成爲核心增長極,收入佔比約80%,Edge IoT消費端退居次要位置。公司在HAMR技術上具備絕對領先優勢,已貢獻近線硬盤約40%的出貨量。
傳統PMR(垂直磁記錄)硬盤若想提升容量,需要把盤片上存儲數據的磁顆粒做得更小;但顆粒縮小到一定程度後,常溫熱擾動就會打亂磁方向,導致數據丟失,因此需要使用磁性更硬的材料,並配合微型激光器加熱來改寫磁頭。HAMR是HDD未來唯一確定的長遠技術路線。希捷科技在這條路線上處於領先地位,已經從"遠期故事"轉變爲"當前毛利率工具",這也是其與西部數據最核心的差異所在。據研究測算,HAMR出貨量有望從2025年的340萬台提升至2026年約900萬台、2027年約1600萬台(該出貨量預測數據暫未能通過公開渠道核實,公司官方僅披露EB口徑及佔比數據)。Mozaic 3產品已在所有主要雲客戶的生產環境中運行,Mozaic 4已在兩大全球CSP中爬坡,Mozaic 4較當前銷售產品擁有更優毛利率,預計FY27平均每季毛利率將擴張約300bps,這也是市場在2026年持續上調STX的EPS與目標價的原因。
從總體訂單需求看,絕大多數近線產能已分配至2028年。歷史上HDD廠商常因訂單週期短、客戶集中度高、季度波動大,而被市場視爲高beta週期股;但當前,客戶用更長週期鎖定供應,龍頭企業用技術升級而非大規模擴產來交付需求,盈利中樞因此更加穩定。
上一季度市場份額略高於希捷科技,但差距不大;技術路徑更爲平衡,此前市場對其HAMR兌現節奏偏謹慎,但當前擔憂正在修正——WDC並非"沒有HAMR",而是在ePMR/UltraSMR與HAMR雙軌推進,先把ePMR用到極限,待"容量增益大於激光成本與認證風險"的拐點(約40TB以上)再切換至HAMR,以更平滑的方式延長高容量產品曲線。
WDC最值得關注的變化是毛利率提升速度已顯著加快:單季毛利率從2025年6月的41%,提升到2026年6月的54%,背後是三重驅動疊加——高容量盤佔比提高、價格環境改善(FY26Q4每GB價格同比+18%、環比+8%)、成本/TB持續下降(FY26Q4同比下降8%,長期目標每年降約10%)。公司長期協議深度同樣被市場低估:此前已與至少一家大客戶簽訂至2029年的合同,2026年8月進一步表示正與多家客戶討論覆蓋2029-2031年的LTA協議,2026年產能幾乎已售罄,前七大客戶中三家協議已延至2027/2028年。
不過相比希捷,西部數據TB成本降幅在收窄:希捷44TB HAMR已在兩家超大規模雲廠商實現上量,而西部數據40TB ePMR尚處早期爬坡階段,44TB HAMR預計2027年上半年才啓動生產,據稱已有4家客戶完成認證(該節奏與部分公開報道存在出入,暫未能完全核實,僅供參考),中長期成本降幅目標10%要到2027日曆年才能落地。估值上,TTM PE希捷約60倍、西部數據約20倍左右(西數因分拆後留有閃迪股票、按市值波動記賬,GAAP利潤存在一定失真);前瞻一年PE兩家基本都在22-24倍左右,希捷略高。兩家公司估值仍有上行空間。
圖表4:西部數據2026-2032產品路線圖(資料來源:西部數據)

公司業務中,眼鏡鏡片相關的Life Care業務收入佔比約60%;收入佔比接近40%但利潤貢獻更高的是IT業務,其中包括部分HDD用的玻璃基板——HOYA在這一領域爲全球壟斷者,擁有100%的市場份額;在用於光刻機的半導體掩模基板領域,HOYA同樣位居全球前二。
公司最新季度EUV掩膜基板實現量價齊升。該產品定價與缺陷率水平高度相關,本季度業績改善主要源於製造工藝持續迭代成熟,低缺陷等級產品供貨能力得到釋放。與此同時,N2節點將大規模採用的相移掩膜(PSM)具備漲價潛力,存在超預期的上行空間;先進製程需求回暖帶動高端產品銷售佔比提升,業務結構迎來向好變化。
HDD產品需求旺盛,上一財年玻璃基板保持同比雙位數增長,第二大客戶已披露從2026年下半年開始導入的產品路線,第三家客戶則要到2027財年才導入,這塊業務長期的空間仍然可觀。HOYA的投資價值並不在於短期HDD價格彈性,而在於在高技術門檻、客戶綁定強、議價力穩定的基礎上,分享數據中心升級帶來的中長期材料需求增長。HOYA的價格彈性不如純粹的存儲標的,但屬於比較穩健的成長股。
六、總結
總體來看,長期考慮到供給增量有限、數據存儲需求旺盛,我們對HDD在AI資本開支擴張中所扮演的角色依舊保持樂觀。NAND價格是HDD需求的良好先行指標:NAND價格變動會提前改變雲廠商的存儲採購決策,進而傳導至HDD訂單;當NAND與HDD的單位TB價差拉大,用SSD承載溫數據在經濟上不再划算。NAND價格預計將繼續上行至2027年年中,有望維持HDD行業的景氣度。
另一個使主要廠商能夠做到控產、維持供需緊平衡的原因,是行業幾乎沒有中國競爭者:HDD具備很強的專利壁壘,且當前重資產投入下盈虧平衡門檻很高。因此中國的路線是儘量用企業級SSD部分替代HDD,但由於成本等原因,無法大面積取代HDD的需求,尤其是在冷數據層面。總體而言,HDD在資金熱度上不及HBM、NAND,因爲其技術迭代較爲緩慢、價格彈性也沒有那麼強,但中長期確定性較強。
⚠️風險提示
- 訂單落地節奏不及預期
- AI資本開支不及預期
【投顧信息】
楊一 持牌中央編號:BUR210
免責聲明
本報告由富途證券國際(香港)有限公司(「富途證券」)編制。未經富途證券事先以書面同意,本報告及其中所載的資料不得以任何形式(i)複製,複印或儲存,或者(ii)直接或者間接分發或者轉交予任何其他人作任何用途。 本報告內的資料來自富途證券在報告發行時相信爲正確及可靠的來源,惟本報告並非旨在包含投資者所需要的所有信息,並可能受送遞延誤,阻礙或攔截等因素所影響。富途證券不明示或暗示地保證或表示任何該等資料或意見的足夠性,準確性,完整性,可靠性或公平性。因此,富途證券及其關連公司(統稱「富途集團」)均不會就由於任何第三方在依賴本報告的內容時所作的行爲而導致的任何類型的損失(包括但不限於任何直接的,間接的,隨之而發生的損失)而負上任何責任。本報告之觀點丶推薦丶建議和意見均不一定反映富途證券或其關連公司的立場,亦可在沒有提供通知的情況下隨時更改,富途證券亦無責任提供任何有關資料或意見之更新。 本報告只爲一般性提供數據之性質,旨在供富途證券之客戶作一般閱覽之用,而非考慮任何某特定收取者的特定投資目標,財務狀況或任何特別需要。本報告內的任何資料或意見均不構成或被視爲富途集團的任何成員作出提議,建議或徵求購入或出售任何證券,有關投資或其他金融證券。亦不得解釋爲購買或出售證券的要約或邀請。任何決定購買本研究報告中所提及的證券都應考慮到現有的公開信息,包括任何有關此類證券的招股說明書等。本報告所提及之產品未必適合所有投資者,閱覽本報告的人士應在作出任何投資決策時須充分考慮相關因素並尋求專業建議。 本報告提供給某接收人是基於該接收人被認爲有能力獨立評估投資風險並就投資決策能行使獨立判斷。對部分的司法管轄區或國家而言,分發,發行或使用本報告會牴觸當地法律,法則,規定,或其他註冊或發牌的規例。本報告不是旨在向該等司法管轄區或國家的任何人或實體分發或由其使用。 香港的投資者若有任何關於富途證券研究報告的問題請直接聯繫富途證券。本報告作者所持香港證監會牌照的中央編號已披露在報告首頁的作者姓名旁。主要負責撰寫本報告的分析員確認 (i) 本報告所表達的意見都準確地反映他/她對本研究報告所評論的上市法團的個人觀點; 及 (ii) 他/她過往,現在或將來,直接或間接,所收取之報酬沒有任何部份是與他/她在本報告所表達之特別推薦或觀點有關連的。分析員確認分析員本人及其有聯繫者均沒有在研究報告發出前30 日內及在研究報告發出後3個營業日內交易報告內所述的上市法團及其相關證券。分析員本人或其有聯繫者並未擔任本研究報告所評論的上市法團高級管理人員,也未持有其任何財務權益。本報告中,富途證券並無持有該上市公司市值的1%或以上的任何財務權益,在過去12個月內與該公司並無投資銀行關係。本公司員工均非該上市公司的僱員。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
5