智譜業績暴增、AI商業化破圈!有哪些機會?
Kimi想從美國雲商手裏抽30%:開源模型開始收租了?
一、事實層:雲廠出算力賣貨,Kimi 要抽最高 30%
路透社 8 月 26 日報道,KIMI正在和微軟、亞馬遜、谷歌三家雲巨頭談合作:這三家雲廠負責託管 Kimi K3、出算力、向客戶收錢,KIMI則想從 K3 相關的服務收入裏拿走最高 30% 的分成。目前談判還在早期,什麼協議都還沒簽,分歧主要卡在三件事上——收入怎麼切、數據訪問權限給多少、Token 用量怎麼審計。如果真能談成,這會是頭一回中國 AI 公司跟美國大型雲廠簽下這麼重要的收入分成安排。
先得分清"上架"和"正式合作"是兩碼事。K3 是一個 2.8 萬億參數的開放權重模型,權重雖然可以下載,但絕大多數企業自己根本部署不動。第三方想託管它其實也不難,可企業客戶要的不只是一個模型,還要統一賬單、合規、服務等級協議(SLA)和技術支持。所以月之暗面賣的並不只是"能用 K3"這個訪問權,而是官方版本、企業支持和聯合銷售資格這一整套服務。
過去模型公司的常態是:要麼向雲廠買大量算力,要麼在投資協議裏把一部分收入讓給雲廠。微軟在 2026 年 4 月披露過,OpenAI 給微軟的收入分成分到 2030 年才結束,外部報道說比例大概在 20% 左右。相比之下,Kimi 這單是讓雲廠先掏推理成本、負責拉客戶,再反過來向模型公司交最高 30% 的"上游版稅"——方向確實不一樣。
Kimi 的底氣來自兩塊:性能和部署門檻。K3 在 Frontend Arena 拿了 1679 分,超過 Claude Fable 5 的 1631 分和 GPT-5.6 Sol 的 1618 分;2.8 萬億參數的體量又決定了只有大型平台才部署得起、也部署得高效。但榜單領先通常只能維持幾個月——這正是 30% 到底談不談得成的關鍵。
二、開源模型「原本」的商業模式:放棄賣模型,賣生態位
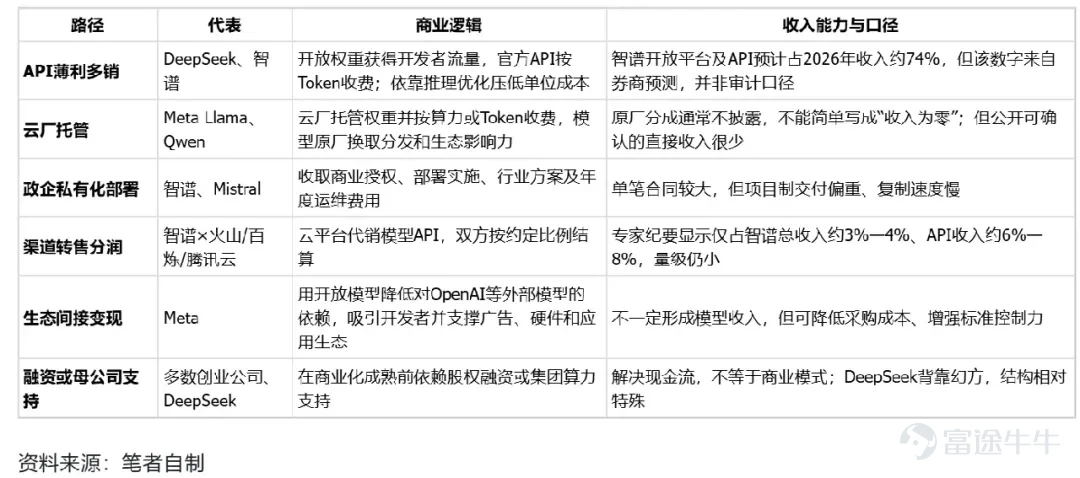
嚴格說,K3、Llama和部分Qwen屬於「開放權重」,不一定符合開放源代碼促進會對開源AI的完整定義。但從商業研究角度,它們面臨的是同一個問題:一旦權重可以下載,模型訪問本身就很難維持高價,廠商只能把變現環節轉移到API、雲消費、企業部署和生態標準。
原本的變現路徑,按真實收入貢獻排序
爲什麼「原本模式」的賺錢能力弱於閉源模型
開放權重的模型不是不能賺錢,但想靠它直接賺錢,難度通常比閉源模型大。原因有三個:
第一,渠道鎖不住。 權重是公開的,第三方推理商拿到同一套權重,自己也能託管、也能賣服務,模型公司很難靠"我有訪問權"這個理由收高價。
第二,價格戰太狠。 過去的DeepSeek 這類模型用低價換調用量,把整個行業單位 Token 的價格不斷往下拉,誰也撐不起高單價。
第三,客戶不在自己手裏。 客戶關係握在雲廠和 OpenRouter 這類聚合平台手中,模型公司知道自己家的模型被下載了多少次,卻未必知道真正的終端客戶是誰,更別說順着客戶關係交叉銷售別的服務。
有人會拿 OpenAI 的數據說事:它大約 10 億周活用戶,付費訂閱只有約 5000 萬,轉化率約 5%——這確實說明免費流量沒那麼好變現。但注意,不能因爲訂閱轉化率是 5%,就推斷"API 付費率更低",因爲這兩撥用戶不是同一個池子,分母不可比。
K3的30%分成,升級了什麼
K3 想做的是把"開放權重靠生態間接賺錢"這套老玩法,升級成按雲端調用量直接抽版稅。以前是模型免費圈用戶,算力錢讓雲廠賺;現在月之暗面想在雲賬單上多放一個自己的收銀臺——用戶用多少,它抽多少。
它的真正創新不是"第一次做渠道銷售"——智譜、Mistral、Meta 早就跟雲廠有過類似合作——而是同時向三大美國雲巨頭提出一個統一、擺在明面上的上游抽成。"統一+公開"這才是新東西。
這套模式如果真能跑通,小用戶照樣可以免費下載,只有大型 MaaS 平台和重度客戶,用量跨過門檻之後才開始交錢。說白了就是用"分級收費"把"生態擴散"和"商業收錢"兩件事拆開幹——好處是兩不耽誤,代價是"完全開放"這四個字要打個折扣,開發者也會多一層顧慮:以後用這些模型,授權成本會不會越來越高。
做模型的公司開始伸手要雲端價值鏈上的錢了。如果 K3 這筆能收成,Qwen、GLM、DeepSeek 都有理由跟着重新談判;反過來,如果雲廠乾脆自己託管、不給流量,模型層還是留不住多少價值。
三、對KIMI的影響:從自營轉向渠道收入,短期收入彈性一般
從"自己出海"變成"渠道收租"
這筆生意對月之暗面有三層價值:
第一層:擠進海外企業的採購體系。 Kimi 沒有全球銷售網絡、沒有收美元的能力、也沒有海外合規體系。進了三大雲,等於直接接入企業早就批好的雲預算——客戶在現有云合同裏勾選一個模型,比單獨去採購一家中國初創公司的 API 容易得多。
第二層:改善收入質量。 部署、推理、交付都讓雲商來幹,月之暗面按調用量抽成,理論上比自己建海外算力、養海外銷售團隊輕得多。但這裏有個關鍵問題:30% 是按什麼分母算的。 如果按 K3 服務的總收入分成,含金量很高;如果先扣掉 GPU 成本、折扣和渠道費用再分,或者只對模型的淨收入抽成,那這筆錢的實際價值會明顯縮水。
第三層:可能影響KIMI估值。 這筆談判能證明月之暗面不只是中國的 C 端應用,也可能成爲全球性的模型供應商。海外收入到底能不能驗證出來,決定市場是把它當一家互聯網應用公司來估值,還是當成一個能持續收版稅的模型平台來估值——這是兩套完全不同的估值邏輯。
短期收入彈性:千萬美元級別,放量後才可能過億美元
SemiAnalysis 按特定的 Agent 負載測算:K3 的綜合實現價格約 0.74 美元/百萬 Token,服務成本約 0.17 美元。注意,0.74 美元不是 Kimi 的官方牌價——官方價格是緩存輸入 0.30 美元、未緩存輸入 3 美元、輸出 15 美元/百萬 Token。0.74 美元是拿緩存率、輸入輸出結構加權出來的"實際負載均價",只能用來做情景測算,不能當成官方定價。
表:美國三大雲平台爲Kimi帶來的收入彈性測算
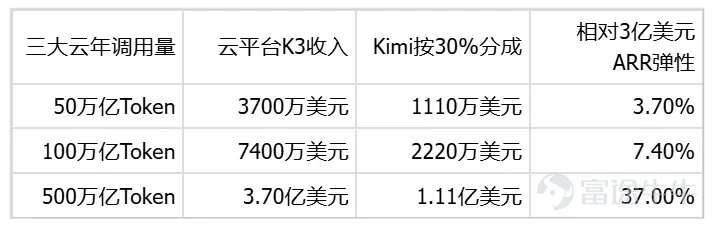
注:雲平台收入=Token調用量÷100萬×0.74美元;Kimi分成=雲平台收入×30%。Kimi當前ARR按約3億美元假設。資料來源:SemiAnalysis、Kimi官方價格、公開資料,筆者測算。
按這個口徑拆一下每 1 美元 K3 收入的去向:Kimi 拿 0.30 美元,推理成本約 0.23 美元,雲商剩下的毛利約 0.47 美元。所以 30% 這個抽成對雲商來說並非不可接受——但前提是,SemiAnalysis 這套成本測算能複製到真實負載上,而且還沒算額外的銷售和支持費用。
基準情景下,初期收入更可能落在 1000 萬—2000 萬美元,對 3 億美元 ARR 的提升不足 10%;只有年調用量接近 500 萬億 Token 時,分成才會超過 1 億美元。所以短期看,這筆協議的意義是
......
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論(1)
發表評論
9
6