英偉達營收超預期翻倍,AI交易主線回歸?
惠理AI觀察 | 從龍頭業績看AI下半場:基礎設施建設週期遠未結束
北京時間8月27日凌晨,美股三大股指小幅收跌,其中道指 $道瓊斯指數 (.DJI.US)$ 下跌0.21%,納指 $納斯達克綜合指數 (.IXIC.US)$ 下跌0.08%,標普500指數 $標普500指數 (.SPX.US)$ 下跌0.02%,顯示出市場整體風險偏好偏向謹慎。在此背景下,英偉達公佈了最新業績。
與此前數個季度業績發佈後股價遭遇利好兌現、甚至引發科技股連續回調的情況不同,本次業績公佈後股價表現相對企穩。這一盤面反饋促使市場重新思考:在整體風險偏好平淡的背景下,資金爲何依然願意爲AI基礎設施板塊提供估值溢價?
一、市場邏輯的範式跨越:從「需求真實性」到「增長天花板」
回顧過去幾個季度,資本市場在面對AI板塊時呈現出一種矛盾的心態:一方面,算力龍頭持續交出亮眼成績單;另一方面,二級市場的股價反應卻趨於平淡甚至引發回調。這種現象的本質在於,資本市場從來不爲過去的歷史業績定價,而是爲未來的增長預期定價。對於處於產業核心地位的龍頭企業而言,單純實現超預期早已成爲市場默認的基準線,超預期本身已無法持續打動極具前瞻性的機構投資者。
過去一年,纏繞在AI產業頭頂的最大陰影,從來不是芯片能否賣得掉,而是科技巨頭們每年數百億美元的資本開支(Capex)究竟是在創造真實的生產力,還是在進行「大躍進」式的需求透支?隨着微軟、Meta、Alphabet和亞馬遜等超級雲廠商(CSP)持續加碼數據中心建設,市場開始反覆討論幾個核心疑慮:全球算力建設是否面臨過剩?數據中心投入是否即將見頂?AI應用的商業化閉環能否支撐起如此龐大的上游硬件投資?
本次業績及配套行業信息釋放出的強烈信號,恰恰在於它從根本上否決了市場的悲觀假設。大型科技客戶對於AI基礎設施的投入依然處於強勁的擴張階段,數據中心業務的高景氣度直接表明當前AI算力建設週期仍在持續延續。從機構研究的底層邏輯來看,這實際上推動了資本市場完成了一次關鍵的思維切換:
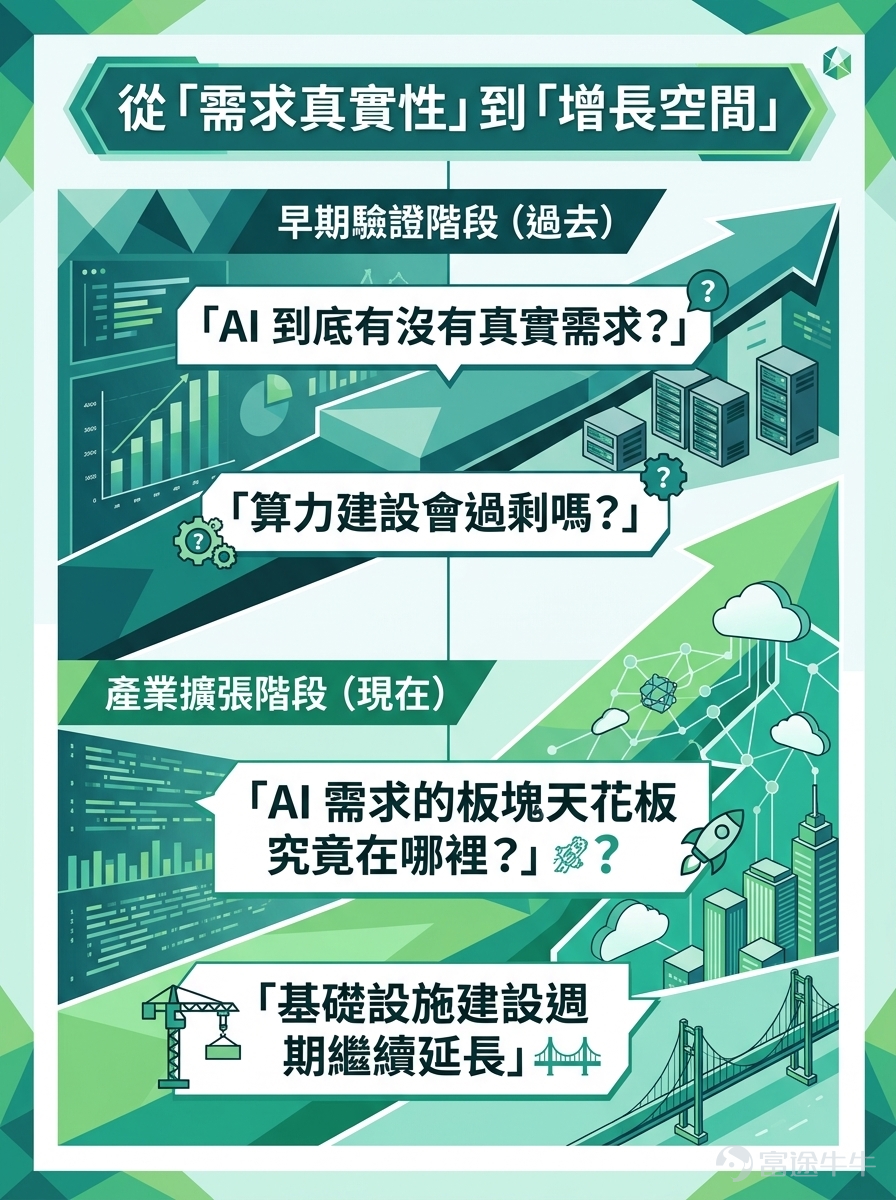
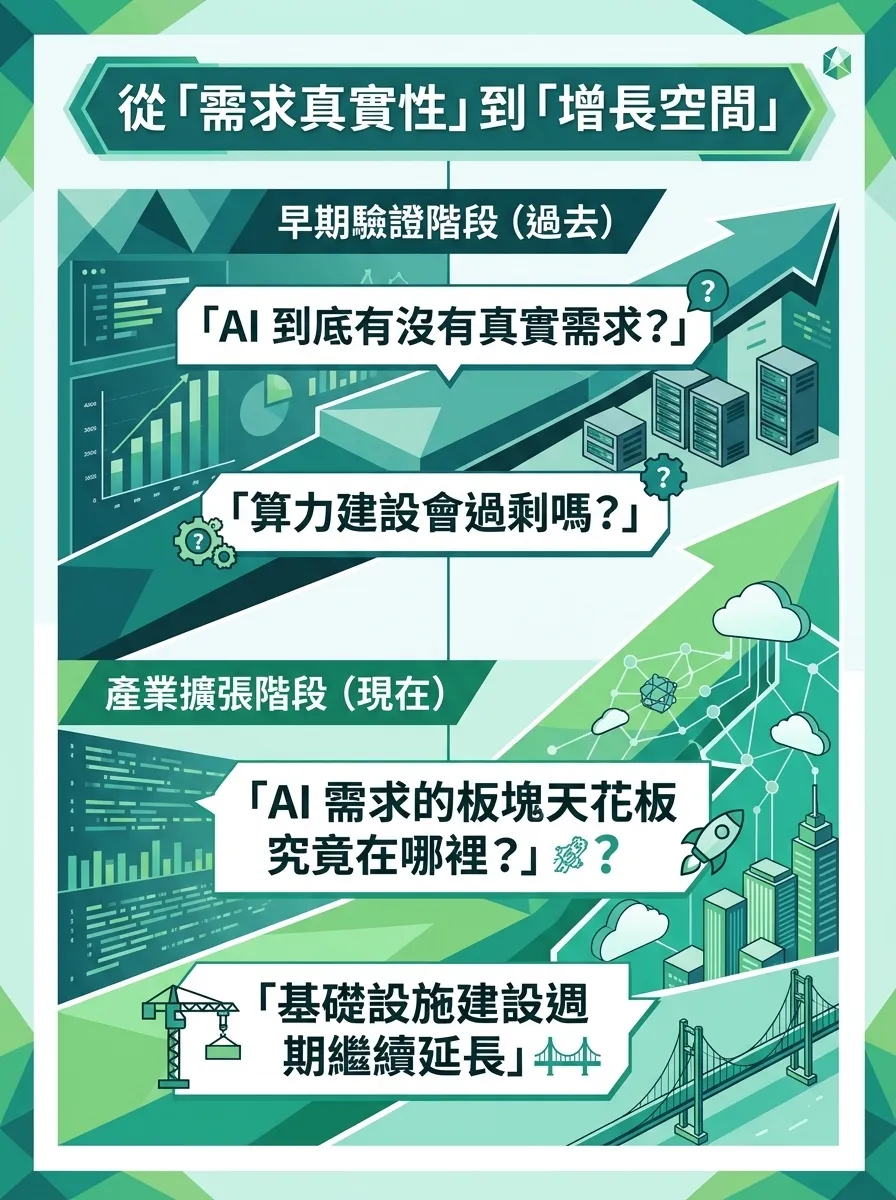
- 過去(早期驗證階段):市場的核心爭論點在於「AI到底有沒有真實需求?」以及「算力建設是否會出現嚴重的產能過剩?」
- 現在(產業擴張階段):市場的討論焦點已全面轉向「AI需求的板塊天花板究竟有多高?」以及「本輪基礎設施建設週期將被延長多久?」
當市場關注的重點從需求真實性轉向需求增長空間時,意味着AI產業已經正式跨越了早期的概念驗證期,步入規模化擴張的下半場。
二、資本市場真正關注的是下一輪週期的三個深度細節
如果翻看業績後主流機構和買方研究員的討論,會發現大家的注意力早已越過了短期的業績波動。資本市場永遠在交易未來,以及真正盯緊的,是決定未來兩三年全球科技產業鏈能否持續接棒的三大深層邏輯:
1.硬件架構的無縫迭代與算力接力
在半導體與算力產業鏈中,機構最擔心的並非現有產品賣不動,而是新舊技術架構交替期可能出現的「業績真空期」與需求斷層。因此,評估整個AI基礎設施景氣度的第一個核心維度,在於下一代硬件架構在路線圖上的落實速度與產能爬坡效率。
以 Blackwell 架構及其後續平台爲例,市場重點驗證的是高密度系統集成、先進製程封裝(如 CoWoS)以及複雜散熱瓶頸是否得到有效解決,能否保障算力集群在大規模交付過程中的穩定性。同時,更先進的算力平台(如搭載 HBM4 內存的新一代架構)能否在未來兩年順暢接棒,是決定全球硬件算力投資曲線能否保持連續、不出現驟然下折的關鍵。只有當下遊客戶對下一代路線圖展現出持續的鎖定意願時,機構才能確信產業週期具備足夠的長尾效應。
2. 買家結構泛化:從「巨頭壟斷」走向「全行業滲透」
過去兩年,全球AI算力的採購主體呈現高度集中的特徵,極度依賴少數幾家超級雲廠商(CSP)的資本開支。買家結構過於單一意味着巨大的波動隱患——一旦某家雲巨頭因爲自由現金流受壓或短期ROI不匹配而削減 Capex,上游硬件產業鏈就會面臨劇烈的估值修復與業績殺跌。
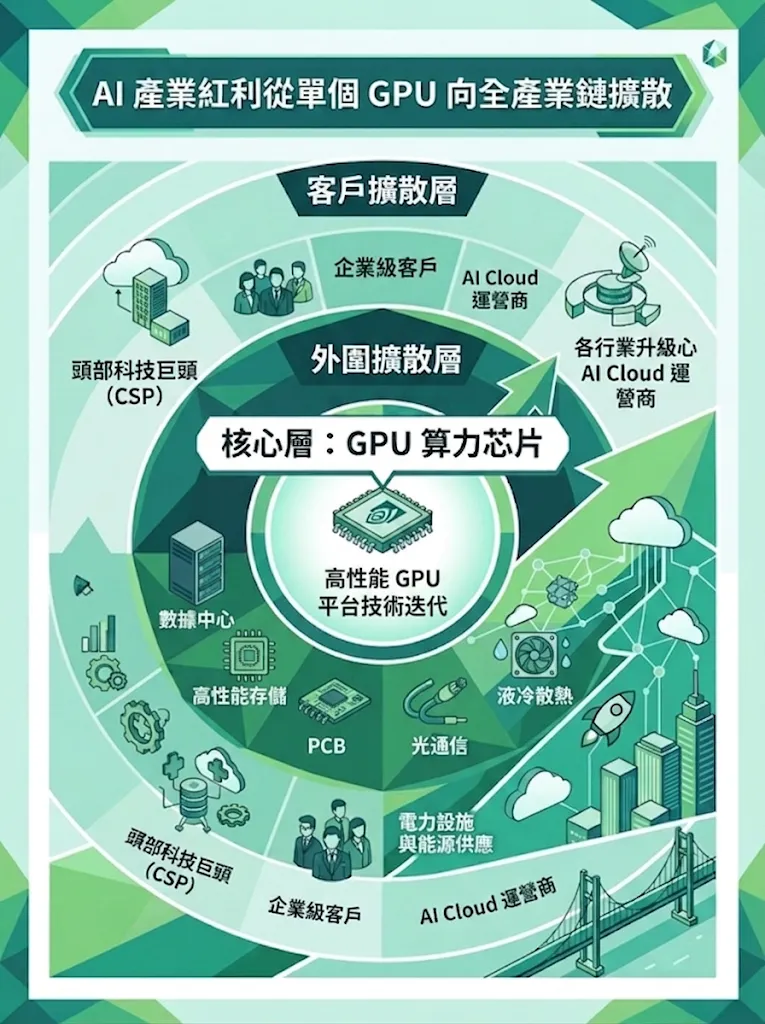
然而,最新的行業數據顯示,AI算力的買家結構正在發生深刻的結構性變革,逐步演變爲“超級雲廠商 + 超算雲(AI Cloud)運營商 + 大型企業級客戶 + 主權AI(Sovereign AI)”的多輪驅動格局。一方面,中東、歐洲及亞洲部分國家正在將「主權算力」上升至國家戰略高度,大力出資構建本土化AI數據中心;另一方面,自動駕駛、醫藥研發、金融建模及工業製造等垂直行業的頭部企業,正從租用雲端服務轉向直接下單採購專屬算力集群。買家結構的分散化與多元化,極大增強了整個AI算力週期的抗風險能力與韌性。
3. 硬件紅利的外溢效應:從單點芯片套利到全產業鏈分紅
隨着 AI 模型參數量的指數級增長,算力競爭早已脫離了「單顆 GPU 性能」的狹隘範疇,進化爲機櫃級甚至數據中心級的系統工程。單靠提升芯片本身的算力密度,已無法解決數據傳輸與能耗瓶頸,這導致算力集群的性能瓶頸迅速向外部系統轉移。
這就催生了AI產業鏈價值分配的重新改寫。高帶寬存儲(HBM)、高速光通信(如 800G/1.6T 光模塊及硅光技術)、高密度液冷散熱系統、PCB高頻板材,以及底層電源管理和電力基礎設施供應,正在成爲決定算力集群能否滿載運轉的「決定性因子」。資本市場敏銳地捕捉到,算力建設帶來的龐大資本紅利,正在加速從單一的芯片環節向服務器代工、液冷方案商、網關設備商乃至電力能源運營商等外圍產業鏈擴散。機構買入算力龍頭,買的不僅是單一公司的利潤,更是整個 AI 基礎設施生命週期被持續拉長後的整體估值溢價。
結論:把握AI下半場的結構性機會
綜合來看,本次龍頭業績發佈後的市場反饋,其本質絕非僅僅是對一張亮眼成績單的「發獎金」,而是全球資金在爲「整個 AI 基礎設施週期將被大幅拉長」這一新共識重新下注。
從「懷疑算力過剩」到「重估增長天花板」,這不僅是二級市場情緒的理性修復,更是一次產業週期發展階段的範式跨越。對於當下及未來的全球資本市場而言,最清晰的信號已經明確:AI 產業下半場的歷史任務,不再是去證明需求是否存在,而是去探索這場由技術變革與基礎設施驅動的繁榮週期到底能走多遠。
在這一背景下,單純追逐短期業績博弈的邊際收益正在遞減,而把握算力架構迭代、買家結構擴散以及全產業鏈紅利外溢(如光模塊、液冷、電力基礎設施等)的長期趨勢,將是機構投資者佈局AI產業下半場最爲核心的底層邏輯與立足點。
數據來源:本文內容主要參考英偉達(NVIDIA)公開披露的業績及業績說明會信息,並綜合富途資訊、財聯社、路透社(Reuters)、彭博(Bloomberg)等公開市場資料整理。
免責聲明
·以上內容僅供參考之用,不構成或不得被視為買賣任何證券、投資產品或基金的邀約、懇請或推薦。以上內容只供針對發布或提供該內容屬合法的任何司法管轄區內的任何人士瀏覽。如閣下瀏覽以上內容,即表示閣下聲明並保證閣下所屬的司法管轄區的適用法律及法規允許閣下瀏覽該內容。
· 投資涉及風險。過往表現非日後表現的指標。基金單位/股份的價格可升亦可跌,基金過往業績並不表示將來的回報。投資者應參閱有關基金說明書,以了解基金詳情及風險因素。投資者未必可以取回所投資的全數本金。投資價值及來自投資價值的收益(如有)可能有波動性及會在短時間內大幅波動。
· 編製以上內容所用的數據及資訊乃由惠理基金管理香港有限公司(「惠理」)獲取,並來自於認為可信的來源,惟概不就源自第三方的數據的準確性或完整性作出任何聲明或保證。有關國家、市場或公司未來事件或表現的任何預測或其他前瞻性陳述未必具有指示性,而且可能與實際事件或結果不同。惠理對於任何人士根據以上內容所載數據行事而遭受的任何損失,概不承擔任何責任。
· 未經惠理允許,任何人士均不可複製或採用以上內容,包括但不限於文字、圖片、聲音及影像等,作任何公開及商業用途。任何修改或使用以上內容有可能違反惠理所持有之版權和/或知識產權(如適用)。
· 刊發人:惠理基金管理香港有限公司。本內容未經證券及期貨事務監察委員會審閱。
內容聲明:個人觀點僅供參考
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
7
2