繁體中文
返回
立即開戶
高景氣度+Moderna引爆,醫藥股迎來重估?
卓正醫療
參與了話題 · 08/27 15:48

2026H1業績會實錄 |關於業務發展的6個核心問答

2026年8月14日,$卓正醫療 (02677.HK)$ 召開了2026年中期業績說明會。2026年上半年,公司交出了一份紮實的成績單:營收5.96億元,同比增長17%;經調整經營利潤3,881萬元,已接近2025年全年水平。 在業績說明會及隨後的交流中,公司管理團隊與投資者圍繞網點升級、科室發展、會員運營及AI健康服務佈局等展開了深入探討。我們梳理了業績說明會實錄,通過6個核心問答,還原管理團隊對上半年業務進展與未來規劃的思考。 Q1:上半年整體經營情況如何?增長的主要驅動力是什麼? D:2026年上半年,公司整體營收5.96億元,同比增長17%,若扣除武漢併購門店相關收入的影響,實體醫療服務內生增速達28.8%,且基本來自同店增長。盈利指標方面,2026年上半年,公司毛利率27.3%,同比提升4.6個百分點;經調整經營利潤率6.5%,同比提升5.8個百分點;經調整經營利潤約3,880萬元,已接近2025年全年4,016萬元的水平;經調整淨利潤率4.8%,同比提升接近5個百分點。經營淨現金流6,516萬元,同比增長18%,與營收增速基...
2026年8月14日,$卓正醫療 (02677.HK)$ 召開了2026年中期業績說明會。2026年上半年,公司交出了一份紮實的成績單:營收5.96億元,同比增長17%;經調整經營利潤3,881萬元,已接近2025年全年水平。
在業績說明會及隨後的交流中,公司管理團隊與投資者圍繞網點升級、科室發展、會員運營及AI健康服務佈局等展開了深入探討。我們梳理了業績說明會實錄,通過6個核心問答,還原管理團隊對上半年業務進展與未來規劃的思考。
Q1:上半年整體經營情況如何?增長的主要驅動力是什麼?
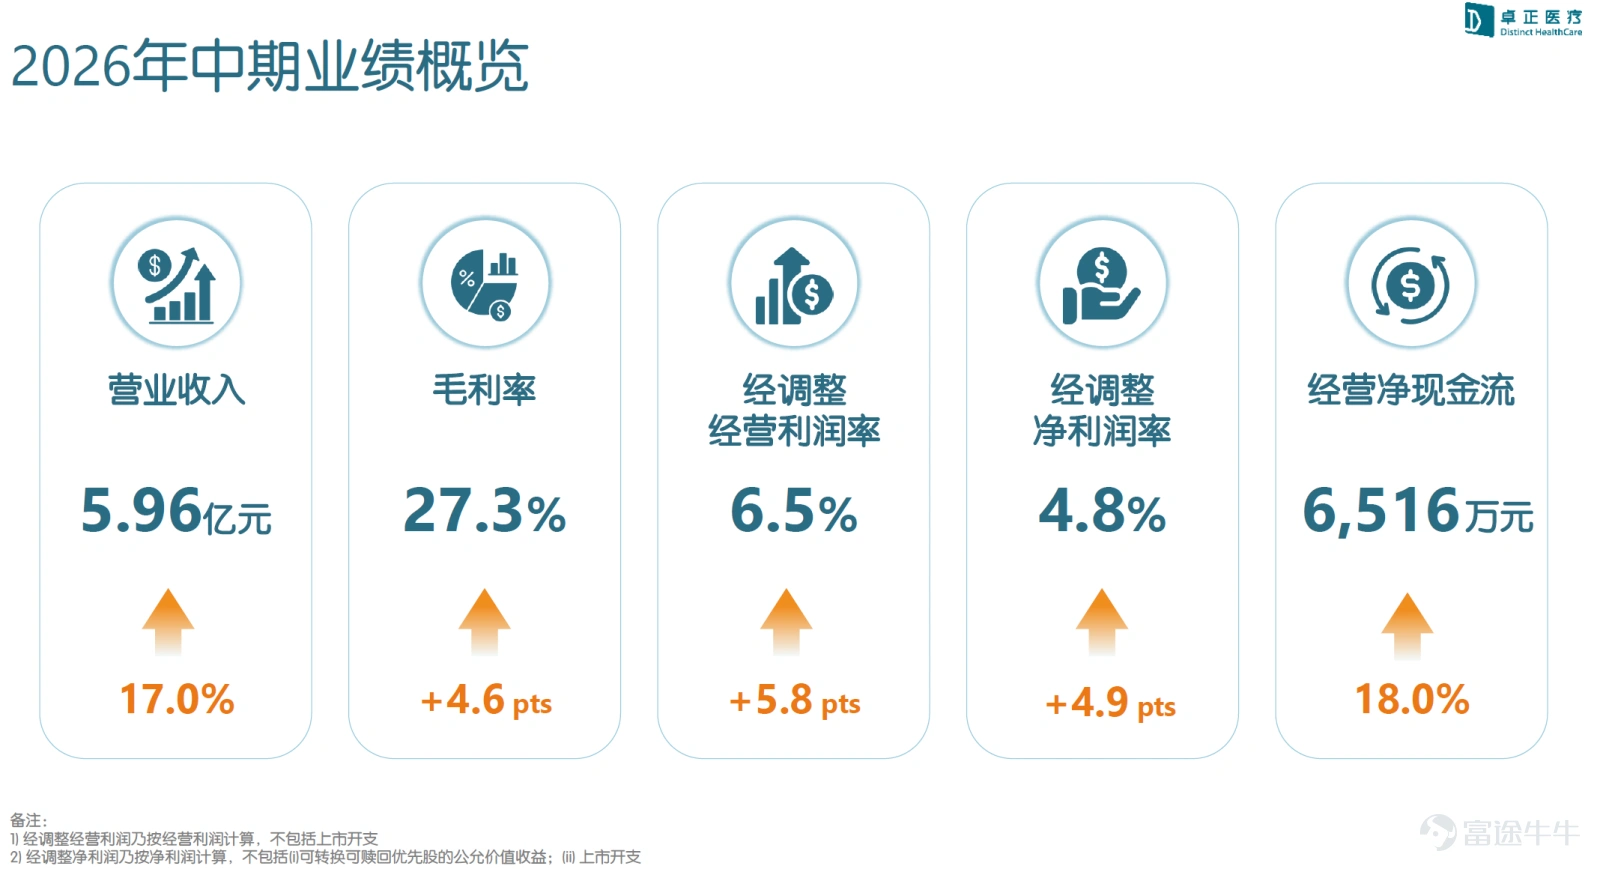
D:2026年上半年,公司整體營收5.96億元,同比增長17%,若扣除武漢併購門店相關收入的影響,實體醫療服務內生增速達28.8%,且基本來自同店增長。盈利指標方面,2026年上半年,公司毛利率27.3%,同比提升4.6個百分點;經調整經營利潤率6.5%,同比提升5.8個百分點;經調整經營利潤約3,880萬元,已接近2025年全年4,016萬元的水平;經調整淨利潤率4.8%,同比提升接近5個百分點。經營淨現金流6,516萬元,同比增長18%,與營收增速基本一致,整體財務狀況健康。
2026年8月14日,$卓正醫療 (02677.HK)$ 召開了2026年中期業績說明會。2026年上半年,公司交出了一份紮實的成績單:營收5.96億元,同比增長17%;經調整經營利潤3,881萬元,已接近2025年全年水平。 在業績說明會及隨後的交流中,公司管理團隊與投資者圍繞網點升級、科室發展、會員運營及AI健康服務佈局等展開了深入探討。我們梳理了業績說明會實錄,通過6個核心問答,還原管理團隊對上半年業務進展與未來規劃的思考。 Q1:上半年整體經營情況如何?增長的主要驅動力是什麼? D:2026年上半年,公司整體營收5.96億元,同比增長17%,若扣除武漢併購門店相關收入的影響,實體醫療服務內生增速達28.8%,且基本來自同店增長。盈利指標方面,2026年上半年,公司毛利率27.3%,同比提升4.6個百分點;經調整經營利潤率6.5%,同比提升5.8個百分點;經調整經營利潤約3,880萬元,已接近2025年全年4,016萬元的水平;經調整淨利潤率4.8%,同比提升接近5個百分點。經營淨現金流6,516萬元,同比增長18%,與營收增速基...
關於營收因素增長驅動:內因上,「Costco」型網點升級是收入增長的核心驅動,通過網點升級完善多專科服務能力和供給,共同推動了用戶到訪頻次與單用戶家庭健康消費的提升;外因上,我們感知上半年宏觀消費信心較去年有所修復,也對業務增長形成一定支撐。
關於毛利率提升:提升主要來自兩方面,一是「Costco」型網點的數量和規模按照預期計劃在不斷提升,大店經營效率與盈利能力顯著優於初始標準門店,隨着大店網絡拓展,公司整體毛利率仍有提升空間;二是營業收入的規模效應逐步釋放,人力成本、房租、設備折舊攤銷等固定成本佔收入的比例隨收入增長而下降。
關於經營利潤:隨着營收規模的增長,經營利潤有所增加。卓正醫療始終堅持以良好的用戶口碑及會員推薦作爲核心獲客方式,銷售開支佔收比保持在極低水平,行政開支(上市費用調整後)佔收比在收入增長的背景下也同比下降近1.5個百分點。
Q2:一站式健康服務中心網點的升級規劃進展如何?未來發展節奏是怎麼樣的?
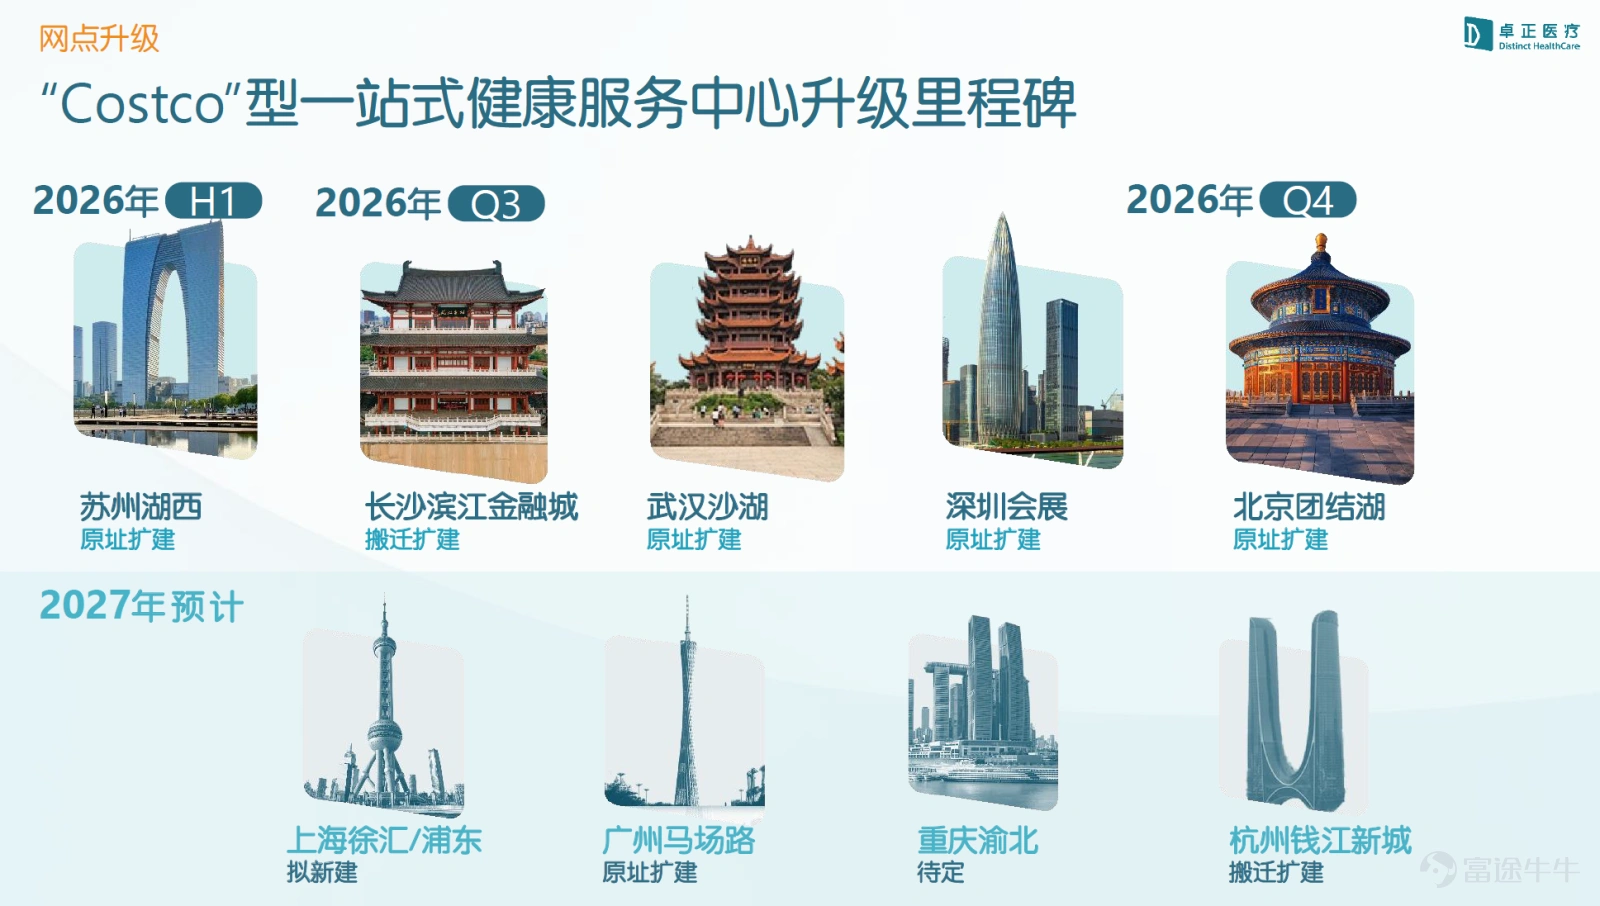
D:截至2026年6月30日,國內共18家多專科網點,覆蓋12個一線和新一線城市,2026年上半年拓展新城市西安,並完成對蘇州湖西網點的升級,預計2026年下半年完成對長沙濱江金融城、武漢沙湖、深圳會展中心、北京團結湖網點升級擴建。同時,公司也在重點籌備上海徐匯/浦東、廣州馬場路、重慶渝北、杭州錢江新城網點的升級工作。三年內,公司計劃將持續推進現有網點升級爲「Costco」型一站式健康服務中心,驅動營業收入的進一步增長。
2026年8月14日,$卓正醫療 (02677.HK)$ 召開了2026年中期業績說明會。2026年上半年,公司交出了一份紮實的成績單:營收5.96億元,同比增長17%;經調整經營利潤3,881萬元,已接近2025年全年水平。 在業績說明會及隨後的交流中,公司管理團隊與投資者圍繞網點升級、科室發展、會員運營及AI健康服務佈局等展開了深入探討。我們梳理了業績說明會實錄,通過6個核心問答,還原管理團隊對上半年業務進展與未來規劃的思考。 Q1:上半年整體經營情況如何?增長的主要驅動力是什麼? D:2026年上半年,公司整體營收5.96億元,同比增長17%,若扣除武漢併購門店相關收入的影響,實體醫療服務內生增速達28.8%,且基本來自同店增長。盈利指標方面,2026年上半年,公司毛利率27.3%,同比提升4.6個百分點;經調整經營利潤率6.5%,同比提升5.8個百分點;經調整經營利潤約3,880萬元,已接近2025年全年4,016萬元的水平;經調整淨利潤率4.8%,同比提升接近5個百分點。經營淨現金流6,516萬元,同比增長18%,與營收增速基...
Q3:不同城市的單店模型有何差異?新進入城市的爬坡預期如何?
D:公司戰略上優先追求不同城市運營的一致性。一站式健康服務中心的規模、服務內容、經營流程在不同城市基本一致,客觀上差異主要體現在定價和成本端,相應的人力與租金成本也會隨當地水平調整。
新進入城市初期會先佈局1,000~2,000平左右的標準網點,通常需要3-5年品牌建立和市場培育期,再升級擴建爲5,000平的「Costco」型一站式健康服務中心網點,收入規模、利潤率也會隨着網點的升級擴建逐步提升。
Q4:分城市與分科室的業務表現是怎麼樣的?
A:分城市看,收入佔比較大的廣深維持接近30%的同店內生增長,北上相對廣深基數略小但增速均在40%以上;成都、長沙、蘇州、杭州等新一線城市增速在20%左右。
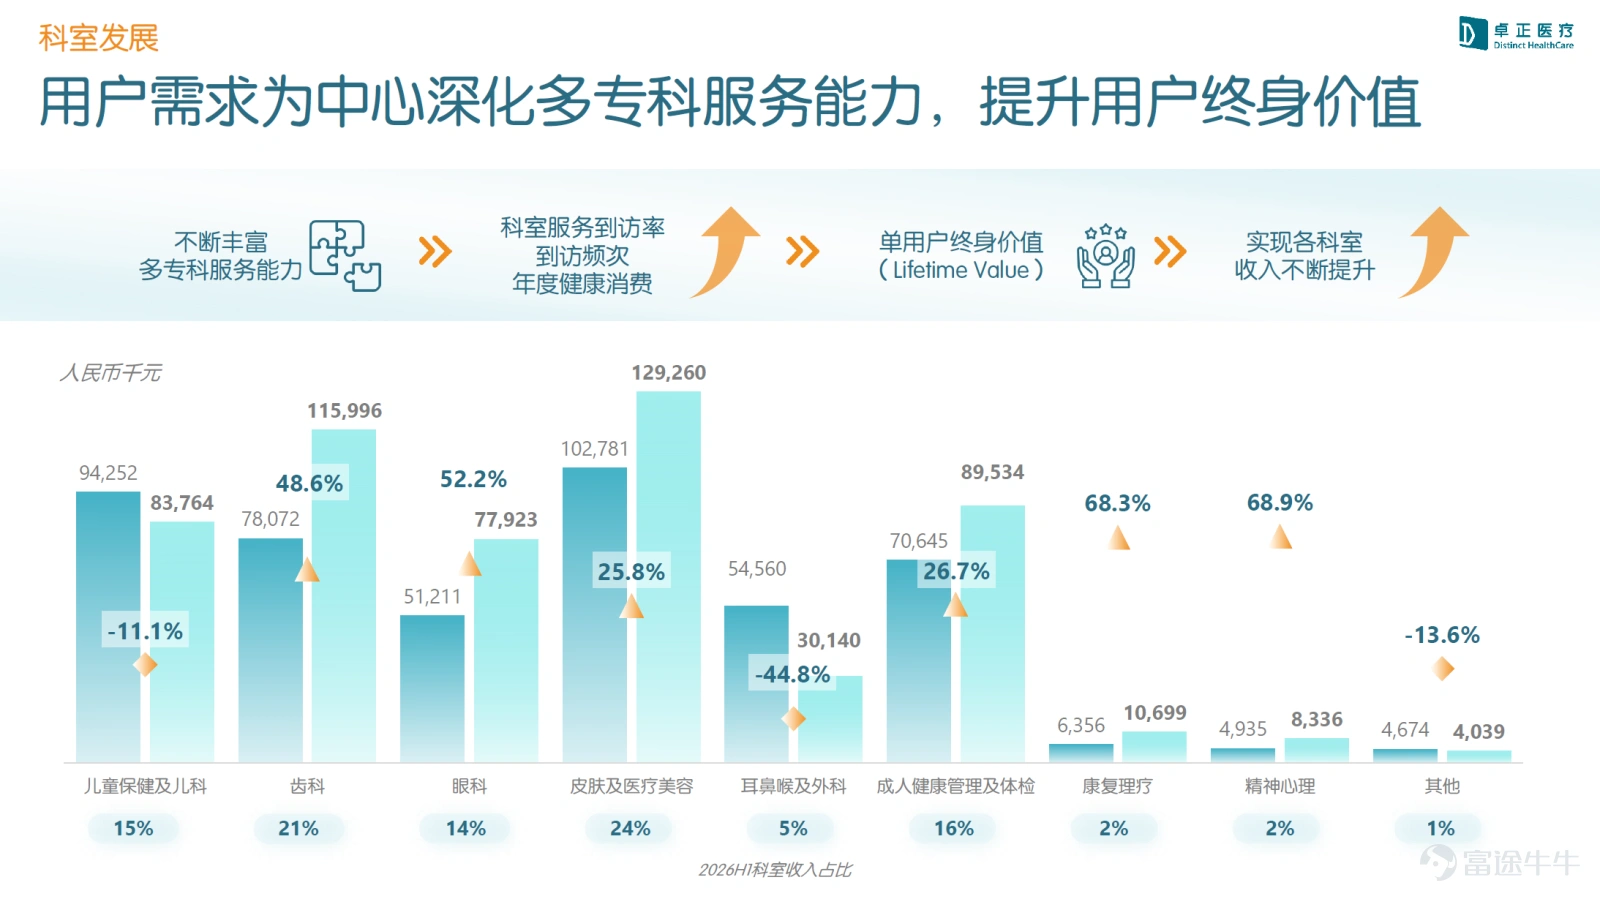
分科室看,齒科、眼科、皮膚科及醫療美容、成人健康管理及體檢等科室增速亮眼,在25%-50%不等;康復理療、精神心理等新興科室實現接近70%的快速增長;兒童保健及兒科在新生兒數量下降、AI對兒科常見病需求形成衝擊的背景下,品牌影響力、市場佔有率仍穩中有升。
2026年8月14日,$卓正醫療 (02677.HK)$ 召開了2026年中期業績說明會。2026年上半年,公司交出了一份紮實的成績單:營收5.96億元,同比增長17%;經調整經營利潤3,881萬元,已接近2025年全年水平。 在業績說明會及隨後的交流中,公司管理團隊與投資者圍繞網點升級、科室發展、會員運營及AI健康服務佈局等展開了深入探討。我們梳理了業績說明會實錄,通過6個核心問答,還原管理團隊對上半年業務進展與未來規劃的思考。 Q1:上半年整體經營情況如何?增長的主要驅動力是什麼? D:2026年上半年,公司整體營收5.96億元,同比增長17%,若扣除武漢併購門店相關收入的影響,實體醫療服務內生增速達28.8%,且基本來自同店增長。盈利指標方面,2026年上半年,公司毛利率27.3%,同比提升4.6個百分點;經調整經營利潤率6.5%,同比提升5.8個百分點;經調整經營利潤約3,880萬元,已接近2025年全年4,016萬元的水平;經調整淨利潤率4.8%,同比提升接近5個百分點。經營淨現金流6,516萬元,同比增長18%,與營收增速基...
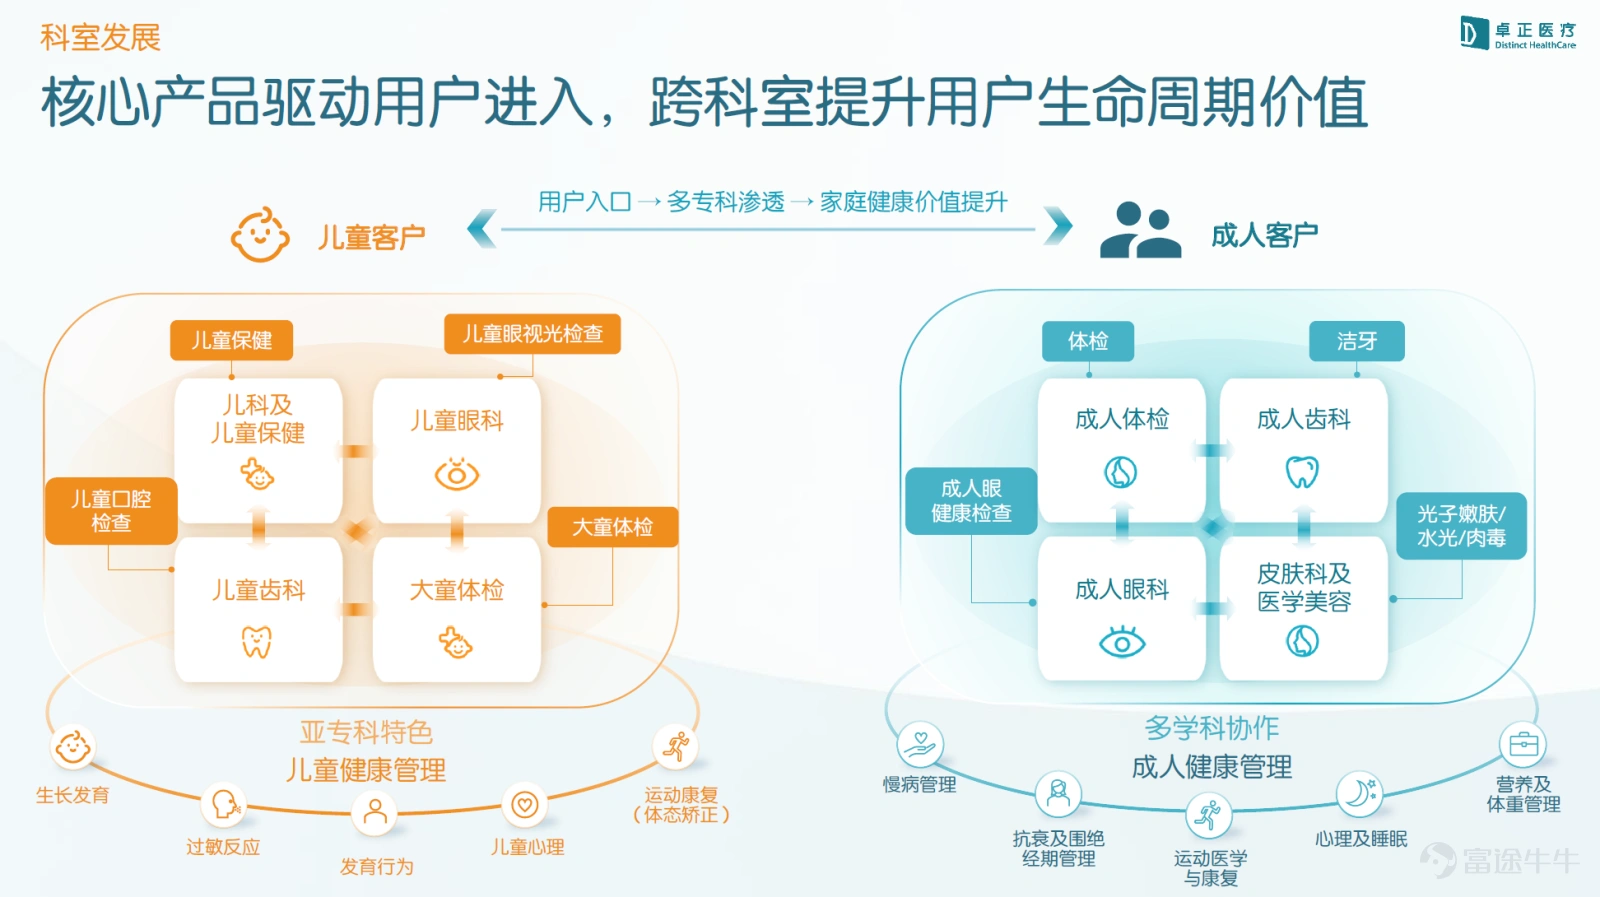
我們以用戶需求爲中心深化多專科服務能力,通過核心產品驅動用戶進入我們的服務體系,基於用戶生命週期需求引導用戶跨科流轉,提升用戶終身價值。舉例,各科室均聚焦打造高品質、高性價比的入門核心單品(如齒科的舒適化潔牙),讓用戶在口碑傳播和推薦下以極低的決策成本進入卓正,再順應其家庭健康需求自然流轉至其他科室。
2026年8月14日,$卓正醫療 (02677.HK)$ 召開了2026年中期業績說明會。2026年上半年,公司交出了一份紮實的成績單:營收5.96億元,同比增長17%;經調整經營利潤3,881萬元,已接近2025年全年水平。 在業績說明會及隨後的交流中,公司管理團隊與投資者圍繞網點升級、科室發展、會員運營及AI健康服務佈局等展開了深入探討。我們梳理了業績說明會實錄,通過6個核心問答,還原管理團隊對上半年業務進展與未來規劃的思考。 Q1:上半年整體經營情況如何?增長的主要驅動力是什麼? D:2026年上半年,公司整體營收5.96億元,同比增長17%,若扣除武漢併購門店相關收入的影響,實體醫療服務內生增速達28.8%,且基本來自同店增長。盈利指標方面,2026年上半年,公司毛利率27.3%,同比提升4.6個百分點;經調整經營利潤率6.5%,同比提升5.8個百分點;經調整經營利潤約3,880萬元,已接近2025年全年4,016萬元的水平;經調整淨利潤率4.8%,同比提升接近5個百分點。經營淨現金流6,516萬元,同比增長18%,與營收增速基...
我們今年也在着重加強兒童亞專科的建設,2026年上半年公司重點推進生長髮育、過敏反應等亞專科建設。成人健康管理則聚焦45-55歲準銀髮人群,以高品質、專業的體檢爲需求起點,圍繞慢病管理、抗衰、運動康復、心理睡眠、營養及體重管理等用戶關心的普世需求打造長期健康服務體系。
Q5:會員運營與線上健康訂閱服務進展如何?
D:截至2026年6月30日,會員家庭數量達12.4萬戶,上半年新增2.3萬戶新會員家庭,同時,新會員增長動能正從兒童保健驅動轉向多專科驅動,成人客戶貢獻的新會員增速持續攀升。
健康訂閱服務於2026年3月正式啓動,以「創新藥+醫療服務」模式爲核心,一期主要圍繞減重管理、過敏、痛風管理三大創新藥領域,搭配線下檢測與線上諮詢,形成服務閉環,爲拓展新客戶、深化用戶長期健康管理關係提供新的增長渠道。
Q6:AI在業務中的落地進展如何?帶來了哪些實際價值?
D:我們對AI賦能的態度非常務實——讓AI承擔標準化重複性工作,將人力釋放到更有價值的醫療服務中去。目前AI應用已從診前延伸到診中、診後核心環節:
診前:AI預約處理、智能導診等場景已成熟應用,提升前臺運營效率。
診中:兒科已完成診室錄音自動生成結構化病歷的概念驗證,進入產品集成階段,可顯著減少醫生病歷整理時間;在醫美、眼科、齒科落地AI醫患溝通分析,識別診療中的複查需求、潛在健康需求,並聯動後續客戶服務,提高客戶整體就診體驗。
診後:今年3月多智能體輔助隨訪系統全國上線運行,可自動解答標準化診後問題。推動AI參與客戶需求識別、服務跟進和運營分析,提升服務精準性與協同效率。
2026年8月14日,$卓正醫療 (02677.HK)$ 召開了2026年中期業績說明會。2026年上半年,公司交出了一份紮實的成績單:營收5.96億元,同比增長17%;經調整經營利潤3,881萬元,已接近2025年全年水平。 在業績說明會及隨後的交流中,公司管理團隊與投資者圍繞網點升級、科室發展、會員運營及AI健康服務佈局等展開了深入探討。我們梳理了業績說明會實錄,通過6個核心問答,還原管理團隊對上半年業務進展與未來規劃的思考。 Q1:上半年整體經營情況如何?增長的主要驅動力是什麼? D:2026年上半年,公司整體營收5.96億元,同比增長17%,若扣除武漢併購門店相關收入的影響,實體醫療服務內生增速達28.8%,且基本來自同店增長。盈利指標方面,2026年上半年,公司毛利率27.3%,同比提升4.6個百分點;經調整經營利潤率6.5%,同比提升5.8個百分點;經調整經營利潤約3,880萬元,已接近2025年全年4,016萬元的水平;經調整淨利潤率4.8%,同比提升接近5個百分點。經營淨現金流6,516萬元,同比增長18%,與營收增速基...
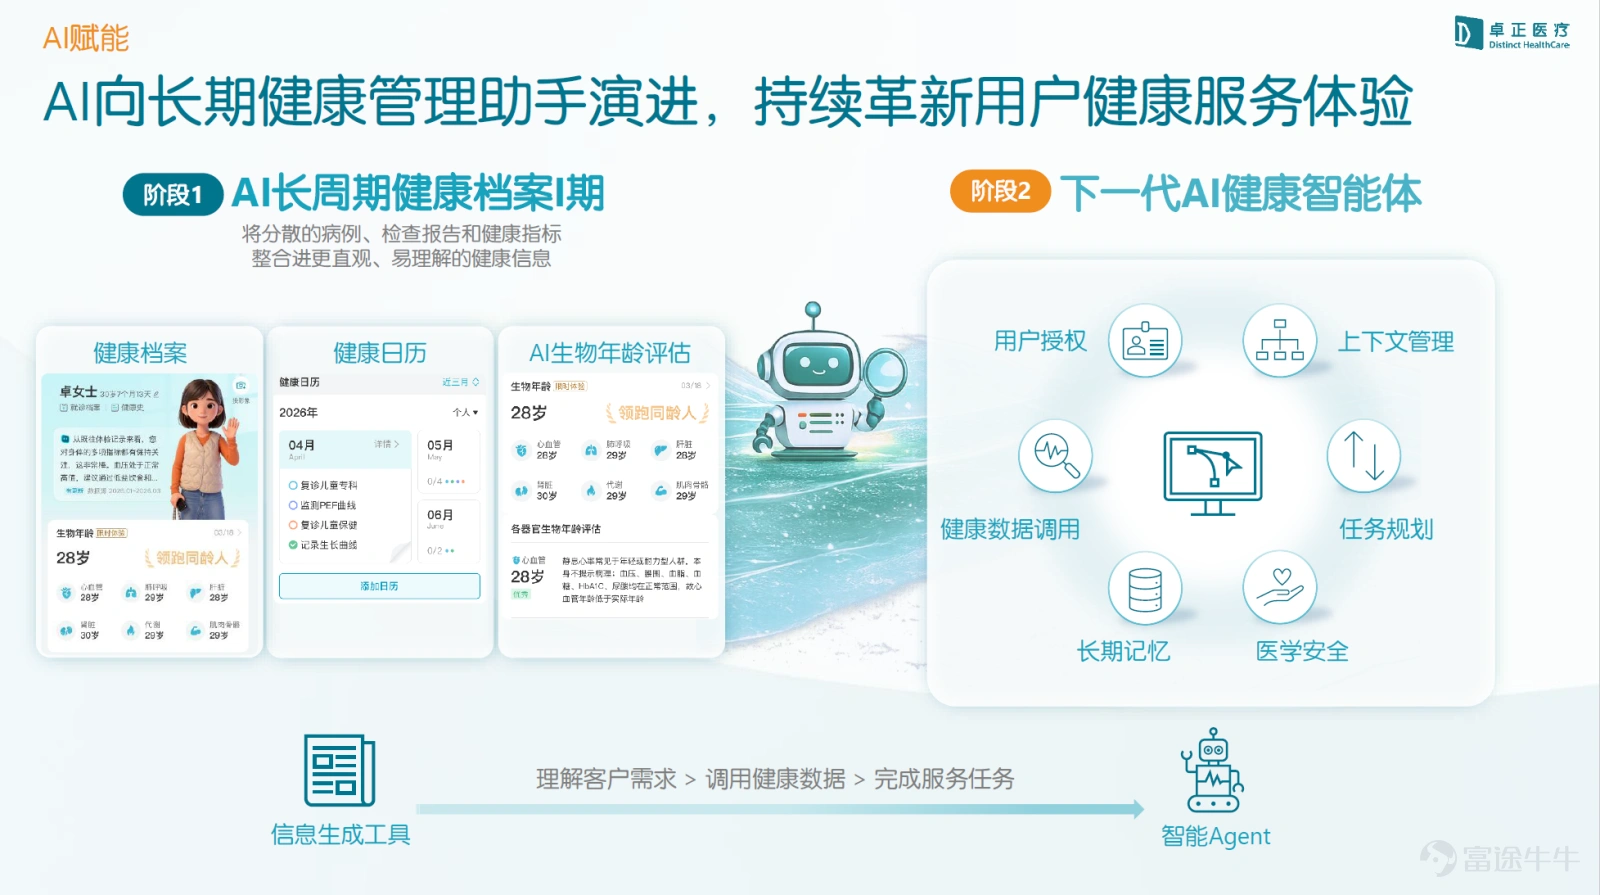
在長期健康管理方面,AI長週期健康檔案I期已上線,整合家庭成員跨週期的就診、體檢、檢驗、用藥等數據,提供指標追蹤、複診日曆、AI生物年齡評估等功能。同時,我們正在開發迭代下一代AI健康智能體,圍繞用戶授權、健康數據調用、長期記憶、上下文管理、任務規劃及醫學安全等核心能力開展研發,探索AI從信息生成工具向能夠理解客戶需求、調用健康數據並協同完成服務任務的智能Agent演進。
————
如果您想更深入了解我們的成長與長期規劃,歡迎關注「卓正醫療投資者關係」公衆號。未來,我們將在那裏持續更新更完整的經營和發展動態,邀請您與我們一同見證卓正的長期成長。
2026年8月14日,$卓正醫療 (02677.HK)$ 召開了2026年中期業績說明會。2026年上半年,公司交出了一份紮實的成績單:營收5.96億元,同比增長17%;經調整經營利潤3,881萬元,已接近2025年全年水平。 在業績說明會及隨後的交流中,公司管理團隊與投資者圍繞網點升級、科室發展、會員運營及AI健康服務佈局等展開了深入探討。我們梳理了業績說明會實錄,通過6個核心問答,還原管理團隊對上半年業務進展與未來規劃的思考。 Q1:上半年整體經營情況如何?增長的主要驅動力是什麼? D:2026年上半年,公司整體營收5.96億元,同比增長17%,若扣除武漢併購門店相關收入的影響,實體醫療服務內生增速達28.8%,且基本來自同店增長。盈利指標方面,2026年上半年,公司毛利率27.3%,同比提升4.6個百分點;經調整經營利潤率6.5%,同比提升5.8個百分點;經調整經營利潤約3,880萬元,已接近2025年全年4,016萬元的水平;經調整淨利潤率4.8%,同比提升接近5個百分點。經營淨現金流6,516萬元,同比增長18%,與營收增速基...
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
瀏覽 5180
舉報
評論
搶沙發