英偉達營收超預期翻倍,AI交易主線回歸?
英偉達 FY2027 Q2:一份讓"需求見頂"論當場破產的業績
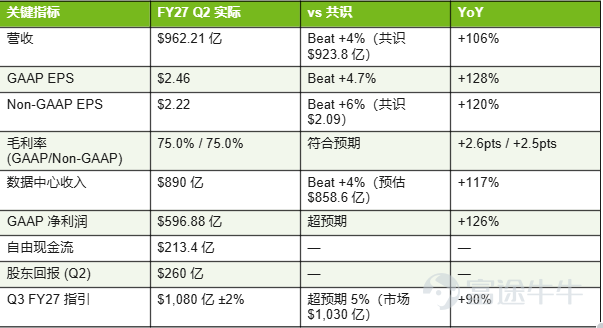
昨晚英偉達交出了一份史上最強的一份業績:FY2027 Q2 營收 962.21億美元,同比暴漲 106%,Non-GAAP 每股收益 2.22美元(+120%),GAAP 淨利潤 596.88億美元(+126%)。數據中心業務獨挑大樑,單季 890億美元、同比增長 117%,幾乎每一項指標都超出華爾街共識。

而真正讓市場沸騰的,是業績裏藏着的三件大事。
第一件:英偉達破天荒給出了全年指引。 黃仁勳在電話會上宣佈 FY2028 營收將增長 70%,遠超分析師預期的約45%。他直言:"真實需求遠高於70%,這是受產能約束的'打折'數字",言下之意,無約束需求增速超過100%。這是英偉達上市以來首次公佈全年業績展望,其背後的確定性信號不言自明:訂單排到了2028年,管理層有底氣把話講滿。
第二件:亞馬遜追加200萬塊GPU超級大單。 在原有100萬塊基礎上,亞馬遜再下 200萬塊訂單(2027-2028年部署,覆蓋 Blackwell Ultra、Rubin、Rubin Ultra)。這是對市場最大疑慮,即"AI資本開支是不是要進入消化期"最有力的回擊。當最精打細算的雲計算巨頭用真金白銀加碼,泡沫敘事自然瓦解。
第三件:毛利率下行路徑提前交底。 Q3 毛利率預計 74%,Q4 觸底 71-72%,FY28 修復至 72-73%。主因是 DRAM/HBM 存儲"極端漲價",供應瓶頸要持續到 FY28 年底。管理層將其定性爲"良性行業通脹",需求太猛導致上游漲價,而非競爭力下降。這是未來幾個季度唯一的盈利瑕疵,也是最大的預期差來源。
此外,圍繞循環融資的爭議,管理層正面回應:已投前沿實驗室500億美元,聯手黑石、貝萊德籌資5,000億美元,CFO否認循環融資,稱獲得"硬件+算力分成"雙重收入。Vera Rubin 全面量產,Q3 即貢獻數據中心兩成營收;中國業務雖在指引中完全剔除,卻也爲未來保留了純增量期權。
總結:這是一份「基本面無可挑剔、估值合理、唯一變量在利潤率與融資模式」的業績。FY28 首次全年指引70%增長+亞馬遜200萬塊GPU大單,是本季最強的增量信息,直接壓制了空頭的「需求見頂」敘事。
建議:已持倉者繼續持有,Q4 毛利率觸底是成本型而非需求型壓力,回調即是加倉窗口;未持倉者可在業績後波動期分批開倉,不必死等深度回調。需要跟蹤的三個風險信號:五大雲廠商下一輪資本開支指引、存儲價格拐點、以及循環融資平台的季度敞口披露,任何一個出現惡化,都值得重新審視。
免責聲明:以上內容基於公開數據和量化分析,僅供參考,不構成投資建議。市場有風險,投資需謹慎。任何投資決策應結合個人風險承受能力、資金狀況和投資目標獨立判斷,必要時諮詢持牌專業機構。過往表現不預示未來收益。
內容聲明:個人觀點僅供參考
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
4