美伊再度交火,海峽風險如何衝擊資產?

牛牛睇期貨|地緣「退潮」遇上技術拐點:黃金收復長均線,白銀C浪磨底結束?
對於貴金屬和工業金屬而言,地緣層面的短期擾動因素弱化之後,市場的注意力重新回到技術形態與基本面定價邏輯上。
從技術形態來看, $黃金期貨主連 (2612) (GCmain.US)$ 收復長均線、 $白銀期貨主連 (2612) (SImain.US)$ C浪磨底、 $銅期貨主連 (2612) (HGmain.US)$ 逼近新高,這三條線索背後,究竟是反彈的終點,還是新周期的起點?
一、美伊溝通進展推動油價回落
據外媒援引消息人士稱,在巴基斯坦斡旋下,美國與伊朗已就停火協議條款達成共識,內容涉及霍爾木茲海峽通航;伊朗與阿曼同步就臨時航線、通行管理等技術細節溝通。市場對海峽長期受限的極端情景定價有所降溫。
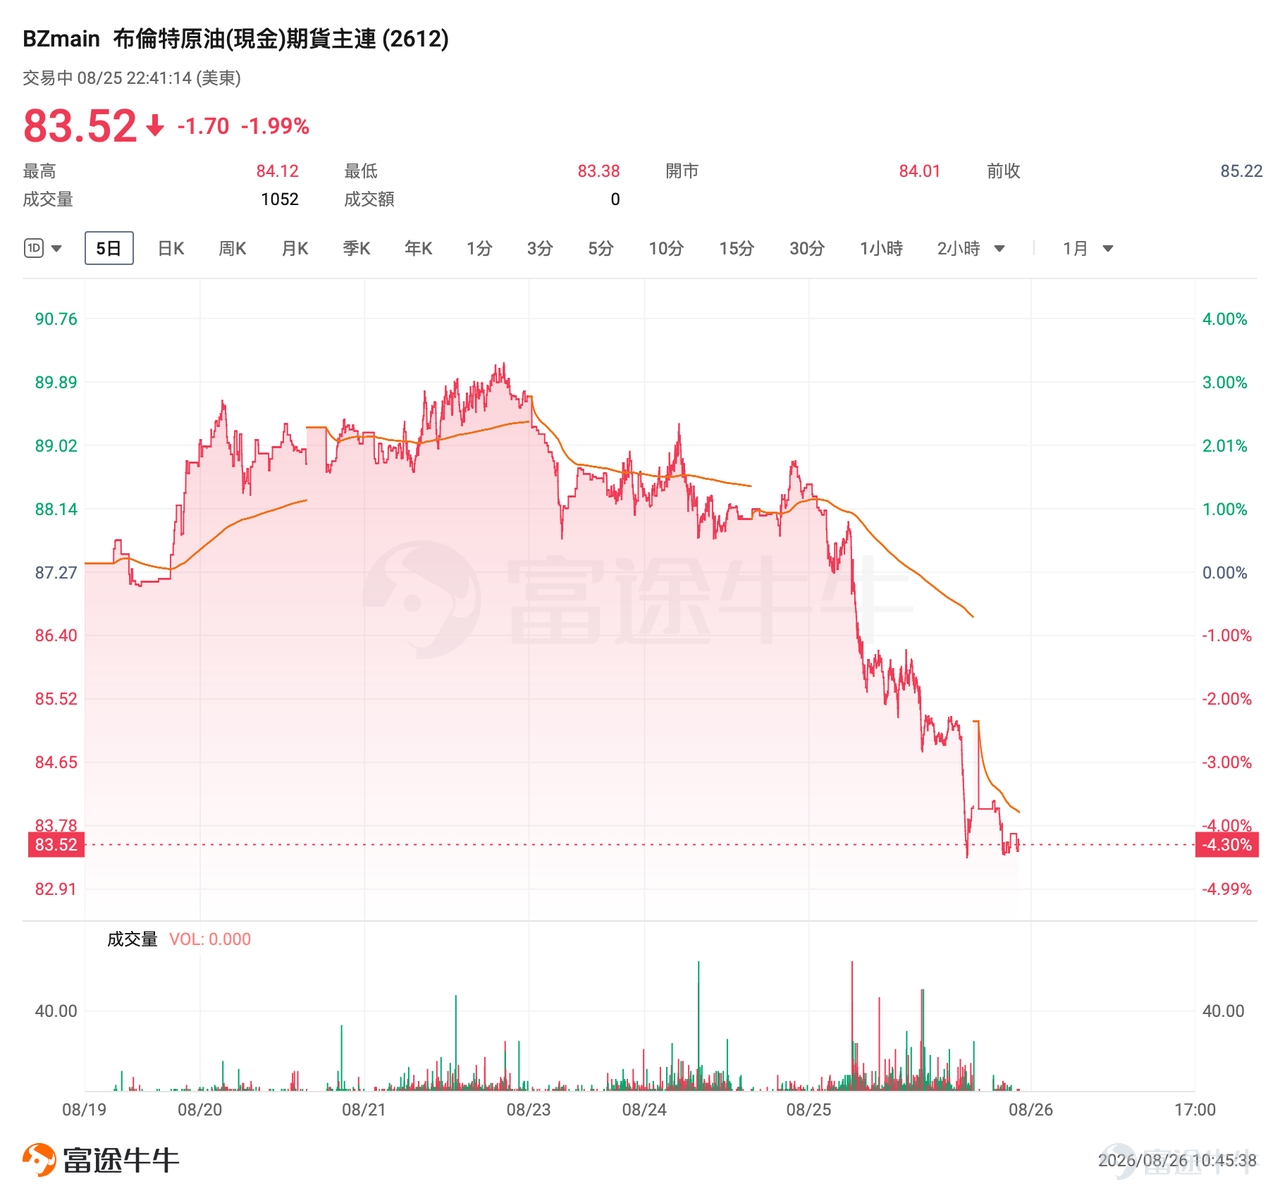
原油反應最為直接。 $布倫特原油(現金)期貨主連 (2612) (BZmain.US)$ 在消息發酵後明顯承壓回落,前期計入的地緣溢價加速釋放。需要指出,外交進展通常呈現「預期先行、落地滯後」特徵,後續仍需觀察正式文本公布、技術性會議推進以及通航恢復情況。若談判反覆,溢價仍可能再度抬升。

在貴金屬上的影響則相對間接。 $黃金/美元 (XAUUSD.CFD)$ 和 $白銀/美元 (XAGUSD.FX)$ 在消息公布後未出現劇烈波動,表明地緣因素在本輪貴金屬定價中的權重本身已經偏低,市場更關注的是美債利率走向和美元信用格局。
二、技術面觀察:金、銀、銅所處階段不同
黃金期貨:突破三角形整理,收復MA200
$黃金期貨主連 (2612) (GCmain.US)$ 自2026年初高點回落後,經歷數月調整,並在約4000美元一帶形成階段性底部,隨後展開修復行情。日線層面,8月5日開始以放量大陽線突破三角形整理區,陸續站上60日、120日及200日均線上方,尤其是8月19日以放量大陽線重新站上MA200長期均線,短中期趨勢由弱轉強的信號較為明確。
$黃金期貨主連 (2612) (GCmain.US)$ 現價運行於4700美元上方,上方阻力關注4800美元一帶前密集成交區;下方則以長均線附近作為趨勢能否延續的重要參照。整體看,黃金更接近調整結束後的趨勢修復階段。

白銀:C浪在55–60美元磨底,反抽逼近70美元
$白銀期貨主連 (2612) (SImain.US)$ 自約121.8美元高點回落以來,調整呈現較完整的三段結構:A浪急跌、B浪反彈,隨後進入時間更長的C浪下探。7月前後價格在55–60美元區間反覆磨底,其後反抽至69美元附近,MA5、MA20、MA60重新拐頭向上,動能指標同步由負轉正。

當前關鍵位置在70–72美元一帶。該區域疊合MA120、MA200與整數關口,對判斷C浪調整是否結束具有指示意義。若價格有效站穩,調整結束並打開上行空間的概率上升;若沖高受阻回落,則不排除轉入更複雜的區間整理。白銀技術拐點已經顯現,趨勢確認仍有待突破驗證。
白銀的波動彈性大於黃金,這在當前階段體現為上行時的補漲潛力,若黃金確認站穩MA200並進一步打開上行空間,白銀的補漲動能值得關注。
銅:中長期上行趨勢延續,價格逼近或刷新高點。
銅價維持上升通道, $銅期貨主連 (2612) (HGmain.US)$ 近期一度逼近歷史新高。驅動主要來自庫存偏緊、以及人工智能算力基礎設施建設、全球電網升級改造、新能源裝機帶來的供需缺口擴大,與貴金屬邏輯並不完全同步。地緣風險降溫、風險偏好回升階段,銅價往往更受益。

綜合來看, $黃金期貨主連 (2612) (GCmain.US)$ 側重信用與趨勢修復,收復MA200技術上給了多頭一道防線; $白銀期貨主連 (2612) (SImain.US)$ 的C浪磨底是痛苦的,但底部結構越紮實,後續反抽的持續性越值得期待; $銅期貨主連 (2612) (HGmain.US)$ 作為AI與新能源的「電氣化金屬」,產業邏輯仍然完整。
三、後續定價催化
本周重點關注美國7月PCE數據、沃什主旨演講以及美伊局勢落地進展。
美國7月PCE數據,將直接影響市場對通脹路徑及政策寬鬆空間的評估;傑克遜霍爾年會期間美聯儲主席沃什主旨演講(北京時間約8月28日晚),為9月議息前重要的政策溝通窗口;美伊局勢與霍爾木茲落地進度,將繼續影響油價及通脹預期。
通脹數據與沃什講話若強化寬鬆預期,有利於金銀;若強化通脹粘性或政策偏鷹,則可能推升美元與美債收益率,貴金屬短線承壓。油價變動在其中更多扮演輔助變量,難以單獨決定利率定價。
中期來看,金銀修復力度需重點跟蹤美聯儲9月FOMC與美債供給。議息結果將重定價利率路徑預期;美債供給節奏與長端收益率波動恰恰是黃金中長期定價的核心支點,市場對長端利率高企、財政可持續性的擔憂並未消散,這關係到黃金能否繼續交易美元信用對沖邏輯。
- 黃金期貨:直接跟蹤現貨金價,流動性充足,適合跟蹤長端利率與美元走勢對貴金屬的定價傳導。
- 白銀期貨:工業屬性與金融屬性並存,彈性通常大於黃金,對金融條件變化更為敏感,波動亦更高。
- 銅期貨: 銅與金銀存在聯動,但定價錨更偏向增長與供給,關注庫存及產業供需格局。
 牛友們,金銀銅,你們更看好哪個?
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
20
11