港股風向標 | 港股8月小幅收跌!金秋9月投什麼?
市場週報|2026年8月17日-8月23日
本週全球市場圍繞再通脹風險、長端利率衝擊、AI資本開支重定價與地緣溢價展開:美國CPI回落但能源與美債供給壓力仍推高長端利率,30年美債創新高,美股科技承壓;美伊局勢升溫推動油價、黃金走強。港股則逆勢上漲,恒指周漲3.55%,但南向淨流出115.84億港元,呈現「指數上漲、內資兌現、價值跑贏成長」特徵。展望下週,PCE、英偉達業績及Jackson Hole將成爲關鍵變量。
一、全球宏觀經濟概覽
本週全球宏觀核心主題是"通脹粘性+國債回購+供給需求博弈+地緣溢價再起"——四條線索交織,共同驅動了跨資產的劇烈分化。
美國方面,8月19日公佈的7月FOMC會議紀要指出,委員會投票結果9比3,將聯邦基金利率維持在3.50%3.75%區間不變。通脹方面,7月會議現場多數委員認爲,通脹距離2%的政策目標依舊存在距離,頻繁提及地緣政治帶來的能源供給衝擊、關稅摩擦和AI投資熱潮對通脹預期的錨定風險。
本週美債收益率激增,8月17日10美債收益率達4.72%;30年美債盤中收益率最高達5.34%,創近二十年新高。美國聯邦政府近2萬億元的年度財政赤字持續推升國債供給,且企業人工智能投資大規模發債,加劇長久期債券市場供需失衡。8月19日,美國財政部部長貝森特宣佈,將10年至30年期美債回購規模翻倍,市場反應劇烈,10年期美債收益率下行約6個點子,30年期下行近9個點子;而次日美國長端國債收益率在回落後重新走高,30年期美債收益率盤中重回5.27%附近,幾乎抹去美國財政部宣佈擴大回購後的全部跌幅。
中國方面,8月17日國家統計局發佈報告,7月份,出口27125億元,增長17.8%;進口19454億元,增長21.2%,貿易結構優化。同時帶動工業增加值同比增長4.5%,與服務業生產指數同比增長4.3%,保持穩健供給側支撐。而需求方面,雖然進口19454億元,增長21.2%,但是社會消費品零售總額同比僅增長0.6%,固定資產投資環比下降1.42%。價格端,7月CPI同比上漲0.5%,核心CPI同比上漲0.9%,整體價格水平仍偏溫和。城鎮調查失業率受季節性等因素影響小幅升至5.2%。當前經濟雖然貿易結構持續優化,但依然體現出供給強於需求,外需高於內需的特點,市場對第三季度末財政發力及貨幣政策降準減息預期加強。
地緣與大宗方面,8月20日,美國總統特朗普在個人社交媒體平台「真實社交」發佈重磅聲明,正式宣佈對伊朗實施史上最嚴厲經濟行動,開啓針對伊朗的全方位、無死角經濟戰與全球孤立行動。疊加霍爾木茲海峽通行受阻和俄烏衝突,全球柴油供應受到影響。
截至8月20日收盤,9月交割的WTI上漲2.3%至87.83美元/桶,10月交割的WTI上漲2.9%至86.83美元/桶,10月交割的布倫特原油上漲2.4%至93.78美元/桶。
市場債務焦慮疊加地緣政治擔憂,黃金月漲11%。8月21日,黃金現貨價格交投於每盎司4623美元附近,本週累計漲幅約超5%。
1. 全球大類資產表現
全球資產分化加劇,美股指數齊跌,港股逆勢突圍;美債熊陡延續,原油黃金創新高
權益方面,截止8月21日收盤,美股三大指數集體收跌,結束了此前連續三週上漲的趨勢。標普500跌幅1.43%,納斯達克綜合跌幅爲2.10%,道瓊斯工業跌幅爲0.84%;費城半導體指數重挫5.63%。週五單日三大指數集體反彈,主因美債市場暫時企穩。亞太市場走勢內部分化,日經225周跌幅達3.93%,爲五大市場中跌幅最大;韓國KOSPI跌幅1.18%;富時臺灣50跌幅爲1.43%;恒生指數逆勢走強,周漲3.55%。
債券方面,本週美債收益率呈現熊陡形態,長端利率創近19年新高。2年期美債收益率上漲14bps至4.24%,10年美債收益率上漲10bps至4.736%,30年美債收益率上漲7bps至5.276%。週一,30年期美債收益率一度升至5.31%左右,創2007年6月以來新高;週三,美國財政部宣佈將10-30年期長債回購規模由20億美元至少擴大一倍至40億美元,30年期收益率一度跳水至5.183%。但漲勢僅維持一天,8月20-21日長端利率連續反彈。中債方面,中國10年期國債收益率從1.711%下行至約1.696%,周下行約1.5bp,反映國內基本面偏弱下的避險需求
匯率方面,美元指數本週窄幅波動後走弱。8月19日因美國財政部擴大長債回購,美元指數當日收跌0.85%,8月21日美元指數最低跌至98.6862。人民幣本週持續走強,8月20日央行將中間價定於6.7808,較前日6.7854調升46點,爲2023年2月以來最強中間價。大宗方面,本週國際油價連續六個交易日大漲,8月21日WTI以87.06美元/桶收盤,周漲5.66%;現貨黃金站上4,600美元,盤中一度突破4,632美元/盎司,創三個月新高。
三、香港市場單週復盤
本週港股交易日爲8月17日至8月21日(5個交易日,無節假日縮量)。恒生指數收報26009.46點,周漲3.55%;恒生科技指數收報4766.16點,周漲1.24%;恒生中國企業指數收報8634.34點,周漲3.52%。恒指PE_TTM約11.94倍、PB約1.26倍(8/21),AH溢價指數從122.78收窄至120.96,港股相對A股折價進一步縮小。
行業層面,「黃金股暴漲+硬件反彈+大模型先抑後揚+金融保險業績催化」四條主線。黃金板塊的爆發有明確的大宗商品價格支撐。倫敦現貨黃金當週連續突破每盎司4400美元、4500美元和4600美元三道整數關口,周漲幅達5.20%,錄得周線三連漲;。硬件板塊方面,週一,存儲芯片、半導體股漲幅居前,週三遭遇集體殺跌後,週五收市後恒生指數公司宣佈華虹宏力納入恒生指數,這一季檢結果對板塊構成制度性利好。大模型板塊,資金面上,當週南向資金淨流入MINIMAX-W居個股前列。金融保險板塊的業績催化效應體現在行業整體漲幅和個股聯動上。
資金面
南向資金方面,本週(8/17-8/21)呈現"前高後低"走勢——週一、週二合計淨買入近171億港元后,連續三個交易日淨流出,合計賣出約286億港元。全周合計淨流出約115.84億港元。每日流向:週一淨買入30.77億港元,週二淨買入140億港元(創階段新高),週三淨賣出106億港元(創4月9日以來單日新高),週四淨賣出104.12億港元,週五淨賣出76.30億港元。週五細分來看,港股通(滬)淨賣出51.34億港元,港股通(深)淨賣出24.96億港元。個股方面,淨買入主要有阿里巴巴、中芯國際、智譜、快手、MINIMAX,淨賣出主力爲華虹宏力、小米、石藥等。ETF資金流向方面,南向資金本週賣出盈富基金(02800.HK)約10.41億港元、賣出恒生中國企業(02828.HK)約5.74億港元,顯示內資通過寬基ETF進行減倉操作。
成交額方面,港股日均成交約2492億港元,較上週成交額1837.65億港元上漲約34%,市場交投整體活躍。外資方面,根據最新數據8月12日到8月18日,穩定型外資流入15億港元,靈活型外資流出114億港元,"穩定型流入vs靈活型流出"的分化格局加固。
本週港股驅動力可歸納爲四條主線:其一,南向脈衝消退——週一、週二大幅淨買入171億後,連續三日淨流出286億,全週轉爲淨流出約116億港元。恒指累漲3.55%重返26000點上方,但南向資金呈現"越漲越賣"的獲利了結傾向;其二,互聯網巨頭遭內資分歧操作——反映內資對互聯網板塊內部結構性分化判斷;其三,大模型標的"越跌越買" ——顯示內資逆勢佈局AI賽道;其四,外資"穩定型流入vs靈活型流出"分化——穩定型外資流入15億港元,靈活型外資流出114億港元,港股通流入149億港元。穩定型與靈活型外資方向背離,反映長線資金對港股配置意願仍存,但短線熱錢在恒指反彈至兩萬六後選擇獲利了結。
四、後市展望
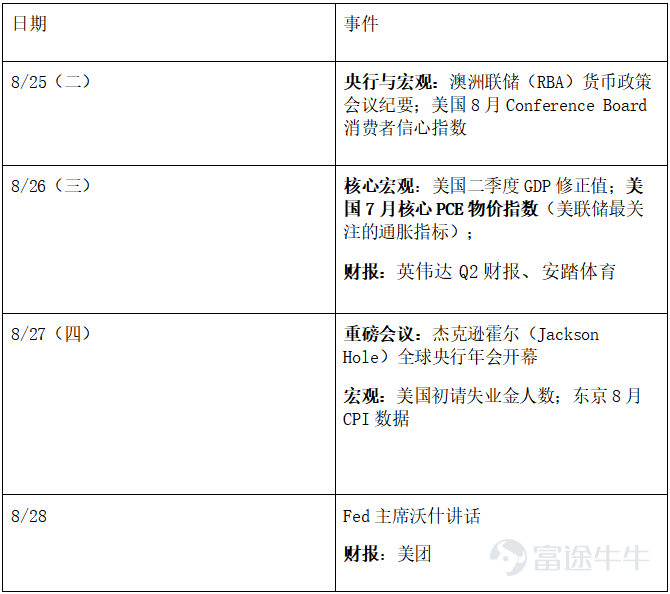
關鍵日曆

關鍵日曆
核心判斷
短期(1-2周),港股預計維持26000點附近震盪,指數表現可能繼續好於內部賺錢效應。恒指上漲但南向轉爲淨流出,顯示當前行情更多由低估值權重、黃金、金融和資源支撐,而非全面風險偏好提升。科技方向等待8月26日PCE與英偉達業績確認。
中期(1-3個月),核心變量仍是美國再通脹與長期利率。若PCE降溫、Warsh未進一步釋放鷹派信號,美債收益率回落將打開港股科技估值修復空間;反之,若油價維持高位並推升通脹預期,高久期成長資產仍面臨估值壓縮。
配置思路
1. AI硬件/半導體:重業績兌現。優先關注先進製程、AI算力、國產替代及訂單增長明確的硬件公司。8月26日英偉達業績是關鍵驗證,若指引強勁可繼續關注,若AI回報率受質疑則警惕高估值標的回調。
2. 黃金:中期邏輯仍在,但不追高。財政赤字、地緣風險和通脹擔憂仍支撐黃金,但短期漲幅較大,更適合作爲防禦和對沖倉位。
3. 能源/油服:偏事件驅動。油價受美伊局勢和供應擾動支撐,能源鏈仍有機會,但地緣緩和可能導致油價快速回撤,不宜重倉追漲。
4. 互聯網:關注AI變現能力。騰訊、阿里AI投入持續增加,後續重點觀察AI收入、利潤率和自由現金流,優先選擇能把AI投入轉化爲盈利的公司。
5. 金融/高股息:作爲防禦配置。內地需求仍弱,保險、電信、公用事業等高股息資產相對穩健;銀行、地產、消費等順週期方向,等待信用和內需數據改善後再提高倉位。
風險提示
「美國核心PCE及Jackson Hole超預期偏鷹」若通脹繼續上行、Warsh強化年內進一步加息可能性。「美伊局勢繼續升級、Brent突破100美元」能源供給衝擊將從「能源股利好」逐漸轉化爲「全球通脹與消費利空」,屆時對港股的整體影響可能由正轉負。「AI資本開支回報率不及預期」騰訊、阿里均進入高Capex階段,如果雲廠商後續指引顯示AI需求增速放緩,產生可能產生第二輪估值收縮。「中國內需與信用需求持續偏弱」若8月信貸、地產銷售和消費數據沒有明顯改善,順週期板塊的盈利預期仍可能下修。「南向資金由獲利了結轉變爲趨勢性流出」8月17–21日在恒指上漲3.55%的同時南向淨流出115.84億港元,說明26000點附近內資存在兌現傾向。若未來兩週指數繼續上漲但南向持續淨流出,應將其視爲市場內部動能減弱的預警信號。
免責聲明:本報告僅供內部交流參考,不構成任何投資建議。
數據來源:Alpha派數據庫、公開市場資料整理,數據截至至8月24日

免責聲明
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1