外賣大戰要結束了?美團Q2盈利超預期
阿里巴巴 800 億港元配股點評:現金流到底怎麼了?
阿里的現金流沒有"出問題",但已經從"淨現金+回購"的股東回報模式,切換到"淨投入+股權融資"的重資產擴張模式,這次配股是這個切換的公開確認。對投資者而言,估值錨從自由現金流轉向了雲收入增速與 AI 變現節奏——這是完全不同的兩套定價邏輯
本文通過公開信息整理,筆者點評,不代表個股推薦,請讀者注意風險
數據截至 2026-08-24,財務口徑爲阿里 2026 年 6 月季度(FY2027Q1,8 月 18 日發佈)
一、事件:上市以來首次股權融資
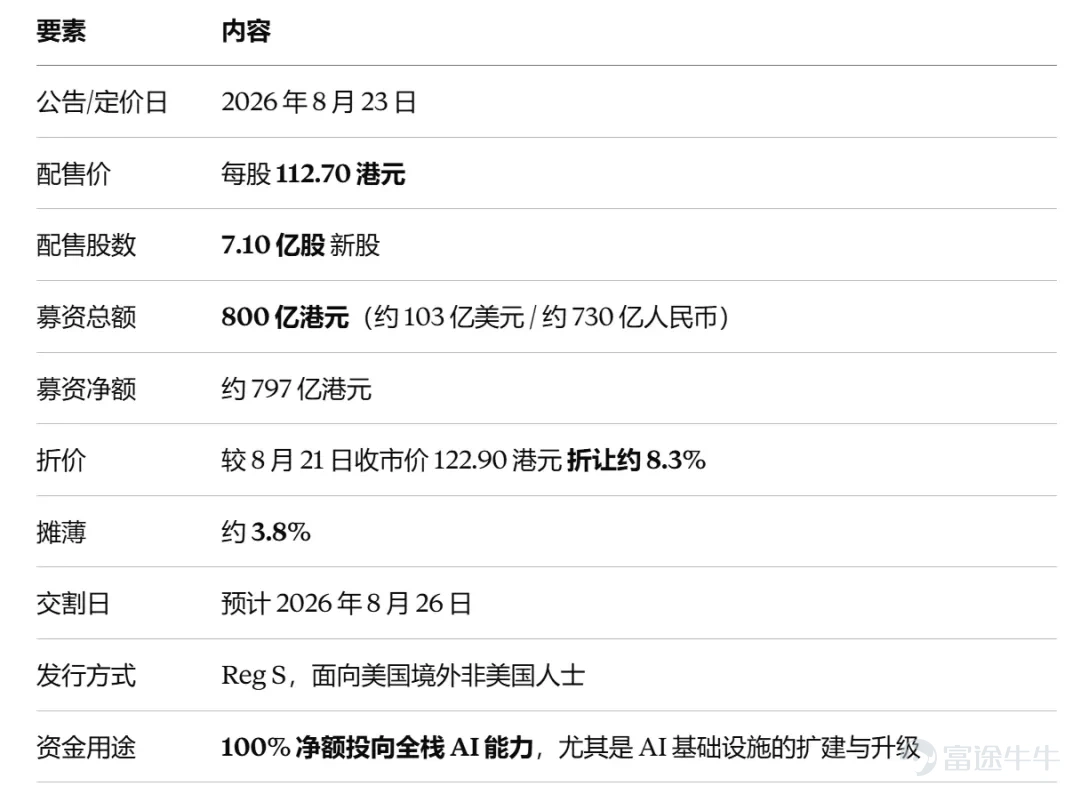
8 月 23 日(週日)晚,阿里巴巴向港交所提交公告,宣佈配售新股;同日完成定價。

信息來源:公司公告
值得注意:這是阿里 2019 年香港上市以來的首次股權融資,也是港股史上規模最大的單筆閃電配售之一。市場反應直接——8 月 24 日港股一度跌逾 10% 至 110.40 港元,跌破配售價。
二、現金流:賬上錢不少,但"造血"已經接不上"投入"
這次配股不是孤立事件,它是過去 5 個季度現金流結構變化的必然結果。
6 月季度(最新一季):

信息來源:公司業績
FY2026 全年(截至 2026 年 3 月): 資本開支約 1,200 億元,自由現金流 -466 億元,全年經營利潤 501.50 億元、同比 -64%。
也就是說:一個季度燒掉的自由現金流(-447 億),已經接近上一個完整財年的水平(-466 億)。
資產負債表: 6 月末現金及流動性投資 4,745 億元,季度環比減少 463 億元;有息負債合計約 2,665 億元(短期銀行借款 306 億、長期銀行借款 560 億、無抵押優先票據 1,157 億、可轉債 549 億、可交換債 93 億),淨現金約 2,000 億元出頭。當季回購僅 1.62 億美元——回購事實上已經讓位給 capex。
結論:錢不是"沒了",是被重新定價了。 單季 677 億的 capex 意味着年化 2,700 億量級的投入,而經營現金流年化僅約 900–1,000 億。缺口每年 1,500 億以上,靠 2,000 億淨現金只能撐一年多,且會把淨現金徹底打光。本次的800 億港元(約 730 億人民幣)恰好約等於一個季度的資本開支——這筆錢本身買不了多少時間,更像是打開股權融資通道的第一步。
三、管理層對 AI 投入與 ROI 的口徑
8 月 20 日業績會上,管理層第一次把 AI 的"賬本"拆開講,口徑相當激進:......
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論