高景氣度+Moderna引爆,醫藥股迎來重估?
賽道拆解 | mRNA癌症疫苗首破III期,產業鏈卡位正當時
💡核心觀點
🔸8月19日, $Moderna (MRNA.US)$ 與 $默沙東 (MRK.US)$ 聯合研發的個性化mRNA癌症疫苗在INTerpath-001三期臨床中取得成功,成爲首個在三期試驗中證明療效的個性化癌症疫苗,標誌着mRNA腫瘤疫苗技術路線正式獲得臨床驗證。市場對mRNA企業的定價邏輯已發生根本轉變:不再僅視其爲新冠疫情的階段性受益者,而是具備真實腫瘤臨床價值、能夠支撐長期現金流的平台型公司。
🔸這一突破不僅爲 $默沙東 (MRK.US)$ 應對2028年K藥專利懸崖提供了關鍵戰略資產,也帶動 $Moderna (MRNA.US)$ 、 $BioNTech (BNTX.US)$ 等mRNA平台型公司重估。更重要的是,個性化疫苗對"測序-設計-生產"超長週轉週期的高度依賴,使得AI4S(AI for Science)的定位從單純的研發效率工具升級爲醫藥行業的基礎設施,上游"溼實驗鏟子層"(基因合成、蛋白表達等CDMO環節)有望率先兌現業績,Twist Bioscience、金斯瑞科技等頭部供應商具備顯著的估值重塑空間。
▎一、事件回顧
1.1 莫德納mRNA 癌症疫苗III 期數據讀出
8月19日,Moderna與默沙東聯合研發的個性化mRNA癌症疫苗在大型三期臨床試驗中取得成功,成爲首個在三期試驗中證明療效的個性化癌症疫苗,被業界視爲腫瘤免疫治療領域的里程碑式突破。該試驗名爲INTerpath-001,結果顯示疫苗intismeran autogene聯合默沙東免疫藥物Keytruda,可顯著降低高危黑色素瘤患者術後復發風險,並抑制腫瘤向遠處器官擴散,且優於此前已被視爲標準治療的Keytruda單藥方案。Moderna首席執行官Stéphane Bancel將此次結果稱爲"mRNA科學的非凡里程碑",表示兩家公司將就上市許可申請與監管機構展開溝通,該產品最快有望於2027年獲批上市。詳細數據將在近期一場國際醫學會議上公佈。市場對mRNA企業的定價邏輯已發生根本轉變:不再僅視其爲新冠疫情的階段性受益者,而是具備真實腫瘤臨床價值、能夠支撐長期現金流的平台型公司。
兩家公司今年早些時候披露了KEYNOTE-942/mRNA-4157-P201二期研究的五年隨訪數據,顯示接受mRNA疫苗聯合Keytruda治療的黑色素瘤患者,與單用Keytruda相比,五年內死亡或癌症復發風險降低49%,遠處轉移或死亡風險降低59%。此次黑色素瘤三期成功,是兩家公司更廣泛臨床開發計劃的核心節點。INTerpath系列項目目前包含9項二期和三期臨床試驗,覆蓋黑色素瘤、非小細胞肺癌、膀胱癌和腎細胞癌等多個瘤種,其中黑色素瘤研究進度最爲領先,因此市場將其III期結果看作檢驗這一技術路徑可行性的關鍵節點。治癒性癌症疫苗長期以來被視爲腫瘤學領域難以企及的目標,此類療法的潛在優勢在於有望延長患者生存期,同時不顯著增加額外副作用,患者有望實現無癌生存。
INTerpath-001是一項隨機、雙盲、安慰劑對照及陽性藥物對照的全球性三期臨床試驗,共納入1,137名完全手術切除後的高危黑色素瘤患者(IIB至IV期)。受試者按2:1比例隨機分組,治療組接受該mRNA疫苗聯合Keytruda治療約56周,對照組單獨接受Keytruda治療約一年。試驗達成主要終點無復發生存期(RFS)及關鍵次要終點無遠處轉移生存期(DMFS),兩項終點均達到統計學顯著性與臨床意義。兩家公司表示,聯合療法的安全性與此前研究結果一致,未見新的安全性信號。
目前,兩家公司尚未披露無復發生存期的具體改善幅度,試驗將繼續推進以評估總生存期(OS)等其他關鍵次要終點。該項試驗有望在輔助黑色素瘤治療領域確立全新治療範式,幫助患者更持久地保持無癌狀態。莫德納當前在mRNA疫苗方面有兩條路線,一條是個性化定製路線(TSA),另一條是通用現貨型路線(TAA),而此次INTerpath-001正是個性化路線的試驗序列,個性化疫苗高度依賴"測序-設計-生產"的週轉速度。目前Moderna的交付週期約爲6周(42天),而AI4S有望縮短這個週期,因此如果個性化路線mRNA腫瘤疫苗率先實現商業化,那麼產能瓶頸將集中在相關CDMO上游。
1.2 個性化mRNA 癌症疫苗治療路線
個性化路線有效解決了腫瘤異質性難題,國內映射標的正加速跟進。與傳統通用疫苗不同,個性化mRNA疫苗通過測序患者腫瘤,定製最多34種專屬新抗原,實現了精準的免疫系統"定向點火"。支撐當前樂觀預期的核心前提是產能週轉速度和適應症的可拓展性,因此在未來大規模商業化擴產時,企業需要解決"測序-設計-生產"的超長週期(目前頭部企業約需30-42天),個性化癌症疫苗需要針對每個患者的腫瘤突變定製專屬的mRNA序列,這對上游DNA模板的合成速度和長度提出了極高要求。傳統的合成方式難以兼顧高通量與長序列,AI4S公司則通過更高的效率和更低的成本加速商業化。
目前個性化疫苗單人份成本約百萬元,業內目標是降至10萬元以下,以提升下游的商業滲透率,而AI4S是當前縮短週期最具確定性的路線。當前這一疫苗的成功不僅直接驗證了mRNA腫瘤疫苗技術路線的可行性,同時將AI4S的定位轉化成醫藥行業的基礎設施。過去的藥物學遵循的仍是工業化路線:標準化、批量化和規模化,而此次個性化疫苗路線在隨機III期試驗的成功意味着個體化藥物生產和放行可以在真實臨床時間尺度內完成,這意味着AI製藥第一次出現了一個"非用不可"的場景,過去AI更多扮演的是提高效率、壓縮篩選範圍、減少實驗次數的加速器,但此次個性化疫苗的成功意味着AI4S不再是科學的加速器,而是醫藥學的基礎設施,前一種AI創造的是研發效率,後一種AI有機會成爲每一針藥都必須支付一次的生產要素,AI4S的使用規模有望成指數級別放大。
1.3 對默沙東的影響
默沙東的K藥此前一直面臨專利斷崖問題,mRNA腫瘤疫苗Intismeran(V940)III期臨床的成功,是默沙東應對2028年Keytruda(K藥)專利懸崖的最關鍵戰略資產。它不僅能直接貢獻數十億美元的增量利潤,更通過"聯合用藥"模式深度綁定並延長了K藥的生命週期,有效緩解了市場對默沙東遠期盈利斷崖的擔憂。當前默沙東面臨着極端的單品依賴危機。2025年公司總營收爲650.11億美元,其中K藥貢獻了316.8億美元,佔比接近一半。隨着K藥核心專利將於2028年陸續到期,公司急需尋找接棒者。2026年8月,Intismeran聯合K藥在黑色素瘤III期臨床中成功達到無復發生存期(RFS)和無遠處轉移生存期(DMFS)雙終點。此前的5年隨訪數據顯示,聯合療法能將復發或死亡風險顯著降低49%(HR=0.51)。這證明了mRNA疫苗能將K藥的療效從單純的"解除免疫抑制"升級爲"定向補充免疫應答",確立了下一代腫瘤治療的基石,也爲K藥構建了極高的護城河。另外,整個治療方法有望向前線治療方案推進,進一步擴大患者範圍,而患者生存期的延長有望進一步延長藥物使用週期。
在盈利預期與估值重塑方面,默沙東與Moderna將按50:50的比例分攤成本並共享利潤。從收入增量來看,僅黑色素瘤和非小細胞肺癌(NSCLC)兩大適應症,預計到2035年就能創造67億美元的銷售額。在估值層面,當前默沙東的市盈率長期受制於專利懸崖預期(約11倍P/E,低於行業平均水平)。Intismeran的成功不僅能直接爲默沙東帶來約7%的股價上行空間,更是支撐其實現"2030年代中期腫瘤業務重回250億美元"戰略目標的核心驅動力。接下來決定默沙東估值修復斜率的關鍵,是Intismeran在其他大適應症中的數據驗證。重點關注2026年底至2027年初腎細胞癌(RCC)和肌層浸潤性膀胱癌(MIBC)的II期臨床數據讀出,以及2027年非小細胞肺癌(NSCLC)輔助治療的III期臨床進展。
1.4 其他mRNA 美股標的
除了帶動莫德納(MRNA)股票上漲,同賽道其他標的也間接受益。 $BioNTech (BNTX.US)$ 過去一直深受公司治理問題的困擾,近期公司任命了新的CEO Guido Oelkers,他在過去九年深耕一家瑞典藥企——Sobi,在他的操盤下,Sobi從一家小衆的歐洲藥企,成爲了一家在美國商業化取得巨大成功的全球性生物製藥公司,因此短期公司股價的壓制因素解除。
作爲mRNA疫苗的第二玩家,BioNtech直接受益於此次數據讀出。其本身也擁有個性化和通用化癌症疫苗兩條管線,其與羅氏合作的個性化疫苗Autogene cevumeran聚焦輔助治療。胰腺癌I期6年隨訪數據顯示,產生免疫應答的患者存活最長達6年,而未應答者中位OS僅3.4年,展現了極強的長尾生存獲益,公司重金押注的PD-(L)1/VEGF雙抗Pumitamig (BNT327) 已與BMS達成50:50的全球合作(含15億美元首付款)。該管線計劃在2026年底前全球鋪開8項III期臨床,是公司短期內最核心的商業化抓手,未來有望類似默沙東,推出雙抗同疫苗的聯合療法。
▎二、上游產業鏈受益邏輯
2.1 AI4S & AIDD
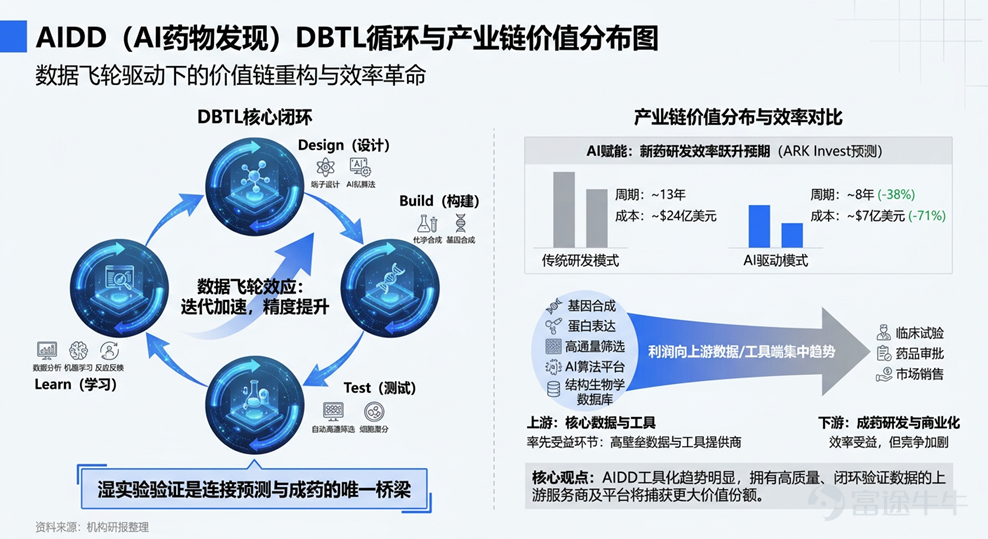
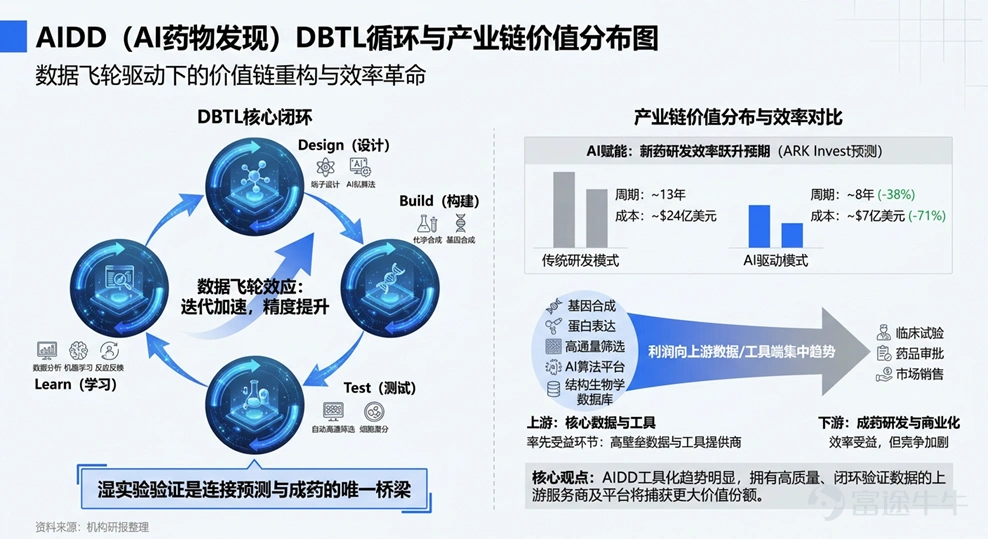
AI4S(AI for Science)是重塑科學發現全流程,AIDD(AI藥物研發)是其在醫藥領域最先爆發的核心落地場景。當前產業正從"純算法預測"向"乾溼實驗閉環"演進,投資主線應聚焦於被AI系統性放大需求的"上游溼實驗鏟子層"。傳統創新藥研發面臨"三個十"困境:週期長達9-15年、投入超10億美金(整體研發成本約24億美金)、臨床成功率不足10%。AIDD通過深度學習和生成式AI,在靶點發現、分子設計、虛擬篩選等前端環節大幅提升效率。AIDD當前遵循DBTL模式,即設計(D)-建設(B)-試驗(T)-學習(L),其中AI平台更多負責"幹試驗"階段,而上游鏟子層負責"溼試驗"驗證,包括基因合成、蛋白表達和模式動物供應等,AI設計分子數量的爆發直接拉動基因合成與蛋白表達需求,直接導致當前的"溼試驗"供應商成爲產能瓶頸,訂單能見度高,業績兌現早,且業績增長性確定。估值層面,當前市場尚未充分定價其作爲"AI基礎設施"的長期價值,具備顯著的估值重塑空間。此次疫苗數據讀出,將AIDD的商業場景從早期藥物發現延長至規模化生產這一環節,直接帶動業績預期的指數型上漲。
圖表1 AIDD商業模式總結
資料來源:公開資料
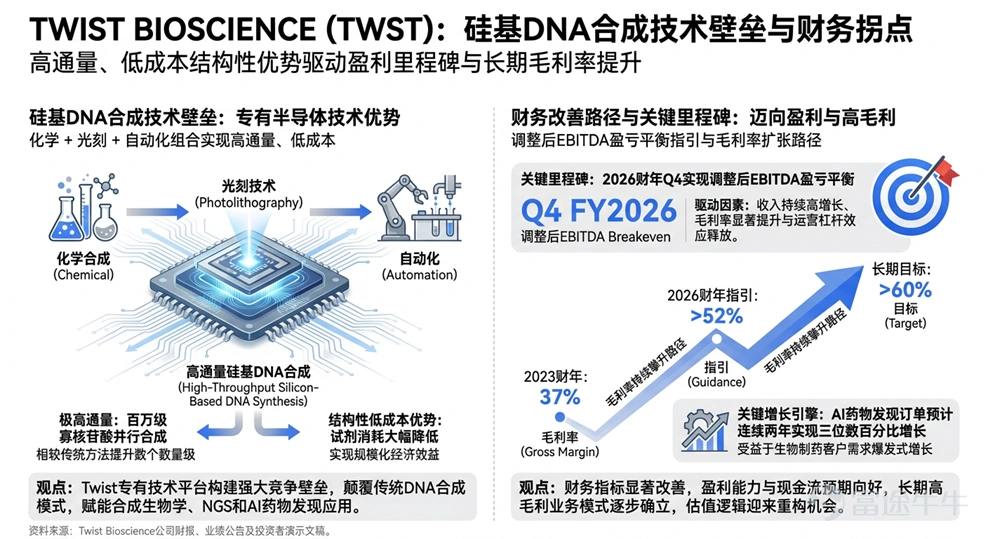
公司簡介:Twist Bioscience(Twist Bio)主打硅基DNA合成技術,核心業務是高通量、低成本合成寡核苷酸與基因片段,服務於合成生物學、核酸藥物(siRNA、mRNA、DNA疫苗)、CRO/CDMO企業。公司依託芯片式DNA合成平台,批量合成高精度基因片段,爲靶點篩選、先導化合物優化、臨床前分子構建提供原料支撐。
發展上,公司早期聚焦科研服務,隨着小核酸、mRNA藥物爆發,逐步切入製藥產業鏈,業務從科研試劑延伸至藥企定製化基因合成、文庫構建等CDMO配套服務,深度綁定新藥研發全流程,伴隨核酸藥物管線推進,訂單持續增長,逐步成爲全球DNA合成領域頭部供應商。
業務層面,AI驅動藥物發現的業務邏輯爲:客戶藉助AI計算生成千萬級潛在DNA序列,迭代篩選特定疾病的最優候選治療分子,公司通過高通量DNA合成、蛋白表達、下游蛋白性能檢測的全鏈條能力,將數字化設計快速轉化爲實體生物材料,支撐藥物發現早期的設計-構建-測試-學習快速循環,目前該業務已從新興機會成長爲覆蓋短中長週期的持久增長引擎。
增長支撐因素包括老客戶持續復購開展迭代研發、新客持續拓展,覆蓋大型藥企、幹實驗室生物科技、傳統生物科技、頭部科技公司等多類客戶,機會漏斗持續擴大。增長預期方面,2026財年AI相關訂單預計同比實現三位數增長,當前已進入2026財年第三季度,公司對達標甚至超額完成目標的確定性較強,2027財年AI藥物發現訂單預計繼續維持三位數同比增長。長期目標方面,2030年公司可觸達市場規模約130億美元,後續創新引擎還將推出新能力進一步拓展市場空間,預計2031年通過有機增長實現營收翻倍;2026財年毛利率預計高於52%,隨着業務成熟長期毛利率目標超60%;預計2026財年Q4實現調整後EBITDA盈虧平衡,2027財年將維持該盈利水平。
行業壁壘方面,速度是Twist Bioscience Corporation的差異化優勢。Twist Bioscience Corporation在17天內交付了其序列,下一快的競爭對手耗時41天,最慢的競爭對手則爲57天。人工智能通過高度自動化,將體內工作流程從六週縮短至兩週。因此,Twist Bioscience Corporation因其在"未來工廠"所投入的固定成本,將獲得不成比例的收益,因爲目前幾乎沒有競爭對手擁有類似設施。
訂單方面,目前大型製藥公司和資金充裕的AI藥物研發企業相較於科技公司,是更爲重要的客戶群體。具體而言,一家獲得數億美元融資但無意自建溼實驗室能力的初創公司,樂於將數據採購作爲可變成本支付。公司正在爭取所有前20大製藥公司(當前擁有強勁產品管線)及所有七家科技巨頭(Mag 7)成爲其客戶。值得注意的是,這些訂單可大致分爲兩類:向人工智能團隊銷售數據,以及向傳統生命科學公司銷售蛋白質。
圖表2 TWIST商業模式總結
資料來源:公開資料
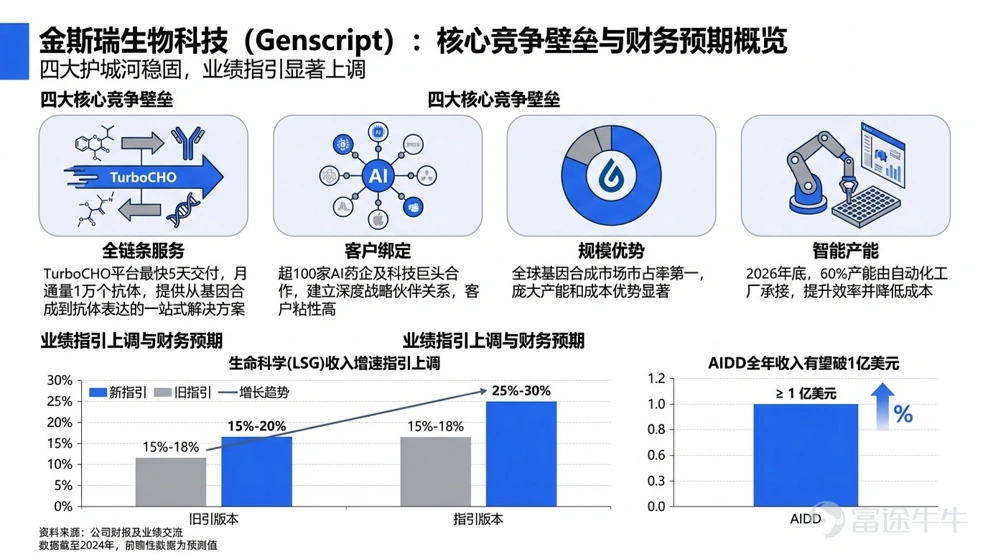
公司簡介:金斯瑞生物科技是全球領先的生命科學研發服務企業,搭建覆蓋藥物發現至商業化全鏈條的CRO/CDMO平台。核心分爲兩大板塊:生命科學科研服務,主營基因合成、多肽合成、蛋白表達等基礎科研試劑與服務,服務全球高校及科研機構;生物醫藥CDMO/CRO業務,聚焦核酸藥物、抗體藥、細胞與基因治療,提供靶點篩選、先導化合物優化、臨床前研究、工藝開發及商業化生產一體化服務。
公司起步於基因合成技術,依託上游核酸合成優勢深度切入新藥研發產業鏈,綁定全球藥企客戶,伴隨小核酸、CGT行業快速擴容,業務持續向臨床中後期、商業化生產延伸,是國內兼具早期CRO與規模化CDMO能力的頭部生物科技企業。
業務層面:AIDD需求加速釋放,推動收入增長提速與利潤率持續改善。生命科學板塊上半年收入3.2億美元,同比增長28.8%,經調整毛利率55.4%,大幅提升4.4pcts,經調整經營利潤率27.1%,大幅提升8.4pcts。全球化規模化交付能力持續提升生產及運營效率,60%的全球實驗室已部署AI自動化工作站。4天從序列到數據包突破性Gene-to-Protein技術,實現最快4天生成適配模型的實驗數據。公司大幅上調生命科學板塊收入指引。公司更新全年收入指引增長25%-30%,經調整毛利率55%+,經調整經營利潤率25%+,蓬勃生物FFS收入增長25%-30%,有望於2027年實現EBITDA轉正。
海外產能:公司在全球多地(美國、歐洲、中國、新加坡)擁有研發和生產基地,能夠滿足客戶的本地化生產需求,有效應對地緣政治風險。公司持續投入自動化、智能化生產,計劃到2026年底全球**60%**的產能由自主化AI智造中心承接。這些前期投入正逐步轉化爲經營槓桿的釋放,有望獲得先發優勢。
圖表3 金斯瑞科技商業模式
資料來源:公開資料
【投顧信息】
孫碧涵 持牌中央編號:BWS708
免責聲明
本報告由富途證券國際(香港)有限公司(「富途證券」)編制。未經富途證券事先以書面同意,本報告及其中所載的資料不得以任何形式(i)複製,複印或儲存,或者(ii)直接或者間接分發或者轉交予任何其他人作任何用途。 本報告內的資料來自富途證券在報告發行時相信爲正確及可靠的來源,惟本報告並非旨在包含投資者所需要的所有信息,並可能受送遞延誤,阻礙或攔截等因素所影響。富途證券不明示或暗示地保證或表示任何該等資料或意見的足夠性,準確性,完整性,可靠性或公平性。因此,富途證券及其關連公司(統稱「富途集團」)均不會就由於任何第三方在依賴本報告的內容時所作的行爲而導致的任何類型的損失(包括但不限於任何直接的,間接的,隨之而發生的損失)而負上任何責任。本報告之觀點丶推薦丶建議和意見均不一定反映富途證券或其關連公司的立場,亦可在沒有提供通知的情況下隨時更改,富途證券亦無責任提供任何有關資料或意見之更新。 本報告只爲一般性提供數據之性質,旨在供富途證券之客戶作一般閱覽之用,而非考慮任何某特定收取者的特定投資目標,財務狀況或任何特別需要。本報告內的任何資料或意見均不構成或被視爲富途集團的任何成員作出提議,建議或徵求購入或出售任何證券,有關投資或其他金融證券。亦不得解釋爲購買或出售證券的要約或邀請。任何決定購買本研究報告中所提及的證券都應考慮到現有的公開信息,包括任何有關此類證券的招股說明書等。本報告所提及之產品未必適合所有投資者,閱覽本報告的人士應在作出任何投資決策時須充分考慮相關因素並尋求專業建議。 本報告提供給某接收人是基於該接收人被認爲有能力獨立評估投資風險並就投資決策能行使獨立判斷。對部分的司法管轄區或國家而言,分發,發行或使用本報告會牴觸當地法律,法則,規定,或其他註冊或發牌的規例。本報告不是旨在向該等司法管轄區或國家的任何人或實體分發或由其使用。 香港的投資者若有任何關於富途證券研究報告的問題請直接聯繫富途證券。本報告作者所持香港證監會牌照的中央編號已披露在報告首頁的作者姓名旁。主要負責撰寫本報告的分析員確認 (i) 本報告所表達的意見都準確地反映他/她對本研究報告所評論的上市法團的個人觀點; 及 (ii) 他/她過往,現在或將來,直接或間接,所收取之報酬沒有任何部份是與他/她在本報告所表達之特別推薦或觀點有關連的。分析員確認分析員本人及其有聯繫者均沒有在研究報告發出前30 日內及在研究報告發出後3個營業日內交易報告內所述的上市法團及其相關證券。分析員本人或其有聯繫者並未擔任本研究報告所評論的上市法團高級管理人員,也未持有其任何財務權益。本報告中,富途證券並無持有該上市公司市值的1%或以上的任何財務權益,在過去12個月內與該公司並無投資銀行關係。本公司員工均非該上市公司的僱員。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1
2