技術研究所:CPI即將公佈!美股震盪行情下有哪些機會
德林一週觀察(2026年8月24日)
市場回顧
1
美財政部擴大長債回購
美國財政部宣佈,將10年期至30年期名義付息債券的流動性支持回購單次操作上限至少提高一倍,升至每筆至少40億美元,新規定自2026年9月9日起生效。此舉引發長端收益率回落。在30年期美債收益率創2007年來新高之際出手,此舉釋放出政策干預信號,並再度引發市場對「財政版收益率曲線控制」的爭論。
聯儲局公佈紀要顯示,7月「一些」與會者主張加息,其中少數人認爲這可避免日後更激進加息;部分決策者認爲,目前金融狀況的限制性不足以推動通脹降至聯儲目標2%;大多數與會者預計通脹今年剩餘時間回落,但多人擔心高通脹更持久;聯儲局工作人員認爲,其通脹預期有偏上行風險;一些與會者認爲,AI投資已通過推高總需求對價格產生更廣泛影響;一些人認爲關稅對價格傳導基本完成,但有人擔心中東衝突讓通脹更持久。
美國7月新屋開工環比-12.4%,遠低於市場預期;營建許可同步走弱,反映住房市場需求端在抵押貸款利率仍處高位(30Y 5.26%)背景下持續承壓。住宅投資已連續多個季度拖累GDP增長,該數據進一步印證美國住房市場進入深度調整階段,也是聯儲局內部「鴿派」主張加快減息的重要論據。
日本總務省統計局公佈7月CPI數據,核心CPI(剔除生鮮食品)同比增長1.8%,高於6月+1.6%,符合市場預期;整體CPI 同比增長1.9%。剔除生鮮食品與能源的「核心中的核心」CPI同比增長1.9%(6月 +1.7%)。數據公佈後,BoJ 9/17-18議息加息至1.25%(從1.0%)的市場預期進一步強化,USD/JPY 短線承壓。
本週聯儲局紀要確認聯儲局內部的加息聲音,但我們仍然保持先前判斷,9月份是否加息將建立在未來經濟數據的基礎上。另一方面,日本經濟數據顯示宏觀主線仍然是「滯脹壓力+政策追趕」,本央行長期落後於通脹曲線,日元貶值推升食品能源價格侵蝕家庭購買力,並觸發JGB長端收益率大幅上行,威脅高市政府擴張性財政的可持續性;減稅政策預計對增長拉動有限,卻會顯著惡化長期債務前景。我們建議投資者儘量避免無謂的貨幣敞口,謹慎對待借低利息貨幣投資。資產配置方面,我們認爲當前信貸利差隨着AI融資需求有進一步擴大的風險,因此建議投資者優先選擇較高評級的優質債券。
2
中國待促內需
國家統計局公佈數據顯示,規模以上工業增加值同比實際增長4.5%,前值 5.3%。1-7月份,裝備製造業增加值同比增長9.7%,高技術製造業增加值增長13.8%,分別快於全部規模以上工業增加值4.4和8.5個百分點。7月份,工業機器人產量同比增長30.2%,光伏電池同比下降9.4%,智能手機同比下降22.9%,新能源汽車增長29.9%。
國家統計局公佈數據顯示,1-7月,新建商品房銷售額42718億元(人民幣·下同),下降13.1%,降幅收窄0.5個百分點。7月末,商品房待售面積75911萬平方米,同比下降0.8%,降幅收窄0.1個百分點。1—7月份,房地產開發企業到位資金45748億元,同比下降20.3%。
國家統計局公佈數據顯示,7月社零總額同比增長0.6%,較上月回落0.4個百分點。通訊器材以20.4%增速領跑,汽車仍以17.0%降幅拖累全局。1—7月網上商品和服務零售額突破11萬億元,同比增長4.8%,其中網上商品零售額增長4.6%,吃類商品增長16.9%,服務消費延續較快增長。
中國人民銀行授權全國銀行間同業拆借中心公佈顯示,2026年8月20日貸款市場報價利率(LPR)爲:1年期LPR爲3.0%,5年期以上LPR爲3.5%。連續第15個月維持不變,有報告指出貨幣政策執行報告提出貸款定價基準多元化,對應此前已經落地的以DR爲基準利率的貸款,避免了LPR的單一定價機制,能夠使從市場利率向貸款利率的傳導更加暢通。
本週中國經濟數據表明中國經濟整體內需仍然疲弱,商品消費弱於服務消費,反映居民消費意願持續低迷,新房價格連續第五個月環比下跌,僅一線城市價格韌性尚存。另一方面,我們觀察發現財政端呈現「收入強、支出慢」組合:7月一般公共預算收入同比+11.7%,但支出僅+0.5%,進一步給內需帶來壓力。在目前環境下,我們期待政府推出一系列精準政策,以扶穩當前羸弱的市場信心。資產配置方面,大盤科技股業績繼續顯示當前內需疲軟的同時,公司爲了增長和競爭仍要大額支出,對盈利造成較大壓力。我們建議投資者逢低吸入優質籌碼的同時關注了解投資久期。
3
德林證券觀點
德林證券副首席執行官Kenty Wong觀察,上週港股市場整體穩步上揚,經過前兩週下跌喘息之後,恒指上週一口氣連升五日,重上兩萬六心理關口,上週五更以全日高位收市,收報26009點,點數巧合地和8月3號的本月收市高位一樣。上週五大市成交金額達到2572億港元,略比上週平均每天2400億港元稍高。恒指上週累升892點,終止之前兩週連跌走勢。
展望本週,預期恒指在26000點附近區間先徘徊,指數能否拾級而上取決於大市投資氣氛及成交金額。近期大市成交金額都只是維持在2500億附近水平,甚至更少,倘若本月底前成交金額能衝上3000億,某程度上可以代表資金真正對港股繼續向上投下信心的一票。板塊方面,可以觀察到金礦股及金融股受到資金回流支持,投資者可以多加留意。
上週內地金融監督管理總局宣佈,爲優化保險資產配置結構,內地保險資金將可以投資被滬深港通下納入港股通的香港交易所買賣基金(ETF)。相信新政策是基於內地保險資金透過滬深港通投資香港股票市場的成熟經驗,而進一步便利內地保險公司通過港交所進行多元化的資產配置、推動ETF市場發展及壯大ETF生態圈。其實近年港交所非常積極推動交易所買賣產品市場發展,包括培育及拓展主動型ETF等創新產品、鼓勵海外ETF在港交所跨境上市。而在數據上,ETF的交易量亦屢創新高:去年平均每日成交額按年上升接近1倍,今年上半年再按年上升超過25%,前景非常亮麗。
4
內地市場觀察
上週A股走出「衝高回落」行情,主要指數普遍收跌,上證指數週跌幅0.56%守於3900點上方,創業板指調整較深下跌2.23%。
市場呈現鮮明的防禦特徵,日均成交額縮量至約2.27萬億元,交投熱度降溫。行業分化劇烈:受地緣局勢與金價大漲提振,石油石化、有色金屬及銀行等資源紅利板塊逆勢領漲;而前期活躍的傳媒、計算機等TMT板塊因海外科技敘事擾動及風偏下降遭遇重挫,領跌市場。
中報密集披露期臨近,市場或正從「估值消化」向「盈利驅動」過渡,短期震盪整固後反彈仍有空間。
重點新聞
1
特朗普敦促國會推進
《CLARITY法案》
上週RWA鏈上總市值溫和回升至384億美元,但資產持有者總數暴漲至237.99萬,單月淨增超58%,呈現「市值維穩、持有者劇增」式擴張,表明RWA正加速向更廣泛的投資者群體滲透。穩定幣市場則出現久違的回暖信號:月度轉賬量環比回升4.84%,扭轉連續深降趨勢,但月活地址同步下滑,資金行爲從「高頻騰挪」切換至「觀望沉澱」。
據報道,特朗普在白宮加密活動中敦促國會推進CLARITY法案,稱其爲「非常強大的結構性立法」,將使美國「領先於所有國家」。Coinbase CEO Brian Armstrong呼籲「齊心協力將法案推過終點線」,SEC主席Paul Atkins表示SEC本週提出的加密資產規則與CLARITY法案相輔相成,支持國會通過該法案。
特朗普隨後將高管們帶入橢圓形辦公室進行閉門討論,Chainlink Labs CEO Sergey Nazarov透露特朗普團隊認爲法案「非常可行」,僅剩少數問題和若干參議員需要溝通。該法案需在9月休會前獲得60票支持方能通過參議院。白宮活動在CFTC創新顧問委員會首次會議前夕舉行,委員會成員包括Kraken、Anchorage Digital、灰度、OKX等加密企業CEO。
白宮高級加密顧問Patrick Witt在SALT會議上表示,對Clarity法案通過持「樂觀和看漲」態度,儘管穩定幣獎勵處理和特朗普加密利益衝突等爭議仍在持續;參議院多數黨領袖已將終結辯論投票安排在9月15日,Witt稱將與民主黨協商解決分歧,爭取在15日獲得可靠投票。
參議院銀行委員會主席Tim Scott表示,此前已達成妥協的穩定幣獎勵問題再次浮出水面,「我們以爲已經解決了,但現在這問題又回來了。」道德條款方面,特朗普正權衡允許州總檢察長執行該條款的最新提案。Clarity法案超600頁,旨在爲加密行業建立全面聯邦監管框架,此前已多次受挫。
2
小米困難期近尾聲
小米集團發佈的最新第二季度業績顯示,公司在宏觀環境挑戰下展現出強勁的業務韌性。期內實現營業收入約1089.22億元人民幣,環比上升9.9%,毛利達216.09億元;期內利潤爲94.63億元,環比大幅增長;經調整淨利潤增至62.19億元。業績成功擺脫了市場此前對核心零部件成本走高及終端波動的過度擔憂,展現出集團穩健的運營管理水平。
在覈心的智能手機與消費電子領域,小米展現了極高的變現質量與高端化成效。二季度智能手機全球出貨量達3120萬台,憑藉產品結構優化,手機平均售價(ASP)創下新高,有效拉動了毛利率企穩。同時,全球月活躍用戶(MAU)達到7.665億的歷史新高,同比增4.8%。「手機×AIoT」分部運營費用率降至14.2%,配合線上線下及海外新零售網絡的精細化佈局,渠道賦能效應持續釋放。
作爲第二增長曲線的造車及創新業務正加速步入交付規模化期。二季度小米智能電動汽車新車交付量達104,199輛,同比增長28.2%,成爲營收與毛利的重要增長引擎。本季度資本支出集中投向汽車及AI等創新領域,交付能力的跨越式提升表明其已突破產能瓶頸,生態閉環的商業價值開始加速兌現,爲中長期盈利打開了全新空間。
從長期投資價值來看,小米重金打造的「硬核科技」底座築起了深厚的戰略壁壘。二季度研發支出達92億元人民幣,同比增長18.9%,專利授權量突破4.7萬件。通過將基座大模型與AI原生能力深度嵌入手機、智能家居與新能源汽車三大生態,市場對小米的估值框架正由「硬件製造商」向「生態型科技巨頭」演進,其軟硬件協同的競爭優勢仍被市場顯著低估。
3
阿里AI投資大增
阿里巴巴公佈的最新的業績顯示,集團AI雲業務正加速步入「增收又增利」的收益兌現期。期內,阿里雲外部商業化收入同比增長45%,創下近22個季度以來的增速新高。其中,核心引擎AI相關產品收入達到123.76億元人民幣,實現連續12個季度三位數以上的同比高速增長。AI相關產品的年化經常性收入(ARR)已突破49.5億元人民幣,在阿里雲外部商業化收入中的佔比提升至35%,展現出極爲強勁的商業化變現動能。
在收入規模爆發的同時,AI雲業務的盈利質量實現了跨越式提升。業績顯示,期內AI雲與算力服務板塊的息稅折舊及攤銷前利潤同比大幅飆升133%,經調整EBITDA利潤率攀升至12%。集團CEO吳泳銘指出,隨着越來越多的客戶採用涵蓋AI Agent、大模型、雲基礎設施及自研芯片的全棧式AI解決方案,加上算力供給緊張帶來的議價能力提升,AI已正式由雲計算的「收入增長引擎」演變爲「利潤改善的核心驅動力」,標誌着集團在AI領域的重金投入正由規模擴張期全面轉向利潤釋放期。
支撐AI業務利潤大幅改善的底層驅動力,在於自研芯片與計算基礎設施效率的突破性飛躍。平頭哥自研的最新一代AI芯片真武M890已通過阿里雲實現大規模商業化落地,成功服務於自動駕駛、互聯網及金融等20多個行業的650多家外部客戶。基於該芯片打造的「真武M890」超級節點現已上線並展開大規模銷售,可支持超2萬億參數大模型的穩定推理,Kimi K3及通義千問Qwen 3.8 Max等頭部大模型均已接入使用。平頭哥芯片從內部支撐轉向大規模外部商業化出貨,爲阿里雲構築了極具成本優勢與供給壁壘的第二增長曲線。
阿里雲AI業務的提質增效爲阿里巴巴的長期估值重塑奠定了堅實基礎。從前一階段的技術孵化與資本開支,到如今營收增速刷新記錄、EBITDA利潤率翻倍以及自研生態的全面商業化,阿里巴巴已成功驗證了其「全棧AI」戰略的商業閉環能力。儘管短期內消費端業務仍面臨行業競爭與宏觀擾動,但AI雲業務利潤的加速釋放不僅有效改善了集團整體的盈利結構,更將推動市場對其估值邏輯由傳統電商平台向「AI基礎設施與企業級雲巨頭」加速轉變,展現出極高的中長期戰略配置價值。
4
美伊衝突全新戰略
美國政府近期針對美伊衝突宣佈啓動名爲「經濟D-Day」(Economic D-Day)的全新戰略,標誌着美伊博弈正式由大規模軍事對抗全面轉向深度經濟戰。特別是在此前爲期60天的停火協議正式宣告結束(60-day ceasefire ended)後,面對陷入僵持的戰局,特朗普總統明確提出將對伊朗實施「史上最嚴厲的經濟封鎖與孤立」,意圖通過終極經濟施壓迫使德黑蘭重回談判桌,並促使其全面重新開放霍爾木茲海峽(Strait of Hormuz)這一全球能源運輸咽喉。
在具體實施路徑與政策宣示上,美國財政部長史考特·貝森特(Scott Bessent)與副總統 JD·萬斯(JD Vance)密集發聲。美方表示,財政部將於近期公佈「歷史最嚴」的制裁細則,重點打擊涵蓋石油走私網絡、資金清算渠道、影子船隊及海外前端公司的整個伊朗貿易生態。同時,美方發出了極具威懾力的二次制裁警告,強調任何向伊朗提供經濟生命線的國家、企業或金融機構(包括中國等主要買家)都將面臨嚴峻的經濟後果,甚至試圖以此推動伊朗政權走向「collapse」(崩解)。
霍爾木茲海峽的通航現狀與全球能源市場成爲這場經濟戰博弈的核心焦灼點。目前,海峽的運力仍遠低於正常水平,引發全球原油市場對供給中斷的深切擔憂並推升油價。美方主張通過經濟攻勢化解海峽封鎖危機,而伊朗方面則堅持將「美國履行協議承諾」作爲完全恢復海峽通航的前提條件。雙方在海峽通行權與經濟制裁解除上的互不讓步,使得這一航運要道持續處於高風險狀態。
針對美方的孤立行動,伊朗官方予以強烈回擊,稱美方的舉措爲「經濟恐怖主義」及「反人類罪行」,並指出美方此舉旨在掩蓋自身龐大的財政赤字與政策困境。儘管面臨重壓,德黑蘭依然展現出強硬姿態,並憑藉其在能源供給及海峽航運上的反制手段與美方拉鋸。這場「經濟戰」不僅直接決定着霍爾木茲海峽的命運與國際油價走勢,更深刻影響着中東地緣政治及全球金融市場的穩定性。
5
Anthropic祕密遞交IPO
Anthropic已向美國證券交易委員會(SEC)祕密遞交了草案S-1註冊登記聲明,標誌着其首次公開募股(IPO)進程邁入實質性階段。作爲旗下擁有旗艦大模型Claude的頂級AI獨角獸,Anthropic在此前一輪融資中估值已達到9650億美元,年化經常性收入(ARR)更是突破470億美元。本次祕密遞表使其在與競爭對手OpenAI的資本上市拉力賽中取得先發優勢,搶先爭奪公開市場的定價權與資本流動性。
選擇祕密遞交S-1文件,使Anthropic能夠在中期監管審查階段有效保護其核心財務細節與商業機密,同時保持極高戰術靈活性。在SEC完成例行審查前,公司無需向市場強制披露具體發行規模、定價區間或詳細經營數據;一旦監管複覈完畢且市場窗口擇機成熟,Anthropic即可迅速將招股書公之於衆並啓動路演招股。這種策略既能確保其在資本市場劇烈波動時退可守、進可攻,也爲其搭建了應對監管與同行競爭的有效緩衝帶。
在宏觀與行業維度上,Anthropic的上市動作正處於極爲關鍵的「資本吸金窗口期」。當前美股公開市場正迎來包括SpaceX等超級巨頭在內的Mega-IPO浪潮,一級市場向二級市場的資金分流效應顯著。分析普遍認爲,公開市場對於前端大模型研發與基礎設施龐大資本支出(CapEx)的承接能力並非無限,率先完成上市不僅能幫助Anthropic在資本需求極高的AI賽道中鎖定充沛的二級市場流動性,更將直接確立「前沿AI企業」在公開市場的估值錨與參照標杆。
Anthropic搶先衝刺美股上市傳遞出清晰的行業信號:通用人工智能(AGI)賽道的競爭重心正由單一的技術迭代與一級市場估值遊戲,加速轉向公開市場的盈利可持續性與商業化變現能力的終極檢驗。對於二級市場投資者而言,Anthropic的掛牌上市將提供一個直接參與全球最頂尖生成式AI核心資產的稀缺標的。儘管其高額的研發投入與算力成本可能在短期內對利潤率構成擠壓,但憑藉其在企業級市場及開發者生態中的深厚護城河,Anthropic具備極高且獨特的長期戰略配置價值。
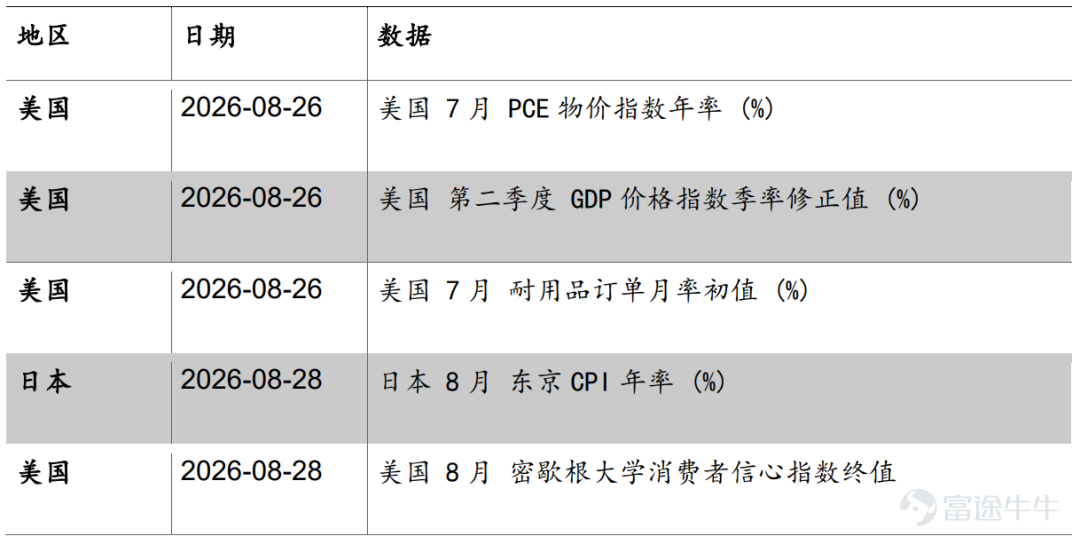
本週經濟數據時間表
免責聲明
此報告由德林家族辦公室(香港)有限公司根據公開信息準備而成。德林家族辦公室(香港)有限公司現持有香港證券及期貨事務監察委員會所發牌照,可從事第四類(就證券提供意見)及第九類(資產管理)受監管活動。
此報告中的內容和意見僅供參考,並不構成對所屬證券或相關金融工具的建議、出價、詢價、要約、廣告或推介。德林家族辦公室(香港)有限公司對其中信息力求準確可靠,但不保證對這些公開信息進行獨立確認。
德林家族辦公室(香港)有限公司及其分公司、關聯企業、董事、工作人員、僱員、代理人不對此報告中構成的任何表達方式、保證、暗示以及此報告中資訊的正確性、公正性及完整性承擔任何責任,亦不對此報告中可能出現的錯誤、歧義、遺漏以及由此連帶產生的任何誤解與誤讀承擔任何責任。
本報告僅向特定人士發放。未經德林家族辦公室(香港)有限公司書面授權許可,任何接受此報告的接受者不得複製、分發、傳播、引用、轉載或向第三方提供部分或全部內容。
德林家族辦公室(香港)有限公司保留對此報告的所有權利。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論