繁體中文
返回
立即開戶
拼多多經調整利潤超過預期,生態投入開始被買單?
富途期權Sir
參與了話題 · ·

業績期權攻略|拼多多股價深蹲之後,財報後會迎來反彈嗎?

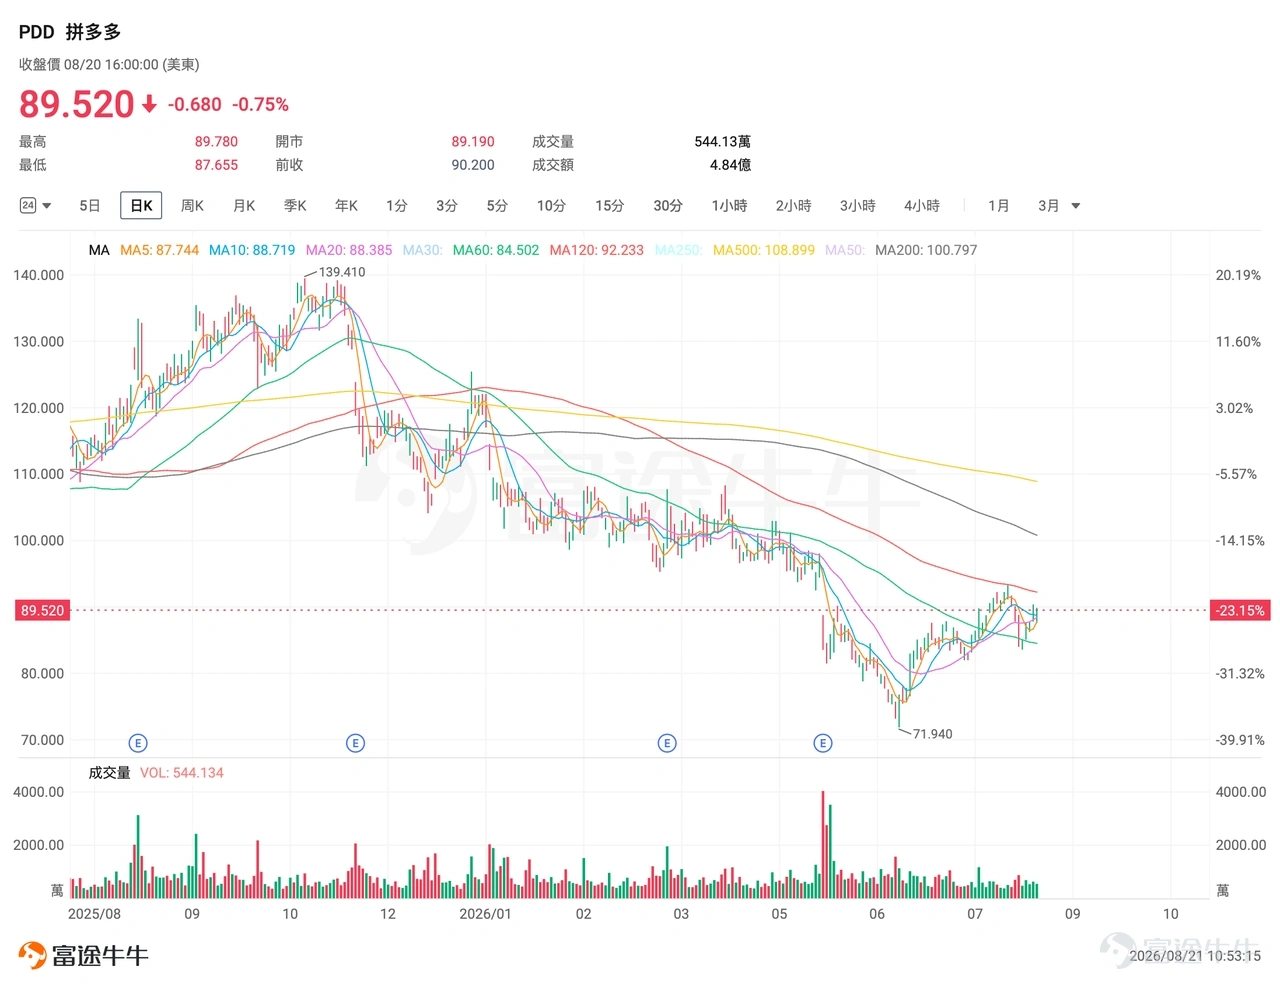
$拼多多 (PDD.US)$ 將於美東時間2026年8月24日盤前披露2026年第二季度業績。過去數月,公司經歷一輪較為充分的估值壓縮,股價自高位大幅回撤。截至8月20日收盤,股價報約89.5美元,距52周高點約139.4美元回撤近36%;市盈率TTM約9.33倍,處於歷史偏低區間。
$拼多多 (PDD.US)$ 將於美東時間2026年8月24日盤前披露2026年第二季度業績。過去數月,公司經歷一輪較為充分的估值壓縮,股價自高位大幅回撤。截至8月20日收盤,股價報約89.5美元,距52周高點約139.4美元回撤近36%;市盈率TTM約9.33倍,處於歷史偏低區間。 當前位置已反映部分悲觀預期,二季報將成為驗證預期是否過度、抑或基本面仍在惡化的關鍵節點。 回顧一季報:估值殺的直接催化劑 2026年一季報之後公司股價繼續下跌。當季營收約1062億元人民幣,同比增長11%,低於市場一致預期;Non-GAAP淨利潤141億元,同比下滑17%,顯著低於市場預期的246億元。財報發布當日,股價收跌約10.4%,盤中跌幅一度超過13%。 從結構看,經營層與利潤層出現分化。Non-GAAP經營利潤211億元,同比增長15%,顯示核心業務經營效率仍有改善;Non-GAAP淨利潤141億元,同比下降17%,主要受投資收益轉負、其他收益淨額大幅回落等非經營項目拖累, $拼多多 (PDD.US)$ 未披露這塊非經營項目具體明細,換句話說,拼...
當前位置已反映部分悲觀預期,二季報將成為驗證預期是否過度、抑或基本面仍在惡化的關鍵節點。
回顧一季報:估值殺的直接催化劑
2026年一季報之後公司股價繼續下跌。當季營收約1062億元人民幣,同比增長11%,低於市場一致預期;Non-GAAP淨利潤141億元,同比下滑17%,顯著低於市場預期的246億元。財報發布當日,股價收跌約10.4%,盤中跌幅一度超過13%。
從結構看,經營層與利潤層出現分化。Non-GAAP經營利潤211億元,同比增長15%,顯示核心業務經營效率仍有改善;Non-GAAP淨利潤141億元,同比下降17%,主要受投資收益轉負、其他收益淨額大幅回落等非經營項目拖累, $拼多多 (PDD.US)$ 未披露這塊非經營項目具體明細,換句話說,拼多多前一季度交出了經營改善的一份財報,但投資者同樣擔憂非經營的浮虧。
剝離非經營的項目來看,拼多多交易服務收入約563億元、同比增約20%,占比升至約53%,首次超過在線營銷服務;廣告收入同比僅增約2.5%,變現增長近乎停滯,說明拼多多的貨幣化方式正在從廣告依賴型向交易服務型遷移。
此外,拼多多在一季度財報電話會上宣布三年投入1000億元重倉供應鏈,孵化自營全球品牌,這一表態延續了公司去年底提出的「三年再造拼多多」目標。雖然長期來看自有品牌和供應鏈整合可能帶來新的增長曲線,但短期內,投資將壓制利潤和預測。
因此,在Temu關稅影響尚未量化、非經營項目透明度不足、短期投資壓制利潤之下,市場重新評估增長斜率與投入周期長度,估值倍數被動下修。
本季財報觀察點
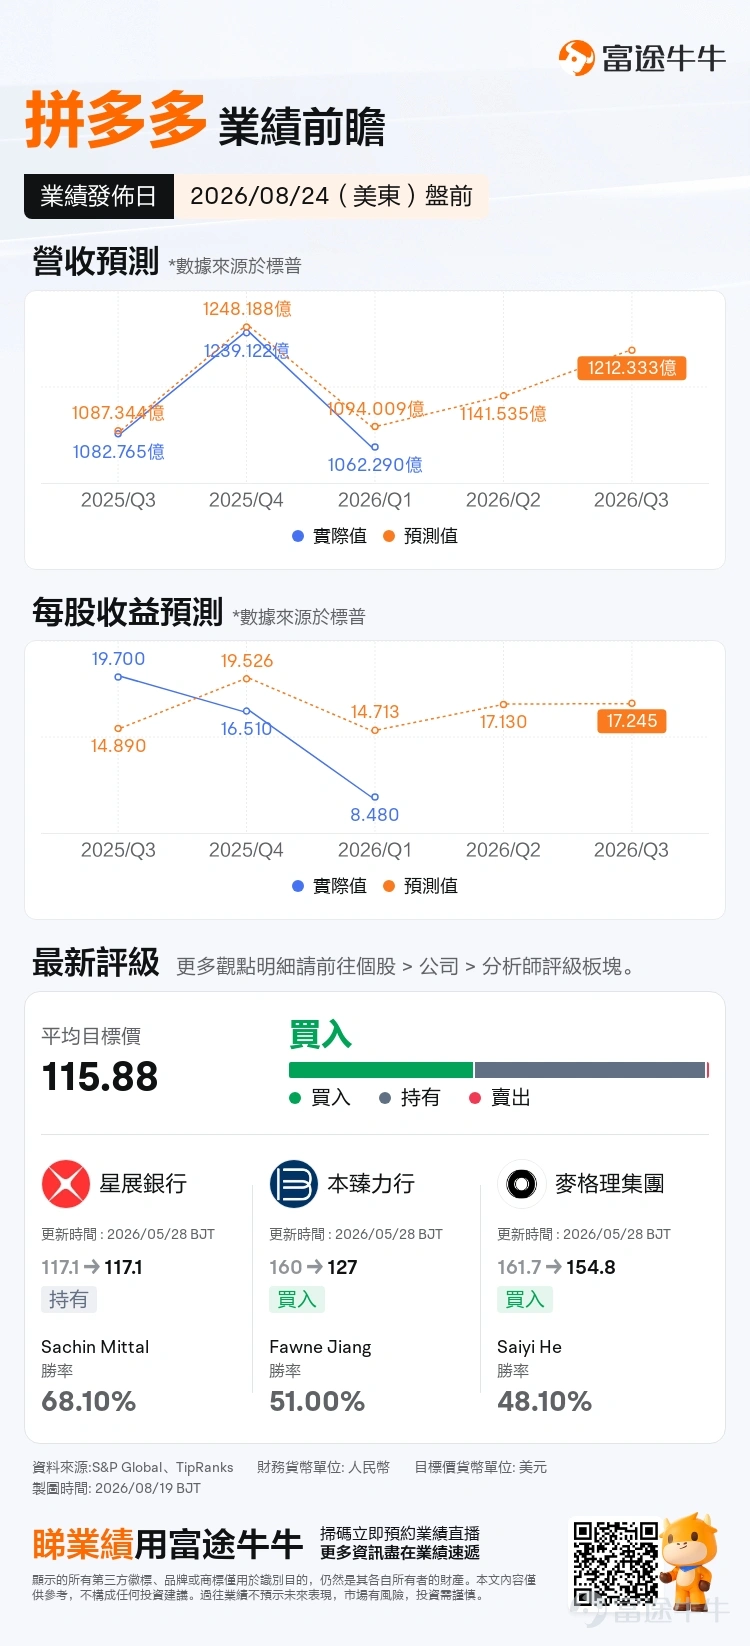
機構預計拼多多2026年第二季度營收將達1141.53億元,同比增長9.78%;預期每股收益17.130元,同比減少17.45%。上述數據採用的會計準則為 US-GAAP。
$拼多多 (PDD.US)$ 將於美東時間2026年8月24日盤前披露2026年第二季度業績。過去數月,公司經歷一輪較為充分的估值壓縮,股價自高位大幅回撤。截至8月20日收盤,股價報約89.5美元,距52周高點約139.4美元回撤近36%;市盈率TTM約9.33倍,處於歷史偏低區間。 當前位置已反映部分悲觀預期,二季報將成為驗證預期是否過度、抑或基本面仍在惡化的關鍵節點。 回顧一季報:估值殺的直接催化劑 2026年一季報之後公司股價繼續下跌。當季營收約1062億元人民幣,同比增長11%,低於市場一致預期;Non-GAAP淨利潤141億元,同比下滑17%,顯著低於市場預期的246億元。財報發布當日,股價收跌約10.4%,盤中跌幅一度超過13%。 從結構看,經營層與利潤層出現分化。Non-GAAP經營利潤211億元,同比增長15%,顯示核心業務經營效率仍有改善;Non-GAAP淨利潤141億元,同比下降17%,主要受投資收益轉負、其他收益淨額大幅回落等非經營項目拖累, $拼多多 (PDD.US)$ 未披露這塊非經營項目具體明細,換句話說,拼...
本季度財報,投資者將重點關注以下幾個維度:
國內主站韌性。 市場將重點跟蹤經營利潤率,以及核心電商業務經調整淨利潤的同比與環比表現。一季度交易服務已超越廣告,平台收入結構向供應鏈與交易佣金傾斜。若主站經營利潤增速能夠穩住、變現效率不再繼續走弱,低估值環境下修復彈性會更為明確;若廣告疲軟與商家側壓力進一步傳導至利潤率,估值折價可能延續。
Q1的非經營浮虧到底是不是一次性?投資者將關注Q2財報中的非經營損益。如果這塊持續拖累利潤,說明資產組合確實有系統性問題,估值可能再度下修;若這塊被確認為一次性的影響,估值可能上調。
Temu的真實狀態是什麼? 在關稅抬升與海外監管趨嚴背景下,Temu加速由全託管向半託管切換,並將履約、清關與部分合規成本向商家端再分配。半託管有助於壓降關稅與物流衝擊對平台端的直接侵蝕,也可能改變收入確認口徑與短期利潤可見度。本季度,投資者或希望看到管理層回答Temu的真實狀態是什麼?美國取消小包豁免政策已經超過一年,Temu的美國業務承受了多大衝擊?
三年投入1000億元重倉供應鏈進展到哪一步?管理層在財報電話會上對重倉供應鏈,建設自營品牌業務相關的表述,將成為投資者評估拼多多重大戰略轉向實際進展的窗口。
回購與股東回報。 公司賬面現金規模充裕,市場對資本配置態度高度敏感。此前管理層曾強調多線投入與外部環境不確定性,對回購、分紅持審慎立場。若本季電話會或管理層表態釋放更積極的股東回報信號,將對低迷股價形成情緒與資金面托底;若資本配置口徑仍偏保守,即便經營數據邊際改善,估值重估節奏亦可能後移。
從拼多多當前股價來看,已部分消化增長放緩與利潤波動。若二季報顯示主站利潤率企穩,且指引或口徑未再強化長期投入壓制短期回報的敘事,財報後存在技術性與基本面修復共振的空間。
但若主站變現能力繼續走弱、Temu合規與關稅成本超預期、非經營項目再度大幅擾動淨利潤,低估值更多體現為「便宜但難修復」,股價或以震盪磨底為主,難言趨勢性反彈。
期權策略
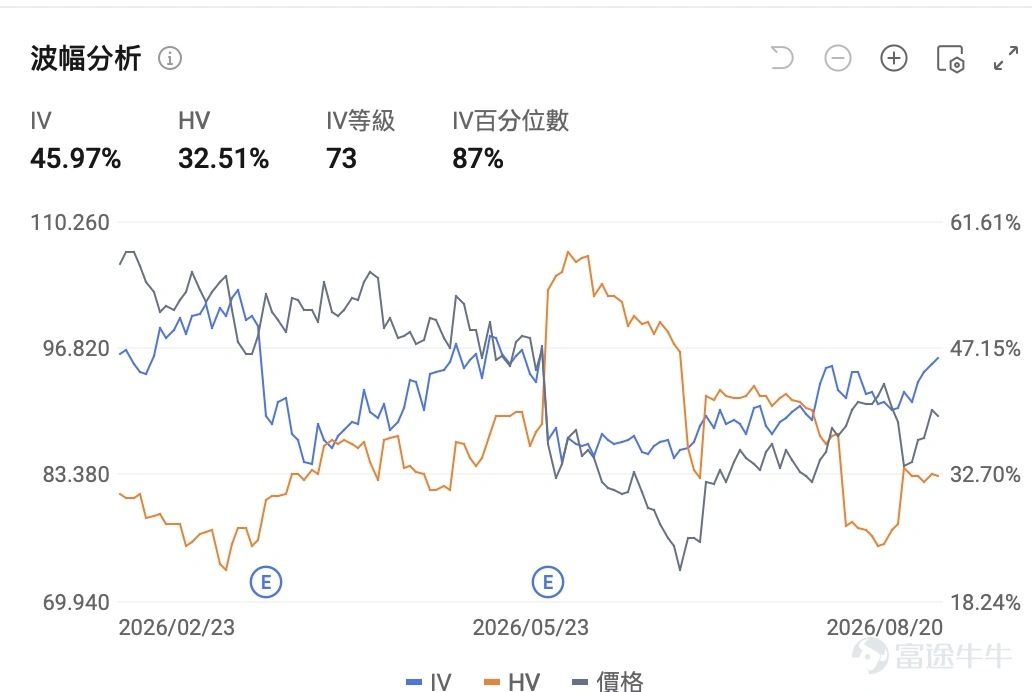
財報窗口隱含波動率抬升,公司期權目前IV絕對值不高,但IV百分位數87%,處於歷史偏高位置。
$拼多多 (PDD.US)$ 將於美東時間2026年8月24日盤前披露2026年第二季度業績。過去數月,公司經歷一輪較為充分的估值壓縮,股價自高位大幅回撤。截至8月20日收盤,股價報約89.5美元,距52周高點約139.4美元回撤近36%;市盈率TTM約9.33倍,處於歷史偏低區間。 當前位置已反映部分悲觀預期,二季報將成為驗證預期是否過度、抑或基本面仍在惡化的關鍵節點。 回顧一季報:估值殺的直接催化劑 2026年一季報之後公司股價繼續下跌。當季營收約1062億元人民幣,同比增長11%,低於市場一致預期;Non-GAAP淨利潤141億元,同比下滑17%,顯著低於市場預期的246億元。財報發布當日,股價收跌約10.4%,盤中跌幅一度超過13%。 從結構看,經營層與利潤層出現分化。Non-GAAP經營利潤211億元,同比增長15%,顯示核心業務經營效率仍有改善;Non-GAAP淨利潤141億元,同比下降17%,主要受投資收益轉負、其他收益淨額大幅回落等非經營項目拖累, $拼多多 (PDD.US)$ 未披露這塊非經營項目具體明細,換句話說,拼...
從期權信號來看,市場預計2026年Q2財報後股價波動幅度約7.67%。
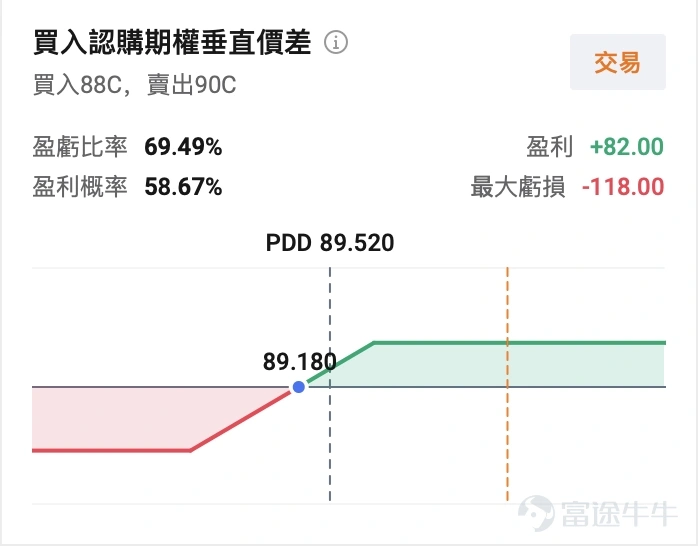
1、看漲垂直價差(Bull Call Spread):
若偏謹慎看多、又不想單邊重注的投資者,可考慮看漲垂直價差:買入較低行權價Call,同時賣出更高行權價Call,降低權利金成本,也把上行收益封頂。
適用於判斷財報後存在修復、但上行空間有限、不願承擔高權利金與IV回落雙重損耗的場景。
$拼多多 (PDD.US)$ 將於美東時間2026年8月24日盤前披露2026年第二季度業績。過去數月,公司經歷一輪較為充分的估值壓縮,股價自高位大幅回撤。截至8月20日收盤,股價報約89.5美元,距52周高點約139.4美元回撤近36%;市盈率TTM約9.33倍,處於歷史偏低區間。 當前位置已反映部分悲觀預期,二季報將成為驗證預期是否過度、抑或基本面仍在惡化的關鍵節點。 回顧一季報:估值殺的直接催化劑 2026年一季報之後公司股價繼續下跌。當季營收約1062億元人民幣,同比增長11%,低於市場一致預期;Non-GAAP淨利潤141億元,同比下滑17%,顯著低於市場預期的246億元。財報發布當日,股價收跌約10.4%,盤中跌幅一度超過13%。 從結構看,經營層與利潤層出現分化。Non-GAAP經營利潤211億元,同比增長15%,顯示核心業務經營效率仍有改善;Non-GAAP淨利潤141億元,同比下降17%,主要受投資收益轉負、其他收益淨額大幅回落等非經營項目拖累, $拼多多 (PDD.US)$ 未披露這塊非經營項目具體明細,換句話說,拼...
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
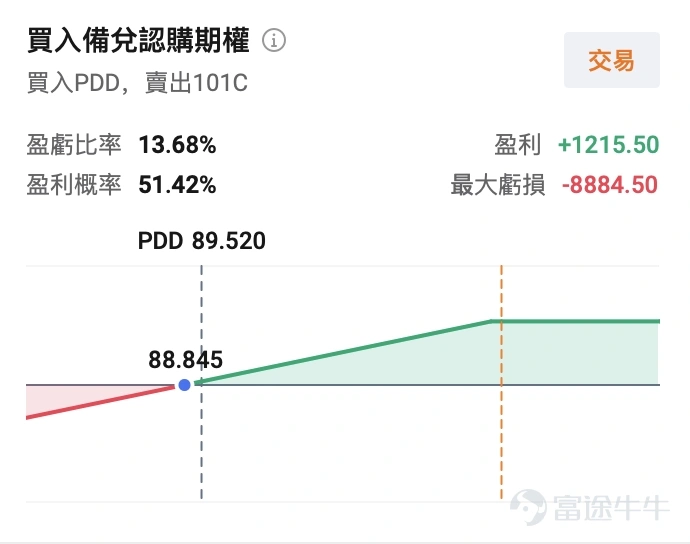
2、備兌看漲(Covered Call):
若已持有正股、更在意波動中的持有體驗,可考慮備兌看漲:在持倉上方賣出Call,用權利金緩衝震盪,但需接受股價大漲時可能被行權賣出的機會成本。該策略類似「用保險費思維換持倉舒適度」,適合中性偏多、更關注持倉波動管理的投資者。若股價大幅上行並觸發行權,需接受倉位被賣出的機會成本。
$拼多多 (PDD.US)$ 將於美東時間2026年8月24日盤前披露2026年第二季度業績。過去數月,公司經歷一輪較為充分的估值壓縮,股價自高位大幅回撤。截至8月20日收盤,股價報約89.5美元,距52周高點約139.4美元回撤近36%;市盈率TTM約9.33倍,處於歷史偏低區間。 當前位置已反映部分悲觀預期,二季報將成為驗證預期是否過度、抑或基本面仍在惡化的關鍵節點。 回顧一季報:估值殺的直接催化劑 2026年一季報之後公司股價繼續下跌。當季營收約1062億元人民幣,同比增長11%,低於市場一致預期;Non-GAAP淨利潤141億元,同比下滑17%,顯著低於市場預期的246億元。財報發布當日,股價收跌約10.4%,盤中跌幅一度超過13%。 從結構看,經營層與利潤層出現分化。Non-GAAP經營利潤211億元,同比增長15%,顯示核心業務經營效率仍有改善;Non-GAAP淨利潤141億元,同比下降17%,主要受投資收益轉負、其他收益淨額大幅回落等非經營項目拖累, $拼多多 (PDD.US)$ 未披露這塊非經營項目具體明細,換句話說,拼...
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
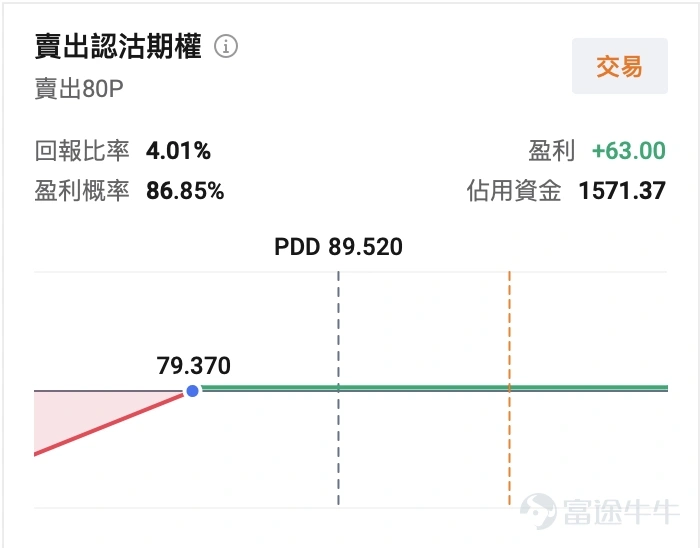
3、現金擔保賣出看跌(Cash-Secured Put):
若願意以約定價格接籌、且現金充足的投資者,可考慮賣出看跌:在目標建倉價附近賣Put,股價不跌則賺權利金,跌破行權價則按計劃接貨。
該策略要求足額現金覆蓋行權義務,適用於已完成估值與基本面評估、願意在特定價位增持的投資者。權利金吸引力不應替代對行權後持倉風險的評估。
$拼多多 (PDD.US)$ 將於美東時間2026年8月24日盤前披露2026年第二季度業績。過去數月,公司經歷一輪較為充分的估值壓縮,股價自高位大幅回撤。截至8月20日收盤,股價報約89.5美元,距52周高點約139.4美元回撤近36%;市盈率TTM約9.33倍,處於歷史偏低區間。 當前位置已反映部分悲觀預期,二季報將成為驗證預期是否過度、抑或基本面仍在惡化的關鍵節點。 回顧一季報:估值殺的直接催化劑 2026年一季報之後公司股價繼續下跌。當季營收約1062億元人民幣,同比增長11%,低於市場一致預期;Non-GAAP淨利潤141億元,同比下滑17%,顯著低於市場預期的246億元。財報發布當日,股價收跌約10.4%,盤中跌幅一度超過13%。 從結構看,經營層與利潤層出現分化。Non-GAAP經營利潤211億元,同比增長15%,顯示核心業務經營效率仍有改善;Non-GAAP淨利潤141億元,同比下降17%,主要受投資收益轉負、其他收益淨額大幅回落等非經營項目拖累, $拼多多 (PDD.US)$ 未披露這塊非經營項目具體明細,換句話說,拼...
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
牛友們,你們認為拼多多財報後會迎來股價反彈嗎?
免責聲明
本內容不構成任何證券、金融產品或工具要約、招攬、建議、意見或任何保證。買賣期權的虧蝕風險可以極大。在若干情況下,你所蒙受的虧蝕可能會超過最初存入的按金數額。即使你設定了備用指示,例如「止蝕」或「限價」等指示,亦未必能夠避免損失。市場情況可能使該等指示無法執行。你可能會在短時間內被要求存入額外的按金。假如未能在指定的時間內提供所需數額,你的未平倉合約可能會被平倉。然而,你仍然要對你的帳戶內任何因此而出現的短欠數額負責。因此,你在買賣前應研究及理解期權,以及根據本身的財政狀況及投資目標,仔細考慮這種買賣是否適合你。如果你買賣期權,便應熟悉行使期權及期權到期時的程式,以及你在行使期權及期權到期時的權利與責任。期權交易風險極高,並不適合所有投資者。投資者在參與任何期權交易策略前,應仔細閱讀《標準化期權的特徵與風險》
最後,期權sir帶來一個小福利給牛友們,歡迎牛友們領取期權新手禮包
*本活動僅限HK特邀用戶參與,點擊了解活動詳細規則>>
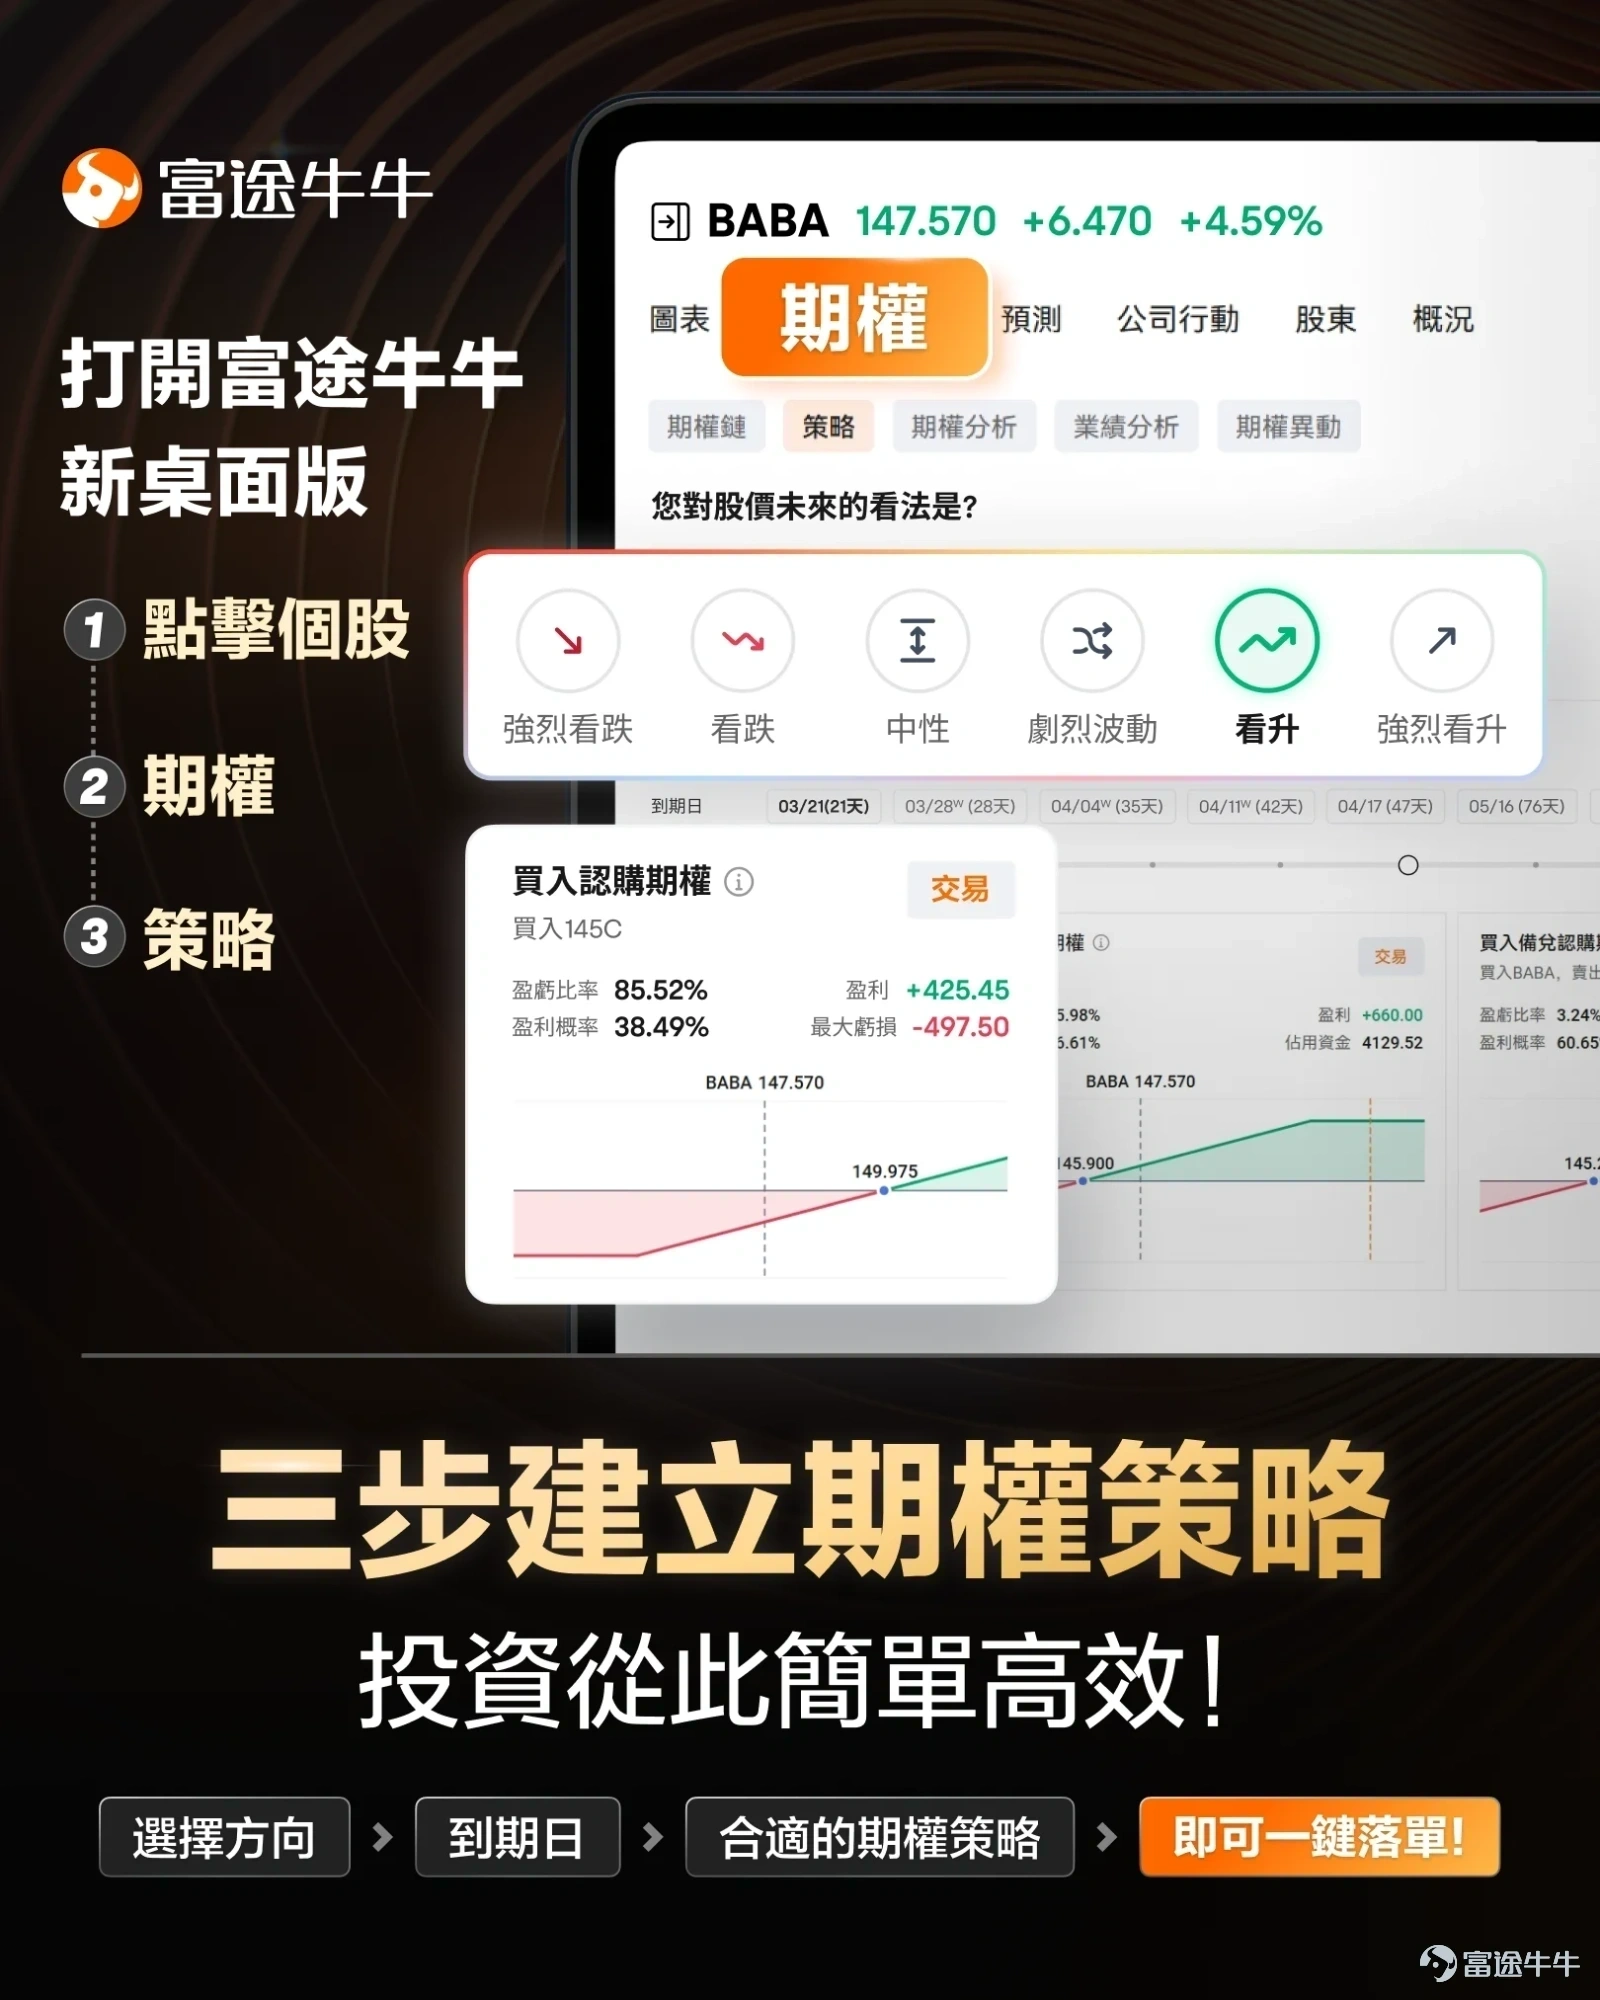
市況複雜多變,期權策略繁多,不知道如何選擇?富途牛牛幫你三步建立期權策略,投資從此簡單高效!
$拼多多 (PDD.US)$ 將於美東時間2026年8月24日盤前披露2026年第二季度業績。過去數月,公司經歷一輪較為充分的估值壓縮,股價自高位大幅回撤。截至8月20日收盤,股價報約89.5美元,距52周高點約139.4美元回撤近36%;市盈率TTM約9.33倍,處於歷史偏低區間。 當前位置已反映部分悲觀預期,二季報將成為驗證預期是否過度、抑或基本面仍在惡化的關鍵節點。 回顧一季報:估值殺的直接催化劑 2026年一季報之後公司股價繼續下跌。當季營收約1062億元人民幣,同比增長11%,低於市場一致預期;Non-GAAP淨利潤141億元,同比下滑17%,顯著低於市場預期的246億元。財報發布當日,股價收跌約10.4%,盤中跌幅一度超過13%。 從結構看,經營層與利潤層出現分化。Non-GAAP經營利潤211億元,同比增長15%,顯示核心業務經營效率仍有改善;Non-GAAP淨利潤141億元,同比下降17%,主要受投資收益轉負、其他收益淨額大幅回落等非經營項目拖累, $拼多多 (PDD.US)$ 未披露這塊非經營項目具體明細,換句話說,拼...
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
強
14
瀏覽 13.7萬
舉報
評論(1)
說點什麼
1
14
12