光通信股率先修復,AI光週期繼續?
一圖前瞻|長飛光纖中期業績週五揭曉!盈喜淨利最高預增9倍,光纖漲價與AI需求能否形成「雙擊」?
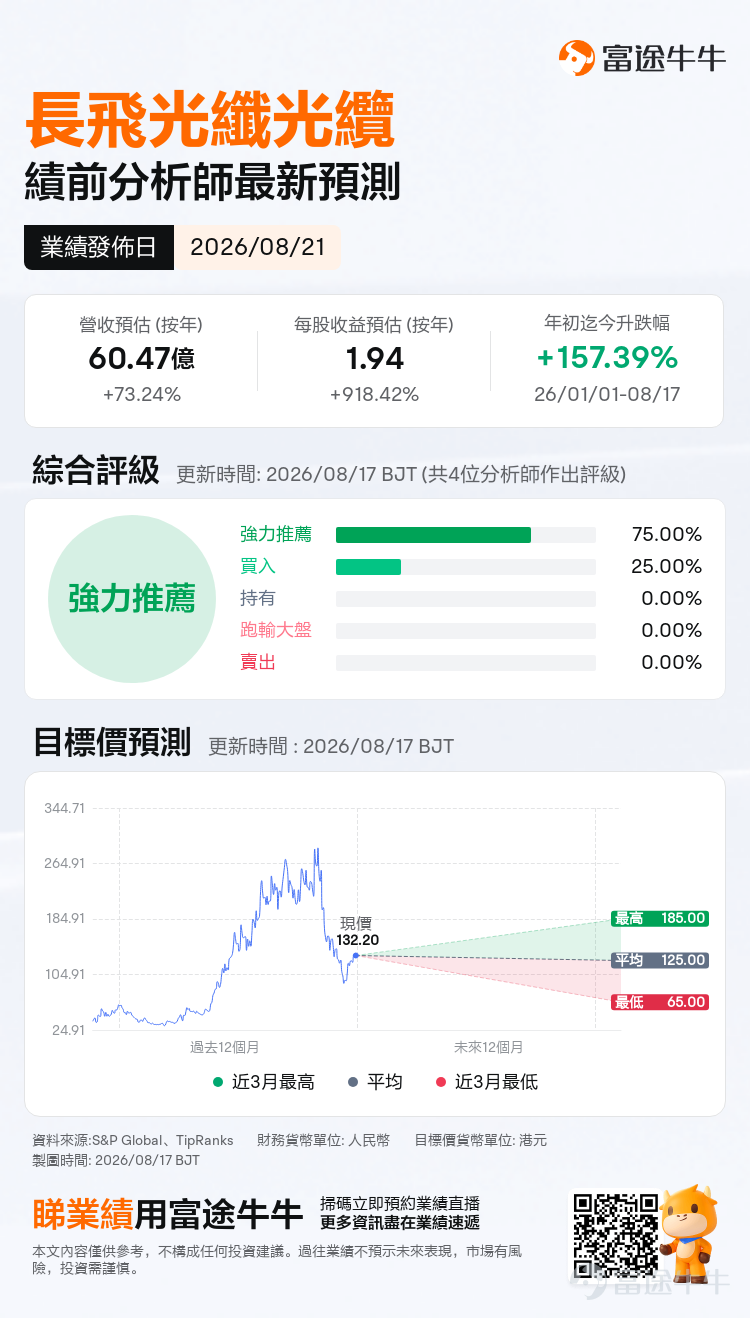
$長飛光纖光纜 (06869.HK)$將於北京時間8月21日週五發佈業績,機構預期2026Q2預計實現營收60.47億元,同比增加73.24%;預期每股收益1.94元,同比增加918.42%。
公司此前已經發布盈喜,預計上半年實現歸母淨利潤約24億至30億元人民幣,同比增長711%至914%;扣非歸母淨利潤預計約20億至26億元,同比增長1349%至1784%。
公司表示,業績大幅增長主要受益於算力數據中心加速建設,帶動國內外新型光纖光纜需求增長,同時行業供需結構改善、核心客戶拓展及產品結構優化共同提升盈利能力。
本次中報更值得關注的是:這輪盈利爆發背後,傳統光纖光纜的週期修復貢獻了多少,而AI數據中心帶來的新型光纖及光互聯需求又貢獻了多少?

一、傳統光纖迎來週期反轉,漲價能否轉化爲利潤彈性?
長飛過去兩年首先經歷的是一輪典型的光纖行業下行週期。
2025年上半年,公司光傳輸產品收入約38.5億元,同比增長8.7%,但毛利率僅29.6%,同比下降4.5個百分點。彼時普通單模光纖需求仍然承壓,中國移動2025/2026年度普通光纜集採規模同比下降近10%,平均中標價格同比下降約26%,長飛中標份額也由此前約20%下降至約14%。
但進入2026年後,行業供需環境明顯反轉。
大宗商品研究機構CRU數據顯示,中國G.652.D普通單模裸纖價格在2025年11月至2026年1月短短兩個月上漲超過80%。背後除了需求恢復之外,還包括光纖預製棒供應趨緊,以及廠商將更多拉絲產能轉向利潤率更高的G.657.A2等數據中心相關產品,進一步擠壓普通光纖供給。
這意味着,長飛傳統業務的盈利邏輯正在從此前的「量增價跌」轉向「供需改善+價格修復」。
因此,本次中報第一個值得關注的數據,就是光傳輸產品收入和毛利率的改善幅度。如果普通光纖漲價能夠順利向訂單端傳導,同時預製棒、光纖產能維持較高利用率,即便傳統電信需求本身沒有出現爆發式增長,價格修復也可能帶來明顯的利潤彈性。換言之,Q2傳統業務最大的看點是光纖價格上漲到底給長飛賺回了多少利潤。
二、AI帶來的高端光纖與光互聯業務能否繼續高增?
相比普通光纖的週期修復,市場對長飛更高的預期來自AI數據中心帶來的結構性需求增長。
CRU指出,AI及超大規模數據中心已經成爲全球光纖光纜市場最強的增量需求來源。隨着GPU集群規模不斷擴大,數據中心內部、園區間以及數據中心互聯所需的光纖密度快速提高,對G.657.A1/A2等低彎曲損耗光纖、高芯數光纜及其他高規格產品的需求顯著快於傳統電信市場。
長飛此前已經開始體現這一變化。
2025年上半年,公司光互聯組件業務收入約14.4億元,同比增長54.6%,毛利率達到40.7%,同比提升18個百分點;全年光互聯組件收入進一步達到31.44億元,同比增長48.6%。該業務包括光器件、光模塊、AOC、MPO跳線以及高速銅纜等,直接受益於AI數據中心建設。
進入2026年後,高增長仍在延續。長飛旗下 $長芯博創 (300548.SZ)$ 預計上半年實現歸母淨利潤2.8億至3.45億元,同比增長66.5%至105.1%,公司明確表示主要受益於全球算力需求持續擴張、數據通信產品需求旺盛。
與此同時,AI需求也開始從「光模塊」向更上游的光纖材料擴散。
公司目前正在拓展G.654.E、G.657系列、中高端多模光纖、保偏光纖以及空芯光纖等產品。其中,G.654.E已經進入運營商及算力數據中心互聯場景;保偏光纖則受益於硅光、CPO等技術路線發展。
不過對於空芯光纖,目前仍處在商業化早期階段,現階段更應看作未來增量,不宜將上半年利潤暴增主要歸因於空芯光纖。
因此,本次業績第二個最值得關注的數據是:AI相關新型光纖和光互聯產品的收入佔比有沒有繼續明顯提高。如果公司Q2利潤爆發不僅來自普通光纖漲價,同時還伴隨高毛利的光互聯組件、新型光纖收入快速增長,那麼這輪盈利改善的含金量會明顯高於傳統週期反彈。
總結:Q2利潤高增基本確定,真正要看增長「成色」
長飛高增長背後的兩條邏輯:
第一條是週期邏輯:普通光纖、預製棒供需收緊及價格上漲,能否推動光傳輸業務毛利率明顯修復;
第二條是成長邏輯:AI數據中心推動的G.657、G.654.E等新型光纖以及光器件、光模塊、AOC等光互聯產品,能否繼續保持高速增長,並進一步提升收入和利潤佔比。
如果兩者同時兌現,長飛本輪業績改善就不只是傳統意義上的「光纖漲價週期」,而是形成:傳統光纖週期向上 + AI光通信結構升級的「雙重驅動」。
因此,中報可以重點關注三個數字:光傳輸產品毛利率、光互聯組件收入增速,以及管理層對下半年新型光纖供需和價格的判斷。這三個指標,可能更能決定本輪高增長能否延續至下半年。


編輯/Rocky
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
4
2