高景氣度+Moderna引爆,醫藥股迎來重估?
海外CDMO龍頭2Q26業績復盤:全球CDMO景氣復甦加速
1. 2025年以來,全球創新藥融資環境改善,疊加臨床後期項目推進及商業化需求釋放,CDMO行業逐步走出低谷,海外龍頭公司業績呈現復甦趨勢。Lonza 1H26營收同比增長16%,EBITDA利潤率持續提升,ADC/生物偶聯CDMO成爲重要增長驅動力,反映全球CDMO行業已進入新一輪擴張週期。
2. 從細分賽道來看,大分子、ADC以及TIDES(寡核苷酸、多肽)等新興CDMO領域景氣度明顯高於傳統小分子業務。全球CDMO競爭格局正在發生變化。海外龍頭通過收購或建設美國本土產能,強化區域化供應能力,以滿足跨國藥企對於供應鏈安全和全球雙供應體系的需求。藥明生物已明確推進美國、歐洲、新加坡全球化佈局,藥明康德正建設美國Delaware基地,預計年底開始投產。藥明合聯目前ADC工廠仍主要在中國,海外拓展重點是新加坡。
3. 2025年以來,市場對美國政策風險逐步脫敏,單一事件對於股價的短期衝擊有所下降;但從中長期看,美國地緣政治及監管不確定性仍構成中國CXO修復的重要約束。未來CXO競爭將從過去的「中國/亞洲效率」,轉向「亞洲效率 + 歐美本地製造 + 全球雙供應」的綜合競爭。
本文僅代表個人觀點,不代表任何投資建議,請自擔風險
一、全球CDMO景氣復甦加速
參考Lonza的業績,2025年以來,全球無論是小分子、大分子CDMO都出現了明顯的復甦增長。其中Lonza 1H26營收同比增長16%,且EBITDA利潤率同比提升4.4百分點至34.8%。增長最大驅動力爲ADC/生物偶聯CDMO業務的高速增長。
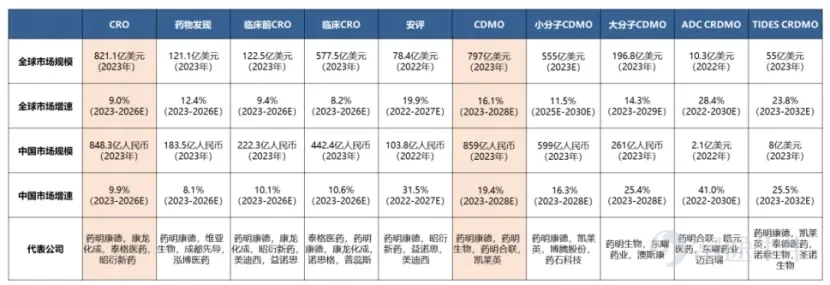
筆者自2025年11月以來跟蹤藥明系CXO:藥明康德(小分子+多肽)、藥明生物(大分子)、藥明合聯(ADC)。參考下圖,CDMO領域,大分子、ADC、TIDES 等新興賽道顯著快於小分子。
圖表1:CXO細分賽道市場規模及複合增速

資料來源:Frost & Sullivan
藥明康德於2026年8月3日發佈了大超市場預期的中期業績:藥明康德:1H26業績超預期,上調全年指引
TIDES業務主要受益於GLP-1藥物蓬勃發展帶來的外包需求增長,高增速基本在預期內。真正超預期增長的是小分子(除TIDES)之外的高增速,刨除TIDES之後,1H26小分子D&M營收達到149.9億元,同比增長73%。小分子業務被市場認爲是傳統成熟業務,整體藥物銷售增長爲5-10%,即使假設市佔率不斷提升,最多也應該爲行業銷售額平均增速的1.5倍左右。
筆者認爲,小分子業務的高速增長可能主要來自於:1)高單價的複雜分子佔比提升;2)禮來口服GLP-1小分子藥物Foundayo帶來的增量。不過不宜簡單線性外推,上半年可能受一次性備貨帶來的需求集中放量影響。Foundayo目前仍處於放量的早期階段,且口服GLP-1減重藥吸引到更多的是從未使用過GLP-1減重注射劑的新患者。即使在美國,GLP-1減重藥在總可及市場的滲透率也僅爲8%左右,該賽道的高景氣度有望在未來幾年保持。
筆者認爲,未來幾年,藥明康德的主要增長驅動力依然來自於多肽TIDES業務以及個別重磅口服小分子藥物。前瞻性指標是禮來的替爾泊肽注射劑銷量、口服Foundayo的處方量、銷售量同環比變化。
多肽CDMO公司Polypeptide的收入結構變化,以及2025年以來的高增速也側面印證了多肽CDMO領域的高景氣度。2026年7月,三星生物公告擬收購Polypeptide,主要旨在將 CDMO 能力由抗體和 ADC 拓展至包括 GLP-1 在內的多肽藥物,同時利用 PolyPeptide 的技術、後期項目管線及歐美印全球產能網絡,加速其多技術平台和全球化戰略。
藥明生物、藥明合聯將分別在8月25日、8月24日發佈中期業績。歡迎報名藥明合聯將在本營平台舉辦的1H26業績後NDR(8月31日下午4點)。
在大分子CDMO領域,Lonza和三星生物該業務都出現了加速增長的趨勢。市場有擔憂三星生物擴產後是否會奪取藥明生物的訂單。根據筆者的調研,三星的大規模單體工廠自動化生產和全球客戶體系,在單雙抗的這些領域的確有部分競爭優勢。在2021-22年,國內CDMO產能緊缺階段。三星生物通過低價競爭搶佔了部分跨國藥企的CMO訂單。客戶的轉移體現在增加供應商,將訂單拆分,以及減少原有權重。
同時在2024-25年,三星生物也間接受益於BioSecure法案帶來的,跨國藥企地緣政治避險,營收和在手訂單迎來了快速增長。根據最新情況來看,相比國內CDMO,三星生物的同類型項目的報價要高20%左右。筆者認爲,短期內大分子CDMO領域產能偏緊,不太會出現價格競爭。
在ADC領域,研發管線仍保持強勁增長,例如藥明合聯持續增長的在手訂單就反映出旺盛的研發及生產外包需求。這是市場一致預期的部分。但這些研發項目最終轉化爲商業化產品的確定性仍存在較大分化。最近默沙東/科倫博泰sac-TMT的積極進展提供了正面驗證,而第一三共部分ADC項目預期下調則表明,並非所有ADC項目都能夠順利實現預期的商業化價值。潛在重磅ADC藥物的臨床進展、公司後期PPQ批次可見度以及增速,以及CMO項目數量以及體量將是投資者重點關注的指標。
ADC研發管線的高活躍度已經被市場反映,但是對於後期ADC領域是否能夠批量產出重磅藥物還存在一定分歧。這或許也解釋了今年藥明合聯在全球CXO可比公司中,股價漲幅靠後。
圖表2:全球CXO可比公司今年累計漲跌幅

資料來源:Frost & Sullivan
特朗普2025年重新上臺後,通過關稅、藥品製造回流、稅收優惠等政策,將跨國藥企原來的全球擴產進一步推向「美國本土化」(reshoring)。同時可以觀察到Lonza、三星生物、Fujifilm等海外CDMO已經收購美國工廠或者計劃在美國建廠,以滿足美國本土化產能貼近客戶。藥明生物已明確推進美國、歐洲、新加坡全球化佈局,藥明康德正建設美國Delaware基地,預計年底開始投產。藥明合聯目前ADC工廠仍主要在中國,海外拓展重點是新加坡。
2025年以來,隨着市場對美國政策風險的反覆博弈,投資者對地緣政治擾動已逐步脫敏,單一政策事件對股價的邊際影響明顯減弱。但從中長期看,美國地緣政治及監管不確定性仍未從基本面定價中完全出清。換言之,政策風險的「風險溢價」仍然存在,其影響更多已從短期盈利預期轉向對估值天花板的持續壓制。筆者認爲,CXO過去競爭的是「中國/亞洲效率」,未來競爭的是「亞洲效率 + 美國/歐洲本地製造 + 全球雙供應」
估值方面,對比海外CXO可比公司如Lonza、三星生物。中國系CXO普遍更具有性價比,綜合考慮成長性來看,藥明康德、藥明合聯、藥明生物較具有吸引力。即使經歷了2025年以來的股價修復,藥明系CXO的估值依舊沒有回到過去五年的平均水平。這部分反映了隨着公司成長階段的成熟,市場並沒有賦予其過往的高增長性。
圖表3:全球CXO可比公司估值表

注:A、港股CXO歸母淨利潤單位爲元,國外股票爲美元。
資料來源:A、H股採用Wind一致性預測、國外股票採用Seeking Alpha一致性預測、LONZA採用公司披露的consensus,筆者自制
二、Lonza:ADC/生物偶聯 CDMO增長明顯,且具有更高盈利能力
1H26實現營收34億瑞士法郎,同比增長16%;核心EBITDA 12億瑞士法郎,同比增長27%。核心EBITDA利潤率34.8%,同比提升4.4百分點。利潤率提升源於高效運營落地、新建產能爬坡成熟帶來經營槓桿、產品結構優化,疊加階段性訂單結算週期利好。
注:1瑞士法郎≈8.1人民幣
板塊來看:
綜合生物製劑(大分子生物藥CDMO):1H26實現營收18.7億瑞士法郎,同比增長10.0%。收入增長主要受此前新增產能及擴產項目逐步爬坡、存量基礎業務穩健增長驅動。Vacaville工廠上半年收入確認節奏偏前置,但公司預計其2026年全年收入與2025年基本持平,因此對全年同比增長的增量貢獻有限。
高級合成(小分子化藥 + ADC/生物偶聯 CDMO):1H26實現營收8.3億瑞士法郎,同比增長28%。高增速來自於資產利用率提升,以及ADC/生物偶聯去年的低基數。該板塊核心EBITDA利潤率提升6.8個百分點至48%,受產品結構優化和運營槓桿提升。
特種製劑(細胞基因治療、微生物發酵、mRNA、生物科學工具分析):1H26實現營收5.5億瑞士法郎,同比增長23%。去年爲低基數。
圖表4:近兩年Lonza通過出售非核心業務轉型爲純CDMO公司

資料來源:Lonza業績演示文件
公司上調全年核心EBITDA利潤率值33-34%(此前爲>32%),全年營收增速保持不變在11-12%。
在1H26業績會中,有分析師提問1H26營收增長16%,但是全年營收增速依舊保持不變在11-12%這是否意味着2H26以及此後的營收增速會變弱。公司管理層回答這主要是由於收入確認節奏影響。1H25爲低基數,同時2H26有Vacaville的計劃停機改造和此前較高的同比基數。筆者認爲,......
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論