你第一隻ETF係買咩?
ETF大作戰|AI强势反彈!存儲、光通信、雲、軟件、网安ETF怎樣選
最近兩周,美股AI又熱鬧起來了。
但和之前硬件链存储主导行情相比,這一輪行情明顯更加分散:自7月底以來,光通信維持高熱度,Neocloud績後大幅拉升,軟件趋势上行,存儲也在利好刺激下開始修復。
這反映AI主線反弹下,開始進入細分行業快速輪動的階段。對我們普通投資者來說,也帶來一個新的問題,如何把握這些細分輪動的機會,AI相關的ETF到底應該怎樣選?
理解AI ETF,可以先把整條產業鏈簡單拆開,不同ETF,其實就是在這條鏈上選擇不同的位置。所以,買「AI ETF」之前,第一個問題其實不是哪隻近期升得最多,而是:你到底想買AI產業鏈的哪一段?
AI硬件:從「芯片」進一步細分到存儲和光通信
SMH主要投資全球大型半導體公司,指數本身偏向市值及流動性較高的行業龍頭,因此可以作為觀察AI半導體行情的基準之一。
SOXX定位與其相近,對剛開始接觸這類ETF的牛友來說,兩者一般沒有必要同時配置。
但今年AI行情的一個重要變化,是資金開始從「買整個半導體」進一步細分。
如果看好HBM、DRAM、NAND等存儲需求,DRAM就是更直接的工具。
DRAM聚焦全球存儲產業,覆蓋HBM、DRAM和NAND相關公司,和SMH相比,它對存儲價格、供需周期和AI內存需求更加敏感。
簡單來說:SMH押的是整體半導體,DRAM押的是「AI需要愈來愈多存儲」這條邏輯。
好處是主題更純,行情來的時候彈性也可能更大;但反過來,一旦存儲價格、供需預期轉弱,回撤也可能更加集中。
DRAM也是今年美股市場的現象級ETF,自4月推出依賴,成交額和規模持續暴漲,最新規模達到253億美元,日成交保持在數十億美元以上,流動性較佳。
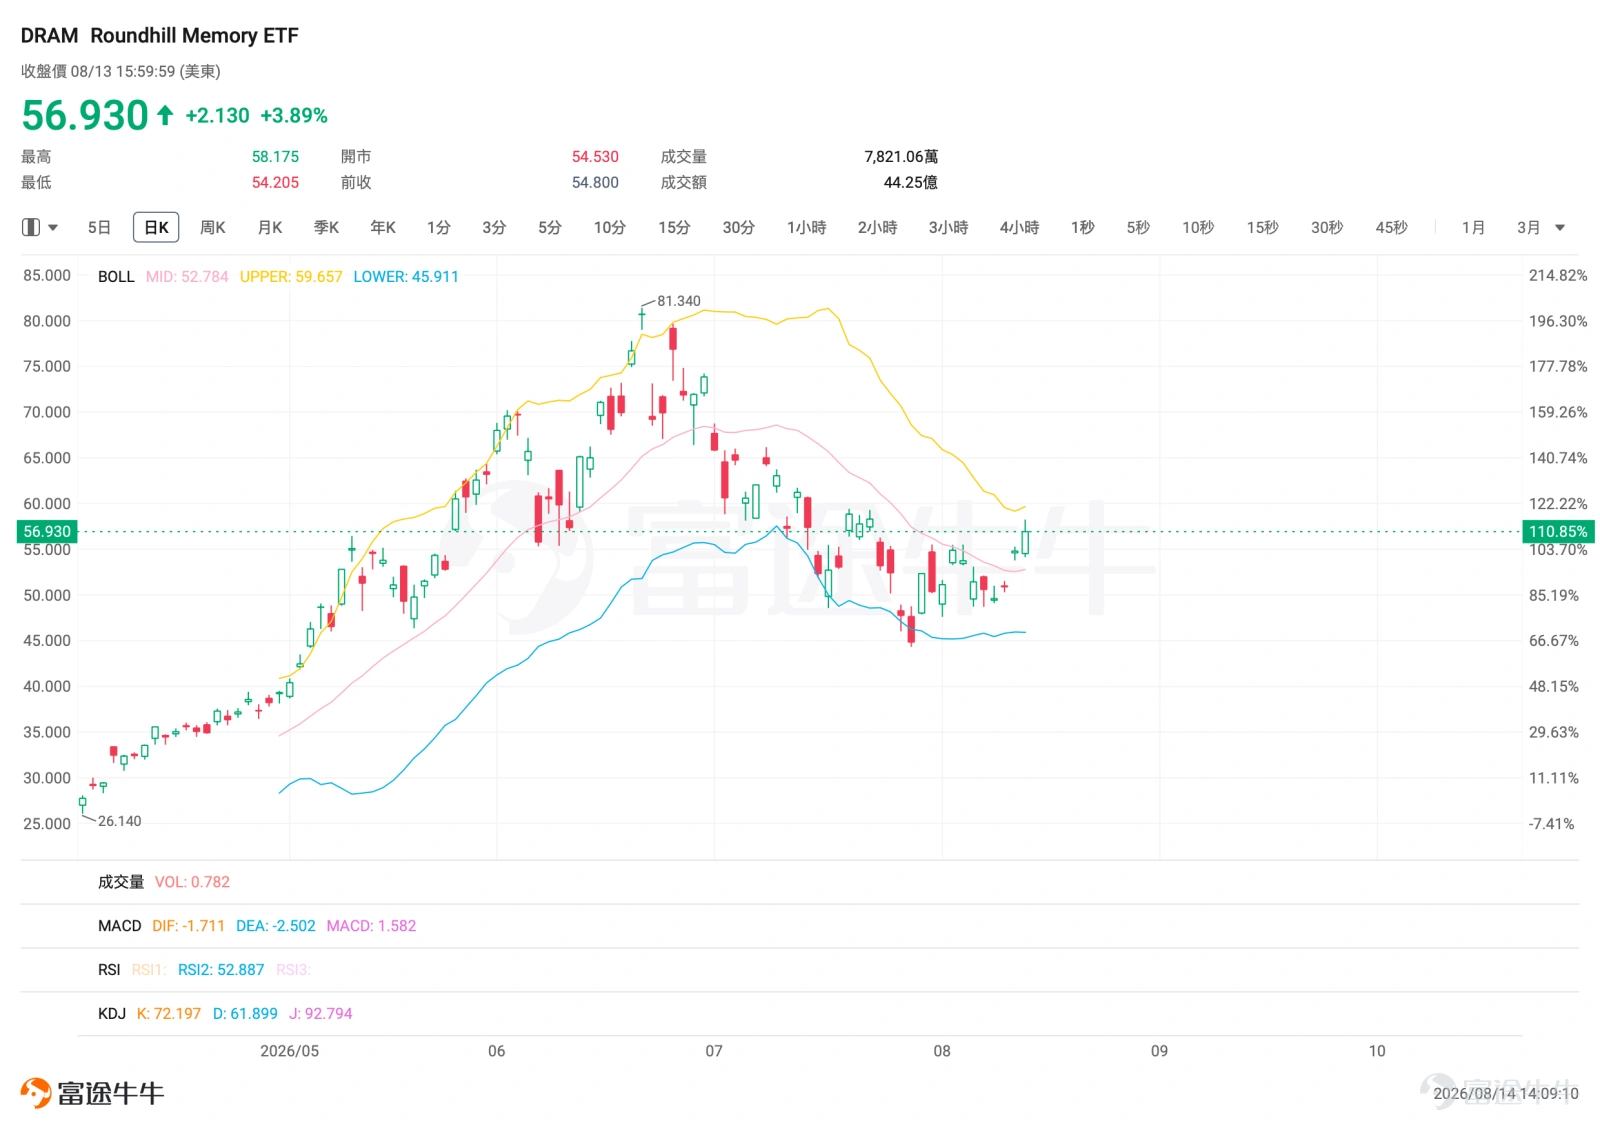
配合DRAM還有兩倍做多方向的槓桿 $2倍做多DRAM ETF-T-REX (RAM.US)$ ,最新的規模也有接近6億,可見市場對於投資存儲的需求十分旺盛,但是需要考慮到RAM本身就在波動較大的存儲板塊上再放大了兩倍槓桿,波動也隨之變得更大。
閃迪在8月13日投資者日活動宣布了長期業績指引和一系列消息,直接刺激了存儲板塊的反彈,近期趨勢可以留意。
GPU愈來愈多之後,另一個瓶頸是:這些GPU之間如何高速傳輸數據?
這也是近年光模塊、激光器、光互聯持續受到市場關注的原因。
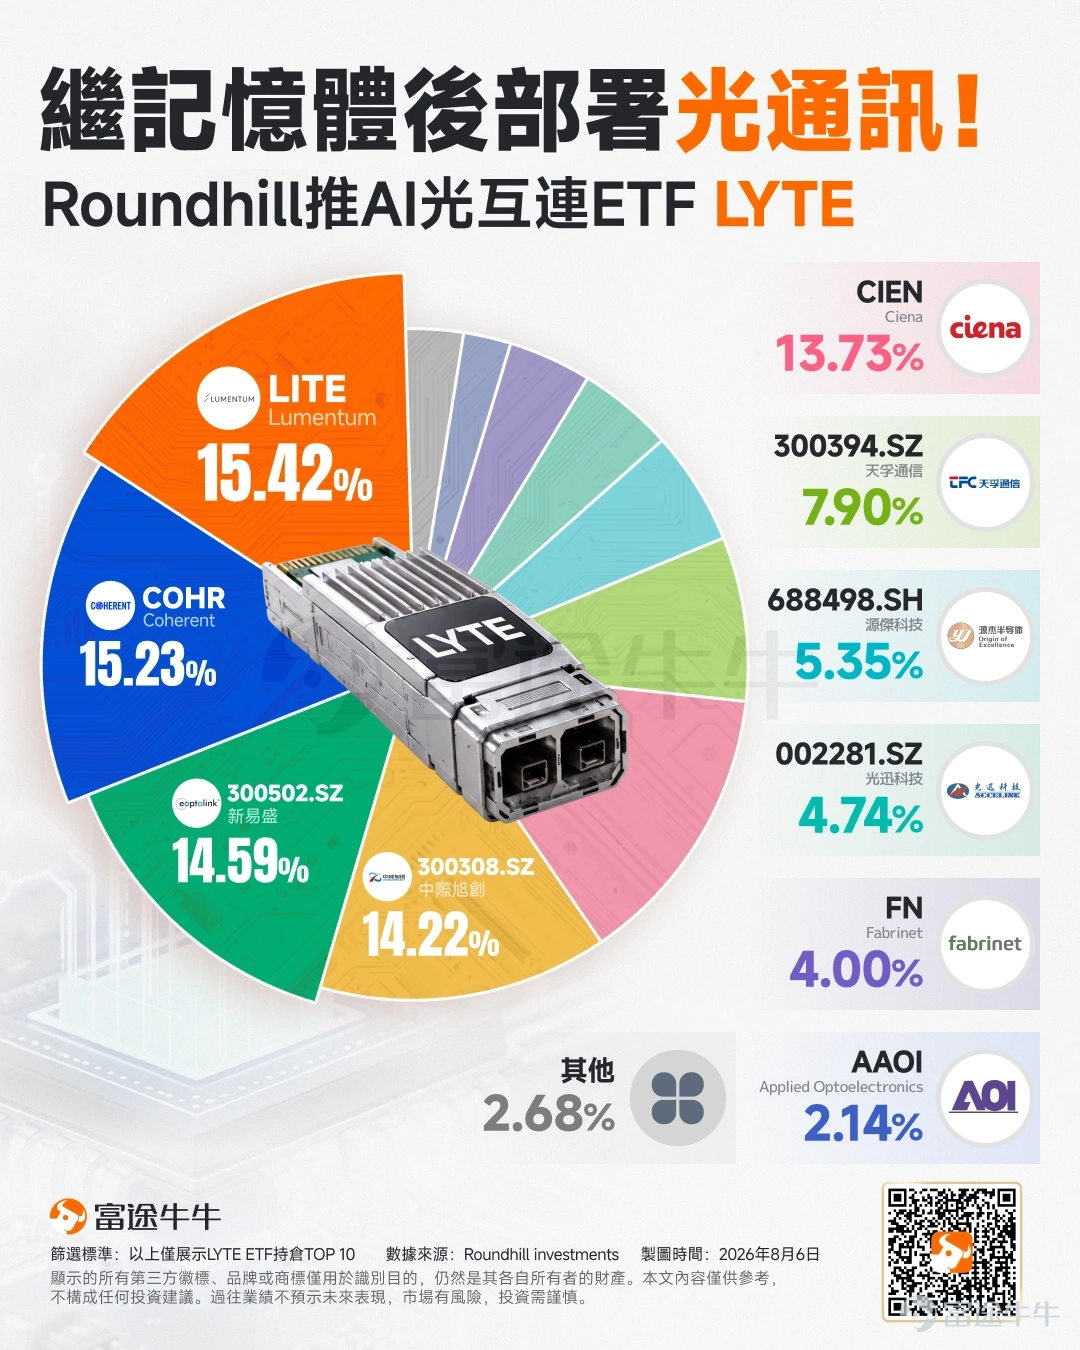
Roundhill Photonics & Optics ETF(LYTE)就是專門針對這個方向的新產品,覆蓋光子、光通信和光學相關公司。LYTE於2026年8月6日才正式上市,截至8月12日資產規模已約1.91億美元,仍屬非常新的ETF。
因此,LYTE的優點也是它的風險:主題非常純,但行業集中度高,而且當前產品交易歷史很短。
AI雲:NCLD、SKYY,其實是兩種「雲」
看到「Cloud」不要就以為它們是一回事。這三隻ETF,實際上分別對應AI雲產業三個不同方向。
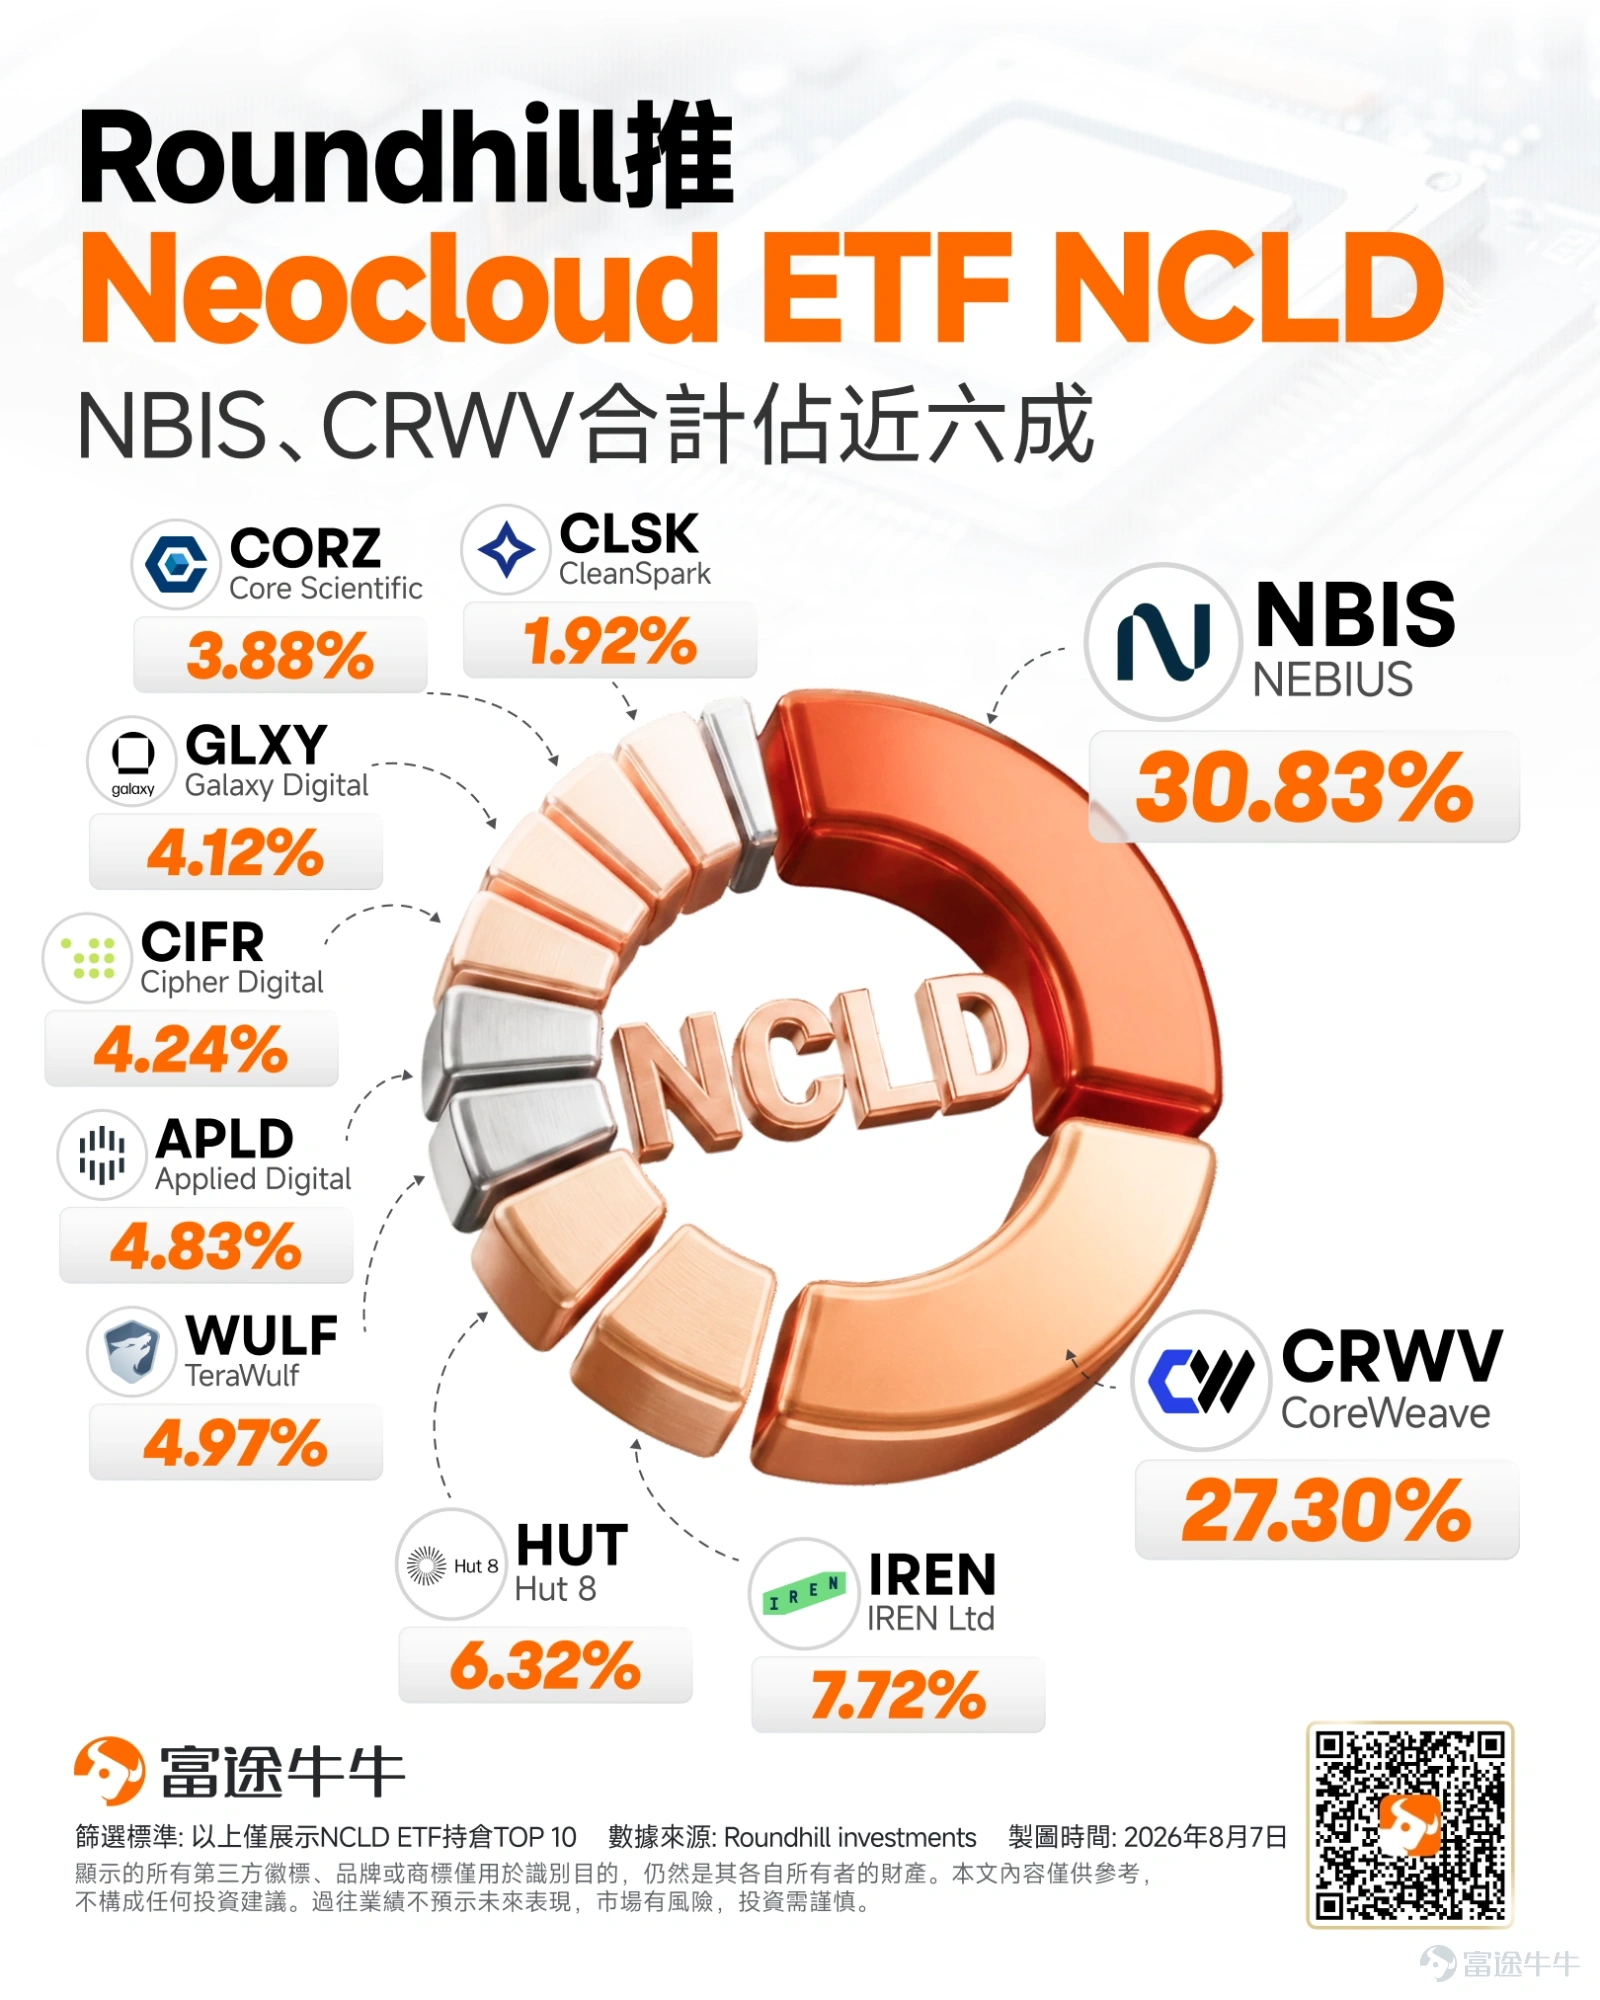
$Roundhill Neocloud ETF (NCLD.US)$ :高彈性的Neocloud
NCLD聚焦的是近兩年迅速崛起的Neocloud,即專門為AI和高性能計算提供GPU算力的新型雲服務商。
基金主要尋找GPU-as-a-Service等相關企業,因此與傳統雲計算ETF相比,對AI基礎設施建設的敏感度更高。NCLD同樣於2026年8月6日才開始交易。
簡單理解:英偉達負責賣GPU,Neocloud則買入大量GPU,再把算力租出去。
這類公司收入增長可以很快,但同時亦需要大量資本開支和融資,對利率、債務、GPU供應和客戶需求都更加敏感。
所以NCLD可以說是目前話題性很高的AI雲ETF之一,但也是這批產品中波動和風險相對較高的一類。
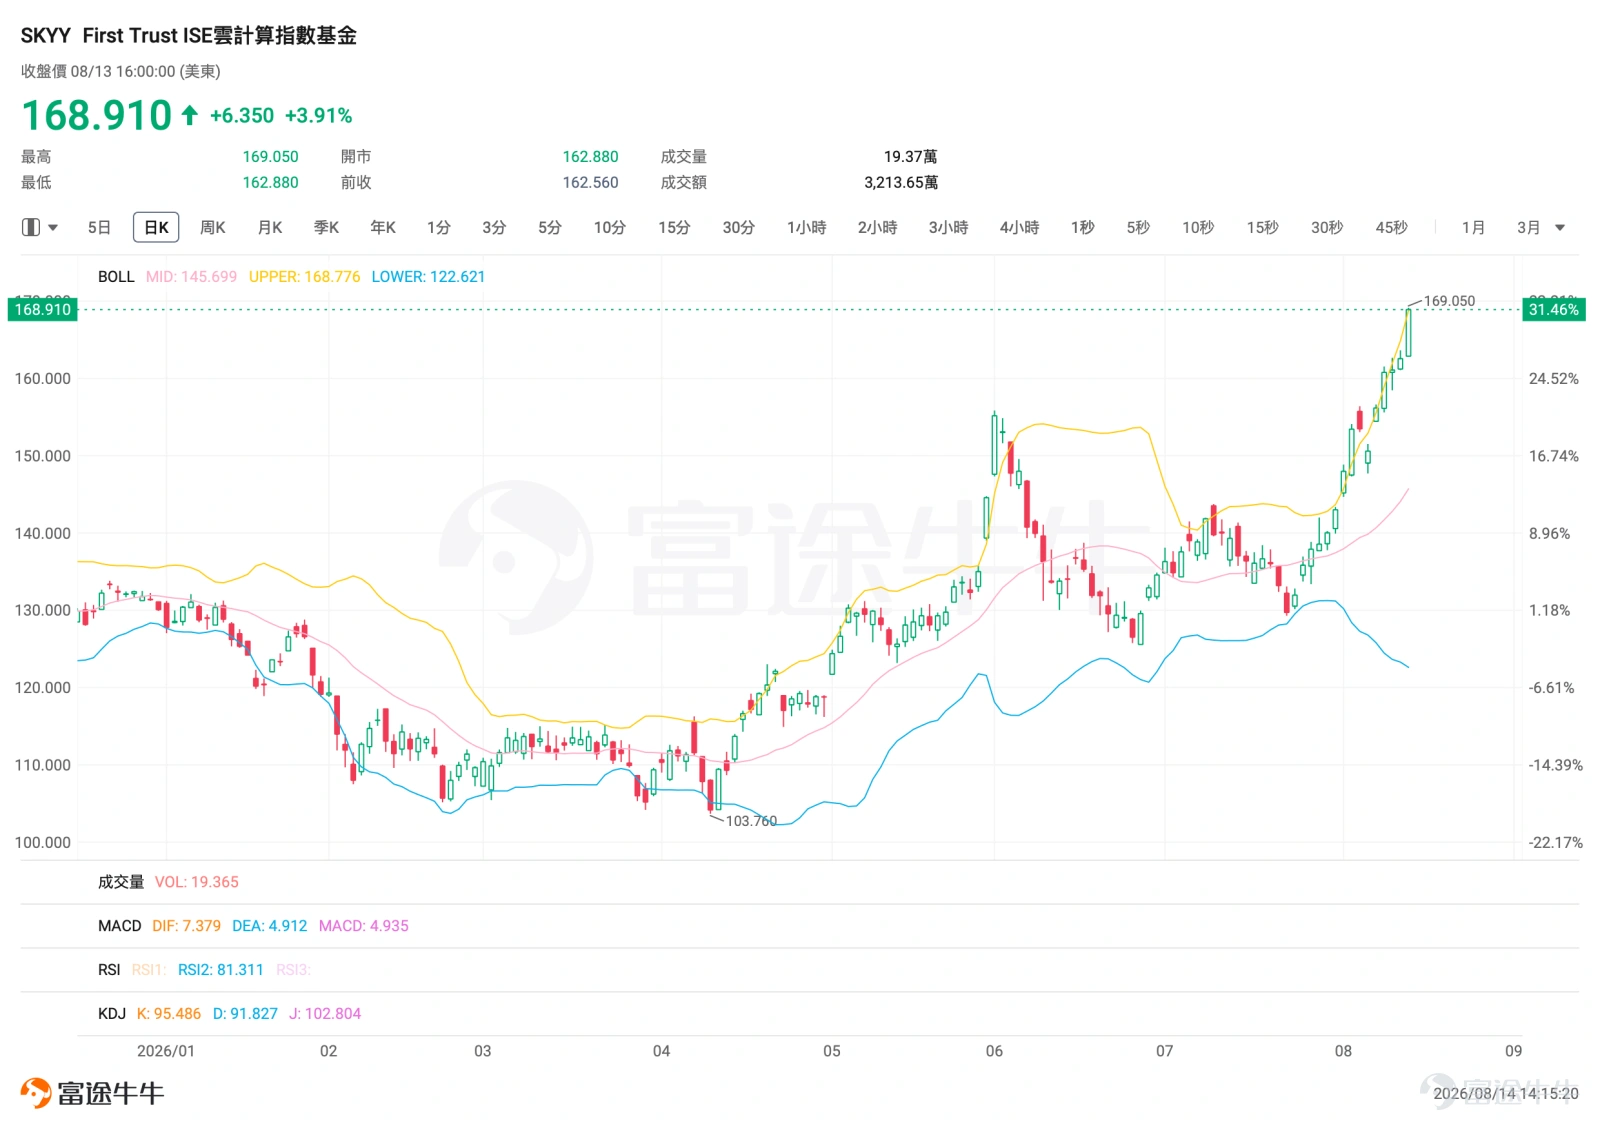
$First Trust ISE雲計算指數基金 (SKYY.US)$ :更成熟的雲計算選擇
如果不希望把賭注全部放在Neocloud,則可以看更傳統的 SKYY。
SKYY追蹤雲計算產業相關企業,覆蓋範圍比NCLD廣得多,不只局限於AI GPU算力。
因此兩者的區別可以簡化成:
NCLD = AI算力雲
SKYY = 整個雲計算產業
前者主題純、彈性高;後者業務更加成熟及分散。
近期的行情也比較火熱,走出了持續新高的趨勢,當下階段追買的牛友需要一定波動承受能力。
AI從「建設」走向「應用」,IGV和CIBR開始值得留意
過去幾年的AI牛市,大部分資金都集中在一件事:花錢建AI。
買GPU、買HBM、建數據中心、升級網絡。
但資本開支不可能永遠是市場唯一的故事。AI最終還是要回答另一個問題:這些投入能不能真正變成軟件收入和企業生產力?
這也是IGV開始值得重新留意的原因。
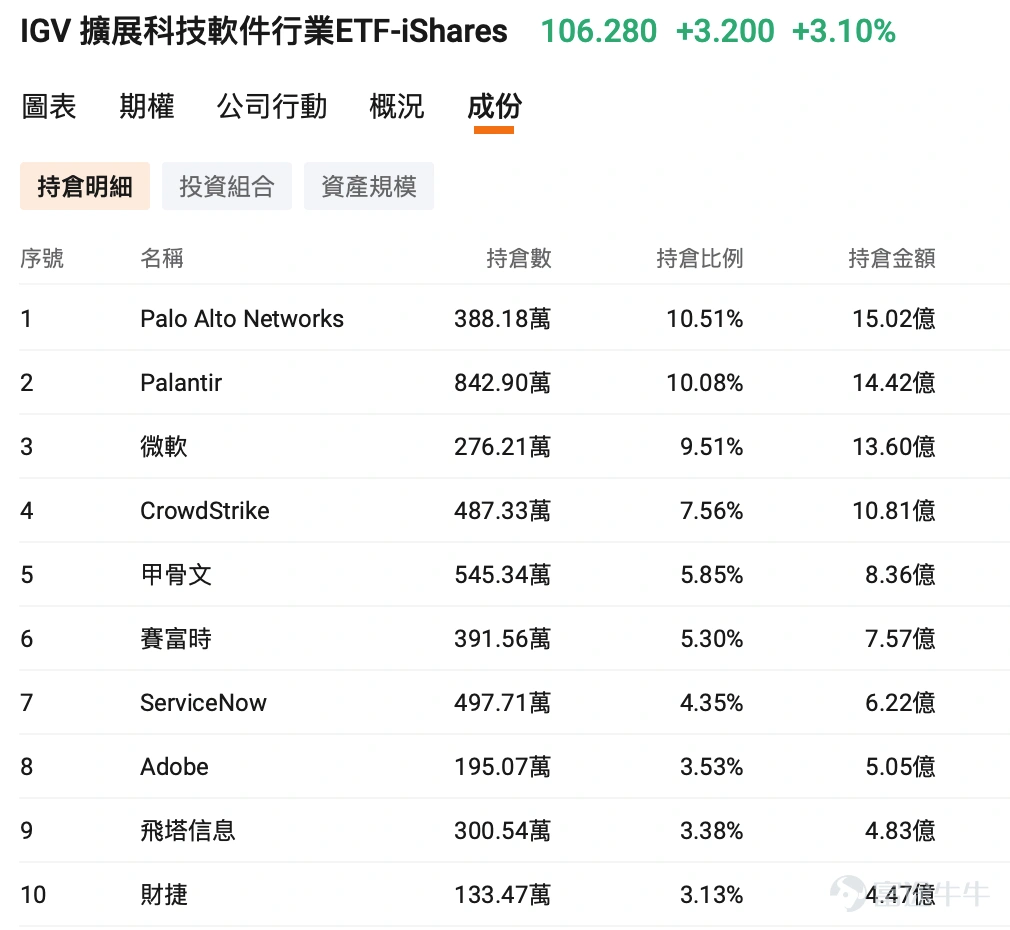
$擴展科技軟件行業ETF-iShares (IGV.US)$ 主要投資北美軟件公司,同時包含部分互動媒體及相關企業,可以作為美股軟件板塊的重要觀察工具。
如果說DRAM、LYTE交易的是「建AI需要甚麼」,那麼IGV交易的更多是:「AI最後能不能真正賺到錢?」
但是需要留意一個風險點:年初時市場開始反覆交易「AI會否顛覆傳統SaaS和軟件商業模式」的敘事。因此,現在看IGV不能只看到「AI軟件變現」的機會,也要留意另一面——哪些軟件公司能真正利用AI提高客單價、黏性和收入,哪些反而可能被AI壓縮產品價值。
另一個容易被忽略的方向則是網絡安全。
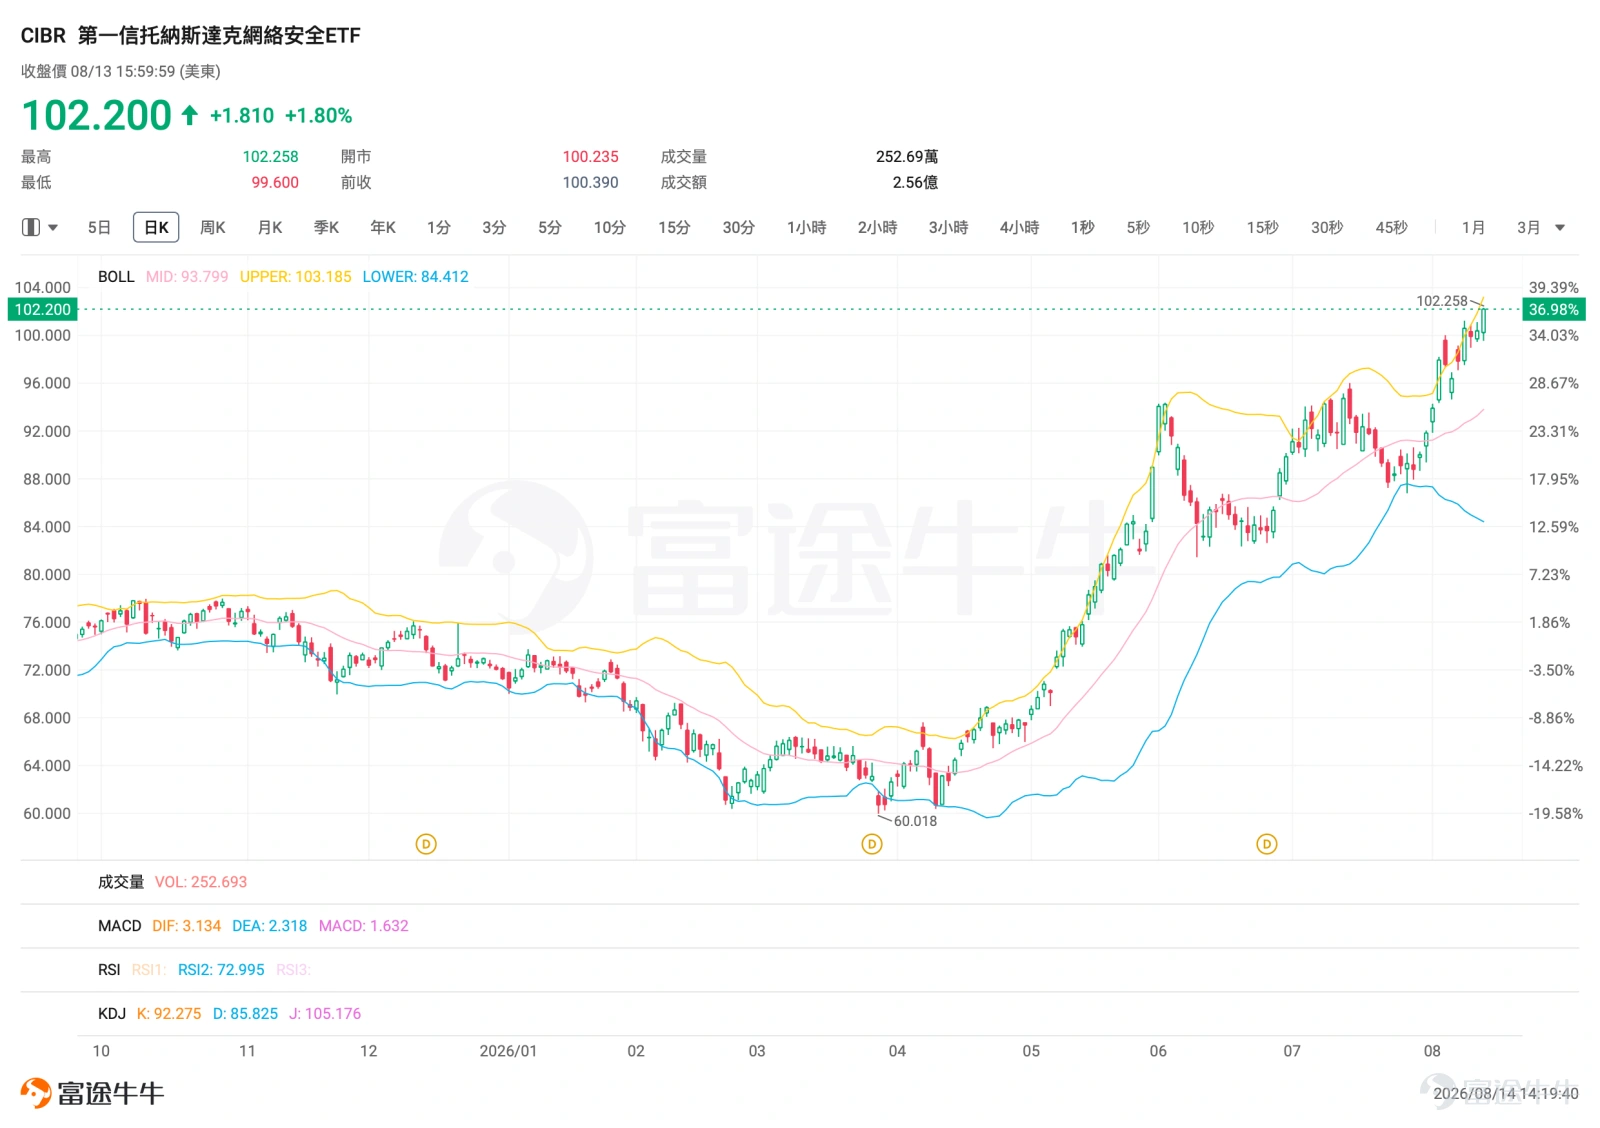
AI普及同樣會增加企業數據、身份驗證、雲安全和網絡攻擊防護的需求。代表性ETF $第一信托納斯達克網絡安全ETF (CIBR.US)$ 追蹤Nasdaq CTA Cybersecurity Index,截至8月12日持有42隻股票,較大持倉包括Palo Alto Networks及CrowdStrike。
因此,如果不想直接押某一家網安公司,CIBR可以作為一個相對分散的網絡安全工具。
行情角度來看,自3月底以來網安走出一條漂亮的趨勢上行行情,即使在7月AI調整的背景下回調幅度也相當克制,近期依然創出新高。
不想研究這麼細?AIQ和CHAT更加簡單
看到這裡,可能有牛友已經開始頭痛:
存儲、光通信、Neocloud、SaaS……我怎麼知道下一個輪到誰?
如果沒有特別強的細分行業判斷,其實也不一定要硬猜。
$人工智能與科技ETF-Global X (AIQ.US)$ 就是比較典型的廣義AI ETF,投資範圍同時包括AI技術的開發、應用,以及支撐AI和大數據運算的硬件公司。
$ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF (CHAT.US)$ 則是一隻主動管理的生成式AI主題ETF,從更廣泛的角度捕捉生成式AI和相關科技公司的機會。
這類產品的好處是:不用猜存儲還是光通信下一個更強。
代價則是主題純度下降,如果某一個AI細分板塊突然爆發,它的彈性通常也不會像DRAM、LYTE或NCLD這類細分ETF那麼極致。
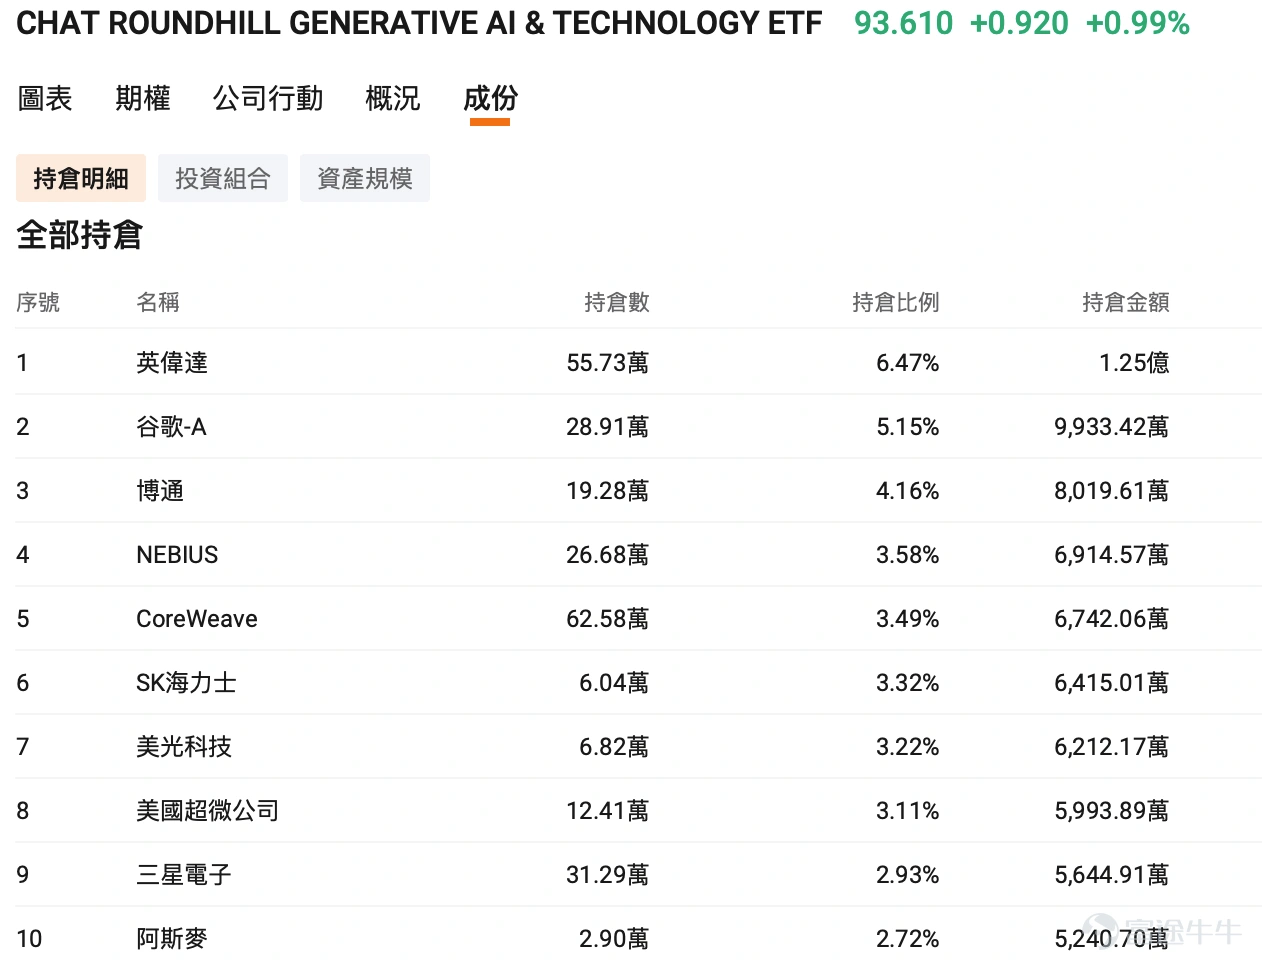
ETF可以降低單一個股帶來的公司特定風險,但不代表沒有行業風險。
尤其DRAM、LYTE、NCLD等細分ETF,本身集中於特定AI產業鏈,行情好的時候彈性較大,板塊調整時亦可能同步出現較大回撤;其中LYTE及NCLD更是2026年8月才上市的新產品,基金規模、流動性及長期交易表現仍需持續觀察。
另外,同時持有SMH、DRAM、LYTE、NCLD等多隻AI ETF,看似買了很多產品,實際上仍可能高度暴露於同一個AI資本開支周期。
ETF只是工具。先想清楚自己究竟想參與哪一段AI產業鏈,再選產品,往往比追近期升幅更加重要。
不同ETF之間走勢差異有何不同,妙用富途牛牛ETF工具,對比產品差異:
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
31
88