甲骨文績後大漲,雲計算迎來新機遇?
遲來的打臉也是打臉,A100給出Neocloud完美邏輯
文章作者、來源:少數派觀點局
昨晚CoreWeave(美國代表性的新生雲基礎設施公司,Neocloud公司)的電話會議非常精彩,給人印象最深刻的不是CFO那句”we are seeing demand, pricing, and margin all expanding(需求、價格、利潤率全都在上漲)“,也不是RPO累計到1290億美元(是當年度CapEX的3.3倍以上),而是這句:
”We recently signed an A100 contract that extends into 2029 at an attractive price.“ 舉個例子,我們最近簽了一份A100合同,合同期限延長至2029年,價格極具吸引力。
就這跟Jensen剛剛在X上發表的公開信對上了,在那份信裏,Jensen說A100的經濟壽命接近10年。我們都知道,A100是2020年推出的,一張六年前推出的GPU,在2026年仍然可以簽下新合同,而且合同一直延續到2029年,價格還”attractive“。
這恰恰擊中了Neocloud商業模式最核心的問題。
CoreWeave在2025年10-K中明確披露過,GPU及其技術設備的折舊年限爲6年。這一折舊年限的約定備受大空頭Michael Burry的質疑,亦是Michael Burry在2025年11月份最核心的看空AI的邏輯。
Burry認爲,GPU的真實經濟壽命大約只有2-3年,而Hyperscaler卻把設備按照5-6年來折舊,從而導致折舊費用被嚴重低估、雲業務利潤被嚴重高估。
這個質疑本身並不荒謬(所以當時極大的震動了市場),如果GPU真的只能產生2-3年的經濟價值,那麼Neocloud的高槓杆當然非常危險:
借錢買GPU → GPU經濟價值迅速下降 → 資產殘值接近零 → 還沒還完債,資產已經不賺錢。
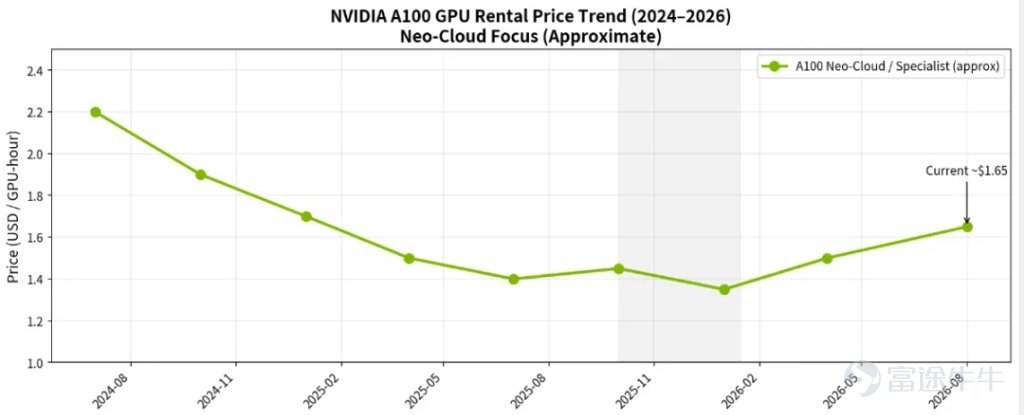
現在,CoreWeave給出了一個非常直接的反例,直接打臉Michael Burry。2020年的A100,在2026年已經走完6年的折舊週期,新合同可以做到2029年,甚至其經濟價值還在走高。
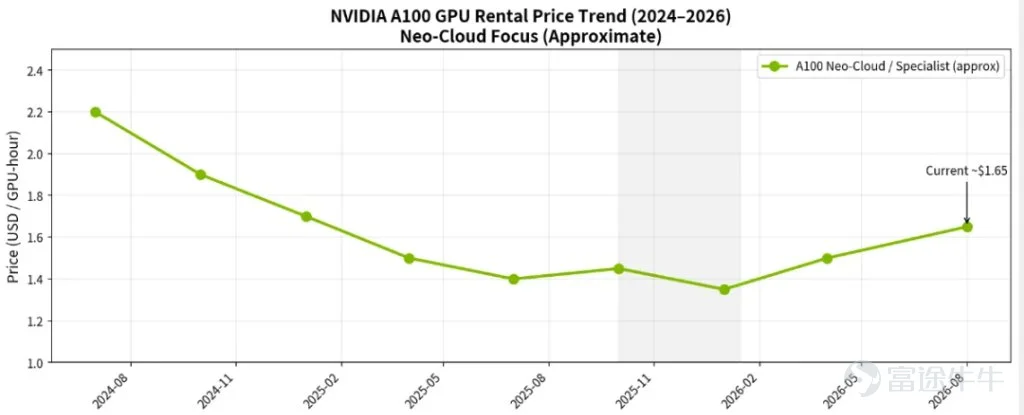
CoreWeave在這次電話會議中明確回答到,舊的GPU租賃合同到期以後,可以轉入Inference等其他工作負載,繼續最大化資產價值。
然後,CoreWeave拋出了一個最最關鍵的表述:
”So when an initial contract ends, the cluster no longer has any leverage, and we are free to recontract that cloud infrastructure or offer it to the market.“ 所以,當初始合同結束時,集群就不再有任何槓桿,我們可以自由地重新簽約這些雲基礎設施或將其推向市場。
接地氣的翻譯上面這句話就是:
第一份合同/初始合同結束時,與這個Cluster(GPU集群)對應的融資義務通常已經基本被初始合同的收入覆蓋或償還,因此CoreWeave可以把這個已經高度去槓桿化的資產重新出租,而後續收入就完全不用承擔原來那樣重的資本回收 burden。
這正是Neocloud商業模式最精彩的地方。
可以把一個GPU Cluster想象成兩段生命週期:第一階段是Initial Contract(初始合同),客戶籤一個相對長期的合同,這個階段產生的租賃收入主要去覆蓋CapEx的槓桿部分;第二階段就完全不同了,合同到期以後,GPU不但沒有報廢,仍然能繼續出租,針對這部分,CoreWeave還特意提到:
”In a market where new capacity is supply-constrained and costs are rising, AI cloud infrastructure in production is a scarce, valuable asset…increasingly we are seeing longer utilization at higher prices, offering the potential for significant further upside.“ 在新容量供應受限且成本上升的市場中,生產環境中的AI雲基礎設施是稀缺且寶貴的資產…但我們越來越多地看到更長的使用時間和更高的價格,帶來了顯著的進一步提升潛力。
對了,這段話簡單翻譯過來就是:
初始合同結束後,新籤合同要顯著的漲價。
這就解釋了爲什麼CoreWeave的商業模式也就是Neocloud商業模式比市場想象的漂亮得多。Neocloud最值得看的,不只是GPU第一份合同賺了多少錢,而是GPU完成第一次去槓桿以後還能賺多少錢、還能賺多少年。
從A100這個六年前推出的產品來看(2020年的時候全球還在疫情中,那時候AI訓練的概率甚至都還沒出來),GPU Cluster的”第二生命週期“顯然很長很長,所以,Neocloud的真實ROIC不可想象。
很顯然, 2027年要翻四倍建8GW算力中心的馬斯克明白這一點,SpaceX已經快是一個Neocloud公司了(注意,這裏並非揶揄老馬)。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論(1)
發表評論