紅海+霍爾木茲同時承壓,國際油價持續上漲!
Bitget UEX 日報|特朗普稱美軍100%控制霍爾木茲海峽;油價大漲通脹擔憂升溫;美股小幅回調科技承壓 (2026年08月11日)


一、熱點要聞
聯儲局動態
市場關注本週通脹數據,加息預期仍受就業與油價雙重影響
7月非農數據大幅弱於預期後,市場已顯著下調近端加息概率。
本週將公佈消費者物價指數(CPI)與生產者物價指數(PPI),成爲下一步政策定價關鍵。
油價因霍爾木茲僵局大幅上漲,可能重新推升通脹預期。
市場影響:就業走弱與油價上行形成博弈,短期聯儲局路徑仍具不確定性,市場對數據敏感度升高。
特朗普稱美軍100%控制霍爾木茲海峽,油價顯著上漲
特朗普表示,目前唯一控制霍爾木茲海峽的是美國海軍,封鎖「無懈可擊」,如同「鋼鐵牆」,已對整個海峽進行掃雷,海峽對非伊朗船隻開放,但不允許進入伊朗港口。
特朗普同時要求伊朗就相關衝突造成的傷亡與損失進行賠償,爲海峽重開談判增加新變數。
伊朗方面則重申重開條件,並稱與阿曼就新航線的協議接近完成。
市場影響:海峽實際通航不確定性持續,油價大幅反彈,重新推升通脹與地緣風險溢價,短期能源市場波動加劇。
美股週一回調,科技與能源板塊分化
受油價上漲引發的通脹擔憂影響,美股三大指數小幅收跌。
英特爾宣佈可能出售150億美元股票以支持AI與製造業務,股價承壓。
伯克希爾等業績超預期個股表現相對穩健。
市場影響:地緣與通脹預期主導情緒,資金在能源與科技之間輪動,市場整體保持謹慎。
現貨黃金:約 4,414 美元/盎司,+0.6%
現貨白銀:約 65 美元/盎司,+0.2%
WTI原油:約 82.2 美元/桶,+0.07%
布倫特原油:約 83.98 美元/桶,0.12%
美元指數 (DXY):約 99.75,-0.06%
驅動因素分析: 特朗普宣稱美軍對霍爾木茲海峽擁有100%控制權並維持封鎖,疊加雙方在賠償問題上的分歧,海峽重開前景仍不明朗,推動原油大幅上漲。黃金在美元走強與避險需求之間博弈,表現相對剋制。資產聯動邏輯體現爲:地緣僵局→油價上行→通脹預期回升→美元獲支撐,同時風險資產面臨壓力。短期商品波動將高度依賴海峽實際通航進展與本週通脹數據。
BTC:約 64,037 美元,-1.55%
ETH:約 1,874 美元,2.12%
加密貨幣總市值:約 2.27 萬億美元,-0.4%
市場爆倉情況:24h 總爆倉2.05億美元,空單爆倉5925萬美元
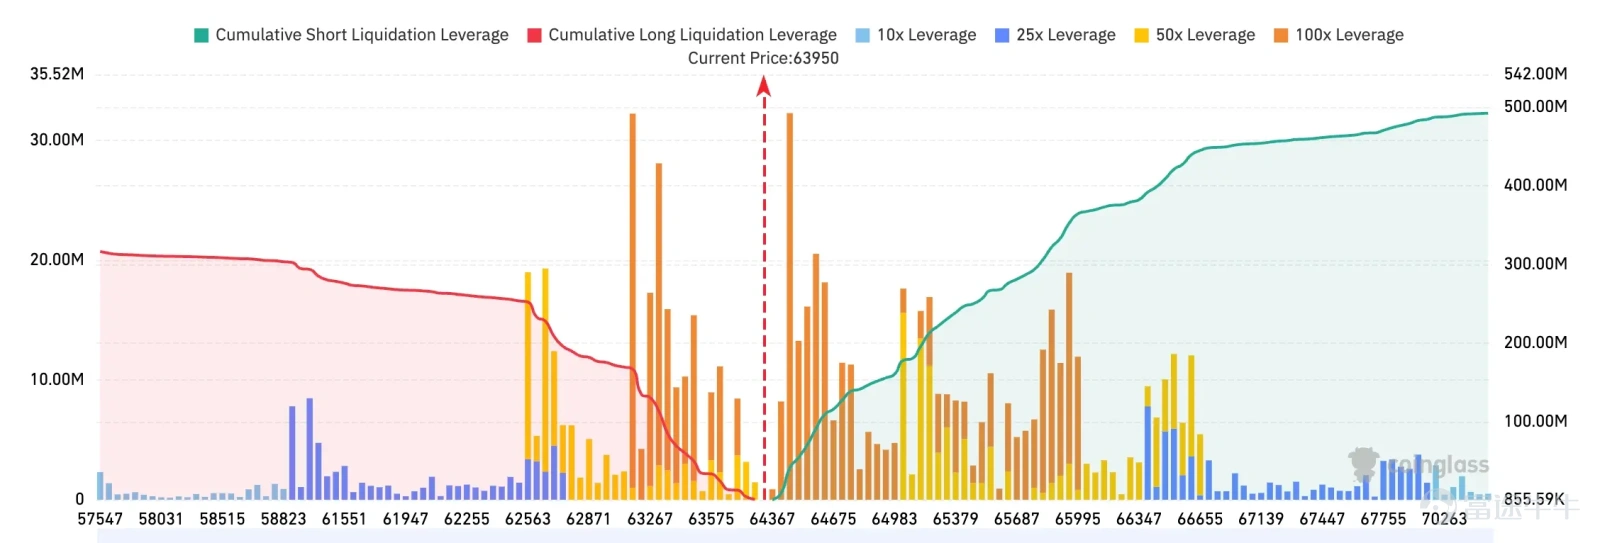
Bitget BTC/USDT清算地圖:BTC現價約63,950美元,下方63,300–63,700美元附近多頭清算密集,跌破63,500美元可能觸發連續多頭平倉。上方64,300–65,000美元空頭清算壓力明顯,若突破64,400美元,可能進一步引發空頭逼空,短線波動風險較高。
現貨ETF淨流入/流出:BTC 現貨ETF 24小時動態淨流出0.91億美元
驅動因素分析: 油價大漲與地緣不確定性升溫,風險偏好有所收斂,加密市場整體維持高位震盪。BTC守住64,500上方,ETH彈性有限。ETF資金流持續淨流入提供支撐,槓桿清算規模可控。宏觀層面就業走弱與油價上行形成對沖,短期加密或繼續區間整理,關注本週通脹數據對流動性預期的影響。
道指:收盤約 53,976 點(-0.1%),小幅回調
標普500:收盤約 7,753 點(-0.1%),自紀錄高位回落
納指:收盤約 26,605 點(-0.3%),科技承壓
NVDA:約 217.55 美元(-2.86%)
AAPL:約 308.26 美元(-1.62%)
MSFT:約 506.06 美元(+1.21%)
GOOGL:約 357.52 美元(+0.91%)
AMZN:約 278.09 美元(+1.32%)
META:約 594.92 美元(+0.48%)
TSLA:約 330.88 美元(+0.70%)
表現總結與驅動分析: 週一美股小幅回調,納指跌幅相對較大。英偉達與蘋果明顯承壓,微軟、亞馬遜、谷歌、Meta與特斯拉則錄得上漲,科技內部繼續分化。油價大幅上漲引發通脹擔憂,部分抵消此前弱就業數據帶來的減息預期。市場在地緣風險與宏觀數據之間權衡,資金更傾向於業績確定性較高的雲與軟件標的。
能源
代表個股:相關原油與能源股普遍走強,部分標的漲幅居前
驅動因素:特朗普宣稱美軍對霍爾木茲海峽擁有「100%控制權」並維持封鎖,疊加雙方在賠償問題上的分歧,海峽實際通航前景仍不明朗。市場重新計入地緣風險溢價,油價大幅上漲,直接推升能源板塊表現。短期仍高度依賴談判進展與實際通航恢復情況。
半導體
代表個股:英偉達(-2.86%)、相關芯片股普遍回調
驅動因素:油價因霍爾木茲僵局顯著上行,市場擔憂通脹預期重新升溫,從而影響後續流動性與聯儲局政策路徑。前期非農數據弱於預期曾帶來情緒修復,但宏觀敘事快速切換後,高估值AI硬件率先遭遇獲利回吐與倉位調整,板塊整體承壓。
科技軟件/雲
代表個股:微軟(+1.21%)、亞馬遜(+1.32%)相對抗跌
驅動因素:在地緣與通脹不確定性升溫的環境下,資金更傾向於已兌現收入、具備清晰商業化路徑的標的。Azure與AWS的持續高增長,使雲業務巨頭展現出相對防禦屬性,與高波動、高估值的硬件板塊形成明顯分化。
1. 英偉達 (NVDA) - 跌近3%,半導體承壓
事件概述:英偉達股價下跌約2.86%至217.55美元,成爲大型科技股中表現偏弱的標的之一。市場擔憂霍爾木茲僵局推升油價後,通脹預期可能重新升溫,從而影響後續流動性與聯儲局政策路徑。
市場解讀:前期非農數據弱於預期曾推動風險偏好回升,AI硬件情緒有所修復。然而油價大幅上漲迅速改變了宏觀敘事,資金開始重新評估利率路徑與估值壓力。英偉達作爲高估值、高彈性的算力龍頭,在通脹擔憂升溫時往往率先承壓。長期AI算力需求邏輯並未改變,但短期股價對宏觀流動性與利率預期高度敏感,獲利回吐與倉位調整共同作用。
投資啓示:關注本週CPI與PPI數據對通脹預期的影響,以及大客戶資本開支指引能否繼續支撐需求敘事。波動可能在數據公佈前後加劇。
2. 蘋果 (AAPL) - 跌超1.6%,相對落後
事件概述:蘋果股價下跌約1.62%至308.26美元,表現弱於多數科技巨頭,延續近期相對落後的走勢。
市場解讀:在風險偏好收斂、資金更傾向於雲與軟件標的的階段,消費電子與硬件公司的彈性通常受限。蘋果雖具備穩健的現金流與服務業務護城河,但市場短期內更關注其硬件需求的邊際變化以及AI功能落地對換機週期的實際拉動。相比已兌現雲收入增長的公司,蘋果在當前宏觀環境下獲得的資金青睞相對不足。
投資啓示:需持續觀察後續產品週期、服務業務增長的持續性,以及Apple Intelligence等AI功能對用戶升級意願的實質影響。
3. 微軟 (MSFT) - 漲超1%,相對抗跌
事件概述:微軟股價上漲約1.21%至506.06美元,在科技板塊整體回調中表現穩健,成爲相對抗跌的大型科技股之一。
市場解讀:微軟憑藉Azure雲業務持續超預期增長以及AI商業化的實際落地,被資金視爲當前科技板塊中確定性較高的標的。在油價上漲引發通脹擔憂、風險偏好下降的環境中,具備清晰收入兌現路徑的雲與軟件巨頭往往獲得相對溢價。這與硬件板塊因估值與宏觀敏感度而承壓形成鮮明對比。
投資啓示:業績兌現能力仍是當前市場定價的核心標準。後續需關注雲業務增速能否持續消化資本開支,以及AI相關收入貢獻的可見度。
4. 亞馬遜 (AMZN) - 漲超1.3%,跟隨雲邏輯
事件概述:亞馬遜股價上漲約1.32%至278.09美元,表現明顯強於硬件板塊,延續雲業務驅動的相對強勢。
市場解讀:AWS高增長與AI基礎設施投入的長期邏輯繼續支撐股價。在地緣與通脹不確定性升溫的背景下,資金更偏好已兌現收入、具備清晰商業化路徑的標的。亞馬遜因此展現出較強的防禦成長屬性,與高波動、高估值的硬件股形成分化。
投資啓示:關注AWS增速能否持續消化資本開支,以及零售與廣告業務在宏觀波動中的韌性。雲與AI商業化的匹配度仍是中長期定價的核心。
5. 特斯拉 (TSLA) - 小幅收高
事件概述:特斯拉股價上漲約0.70%至330.88美元,表現相對平穩,未出現大幅波動。
市場解讀:特斯拉兼具電動車、自動駕駛與人形機器人多重敘事,高貝塔屬性使其在風險偏好快速回升時彈性突出,但在風險偏好下降或宏觀不確定性升溫時,漲幅往往受限。當前市場在油價上漲與通脹擔憂中保持謹慎,特斯拉雖未顯著回調,但也未能延續此前強勢。長期敘事仍在,但短期定價更多受情緒與宏觀流動性影響。
投資啓示:股價波動性較高,需持續跟蹤實際交付數據、自動駕駛進展以及Optimus商業化落地節奏,以驗證長期敘事的兌現進度。
1、美國證券交易委員會(SEC)將於8月14日上午10點(美東時間)召開公開會議,審議是否發佈新規則提案,爲涉及加密資產的特定投資合約創建定製化發行制度。
2、一名巨鯨轉移1275枚BTC(8150萬美元):其中500枚BTC(3200萬美元)轉至FalconX,274枚BTC(1750萬美元)轉至Cumberland場外交易平台,500枚BTC(3200萬美元)轉至新地址(可能隨後轉至Galaxy Digital)。
3、合約巨鯨「先定10個大目標」(@jasonleo)發文表示,中長線趨勢判斷沒有改變,依然認爲當前區域是階段性底部。在沒有出現極端結構性崩盤的情況下,其對本輪BTC底部區域的判斷仍在58,000美元附近。其表示,在約64,000美元成本附近減持三分之二倉位,並非改變方向,而是主動控制倉位風險,爲極端情況預留空間。若後續走勢符合預期,將尋找機會陸續買回此前減持的倉位。
4、Strategy首席執行官Phong Le表示,公司已調整策略,目前持有47.5億美元現金,可覆蓋約2.7年的優先股股息。Le表示,他最初認爲投資者會因比特幣的流動性和長期升值而高度看重它,但機構投資者更看重現金,公司因此調整了策略。Le將Strategy定位爲圍繞比特幣構建的金融平台,而非僅是槓桿比特幣代理,目標是成爲「數字金融領域的摩根大通」,並設想了類似蘋果iPhone的生態系統——其他公司可在Strategy產品基礎上開發金融產品。Le表示DeFi可擴大這一生態,最終將更多資本引入比特幣。公司目前持有約84萬枚BTC(約佔最終供應量的4%),Le稱「我們現在是風向標,是比特幣的中央銀行」。
5、Bitwise研究主管Ryan Rasmussen表示,隨着穩定幣市場向數萬億美元規模擴展,Circle的價值被市場低估。Rasmussen預計穩定幣市場將從約3,000億美元增長至3至5萬億美元,Circle在美國穩定幣監管成形過程中憑藉現有市場份額佔據先發優勢。他認爲Circle不僅會成爲穩定幣巨頭,還將成爲支付巨頭——其正在建設的支付基礎設施將在穩定幣驅動的金融體系中發揮關鍵作用,但投資者仍過於聚焦其儲備金業務。
6、貝萊德數字資產負責人Robert Mitchnick表示,近一個月比特幣市場情緒已出現明顯但微妙的改善,比特幣與美股的相關性正在減弱,這對比特幣作爲投資組合多元化工具和尾部風險對沖的論點是健康的。他指出,7月AI板塊大幅回調時比特幣表現顯著跑贏,正是這種脫鉤的體現。儘管比特幣年內跌近30%,較一年前跌約50%,但ETF投資者仍持續買入——上週美國現貨比特幣ETF錄得8.535億美元流入,爲4月中旬以來最佳周表現,其中貝萊德IBIT貢獻6.937億美元(佔80%以上),富達FBTC貢獻1.164億美元。彭博分析師Eric Balchunas指出,Coldcard漏洞曝光後多隻基金每日錄得淨流入,「很難不看做因果關係」。
7、知情人士透露,OpenAI已完成一項員工股份出售交易,規模約70億美元,此時該公司正考慮在華爾街上市。兩位知情人士表示,在此次員工股份回購中,這家ChatGPT開發商沒有引入外部投資者,而是自行回購現任和前任員工持有的股份。他們稱,這筆交易對OpenAI的估值爲8520億美元,與最近一輪融資時的估值持平。大型非上市AI公司會定期允許內部人士出售部分持股套現。過去,OpenAI曾引入Thrive Capital和軟銀集團等投資者,從員工手中購買股票。
本週
美國
CPI、PPI通脹數據
⭐⭐⭐⭐⭐
關注
全球
霍爾木茲通航進展
⭐⭐⭐⭐⭐
8月11日(週二)
美國至7月25日當週ADP就業人數變動、7月成屋銷售;
★★★★Super Micro Computer(SMCI)、CoreWeave、Lumentum盤後發佈業績,核心驗證AI服務器訂單轉化、數據中心投產/電力/融資成本、800G/1.6T光模塊與數據中心光通信需求;
Sea、騰訊音樂盤前;CAVA盤後。
8月12日(週三)
★★★★★美國公佈7月CPI (市場預期整體同比約3.4%,前值3.5%;核心同比約2.5%,前值2.6%;環比整體約0.1%、核心約0.2%),接棒上週非農後成爲本週最重要宏觀數據,直接關聯9月聯儲局加息定價(當前隱含概率約44%;)
騰訊控股公佈業績(遊戲、廣告、金融科技及AI資本開支/混元進展爲重點);
★★★★Coherent、Cisco、NEBIUS盤後(及部分盤前)業績,檢驗AI網絡設備與高速光通信需求;API/EIA原油庫存、IEA/OPEC月報密集出爐。
8月13日(週四)
美國公佈7月PPI、當週初請失業金人數;
★★★★★閃迪(SanDisk)投資者日(北京時間晚間),重點關注NAND供需、資本開支、高帶寬閃存(HBF)路線圖及長期利潤率目標,爲存儲板塊定調;
谷歌Made by Google發佈會(Pixel 11系列及可穿戴,Gemini深度整合);
聯儲局官員哈瑪克、巴爾金發表講話;
★★★★應用材料(AMAT)盤後業績,關注晶圓製造、DRAM、先進封裝與半導體設備支出指引;京東、中芯國際、華虹等中概/半導體業績同步。
8月14日(週五)
★★★★美國公佈7月零售銷售月率、8月密歇根大學消費者信心指數初值及1年通脹預期,檢驗就業降溫後消費韌性;
美國機構Q2 13F持倉披露截止日,觀察大型基金在科技、能源等板塊配置變化。
*本週美股核心主題圍繞7月通脹數據「大考」(CPI接棒非農、PPI與零售銷售連續驗證成本與消費)、聯儲局官員信號與9月政策路徑,以及AI基礎設施鏈條(CoreWeave、Lumentum、SMCI、Coherent、Cisco、應用材料)與存儲(閃迪投資者日)業績/事件密集驗證。
注意:上週非農意外減少2.3萬後加息預期已降溫,若CPI/核心繼續回落且消費保持韌性,軟着陸交易與成長股有望延續;反之則可能重新抬升緊縮定價並考驗高估值板塊。預計市場波動加劇,重點關注數據與AI指引超預期或不及預期的定價反應。
分析師普遍認爲,特朗普宣稱美軍100%控制霍爾木茲海峽並維持封鎖,使海峽重開前景仍不明朗,油價大幅上漲重新推升通脹擔憂。此前弱就業數據帶來的減息預期受到部分抵消。美股小幅回調,科技內部繼續分化,雲與軟件相對抗跌,硬件承壓。加密市場維持高位震盪,ETF流入提供支撐。整體共識是地緣與通脹數據將成爲短期主線,市場波動可能加大。
免責聲明:以上內容由AI搜索整理,人工僅作驗證發佈,不作爲任何投資建議。文中數據不可避免存在偏差,請以市場即時數據爲準。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1
1