光通信股率先修復,AI光週期繼續?

深度解讀 | AI硬件風向突變:「光進存退」是新主線,還是短期風口?
上周五,美股AI硬件板塊出現明顯分化。 $美光科技 (MU.US)$ 、 $SK海力士 (SKHY.US)$ 等記憶體股集體走弱;另一邊, $Applied Optoelectronics (AAOI.US)$ 超預期業績點燃光通信行情, $Coherent (COHR.US)$ 單日大漲13%、 $Lumentum (LITE.US)$ 漲超6%。
一邊是記憶體估值降溫,一邊是光通信景氣升溫,「光進存退」迅速成為周末市場爭論的焦點。
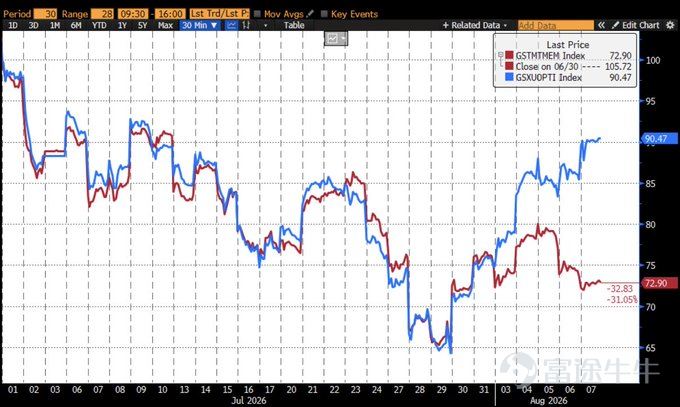
高盛圖表也顯示,三季度至今,光通信股票(藍線)與記憶體股票(紅線)均在7月經歷了約30%的回撤,但進入8月后,光學股已累計跑贏記憶體股逾20個百分點。
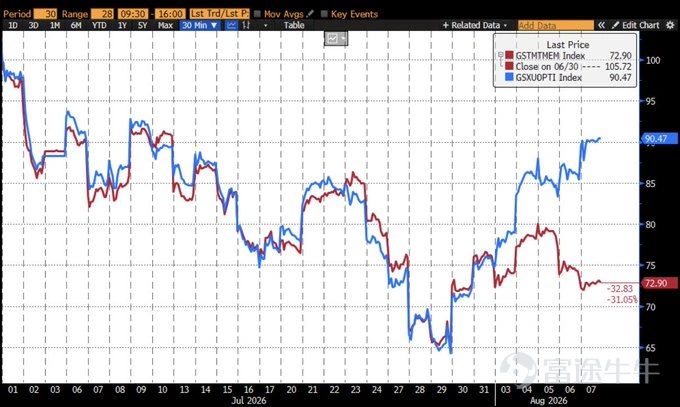
高盛的光通信股票組合(藍色)與記憶體股票組合(紅色)形成鮮明對比。
這種分化背後,既有業績催化和籌碼因素,也有市場對下一代AI系統架構的重新定價。
為什麼市場突然開始交易「光進存退」?
首先,兩個板塊所處的預期位置不同。
記憶體股此前已經充分交易供需緊張、價格上漲及盈利上修。隨著三季度DRAM、NAND價格漲幅開始放緩,市場關注點逐漸由「價格還在不在漲」,轉向「漲價速度是否已經見頂」。花旗下調美光目標價,正好強化了這種擔憂。
光通信則迎來新的業績驗證。AAOI超預期財報不僅改善了公司自身預期,也讓市場重新交易1.6T放量、數據中心高速互聯以及AI集群擴容帶來的需求。Coherent等龍頭大漲,本質上是資金從預期較高的記憶體,轉向業績斜率更強的光通信。
其次,這一交易邏輯的升溫與SemiAnalysis一則的消息密切相關。據SemiAnalysis披露,Vera CPU的SOCAMM容量可能由1.5TB降至768GB,Rubin Ultra搭載的HBM4E也可能由16層調整至8層或12層。市場由此推演,AI系統正在減少單顆芯片的記憶體配置,轉而通過更多GPU、內存池化和高速光互聯擴大集群規模。
更值得關注的是,知名記憶體多頭Jukan也在X平台發文稱,市場短期內或需考慮「空記憶體、多光」策略,主要基於三點判斷:
一是韓國杠桿ETF市場功能性失效后,相關投資者面臨贖回壓力,可能為記憶體股帶來額外拋壓;二是英偉達正調整下一代AI系統架構,Rubin Ultra可能減少每機架HBM配置,轉而使用光互聯連接多個機架;三是市場對記憶體價格未來兩個季度見頂的預期正在強化。
不過,Jukan同時強調,他對記憶體的長期前景依然持建設性看法,短期轉向審慎更多是基於交易層面的判斷。在他看來,AI基礎設施的投資重心正在從單純增加HBM容量,轉向提升數據中心整體架構效率,而高速光互聯正是其中的關鍵增量方向。
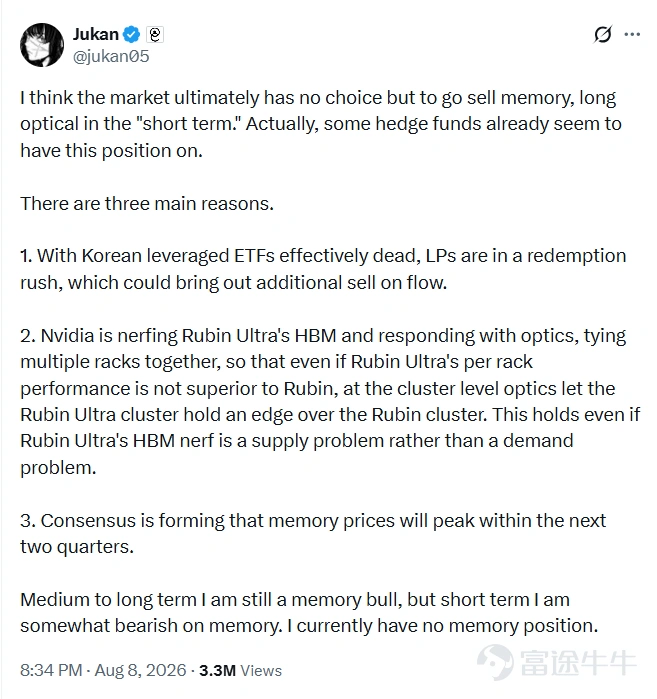
來源:X
不過,這套邏輯最大的爭議在於:單顆GPU搭載的記憶體容量下降,是否真的等於整套AI系統的記憶體需求下降?
機構如何看?分歧不在需求,而在「斜率」和「長度」
綜合摩根大通、摩根士丹利、花旗、德銀、瑞銀及伯恩斯坦的最新報告,機構對記憶體需求本身並不悲觀。真正的分歧是:本輪周期還能持續多久,以及盈利增長最快的階段是否已經過去。
大摩、伯恩斯坦:漲價仍在繼續,但斜率正在放緩
伯恩斯坦最新價格追蹤顯示,三季度傳統DRAM合約價預計環比上漲約17%,計入SSD後,NAND整體價格漲幅也可能接近20%。
漲幅本身並不弱,但已較二季度明顯收窄,部分產品甚至低於市場此前過於樂觀的預期。PC及手機廠商正在削減產量,NAND晶圓客戶開始拒絕進一步漲價,部分服務器DRAM長期協議也已接近價格上限。
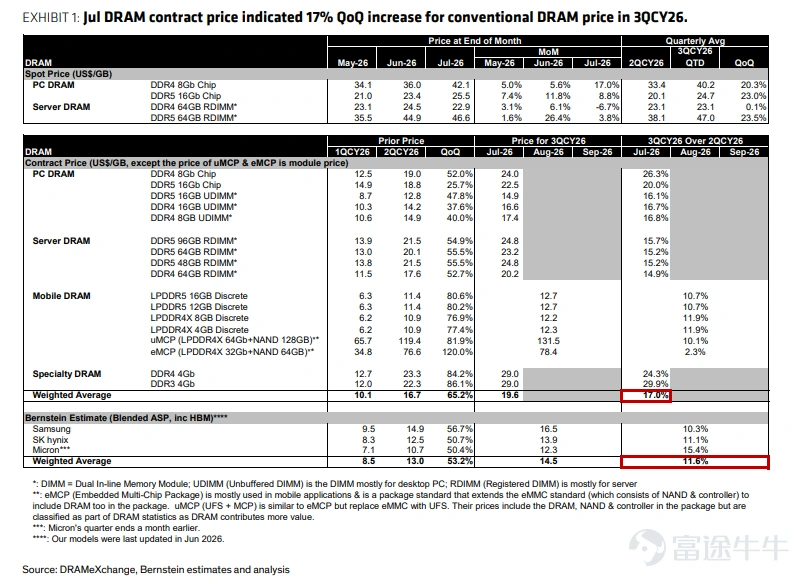
大摩同樣認為,記憶體周期可能從四季度開始進入後段。其渠道調研顯示,三季度DRAM合約價漲幅約為15%,低於此前20%的預期;隨著庫存開始回升、供給逐步增加,未來繼續依靠超預期漲價推動盈利上修的難度將明顯上升。
因此,這一派並不是認為記憶體價格即將大跌,而是認為價格的二階導數已經轉弱:價格仍在上漲,但漲得沒有此前快了。
瑞銀:記憶體太貴,正在擠壓AI資本開支
瑞銀的擔憂更加直接:記憶體價格上漲正在吞噬越來越多的AI資本開支。
其估算顯示,記憶體支出佔AI資本開支的比例可能由2025年的14%,升至2026年的42%和2027年的89%。2026年AI資本開支增量中,約60%可能來自記憶體漲價,到2027年這一比例甚至可能達到97%。
也就是說,雲廠商投入的資金雖然繼續增長,但越來越多資金只是用於支付更昂貴的記憶體,而不是部署更多算力。
這也解釋了英偉達為何主動下調部分記憶體規格:並非AI不再需要記憶體,而是記憶體太貴、供應太緊,迫使芯片廠商尋找性價比更高的系統架構。
摩根大通、花旗:單卡降配,不等於系統需求下降
摩根大通則將此次規格調整定義為「供應緊張下的容量優化」。
在下調SOCAMM及Rubin Ultra配置後,摩根大通同步將2026至2028年的HBM位元需求預測下調4%至19%。但即使採用更保守的假設,其模型仍顯示,未來三年HBM都將處於供不應求狀態。
原因在於,單顆GPU容量下降的同時,AI系統正通過增加GPU及CPU數量進行橫向擴展。摩根大通預計,新增GPU以及Vera、Rosa CPU出貨,有望抵消單顆芯片記憶體容量下降的影響,因此反而將2026至2028年全球記憶體市場規模預測上調4%至8%。
花旗的測算更加直觀。即使單顆GPU搭載的HBM下降,下一代AI系統的GPU數量仍可能由72顆增加至576顆,帶動每套系統的HBM總容量由20.7TB升至110.6TB,增幅達434%。
因此,Scale-out確實有利於光通信,但未必利空記憶體總需求。單卡使用更少HBM,可能只是為了生產更多GPU、部署更大的集群。
德銀:需求不是消失,而是向更多記憶體層級擴散
德銀在與美光管理層交流後指出,AI基礎設施正在由高度依賴HBM的單一架構,轉向更加分層的記憶體體系。
未來,HBM主要負責最熱、對延遲最敏感的數據;SOCAMM承接KV Cache溢出;DDR5內存池處理長尾數據;HBF及企業級SSD則負責容量更大、訪問頻率較低的數據。
光互聯的作用,是把分散在不同服務器和機架中的記憶體資源連接起來。因此,真正發生的不是「用光通信取代記憶體」,而是光互聯與記憶體池化同時滲透,記憶體需求由單卡堆疊轉向系統級分層。
「空記憶體、多光」是產業反轉,還是短期交易?
綜合來看,「多光、空記憶體」短期內確實具備交易邏輯。
光通信正在迎來業績驗證和架構升級,記憶體則面臨價格漲幅放緩、預期過高及槓桿資金撤離等壓力。即使兩個行業的基本面同時向上,光通信的業績斜率和預期差也可能更強,從而繼續跑贏記憶體。
但如果將這種相對收益分化直接等同於「HBM需求見頂」或「記憶體超級周期終結」,目前仍缺乏足夠證據。
機構真正的共識是:記憶體周期尚未反轉,但最容易依靠漲價和盈利上修賺錢的階段,可能正在過去。
因此,「光進存退」更準確的說法或許是「光進存優」:光互聯在AI系統中的價值量快速提升,記憶體則從單卡堆疊轉向容量優化、內存池化及多層次配置。
接下來,市場需要重點觀察Rubin及Rubin Ultra的最終HBM規格、系統GPU數量、四季度記憶體價格漲幅以及客戶庫存變化。
如果單卡HBM下降,但GPU出貨和系統總記憶體容量繼續增長,那麼「光進存退」最終只是一場風格輪動;只有當總需求、價格和長期協議同時轉弱,記憶體超級周期反轉的判斷才真正成立。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(36)
發表評論
83
262