港股風向標 | 港股持續震盪回調!9月修復空間有多大?
「開保險公司」的價值投資者——段永平與巴菲特的期權投資案例分享
2026年4月9日,段永平在雪球寫道:「我的泡泡瑪特保險公司正式開張了。」這裏的「保險公司」,指的是賣出看跌期權(Sell Put):先收取權利金,同時承諾在被行權時按約定價格買入股票。這個比喻之所以傳神,是因爲它把一筆期權交易還原成了最樸素的保險生意——收入在前,賠付義務在後。
除了段永平以外,巴菲特也是期權工具使用的高手。本文將從泡泡瑪特出發,借巴菲特的幾類經典交易說明:看似相近的含權工具,可能站在完全相反的經濟位置上。
一、先把四類工具放回正確座標
二、爲什麼有些價值投資者擅長期權
三、泡泡瑪特:Wheel,還是Covered Strangle?
四、巴菲特作爲期權賣方:保費背後是持倉能力
五、巴菲特作爲選擇權買方:這不是「開保險公司」
六、段永平和巴菲特,真正差在哪裏
七、普通投資者真正可以借鑑什麼
結語:期權只是把認知寫進合同
本文僅討論投資工具和公開案例,不構成任何證券、期權或其他金融產品的投資建議,請自擔風險。
一、先把四類工具放回正確座標
價值投資並不等於機械地「買入並永久持有」。投資者可以用不同合約表達同一個基本判斷:什麼價格願意買、什麼價格願意賣、願意等待多久、最壞情況下能承擔多少損失。但分析工具之前,必須先分清投資者究竟是選擇權的賣方,還是選擇權的持有者。
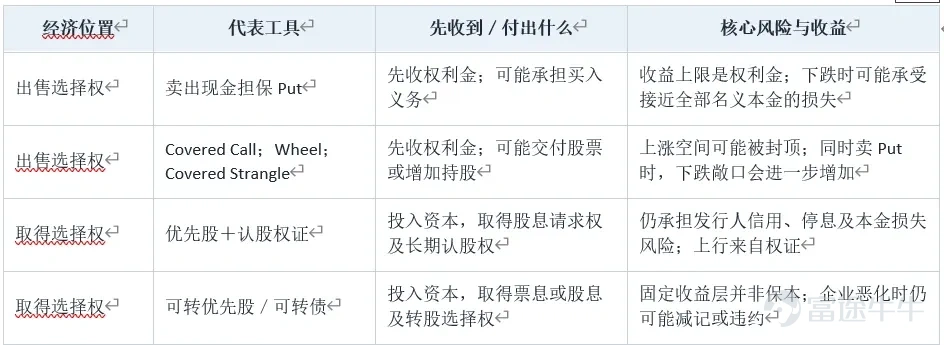
資料來源:筆者自制
核心判斷 真正統一這四類工具的,不是「開保險公司」,而是把價格、期限和風險承擔能力寫進合約。
二、爲什麼有些價值投資者擅長期權
大衆把期權當成槓桿賭具——以小博大、到期歸零、末日輪。但在巴菲特、段永平這些人手裏,期權是"執行價值判斷的定價工具",與投機無關。原因有幾層:
行權價不是安全邊際本身
賣出一張行權價35美元的Put,確實可以表達「我願意在35美元買入」的意願。但安全邊際來自內在價值與淨買入成本的差,而不是行權價這個數字本身。若公司價值判斷錯誤,即使行權價比當時股價低很多,也未必便宜。
權利金不是免費的等待收入
賣Put把等待變成了現金流,但賣方同時交出了部分選擇權:在合約存續期內,他必須爲潛在的履約義務保留資金或按金;股價若突然大跌,也不能像限價單那樣簡單撤單。權利金既是收入,也是對資本佔用和尾部風險的補償。
限價買單與現金擔保Put:五項差異
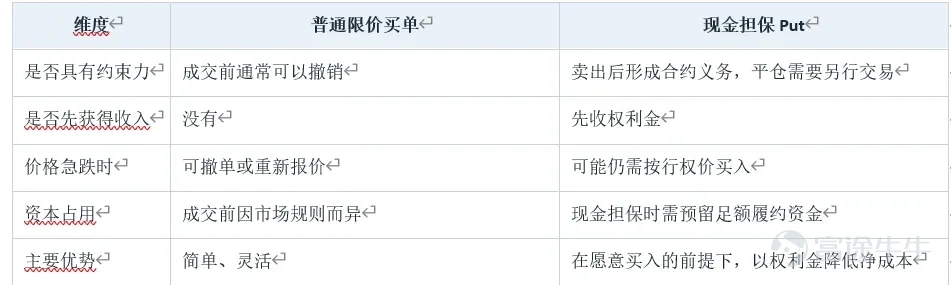
資料來源: 筆者自制
高勝率不等於低風險
賣Put的最大收益是收到的權利金。若標的價格歸零,每股理論最大損失爲「行權價-權利金」。這種策略往往表現爲小額收益出現得較頻繁、極端損失出現得較少卻更大。勝率、賠率和期望收益是三件不同的事。
風險邊界 只有在足額現金擔保、倉位預先確定、能夠接受被行權並長揸的前提下,賣Put才可能成爲開倉工具。合約本身不會阻止投資者追加倉位,也不會替投資者判斷公司是否真的便宜。
三、泡泡瑪特:Wheel,還是Covered Strangle?
標準Wheel如何轉動
標準Wheel通常是兩種倉位交替進行:先賣出現金擔保Put;若Put被行權,取得正股;此後以正股爲底倉賣出Covered Call;若Call被行權,股票按行權價交付,倉位回到現金,再從賣Put開始。它不是「每一圈固定收兩筆權利金」,因爲任何一側都可能重複多次才發生行權。
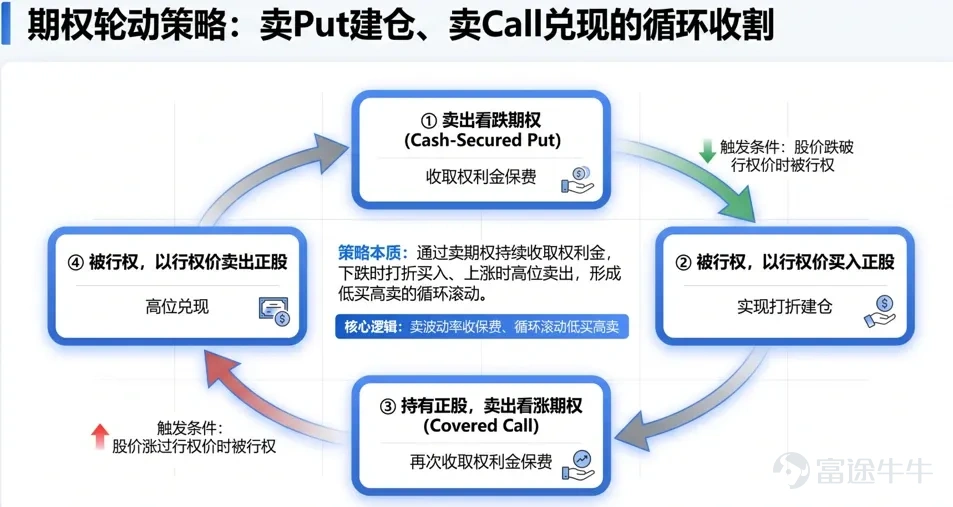
資料來源:筆者自制
同時賣Put和Call,風險結構已經改變
如果投資者已經持有正股,同時賣出Covered Call和現金擔保Put,更準確的名稱是Covered Strangle(也稱Covered Combination)。它與標準Wheel的差別不只是術語:當Put被行權時,持股數量會增加,下跌敞口可能相對於標準Wheel翻倍;當Call被行權時,已有股票會按約定價格交付,上漲空間被封頂。
公開披露能說明什麼
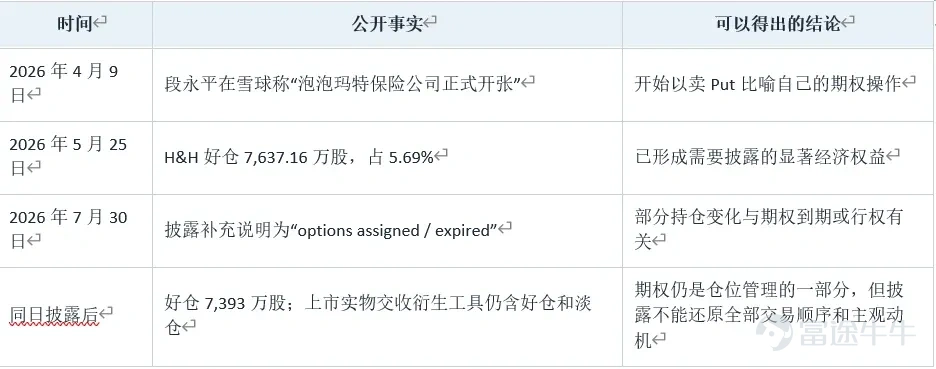
資料來源:公開資料,筆者自制
因此,更穩妥的表述是:段永平在泡泡瑪特上同時使用了賣Put、持有正股和賣Call等工具,其組合具有Wheel框架和Covered Strangle的特徵;但僅憑公開披露,不能把每一筆頭寸完整還原爲嚴格、連續的Wheel。
同樣,「長期看好」與「股票被Call走」並非邏輯矛盾,但後者仍是一次真實的經濟處置。賣出Covered Call的那一刻,投資者已經接受:若股價超過行權價,可能放棄更高價格帶來的收益。它不是無成本的「收租」,而是用一部分上行空間換取當前權利金。
四、巴菲特作爲期權賣方:保費背後是持倉能力
這一類最像"賣保險",也最容易複製。核心特徵是:只賣Put,被行權就接貨並長揸,不賣Call——期權是"付費的限價買入單"。
可口可樂:賣Put是一張有約束力的買入承諾
......
完整深度拆解,只在【本營官網】,限時免費解鎖更多精彩內容!
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論(1)
發表評論
6
2