繁體中文
返回
立即開戶
AI數據中心瘋狂鋪光纖,超級光週期來了?
富途期權Sir
參與了話題 · 08/07 16:19 ·

業績期權攻略|AI賣水人Lumentum財報倒計時:產能缺口遇上「光模塊禁令」,最該盯什麼?

美東時間8月11日盤後, $Lumentum (LITE.US)$ 將披露2026財年第四季度及全年業績。對盯着AI光通信這條鏈的投資者來說,一邊是機構預期營收同比翻倍的兌現壓力,一邊是核心組件仍處供需缺口。
8月4日路透社獨家報道特朗普政府擬禁止進口中國產新型光模塊後,市場已提前給「受益預期」定價,本次財報季,投資者關心的是Lumentum能不能在管理層口徑和產能現實里站得住腳?
一、市場共識:預計營收同比翻倍
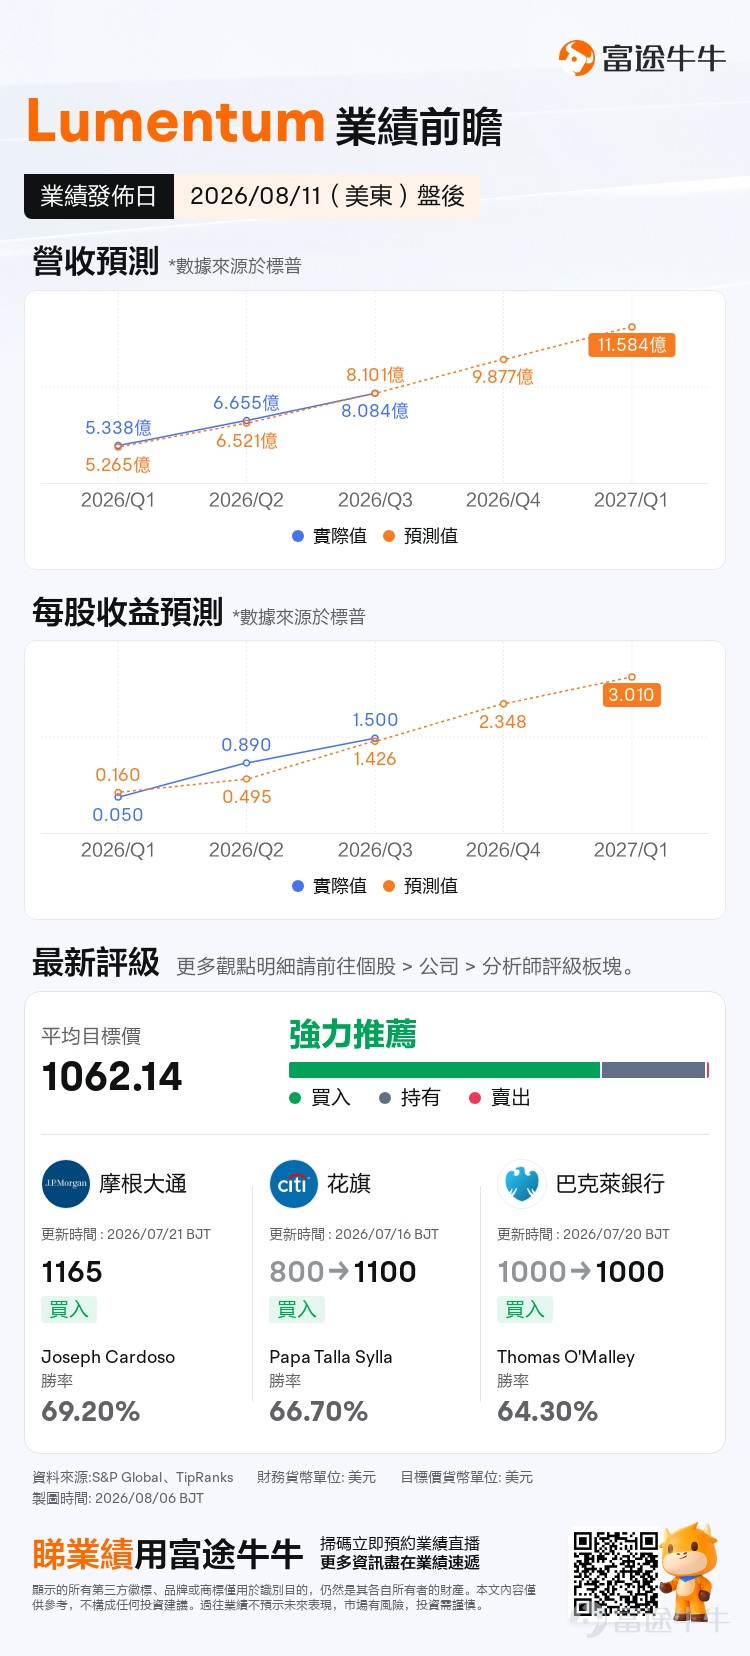
據機構一致預期(US-GAAP), $Lumentum (LITE.US)$ 2026Q4預計實現營收約9.88億美元,同比增加約105.47%;預期每股收益約2.35美元,同比減少約20.68%。
美東時間8月11日盤後, $Lumentum (LITE.US)$ 將披露2026財年第四季度及全年業績。對盯着AI光通信這條鏈的投資者來說,一邊是機構預期營收同比翻倍的兌現壓力,一邊是核心組件仍處供需缺口。 8月4日路透社獨家報道特朗普政府擬禁止進口中國產新型光模塊後,市場已提前給「受益預期」定價,本次財報季,投資者關心的是Lumentum能不能在管理層口徑和產能現實里站得住腳? 一、市場共識:預計營收同比翻倍 據機構一致預期(US-GAAP), $Lumentum (LITE.US)$ 2026Q4預計實現營收約9.88億美元,同比增加約105.47%;預期每股收益約2.35美元,同比減少約20.68%。 站在普通投資者視角,這數字容易誤讀:營收翻倍,為何EPS還在回落?這是由於會計口徑帶來的,GAAP口徑會把股權激勵、收購相關攤銷、一次性項目等計入,光模塊與光子器件賽道里短期利潤率波動很常見,市場真正定價的,往往是訂單能見度、毛利率趨勢,以及下一季指引是否繼續上修。 對照公司此前給出的Q4指引...
站在普通投資者視角,這數字容易誤讀:營收翻倍,為何EPS還在回落?這是由於會計口徑帶來的,GAAP口徑會把股權激勵、收購相關攤銷、一次性項目等計入,光模塊與光子器件賽道里短期利潤率波動很常見,市場真正定價的,往往是訂單能見度、毛利率趨勢,以及下一季指引是否繼續上修。
對照公司此前給出的Q4指引,營收區間約9.6億-10.1億美元,Non-GAAP每股收益約2.85-3.05美元,該指引說明經營層面仍處擴張通道,因此投資者讀財報時務必分清GAAP與Non-GAAP,避免被單一口徑帶偏。
對持倉或擬布局的投資者,除了關注Lumentum營收是否落在指引上沿、毛利率/運營費用是否失控、下一財季展望是否符合預期的財務數字之外,還需要關注電話會可能披露的以下信息。
二、財報關注點:三條戰略產品線的兌現節奏與「光模塊禁令」相關敘事
1、三條戰略產品線的兌現節奏
市場高度關注支撐$Lumentum (LITE.US)$業績彈性的幾條業務線的兌現節奏——光路交換機(OCS)、共封裝光學(CPO)和1.6T高速光模塊。
- 1.6T光模塊與CPO的爬坡進度:公司已明確1.6T光模塊將在第四財季量產,並且其CPO相關產品將在2026年下半年開始為 $英偉達 (NVDA.US)$ 等客戶批量出貨。市場會關注這些新產品的營收貢獻、毛利率水平以及產能爬坡是否順利。
- OCS的放量節奏:OCS業務被視為長期增長的關鍵,公司訂單積壓突破4億美元,目標是在2026年末實現單季收入1億美元。投資者將密切關注該業務的交付進展和新客戶拓展情況。
在上季度的財報電話會議中,北美各大光模塊廠商的管理層不約而同地強調,供應能力遠遠跟不上客戶需求,產能不足已成為限制增長的核心瓶頸。激光器,特別是磷化銦基的EML、泵浦激光器和CW激光器,是目前供應鏈中最緊缺的環節。
在5月Q3財報電話會上, $Lumentum (LITE.US)$ CEO明確表示「訂單已經排到2028年」,產能瓶頸方面,當前公司產品(尤其是EML激光器、泵浦激光器等)的供應缺口超過30%。市場或會追問管理層對供需缺口的預測、新產能(如此前收購的北卡羅來納州新工廠)的投產時間表,以及如何通過長協訂單來支撐資本開支。
這次市場最關心的,除了上述的OCS訂單、CPO進展或EML芯片出貨量這些基本面進展,近期的新變量——特朗普政府擬禁止進口中國產新型光模塊的傳聞,也將備受關注。
2、「光模塊禁令」相關敘事
8月4日,路透社獨家報道特朗普政府正在起草禁令,擬禁止進口中國產新型光模塊。消息一出, $Lumentum (LITE.US)$ 股價飆漲近9%。市場迅速交易份額從中國供應商向美系廠商切換的邏輯。
但禁令受益不等同於業績能立即兌現,有幾個必須正視的問題:
第一,產能根本接不住。 即便訂單意願轉向,美系廠商短期也難完全替代中國頭部光模塊廠商的出貨規模;中國廠商占據全球高速光模塊超過60%的產能, $中際旭創 (03308.HK)$ 一家在美國數通光模塊市場的市占率就達約27%。
摩根士丹利明確指出,以目前非中國廠商的產能,根本難以承接AI資本支出帶來的龐大需求。政策若落地,更可能先帶來交付緊張與成本上行。
第二,原材料約束仍在。 $Lumentum (LITE.US)$ 的核心原材料——磷化銦,部分供應仍依賴中國供應鏈。這意味着,「去中國化」的光通信供應鏈,第一步就可能卡在自己的原材料上。
第三,政策落地存在巨大不確定性。 花旗銀行認為禁令最終大概率會納入豁免條款,而非一刀切全面封殺,理由有四:全球前十大光模塊廠七家是中國企業、供應鏈已高度緊張、中國廠商具備成本優勢、中國龍頭已在海外布局產能。
路透社亦強調草案仍可能修改甚至擱置;在正式規則出台前,股價交易的是預期差,不是已確認的制度紅利。
因此,本季電話會裡,管理層如何評價禁令影響,可能比單季營收是否略超預期更敏感:若口徑是短期需求可見度提升,但產能與供應鏈仍是約束,市場或解讀為利多有限;若明確談到客戶導入窗口、長期格局重塑,則敘事可能被二次放大。
三、期權策略
臨近財報疊加政策博弈, $Lumentum (LITE.US)$ 期權隱含波動率(IV)處在中等偏高區間(67%),IV絕對值大於100%。
美東時間8月11日盤後, $Lumentum (LITE.US)$ 將披露2026財年第四季度及全年業績。對盯着AI光通信這條鏈的投資者來說,一邊是機構預期營收同比翻倍的兌現壓力,一邊是核心組件仍處供需缺口。 8月4日路透社獨家報道特朗普政府擬禁止進口中國產新型光模塊後,市場已提前給「受益預期」定價,本次財報季,投資者關心的是Lumentum能不能在管理層口徑和產能現實里站得住腳? 一、市場共識:預計營收同比翻倍 據機構一致預期(US-GAAP), $Lumentum (LITE.US)$ 2026Q4預計實現營收約9.88億美元,同比增加約105.47%;預期每股收益約2.35美元,同比減少約20.68%。 站在普通投資者視角,這數字容易誤讀:營收翻倍,為何EPS還在回落?這是由於會計口徑帶來的,GAAP口徑會把股權激勵、收購相關攤銷、一次性項目等計入,光模塊與光子器件賽道里短期利潤率波動很常見,市場真正定價的,往往是訂單能見度、毛利率趨勢,以及下一季指引是否繼續上修。 對照公司此前給出的Q4指引...
期權市場定價顯示,市場預計本次財報帶來的股價波動或達到15.01%。
美東時間8月11日盤後, $Lumentum (LITE.US)$ 將披露2026財年第四季度及全年業績。對盯着AI光通信這條鏈的投資者來說,一邊是機構預期營收同比翻倍的兌現壓力,一邊是核心組件仍處供需缺口。 8月4日路透社獨家報道特朗普政府擬禁止進口中國產新型光模塊後,市場已提前給「受益預期」定價,本次財報季,投資者關心的是Lumentum能不能在管理層口徑和產能現實里站得住腳? 一、市場共識:預計營收同比翻倍 據機構一致預期(US-GAAP), $Lumentum (LITE.US)$ 2026Q4預計實現營收約9.88億美元,同比增加約105.47%;預期每股收益約2.35美元,同比減少約20.68%。 站在普通投資者視角,這數字容易誤讀:營收翻倍,為何EPS還在回落?這是由於會計口徑帶來的,GAAP口徑會把股權激勵、收購相關攤銷、一次性項目等計入,光模塊與光子器件賽道里短期利潤率波動很常見,市場真正定價的,往往是訂單能見度、毛利率趨勢,以及下一季指引是否繼續上修。 對照公司此前給出的Q4指引...
1、買方策略:押注高波動(Long Volatility)
適合認為 $Lumentum (LITE.US)$ 財報後「實際波動超預期」的投資者,買入期權博取方向性或波動性收益。
- 優勢:風險有限(最多虧掉權利金)。
- 劣勢:期權價格偏貴,如果財報後股價波動溫和或未達預期,權利金會因「時間價值損耗」和「隱含波動率回落」而大幅縮水。
(1)買入馬鞍式或勒束式 (Long Straddle/Strangle):同時買入到期日相同看漲和看跌期權,其中馬鞍式的看漲和看跌期權行權價相同,盈利概率更高但權利金偏貴,勒束式的行權價不同,付出權利金更低檔盈利概率也更低。
如果財報後股價朝任一方向大幅波動,盈利潛力理論上是無限的,而最大虧損僅為投入的權利金。
美東時間8月11日盤後, $Lumentum (LITE.US)$ 將披露2026財年第四季度及全年業績。對盯着AI光通信這條鏈的投資者來說,一邊是機構預期營收同比翻倍的兌現壓力,一邊是核心組件仍處供需缺口。 8月4日路透社獨家報道特朗普政府擬禁止進口中國產新型光模塊後,市場已提前給「受益預期」定價,本次財報季,投資者關心的是Lumentum能不能在管理層口徑和產能現實里站得住腳? 一、市場共識:預計營收同比翻倍 據機構一致預期(US-GAAP), $Lumentum (LITE.US)$ 2026Q4預計實現營收約9.88億美元,同比增加約105.47%;預期每股收益約2.35美元,同比減少約20.68%。 站在普通投資者視角,這數字容易誤讀:營收翻倍,為何EPS還在回落?這是由於會計口徑帶來的,GAAP口徑會把股權激勵、收購相關攤銷、一次性項目等計入,光模塊與光子器件賽道里短期利潤率波動很常見,市場真正定價的,往往是訂單能見度、毛利率趨勢,以及下一季指引是否繼續上修。 對照公司此前給出的Q4指引...
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
(2)方向性押註:結合對財報方向的判斷(結合前述的禁令利好和基本面分析),直接買入看漲或看跌期權。不過當前波動率顯示期權已不便宜。
2、賣方策略:收割高IV
IV大於100%,意味着期權賣方現在能收到較為豐厚的權利金。如果投資者認為市場高估了財報波動的風險,可以通過賣出期權獲利。
但該策略的核心風險在於LITE過去財報常常超出期權定價的範圍,裸賣或價差寬度不夠的賣方策略,勝率可能偏低,因此裸賣期權風險較高,投資者可考慮以下兩個策略:
(1)賣出看跌期權價差(表達溫和看漲觀點)
美東時間8月11日盤後, $Lumentum (LITE.US)$ 將披露2026財年第四季度及全年業績。對盯着AI光通信這條鏈的投資者來說,一邊是機構預期營收同比翻倍的兌現壓力,一邊是核心組件仍處供需缺口。 8月4日路透社獨家報道特朗普政府擬禁止進口中國產新型光模塊後,市場已提前給「受益預期」定價,本次財報季,投資者關心的是Lumentum能不能在管理層口徑和產能現實里站得住腳? 一、市場共識:預計營收同比翻倍 據機構一致預期(US-GAAP), $Lumentum (LITE.US)$ 2026Q4預計實現營收約9.88億美元,同比增加約105.47%;預期每股收益約2.35美元,同比減少約20.68%。 站在普通投資者視角,這數字容易誤讀:營收翻倍,為何EPS還在回落?這是由於會計口徑帶來的,GAAP口徑會把股權激勵、收購相關攤銷、一次性項目等計入,光模塊與光子器件賽道里短期利潤率波動很常見,市場真正定價的,往往是訂單能見度、毛利率趨勢,以及下一季指引是否繼續上修。 對照公司此前給出的Q4指引...
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
賣出一張行權價高的看跌期權,同時買入一張行權價低的看跌期權,這是相較裸賣期權更穩妥的方式,因為它限定了最大下行風險,但同時也限制了最大上行收益。
2、備兌看漲期權
對於已持有 $Lumentum (LITE.US)$ 的投資者,雖看好AI光互聯的長期需求,但擔憂財報震盪加劇,可考慮賣出看漲期權,若股價在高位區間反覆震盪,權利金收益可降低持倉成本;若後續Q4業績兌現推動股價被行權,也相當於在接近機構平均目標價(目前機構平均目標價1062美元)的水平實現了階段性止盈。
美東時間8月11日盤後, $Lumentum (LITE.US)$ 將披露2026財年第四季度及全年業績。對盯着AI光通信這條鏈的投資者來說,一邊是機構預期營收同比翻倍的兌現壓力,一邊是核心組件仍處供需缺口。 8月4日路透社獨家報道特朗普政府擬禁止進口中國產新型光模塊後,市場已提前給「受益預期」定價,本次財報季,投資者關心的是Lumentum能不能在管理層口徑和產能現實里站得住腳? 一、市場共識:預計營收同比翻倍 據機構一致預期(US-GAAP), $Lumentum (LITE.US)$ 2026Q4預計實現營收約9.88億美元,同比增加約105.47%;預期每股收益約2.35美元,同比減少約20.68%。 站在普通投資者視角,這數字容易誤讀:營收翻倍,為何EPS還在回落?這是由於會計口徑帶來的,GAAP口徑會把股權激勵、收購相關攤銷、一次性項目等計入,光模塊與光子器件賽道里短期利潤率波動很常見,市場真正定價的,往往是訂單能見度、毛利率趨勢,以及下一季指引是否繼續上修。 對照公司此前給出的Q4指引...
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
- 操作紀律:若投資者要嘗試賣方策略,需注意控制倉位並注意及時止損。
總結
LITE正處於一個奇特的節點:基本面的確定性較高,但地緣政治帶來的不確定性更高。
禁令若落地,LITE是贏家;但若市場意識到美系廠商產能限制或許難以跟上AI基建訂單需求,或者政策最終大幅弱化,當前的禁令溢價可能蒸發。這次財報,管理層如何描述禁令背景下的供應鏈現實,或許會是真正的市場定價錨。
牛友們,你們認為LITE財報公布後,股價將如何表現?
最後,給牛友們帶來一個小福利,歡迎牛友們領取期權新手禮包
*本活動僅限HK特邀用戶參與,點擊了解活動詳細規則>>
美東時間8月11日盤後, $Lumentum (LITE.US)$ 將披露2026財年第四季度及全年業績。對盯着AI光通信這條鏈的投資者來說,一邊是機構預期營收同比翻倍的兌現壓力,一邊是核心組件仍處供需缺口。 8月4日路透社獨家報道特朗普政府擬禁止進口中國產新型光模塊後,市場已提前給「受益預期」定價,本次財報季,投資者關心的是Lumentum能不能在管理層口徑和產能現實里站得住腳? 一、市場共識:預計營收同比翻倍 據機構一致預期(US-GAAP), $Lumentum (LITE.US)$ 2026Q4預計實現營收約9.88億美元,同比增加約105.47%;預期每股收益約2.35美元,同比減少約20.68%。 站在普通投資者視角,這數字容易誤讀:營收翻倍,為何EPS還在回落?這是由於會計口徑帶來的,GAAP口徑會把股權激勵、收購相關攤銷、一次性項目等計入,光模塊與光子器件賽道里短期利潤率波動很常見,市場真正定價的,往往是訂單能見度、毛利率趨勢,以及下一季指引是否繼續上修。 對照公司此前給出的Q4指引...
免責聲明
本內容不構成任何證券、金融產品或工具的要約、招攬、建議、意見或任何保證。買賣期權的虧損風險可能極大。在某些情況下,你所遭受的虧損可能超過最初存入的保證金數額。即使你設定了備用指示,例如止損或限價等指示,也未必能夠避免損失。市場情況可能導致這些指示無法執行。你可能會在短時間內被要求存入額外的保證金。如果未能在指定的時間內提供所需數額,你的未平倉合約可能會被平倉。然而,你仍然要對賬戶內任何因此出現的欠款數額負責。因此,你在買賣前應研究並理解期權,以及根據自身的財務狀況和投資目標,仔細考慮這種買賣是否適合你。如果你買賣期權,就應熟悉行使期權及期權到期時的程序,以及你在行使期權及期權到期時的權利與責任。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
強
56
Emm
1
社會社會
1
愛心
1
瀏覽 66萬
舉報
評論
搶沙發
59
89