美股聊什麼|聯儲局時隔三年重啓加息!美股迎新變局?
SpaceX上市首份業績:四組數字看懂這台「超級機器」
SpaceX $SpaceX (SPCX.US)$ 交出了上市後的首份成績單,2026年第二季度營收78.1億美元,同比上漲92%,較華爾街共識高出約16%。淨虧損收窄至5.41億美元,調整後EBITDA暴增191%至35.4億美元,單看這三個數字,幾乎無可挑剔。
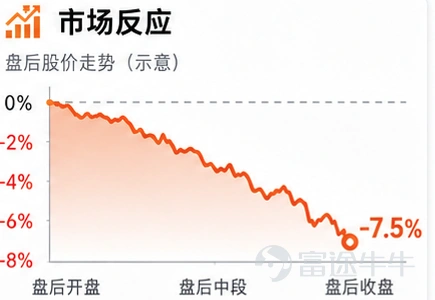
然而盤後股價跌了7%。原因就在第四組數字:當季資本開支183.7億美元,其中158.3億美元砸進了AI算力基礎設施。這個數字同比暴漲了二十多倍。
想要讀懂這份業績,我們需要弄清楚三塊拼圖。
星鏈是唯一盈利的引擎
Starlink 用戶突破1200萬、覆蓋167國,營收43億美元、運營利潤率38.6%。企業及政府收入翻倍(+108%),Starshield拿到超60億美元多年期政府合同。但它也有隱患:用戶ARPU從85美元持續下滑至66美元,擴張伴隨着定價權的稀釋。
AI是最大的驚喜,也是最大的爭議
AI業務營收26億美元(+247%),調整後EBITDA首次轉正至11.5億美元。然而代價也同樣驚人:單季158億資本開支。全年AI投入可能超過600億美元。已簽約的141億雲合同中多數含90天終止條款,客戶集中度風險不容忽視。
航天是虧損的黑洞,也是未來的期權
星艦研發讓這個板塊季度虧損5.4億美元,但它承載着將入軌噸位從千噸級提升至百萬噸級、發射成本降至十分之一的野心。馬斯克在電話會上說他競爭對手"在圖表上一個像素高",目前全球80%以上的商業入軌載荷確實由SpaceX完成,馬斯克確實有狂妄的資本。
SpaceX管理層給出的指引極爲激進:年底前年化收入達到1000億美元,當前年化僅爲310億美元;萬億收入目標從2031年提前至”可能2029年“。但未來兩季度AI資本開支將維持在當前水平,這意味着自由現金流深度爲負的局面短期無解。
要怎麼看待這支股票?
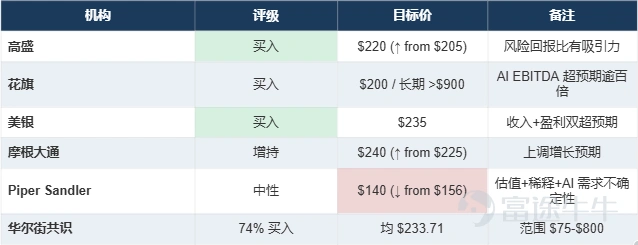
當前114美元、1.5萬億美元市值(~80倍市銷率)已經定價了極度樂觀的未來;華爾街平均目標價234美元,高盛、花旗、摩根大通均給出買入評級;但Piper Sandler將目標價下調至140美元,警告估值和稀釋風險。
目前基本面在加速改善,但是安全邊際不足。建議等待AI資本回報出現邊際改善信號,才是入場的更好時機。
本報告僅供研究參考,不構成個人投資建議。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論(2)
發表評論
8
1