2026約8成新股首日上漲,後續走勢將如何演繹?
佳飾家產品單價不斷下探:第一大客戶同爲股東,關聯銷售36%
7月16日,深交所披露了江蘇佳飾家新材料集團股份有限公司(以下簡稱「佳飾家」)首輪審核問詢回覆文件,圍繞公司業務獨立性、客戶依賴、募投項目合理性、關聯交易、實際控制人情況等18項問題展開問詢。
此前,佳飾家已於2025年末向深交所遞交主板上市申請並獲受理,保薦機構爲東方證券。
據招股書及天眼查顯示,佳飾家成立於2010年,是一家專注於紙基新材料——浸漬紙及相關產品的研發、生產和銷售的企業。公司以氨基樹脂等高分子改性樹脂溶液對印刷裝飾紙進行改性處理,爲客戶提供耐磨損、耐污漬、耐衝擊、耐老化、耐高溫、耐灼燒、耐潮溼、易清潔併兼具設計之美的浸漬紙相關產品。
從業績表現來看,佳飾家近年來保持增長態勢,但在覈心業務依賴、產品價格承壓以及新業務拓展方面,仍存在一定挑戰。
業績持續向上,產品單價卻不斷下探
財務數據顯示,2023年至2025年(以下簡稱「報告期內」),佳飾家的營業收入分別爲15.90億元、16.00億元和18.95億元;淨利潤分別爲1.47億元、1.33億元和1.73億元,歸屬於母公司所有者的淨利潤分別爲1.47億元、1.35億元和1.68億元。
整體來看,公司營收規模持續擴大,盈利能力保持穩定。然而,在業績增長背後,公司收入結構仍高度依賴傳統優勢產品。
報告期內,公司浸漬紙分別實現營收10.74億元、10.17億元和11.07億元,分別佔主營業務比例的67.74%、63.82%和58.81%。
浸漬紙複合材料(科技木皮)分別實現營收2.44億元、3.39億元和4.18億元,分別佔主營業務比例的15.39%、21.26%和22.20%。
浸漬紙和浸漬紙複合材料收入佔主營業務收入的比重分別爲83.13%、85.08%及81.01%,爲公司最核心的收入來源。
相比之下,公司在人造板、商業空間等新領域的拓展仍處於培育階段。報告期內,公司人造板分別實現營收9966.78萬元、9038.98萬元和1.23億元,分別佔主營業務比例的6.29%、5.67%和6.54%;其他產品分別實現營收1.68億元、1.47億元和2.34億元,分別佔主營業務比例的10.58%、9.25%和12.45%。
報告期內,公司通過子公司廣州熠勵推動浸漬紙、人造板產品向建材板塊延伸,試圖拓展商業空間市場應用。不過,由於公司產品知名度有限、相關行業經驗不足,新業務開拓面臨一定挑戰,推廣週期較長。
數據顯示,2025年度,廣州熠勵淨利潤爲-553.15萬元,尚未實現盈利。
值得關注的是,在主營業務保持增長的同時,佳飾家的產品銷售價格正在承壓。
報告期內,公司浸漬紙單位售價分別爲8.64元/張、8.06元/張和7.40元/張,同比下降6.71%、8.19%;科技木皮單位售價分別爲14.91元/張、13.98元/張和13.08元/張,同比下降6.27%、6.46%。
對於產品價格下降,公司表示,近年來部分下游終端品牌廠商通過降價促銷或推出高性價比產品等方式拉動終端消費,並將終端消費壓力逐級向上傳導,致使公司浸漬紙銷售價呈整體降低趨勢。
科技部國家科技專家庫專家周迪表示周迪認爲,佳飾家依靠降價走量換來營收增長的模式很難長期維持,當前浸漬紙通用品類產能過剩嚴重,地產和家居終端需求偏弱,同行低價競爭持續擠壓基礎品類利潤空間。現階段公司毛利率暫時依靠原材料降價穩住,一旦上游原料價格回升、行業價格戰進一步加深,中低端浸漬紙沒有足夠的溢價緩衝空間,整體毛利率會持續下行,單純靠放量攤薄固定成本的邊際效應會不斷減弱,銷量增長很難抵消單價下滑帶來的利潤損耗。
事實上,佳飾家所處的人造板及家居產業鏈近年來正面臨需求調整壓力。房地產市場變化、家居消費放緩以及行業競爭加劇,使得產業鏈企業普遍面臨「增量難、價格降」的經營環境。
在此背景下,佳飾家雖然依靠規模優勢維持盈利能力,但未來毛利率能否持續穩定,仍取決於市場需求恢復以及公司產品結構優化能力。
報告期內,公司主營業務毛利率分別爲21.99%、22.04%和23.18%。其中,浸漬紙和科技木皮仍是主要利潤來源,兩項業務毛利率分別爲22.92%、22.03%和23.00%。公司主營業務毛利率變化,也主要受到上述兩項核心產品盈利能力影響。
研發投入低於同行,與兩大客戶的雙重綁定關係
除了業務結構較爲集中外,佳飾家的研發投入水平也備受外界關注。
報告期內,公司研發費用分別爲2462.51萬元、2639.57萬元和3145.43萬元,佔營業收入的比例分別爲1.55%、1.65%及1.66%。相比之下,可比上市公司平均研發費用率分別爲4.44%、4.88%和4.41%,佳飾家的研發投入比例明顯低於同行水平。
對此,佳飾家解釋稱,公司規模較大且研發活動集中於公司母公司,因此整體研發費用率被子公司經營規模攤薄。如果僅考慮母公司研發費用率,公司研發費用率分別爲3.51%、3.54%和3.87%,與同行平均水平差異較小。
不過,從資本市場角度來看,佳飾家作爲一家定位於紙基新材料領域的企業,研發能力不僅關係到產品升級,也關係到未來競爭壁壘的構建。尤其是在行業競爭加劇、傳統浸漬紙產品價格承壓的情況下,公司能否通過材料創新、工藝升級以及高附加值產品開發擺脫價格競爭,仍需要時間驗證。
周迪指出,公司長期把研發費用率維持在1.5%-1.66%區間,不足同行上市公司均值的一半,即便研發集中在母公司層面,整體技術投入力度依舊存在明顯短板。當下家居市場越來越看重耐刮、抗指紋、低醛環保這類高端飾面材料,行業同質化競爭的突圍核心就是新材料、新工藝迭代,偏低的常態化研發投入會延緩高端配方、功能性飾面產品的落地節奏,長期會卡在中低端紅海市場裏,難以建立差異化壁壘,慢慢削弱長期市場競爭力,只能持續依賴價格競爭獲取訂單。
同期公司銷售費用分別爲5391.92萬元、6047.43萬元和7042.37萬元,佔營業收入的比例分別爲3.39%、3.78%和3.72%,整體較爲穩定。
在客戶結構方面,佳飾家的客戶集中問題成爲深交所審核問詢重點。
數據顯示,報告期內,公司向前五大品牌渠道銷售金額佔營業收入比例分別達到50.38%、55.95%和68.48%,呈持續提升趨勢。其中,兔寶寶(002043.SZ)品牌渠道銷售金額分別爲4.66億元、4.76億元和6.69億元,佔營業收入比例分別達到29.84%、30.50%和35.98%。2025年度,兔寶寶已成爲佳飾家第一大品牌渠道客戶。
與此同時,公司另一重要客戶雲峰新材也逐漸進入核心客戶體系。報告期內,公司向雲峰新材銷售金額分別爲0元、0元和1.87億元,佔營業收入比例分別爲0%、0%和9.85%。
值得注意的是,佳飾家與上述兩家公司不僅存在業務合作關係,同時存在資本層面的綁定。
2021年10月,兔寶寶投資(兔寶寶集團體系內全資子公司)入股佳飾家,目前持有公司4.84%的股份。
2024年7月,佳飾家及子公司臨沂佳飾家與雲峰新材共同成立臨沂雲佳,其中雲峰新材持有49%的股權。
因此,深交所在首輪審核問詢中重點要求佳飾家說明:與兔寶寶集團、雲峰新材的合作歷史、公司在業務開展方面是否依賴兔寶寶集團、雲峰新材等主要客戶及關聯方,上述事項對公司業務獨立性的影響、公司是否具備獨立經營能力。
對於與兔寶寶集團的合作關係,佳飾家表示,公司設立後不久,兔寶寶集團的板材代工廠即開始向公司採購浸漬紙用於人造板材壓貼,在雙方合作的過程中,兔寶寶集團對公司的產業優勢、供應鏈價值等有較深入的了解和判斷——公司在業內較早就顯示出在產業佈局、產品質量、供應保障、成本控制等方面的競爭優勢,於是在上述合作基礎上,兔寶寶集團於2013年起開始與公司在紙基表面處理人造板業務領域開展戰略合作,根據兔寶寶曆年年報披露數據,2013年其貼面板(主要即經紙基材料進行表面處理的免漆生態板)銷售量增長44.87%,至2014年其貼面板銷售量再次增長42.53%,貼面板產銷量首次超過膠合板。伴隨着兔寶寶集團在我國人造板發展進程中逐漸佔據行業領軍地位,兔寶寶集團開始在產業鏈上下游領域展開投資,對公司表達了投資意向。
佳飾家認爲,基於雙方較早的合作關係及兔寶寶集團的行業領軍地位等因素,公司決定引入兔寶寶集團作爲戰略投資人。在公司完成股改且出具2020年度財務數據後,兔寶寶集團通過下屬股權投資公司兔寶寶投資於2021年正式完成對公司的少數股權投資,本次投資是建立在雙方長期業務合作與彼此了解基礎上的進一步加強合作互信的舉措。
除兔寶寶外,雲峰新材也是佳飾家近年來重點合作對象。佳飾家表示,公司自設立之初即與雲峰新材開展業務合作,截至目前已有十年以上合作歷史。雲峰新材與兔寶寶集團類似,爲較早開展紙基貼面板業務的人造板品牌,根據其於2026年1月披露的港股招股說明書(申請版本),按2024年收入計,其爲中國第三大綠色人造板服務商。在持續推廣紙基貼面板的過程中,雲峰新材與其板材OEM代工廠均與公司就浸漬紙相關產品進行正常業務合作。
在2024年公司與雲峰新材合作成立合資公司之前,雲峰新材與其他公司客戶類似,僅與公司簽署採購年度框架協議,未簽署戰略合作協議等其他協議。2024年在雲峰新材擬調整供應鏈以應對下游市場競爭、且存在一定面積的暫時閒置廠房等諸多因素共同影響下,公司最終與雲峰新材達成戰略合作並建立合資公司。
針對客戶集中及業務獨立性問題,佳飾家表示,公司主要通過市場地位與品牌聲譽、全產業鏈及全國化供應鏈的競爭優勢獲取客戶,具有獨立面向市場獲取訂單的能力,對兔寶寶集團、雲峰新材不構成重大依賴。
公司與兔寶寶集團、雲峰新材之間的交易遵循市場化定價原則。報告期內,公司向兔寶寶集團、雲峰新材銷售毛利率與公司主營業務毛利率接近交易價格具有公允性。
在結算方式與信用期方面,公司對主要客戶的信用政策基本保持一致,目前公司主要客戶信用期整體保持在90天以內,符合1-3個月賬期的行業慣例。兔寶寶集團及雲峰新材的信用期、結算方式與其他主要客戶不存在實質性差異,不存在單獨放寬信用期或特殊付款安排。
綜上,公司不存在通過向兔寶寶集團或雲峰新材以不公允價格採購或銷售等方式進行利益輸送的情形,訂單均基於真實的商業需求與市場化協商獨立獲取,符合業務獨立性相關要求。
新工廠尚在爬坡,實控人多名親屬持股任職
從資產結構來看,佳飾家的營運資金壓力也值得關注。
報告期各期末,公司應收賬款賬面餘額分別爲3.28億元、3.88億元和3.74億元,佔當期營業收入的比例分別爲20.61%、24.27%和19.76%;計提的壞賬準備分別爲2293.74萬元、2595.26萬元和2535.33萬元。相應地,應收賬款週轉率分別爲5.31、4.80和5.33。
此外,公司存貨規模也保持在較高水平。
報告期各期末,公司存貨賬面淨值分別爲1.62億元、1.59億元及1.75億元,佔流動資產的比重分別爲16.34%、14.92%及13.79%;存貨跌價準備金額分別爲882.73萬元、1489.80萬元和1770.85萬元,佔存貨賬面餘額的比例分別爲5.16%、8.56%和9.18%。
從現金流表現來看,公司經營質量尚可。報告期內,公司經營活動產生的現金流量淨額分別爲2.10億元、1.57億元和3.98億元。
本次IPO,佳飾家計劃募資7.71億元,其中6.69億元用於智能綠色工廠建設項目;2.37億元用於廣東智能自動化浸漬紙生產線建設項目;1.31億元用於湖北智能自動化浸漬紙和複合材料生產線建設項目;2.33億元用於廣西智能自動化浸漬紙、複合材料、人造板生產線建設項目;6847.39萬元用於江蘇總部智能自動化浸漬紙、EB電子束卷/片材生產線建設項目;7147.30萬元用於研發中心及信息化建設項目;剩餘3000萬元用於補充流動資金。
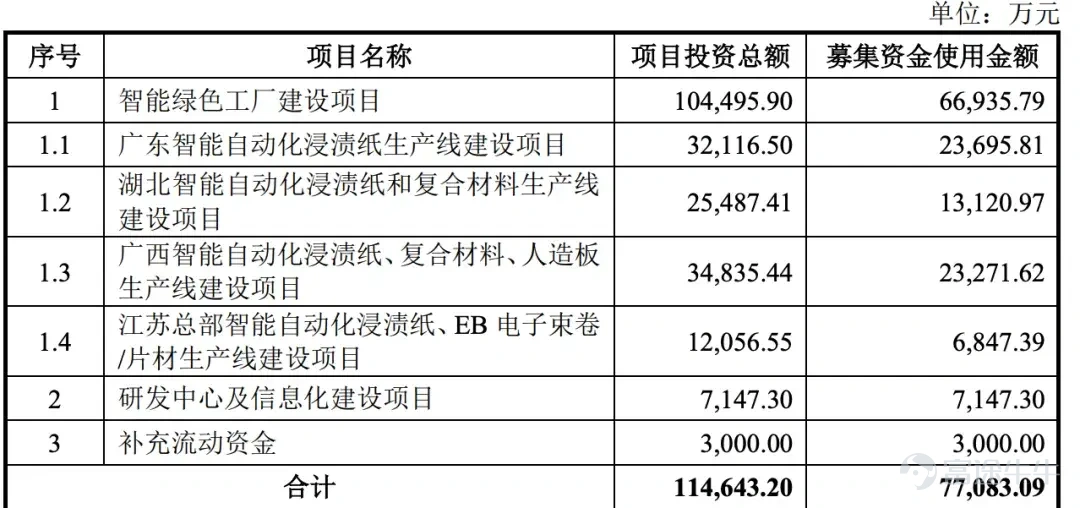
近年來,佳飾家持續推進全國化產能佈局,先後在浙江、湖北、廣西、廣東等地建設生產基地。其中,湖北優品源、廣西佳飾家、廣東佳飾家均屬於本次IPO募投項目。
根據規劃,募投項目完全達產後,預計新增浸漬紙產能約1.08億張/年、浸漬紙複合材料產能約540萬張/年、人造板產能約302.4萬張/年,以及EB電子束卷/片材產能約200萬平方米/年。
對於一家目前營收規模約19億元的企業而言,此次擴產力度並不算小。然而,新增產能能否被市場消化,也成爲佳飾家未來成長過程中需要面對的重要問題。
招股書顯示,截至報告期末,佳飾家上述募投項目已陸續完成部分建設並進入投產階段。但由於項目仍處於產能爬坡階段,部分基地產能利用率較低。其中,湖北優品源2025年淨利潤虧損763.34萬元;廣西佳飾家2025年淨利潤虧損330.01萬元。
與此同時,公司整體產能利用率也存在一定波動。報告期內公司浸漬紙整體產能利用率分別爲80.63%、78.63%及83.55%,科技木皮產能利用率分別爲83.18%、88.53%和69.08%,存在一定波動。其中,科技木皮產能利用率在2025年出現明顯下降。
公司坦言,若未來宏觀經濟增速放緩、房地產市場持續低迷或行業競爭進一步加劇,本次募投新增產能將面臨市場開拓不及預期的風險,已投產新建基地可能無法達到設計產能,公司整體產能利用率或進一步下降。
此外,報告期內,公司於2024年進行了一次現金分紅,金額爲5000萬元。
同時,公司通過常州潤融、常州潤盈及常州潤佳實施2次股權激勵,常州潤融、常州潤盈、常州潤佳分別持有公司16.85%、12.98%和4.48%的股份,激勵份額認購價格均爲1元/激勵份額。
2022年至2025年,公司確認的股份支付費用金額分別爲1077.17萬元、1038.35萬元、863.82萬元和1012.41萬元。
股權結構上,截至招股說明書籤署之日,江蘇瀚潤直接持有公司5000萬股股份,佔公司股份總數的37.30%,爲公司的控股股東。劉建文直接及間接持有公司4775.6861萬股股份,佔公司股份總數的35.62%,並自公司設立至今先後擔任技術負責人及監事、董事長職務;同時,劉建文爲常州潤盈的執行事務合夥人,爲常州潤盈的實際控制人。朱志華直接及間接持有公司4775.6861萬股股份,佔公司股份總數的35.62%,並自公司設立至今先後擔任執行董事兼經理、董事兼總經理職務;同時,朱志華爲常州潤融的執行事務合夥人,爲常州潤融的實際控制人。
2024年4月18日,劉建文、朱志華、江蘇瀚潤、常州潤融及常州潤盈簽署了《一致行動協議》,劉建文、朱志華、江蘇瀚潤、常州潤融及常州潤盈爲一致行動人。基於此,劉建文、朱志華直接持有並間接支配公司股份的表決權比例共計89.51%。
值得關注的是,截至目前,公司實際控制人共有7名親屬通過公司持股平台間接持有公司股份,合計持股比例爲5.02%。其中,朱志華弟弟張林昌爲發行人副總經理,朱志華弟弟朱志安爲發行人中層管理人員,朱志華妹妹朱志玉曾任公司子公司財務人員;劉建文弟弟劉建祥爲公司子公司董事、高級管理人員。
因此,深交所要求佳飾家結合實際控制人親屬控制、施加重大影響的企業(含已註銷)基本情況、股權結構、主營業務及產品等,說明上述企業是否從事與發行人相同或者相似業務,如是,說明是否存在對發行人構成重大不利影響的同業競爭;報告期內上述企業是否與公司存在業務合作或交易。
佳飾家回覆:實際控制人近親屬控制、施加重大影響的企業(含已註銷)主要系從事道路貨物運輸、創業投資等業務,與發行人不存在從事相同或者相似業務情形,不構成重大不利影響的同業競爭。報告期內發行人與前述主體之間的交易價格由雙方參考市場情況協商確定,定價公允,不存在通過關聯交易進行利益輸送的情形。
報告期內,佳飾家子公司重慶佳飾家涉及2項生產安全相關的行政處罰,罰款金額共計1.7萬元。
具體來看,2023年4月,重慶市江津區消防救援支隊出具「津消行罰決字[2023]第0034號」《行政處罰決定書》,因堵塞安全出口,重慶佳飾家違反《中華人民共和國消防法》第二十八條之規定,被處以罰款7000元。
2024年9月,重慶市江津區消防救援支隊出具「津消行罰決字[2024]第0177號」《行政處罰決定書》,因消防設施、器材配置設置不符合標準的行爲,違反了《中華人民共和國消防法》第十六條第一款第(二)項的規定,重慶佳飾家新材料有限公司消防設施、器材配置設置不符合標準的行爲屬於較輕違法情節;因單位遮擋消火栓的行爲,違反了《中華人民共和國消防法》第二十八條的規定,合併執行處罰款人民幣壹萬元整。
顯然,對於一家正在推進全國化生產佈局、持續擴大產能規模的新材料企業而言,安全生產仍是長期經營能力的重要組成部分。隨着生產基地數量增加,公司如何進一步強化各區域工廠標準化管理,提升安全、環保和質量控制能力,將成爲上市後持續經營的重要考驗。(港灣財經出品)
《港灣商業觀察》張然淇
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論