2026約8成新股首日上漲,優異表現能否延續?
中科創新毛利率下滑且遠弱同行:商譽5000萬,此前上市未成功被提起仲裁
6月29日,武漢中科創新技術股份有限公司(以下簡稱,中科創新)的科創板IPO獲受理,東吳證券爲保薦機構。截至目前,中科創新的審核狀態變更爲「已問詢」。
中科創新的IPO歷程可追溯至2014年。2014年7月,公司曾向深交所創業板遞交招股書,不過此次IPO以折戟告終。
此番衝擊IPO,中科創新仍存一些歷史遺留問題值得關注。據悉,2012年,公司前控股股東曾與投資方簽訂對賭協議,後因未能按時完成上市,投資方於2022年提起仲裁。這一糾紛直至2025年5月才得以解決。
毛利率下滑,且遠弱同行均值
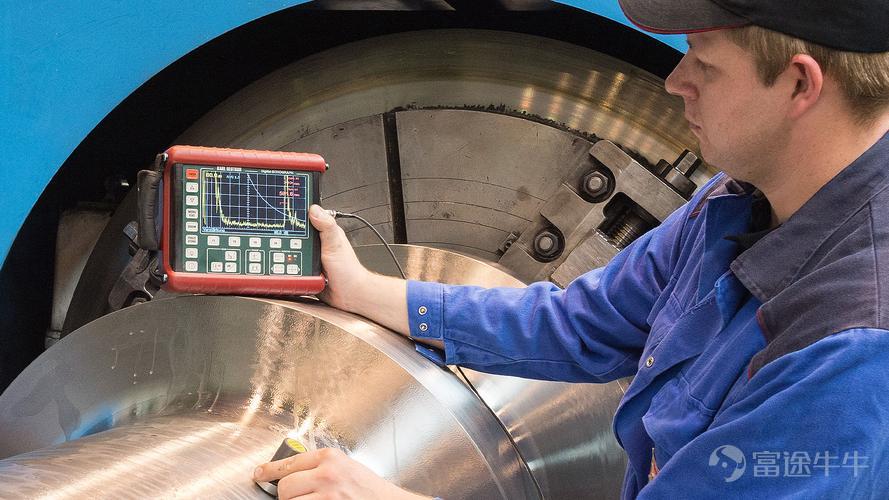
據天眼查和招股書顯示,中科創新成立於2003年,公司起源於中科所,是一家專業從事工業無損檢測裝備研發、生產和銷售的國家級專精特新重點「小巨人」企業。中科創新的主要產品爲自動化無損檢測系統和無損檢測儀,應用於我國特鋼、石油化工、有色金屬、能源電力、車輛裝備、國防軍工、航空航天、核工業等國家支柱性和戰略性領域,專注於爲前述領域及其上下游企業的關鍵產品和部件提供專業無損檢測裝備和技術支持。
按照產品類別劃分,從2023年-2025年(以下簡稱,報告期內),自動化無損檢測系統和無損檢測儀的銷售金額合計佔比分別爲91.37%、89.23%和90.14%,系公司最主要的收入來源。備品備件主要爲各類傳感器、檢測模塊、楔塊等,系自動化無損檢測系統和無損檢測儀的配套備件。
中科創新的自動化無損檢測系統主要包括超聲自動化檢測系統和漏磁自動化檢測系統。報告期內,超聲自動化檢測系統實現銷售收入分別爲7652.65萬元、1億元和1.38億元,銷售數量分別爲56台、50臺和67台,銷售單價分別爲136.65萬元/台、200.88萬元/臺和205.98萬元/台。

同一時期,漏磁自動化檢測系統的銷售收入分別爲501.12萬元、4699.45萬元和6878.70萬元,銷售數量分別爲10台、68臺和102台,銷售單價分別爲50.11萬元/台、69.11萬元/臺和67.44萬元/台。
中科創新的另一大主營業務無損檢測儀,報告期內實現銷售收入分別爲9498.86萬元、1.06億元和1.25億元,佔當期主營業務的49.16%、37.38%和33.99%,佔比持續下滑。
公司無損檢測儀主要包括超聲檢測儀和電磁檢測儀。各期,超聲檢測儀的銷售數量分別爲1522台、1499臺和1819台,銷售單價分別爲6.24萬元/台、6.40萬元/臺和5.97萬元/台。2024年、2025年,電磁檢測儀的銷售數量分別爲27台、61台,銷售單價分別爲38.17萬元/台、27.15萬元/台。2025年度超聲檢測儀和電磁檢測儀的銷售單價略有下降,主要系不同年度銷售的產品結構及配置差異所致。
整體財務表現上,報告期內,中科創新實現營業收入2億元、2.94億元和3.78億元,淨利潤分別爲3124.34萬元、5069.09萬元和7927.06萬元,扣非後歸母淨利潤分別爲2857.26萬元、3731.77萬元和7554.72萬元,均保持增長。
不過公司的毛利率並未同步。報告期內,中科創新主營業務毛利率分別爲53.20%、53.51%和50.39%,同一時期,同行可比公司毛利率均值分別爲60%、60.23%和61.67%。2025年公司毛利率同比下滑3.12個百分點,同時公司毛利率還要持續低於可比公司均值水平。
此外,中科創新持續獲得政府補貼,期內政府補貼均佔利潤總額的15%以上。報告期內,公司計入當期損益的政府補助金額分別爲1299.76萬元、1069.31萬元和1354.40萬元,佔當期利潤總額的比例分別爲37.46%、18.72%和15.11%。
應收賬款及存貨持續攀升,研發費用率偏弱
由於闖關科創板,中科創新的研發投入成爲看點。
報告期內,公司的銷售費用分別爲3366.20萬元、4447.64萬元和4403.02萬元,佔營業收入的16.86%、15.15%和11.64%;管理費用分別爲2028.48萬元、2938.64萬元和3187.25萬元,佔當期收入的10.16%、10.01%和8.43%;研發費用分別爲2331.22萬元、3011.04萬元和2845.84萬元,佔當期收入的11.67%、10.26%和7.53%。
同一時期,同行可比公司的銷售費用率均值分別爲14.60%、16.11%和14.45%;研發費用率均值分別爲14.11%、16.30%和16.34%。中科創新的研發費用率要持續低於可比公司均值水平。對於研發費用率差異性,中科創新表示:主要受研發方向與營業收入規模的雙重影響。
還需要指出的是,報告期內,中科創新的應收賬款與存貨均呈增長態勢,導致營運資金佔用量相應增加。
報告期各期末,公司應收賬款賬面餘額分別爲1.04億元、1.24億元和1.73億元,應收賬款餘額佔營業收入的比例分別爲52.10%、42.37%和45.71%;應收賬款賬面價值分別爲8529.88萬元、1.09億元和1.54億元;應收賬款壞賬準備分別爲1875.25萬元、1538.07萬元和1851.37萬元;應收賬款週轉率分別爲2.36次/年、2.57次/年和2.54次/年。
2023年末應收賬款餘額佔當年營業收入的比例相對較高,主要系2023年8月末華宇一目納入合併報表使得應收賬款年末餘額增加較多,同時2023年合併營業收入僅包含華宇一目2023年9月至12月的數據,因此2023年末相關比例相對較高。
報告期各期末,存貨賬面價值分別爲8479.85萬元、1.17億元和1.22億元,存貨賬面價值佔流動資產的比例分別爲24.21%、26.75%和23.67%;存貨賬面餘額分別爲9638.34萬元、1.25億元和1.29億元;存貨跌價準備分別爲1158.49萬元、780.15萬元和711.55萬元;存貨週轉率分別爲1.17次/年、1.24次/年和1.49次/年。
報告期各期末,中科創新的經營活動產生的現金流量淨額分別爲3661.88萬元、3486.79萬元和3887.89萬元。
與此同時,中科創新期內商譽始終保持在5000萬規模以上,遠超過當期現金流水平。報告期各期末,公司的商譽的賬面價值分別爲5346.03萬元、5346.03萬元和5330.37萬元,佔非流動資產的比例分別爲37.68%、38.02%和33.77%。
招股書顯示,2023年9月,和潤聯取得華宇一目的控制權,構成非同一控制下企業合併,形成商譽3482.61萬元;2023年12月,華宇一目取得西紅柿科技與無錫華宇的控制權,構成非同一控制下企業合併,分別形成商譽1847.76萬元和15.66萬元。
分紅5778.02萬補流2億,此前上市未成功被提起仲裁
此次IPO,中科創新計劃募資7.77億元,其中1.03億元用於超聲無損檢測生產基地建設項目;1.24億元用於漏磁無損檢測生產基地建設項目;5414.93萬元用於新產品產業化項目;2.14億元用於多功能研發中心建設項目;8089.09萬元用於營銷網絡及服務體系建設項目;2億元用於補充流動資金。
從產能現狀看,報告期各期,超聲無損檢測儀的產能利用率分別爲96.31%、115.11%和99.66%,持續處於飽和狀態。
截至報告期各期末,中科創新的期末現金及現金等價物餘額分別爲1.04億元、1.01億元和8728.11萬元,貨幣資金分別爲1.05億元、1.03億元和9424.66萬元;交易性金融資產分別爲1607.01萬元、3450.59萬元和5300萬元。
同時,公司的流動比率分別爲2.96、2.73和2.73,速動比率分別爲2.25、2.00和2.08,資產負債率分別爲25.01%、28.55%和28.43%,整體償債能力較好。
截至招股說明書籤署日,和潤聯直接持有公司2572.87萬股股份,佔公司總股本的比例爲56.62%,爲公司控股股東。截至同一時期,張芾與三才教育合計持有和潤聯100%股權,其中張芾持有和潤聯70%股權,三才教育持有和潤聯30%股權;張芾另持有三才教育70%股權。因此,張芾間接持有中科創新51.52%的股份;同時張芾直接持有中科創新1.10%的股份。張芾直接及間接持有中科創新52.62%股份,系公司實際控制人。
分紅方面,最近三年,中科創新累計分紅金額爲5778.02萬元,近三年累計同期淨利潤爲1.61億元,佔比爲35.84%。其中,2024年公司分紅4642萬元,遠超當期淨利潤水平。
知名財稅審專家劉志耕向《港灣商業觀察》指出:結合2025年6月15日起施行的《上市公司募集資金監管規則》及科創板相關自律要求,該「左手分紅、右手補流」的情形需從合規性、合理性及風險提示三大方面客觀看待:
1、合規層面:該操作本身未直接觸碰監管紅線:2億元補流屬於臨時補流範疇,未違反「超募資金不得永久補流」的新規要求,且補流佔募資總規模比例合規,同時近三年累計分紅5778.02萬元,未觸及「分紅佔淨利潤比例過高需審慎推薦」的硬性閾值,滿足科創板基礎募集資金管理規則。
2、合理性層面:該情形是監管問詢的核心關注要點,交易所會重點核查兩點:一是公司賬面貨幣資金、資產負債率等自有資金情況,判斷是否存在大額閒置資金卻仍募資補流的必要性;二是說明分紅與補流的邏輯差異,避免被認定爲通過分紅向實控人輸送利益、變相讓投資者爲公司日常經營「買單」。
3、潛在風險提示:若無法合理解釋補流必要性,或出現將補流資金變相用於高風險投資、與自有資金混同後間接用於分紅等操作,會被認定爲募集資金使用不規範,面臨監管函、警示函等監管措施。
內控方面,根據招股書顯示,2012年5月,國科瑞祺、國科投資和中科設計與公司當時控股股東中科開物簽署的《股份轉讓協議書》約定了股東權利特殊條款,包括業績承諾與股份回購。
由於公司未在合同約定時間內完成上市,且中科開物未向國科瑞祺等三位股東履行合同項下義務。因此,國科瑞祺、國科投資、中科設計三位股東作爲申請人,將中科開物作爲被申請人,向中國國際貿易仲裁委員會提起仲裁。
2022年3月,中國國際經濟貿易仲裁委員會作出《裁決書》,要求中科開物在30日內啓動協助辦理國資報批、評估及公開招拍掛程序,之後向申請人支付股權回購款;若第三方在招拍掛中取得股權,則由第三方支付購買款;若中科開物逾期或怠於協助,則其應向申請人支付股權回購款。付款時可扣減申請人已得的分紅和業績補償。
2025年5月16日,在武漢市中級人民法院主持下,國科瑞祺、國科投資、中科設計與中科開物簽署《執行和解協議》,約定被申請人中科開物向申請人國科瑞祺支付4017.36萬元;爲支持目標公司(中科創新)發展,申請執行人國科投資、中科設計同意豁免被申請執行人中科開物在仲裁裁決下的義務,作爲補償,由國科瑞祺根據中科開物的指示向國科投資、中科設計各無償轉讓78.75萬股股份。
根據各方達成的上述《執行和解協議》,國科瑞祺分別與國科投資、中科設計簽署《股份轉讓協議》,將其持有中科創新的157.5萬股股份,分別轉讓給國科投資78.75萬股、中科設計78.75萬股。
截至招股書籤署日,中科創新表示:經中科開物、國科投資、中科設計及國科瑞祺確認,各方對發行人股份權屬事項無爭議;股份回購糾紛已解決,與發行人及其他股東和實際控制人不存在任何爭議。(港灣財經出品)
《港灣商業觀察》施子夫
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論