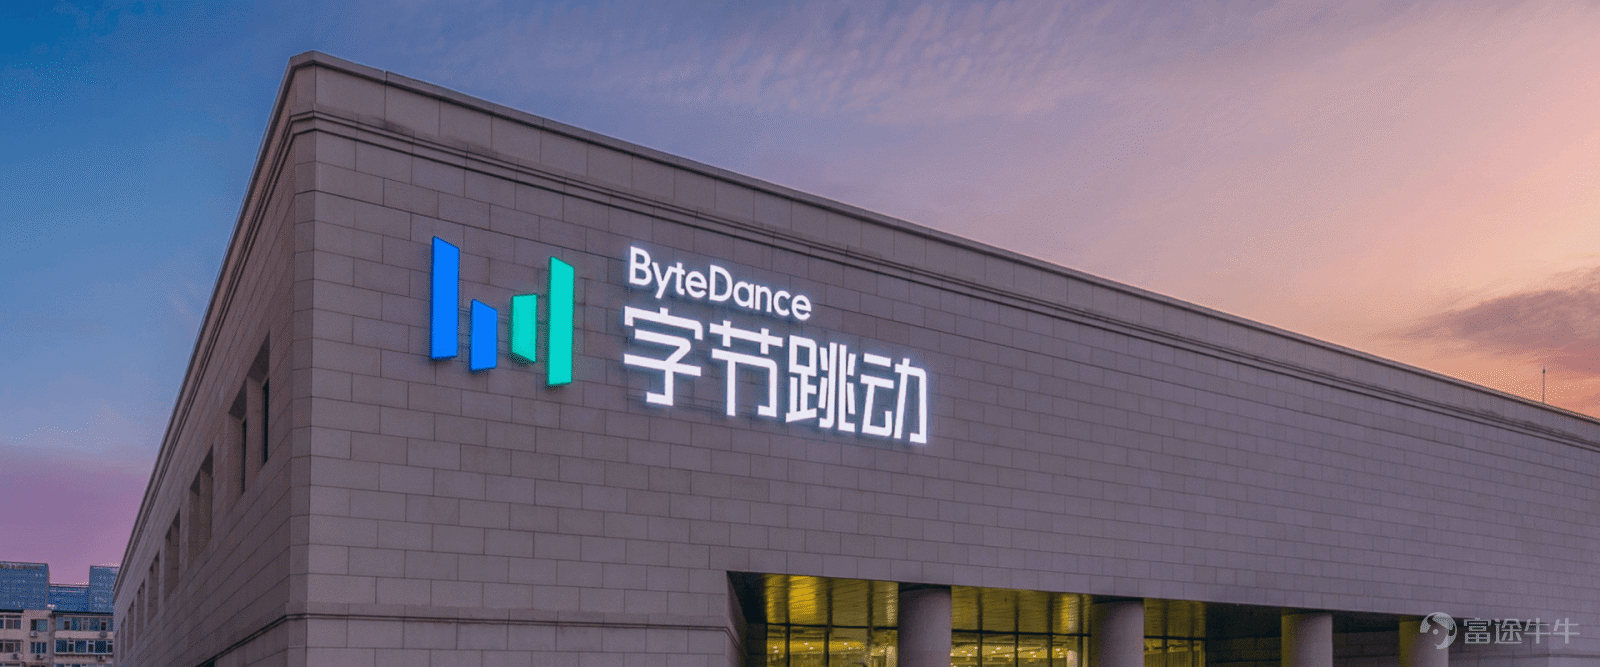
字節跳動重組ToB業務:豆包、飛書、火山扮演什麼新角色?

7月30日,字節跳動一封內部郵件,宣告了B端業務的「大一統」。
字節跳動宣佈,整合飛書與豆包的產品團隊,成立新的豆包產品團隊,由豆包負責人趙祺負責。
同時,飛書GTM(市場、銷售、客戶服務)團隊將與火山引擎團隊整合,成立新的ToB GTM組織「創造力服務平台(Creativity Service Platform)」,由火山引擎負責人譚待負責。
重組完成後,除原有的飛書產品和服務保持不變,飛書還將和豆包在生產力場景進行更深度的產品協作;新成立的創造力服務平台部,將會整合字節To B業務服務客戶的能力,更好地滿足企業客戶的AI需求。
這是字節自2021年實行業務板塊化以來,ToB體系規模最大的一次重組,涉及到產品、銷售、市場的全面調整。

實際上,這場調整圍繞飛書展開並不令人意外,市場中早已傳出飛書將與豆包深度整合的消息。
且隨着AI市場逐漸進入Agent時代,Agent聚焦在「做事」上的能力,正在模糊ToC與ToB的界限,國內外的大廠都在着手開啓工作、聊天與代碼的整合動作,同時手握大模型、辦公產品與算法推薦能力的字節自然也會主動做出改變。
對於字節而言,這場整合還有更深層次的意義。
在早年的發展中,靠ToC起家、一身ToC基因的字節,實則少有脫穎而出的ToB業務。
但近幾年,飛書抓住了辦公服務的市場熱潮,成功搶到了不少份額;火山引擎也拿出了成績,按照調用量計算,火山引擎在2025年實現公有云MaaS市場市佔率第一。
在AI時代下的這次調整,很可能是字節進一步強化ToC與ToB協同優勢的關鍵動作。
1、字節ToB業務,停止單打獨鬥
過去,豆包、火山與飛書各自打天下。
豆包大模型積攢了大量用戶資源,截至今年6月,豆包的月活躍用戶數(MAU)達到約3.82億,在AI原生應用排行榜中位列第一,豆包大模型日均Token調用量突破180萬億。
火山引擎在公有云MaaS市場佔據重要份額,在今年6月的火山引擎FORCE原動力大會上,梁汝波剛剛明確了「火山引擎MaaS業務正在變成字節的基礎業務」的戰略地位。
飛書商業化增長也在明顯加速。2026年二季度,飛書新增客戶中已有超九成同步採購飛書 AI 產品。據《財經》報道,2026年二季度,飛書的營收同比增速超過了100%。

但AI時代的到來,讓三款產品的協同變得必要且緊迫。
飛書雖擁有文檔、會議、知識庫等豐富的辦公場景和企業數據,但缺乏原生的、深度集成的AI智能體能力;豆包雖有強大的大模型能力,卻缺少直接觸達企業用戶、調用企業數據的場景入口;飛書與火山引擎面對大量重疊的企業客戶,卻擁有各自獨立的市場、銷售和客戶服務團隊。
而字節跳動的這場調整,可以理解爲是將ToB業務按照兩條主線做劃分,一條做產品,另一條做商業化。
這兩條主線又靠協同辦公這個大場景串聯起來,成爲一個整體。也就是字節所說的此次組織調整目的,「加強豆包、飛書、火山引擎在企業生產力場景的產品與服務協同。」
這種劃分思路更清晰,也更適合AI時代。
從消息面上看,在這場調整中,豆包與飛書在產品面上的合作已經實現了諸多進展。
早在6月底,豆包就曾被曝出正在試水社交功能,試水的載體就是飛書。
彼時的消息稱,用戶可直接使用豆包賬號登錄飛書,頭像、暱稱、個人資料同步展示在飛書平台;而通過飛書賬號也能登錄豆包企業版,飛書姓名、組織架構、文檔、聊天消息等權限數據可以被同步傳輸至豆包。
儘管當時豆包相關負責人否認了所謂的社交功能計劃,但強調豆包和飛書在企業辦公場景「有一些協同的嘗試,未來也會合作更緊密」。
今年6月,豆包專業版正式上線,而這個新產品或將成爲飛書與豆包整合的一個關鍵,這款產品在正式上線時就已經嵌入了部分飛書能力。
如今,字節跳動正式將飛書與豆包的產品團隊整合在一起,從消息面上看,飛書與豆包在後續的合作,即將更多集中在一款新產品——豆包企業版上。
多家媒體報道,字節跳動對外透露,飛書深度參與開發的豆包企業版,已經在部分飛書客戶中開啓內測。
該產品擁有通用AI生產力工具的能力,並原生集成了飛書生態體系,用戶無需額外部署,即可打通飛書文檔、表格、會議、群聊等全辦公場景,並支持基於企業自有知識庫的精準問答與智能創作。
此外,豆包企業版還配備了完善的企業級數據隔離、權限管控與安全審計能力。

圖源飛書官網
相比之下,飛書GTM(市場、銷售、客戶服務)團隊與火山引擎團隊整合還沒有太多消息被披露。
但市場預測,後續字節跳動或將擁有一套統一的銷售體系,同時推動MaaS和SaaS的打包銷售,避免飛書與火山引擎內部搶單和資源內耗。
此前,飛書和火山各有一套銷售團隊,客戶有辦公協同需求時,找飛書的銷售,有大模型調用和雲服務需求的時候,找火山引擎的銷售。如果豆包企業版起勢了,字節還需要再建立一套銷售體系,這顯然並不是最優解。如今的創造力服務平台,就是用一個團隊對接企業的辦公、AI、和雲計算的需求。
2、市場需求變了,飛書跟着變
在這場調整中,飛書的定位是值得討論的。
它在原有產品與服務不變的情況下,一邊支援豆包做「豆辦」,一邊豐富火山引擎的服務體系。
也就是說,飛書已經作爲一種能力,成爲字節ToB業務中,產品與商業的紐帶。
爲什麼是飛書?
在過去很長的一段時間中,飛書是靠着一套高效協作的產品體系建立優勢的,其通訊、文檔、多維表格等核心功能,在AI時代到來之前就已經成爲飛書商業化基礎。
根據2023年2月飛書首次對外披露的數據,其核心業務指標——2022年ARR(年度經常性收入)達到1億美元,較2021年增長2.7倍。

圖源字節跳動官網
或許也是因爲這些協同辦公功能打好了基礎,讓飛書在2024年至2026年協同辦公平台AI轉型的關鍵期,過得相對順利。
其在AI方面的打法可以總結爲「AI Agent原生化」與「業務場景深度融合」,通過將大模型能力植入基礎辦公套件與工作流中,讓AI從單純的「內容生成工具」變成能直接操作系統的「數字員工」。
例如其接連推出飛書aily(智能夥伴)、智能會議紀要、文檔與多維表格AI、飛書CLI(AI智能體操作工具)、CodeM(AI研發智能體)等產品。
進入2025年,飛書拿到了更多企業客戶,在月活僅爲釘釘15%的情況下,實現營收超過30億元,2026年二季度營收同比增長超過100%。與釘釘(40億元)的營收差距已經縮小到歷史最低水平,引發了行業關於「月活是否代表營收能力」的討論。
當然,飛書過去打好的基礎,是它會成爲這次調整核心的原因之一,一個更關鍵的因素在於它所處的協同辦公場景,在AI時代發生了變化。
過去,企業對協同辦公軟件的要求相對簡單,能溝通、能協作、能管理即可。
但如今,情況發生了變化,辦公成爲用戶使用AI的第一場景。據國家互聯網信息辦公室發佈的《國家信息化發展報告(2025年)》 ,其組織開展的網絡問卷調查中,有92.2%的受訪者曾使用生成式人工智能應用進行智能辦公。
這則數據的背面就是很多用戶使用協同辦公或辦公軟件工作後,切換到AI應用中完成關鍵任務,再返回辦公軟件繼續工作。
這種現象的本質,除了AI在辦公流程中的重要性,也意味着辦公軟件在當下的辦公流程中,仍然扮演着不可或缺的角色。

再加上企業對辦公軟件的採購需求,正在從「分散採購」走向「一體化方案」。
可以看一個關鍵數據——2026年Q2,飛書新增客戶中超過九成,同步採購了飛書AI產品。
也就是說,客戶採買飛書的服務時,也會買AI服務,企業客戶變了,從此前買辦公軟件,轉向了買一套AI解決方案。
實際上,這套解決方案成了新的基礎設施,這個基礎設施裏,要有辦公軟件,也要有AI,還要有云服務。
在企業需求轉變的時候,字節跳動的這輪調整就看得出合理性了。而飛書,則從一個獨立產品,變成了基礎設施中的關鍵能力。
3、豆包的重任:保留ToC的優勢,探索ToB的打法
對字節來說,這場調整還有一個更深層次的意義。
一直以來,字節都是一家擁有ToC基因的企業,更擅長的是用戶規模、產品體驗、快速迭代。
而ToB業務更考驗企業的服務、客戶關係與定製化響應能力,字節的ToB業務此前常常陷入「用ToC思維做ToB」的質疑。
但在AI時代,字節的ToC思維未必會對ToB業務造成負面影響。
前文提到,在網信辦的調查中,有92.2%的受訪者曾使用生成式人工智能應用進行智能辦公。
這個數據還釋放出另一個信號——AI的出現正在模糊ToC與ToB業務場景的邊界。ToC與ToB面向的用戶本應不同,但在AI技術的催動下,兩類業務在辦公場景的用法上常常是重合的。

此前,字節在ToB和ToC上的聯動打法也經常受到關注,例如字節利用在C端(如豆包、抖音等)形成的巨大市場聲量和品牌優勢,直接向B端(如火山引擎)傳導,爲企業級服務獲取關注和客戶信任。
而這次調整,則是字節從組織層面做了一次B端與C端更深層次的聯動。
這與其他幾家互聯網大廠的辦公產品整合方式都不一樣。
騰訊與阿里均以AI辦公智能體或桌面端入口卡位。
此前,騰訊發佈內部組織調整通知,將QClaw產品中心相關業務和部分團隊調整至雲產品六部,與AI辦公智能體WorkBuddy歸入同一管理體系。
阿里將QoderWork、悟空、MuleRun三款Agent產品整合爲「千問辦公」,由釘釘新任CEO陳宇森負責。
而金山辦公的打法是將AI智能體嵌入辦公功能,比如此前其推出面向個人的「靈犀專業版」和麪向組織的「WPS Comate」兩款智能體,強調與主流大模型的廣泛適配,突出自身辦公入口的優勢。
在行業玩家紛紛加碼智能體的激烈競爭態勢下,另一個行業現狀也是字節需要抓住的機會:大部分用戶對於智能體產品的使用方法仍然是迷茫的。
此前,有一張用戶統計數據在AI圈廣泛流傳,圖片顯示,截至2026年初,全球仍有84%的人口從未使用過任何AI產品;使用過免費聊天機器人的人群僅佔16%;而真正深度使用過編程類智能體等專業Agent工具的人群,僅佔總人口的0.04%。
這個數據的來源很難核實,但一些行業數據可以側面證實AI智能體產品尚未普及的這種現象。
例如此前易觀分析發佈的桌面端AI辦公智能體產品報告,不是用活躍用戶這類用戶資產指標計算,而是按照月訪問量這一流量指標計算,且17款主流桌面端AI辦公智能體產品在今年6月的合計訪問量也只有6000多萬次。

圖源豆包官方微信公衆號
而字節這一次採用豆包和飛書進行產品整合的打法,或許有利於其在用戶對智能體產品存在普遍困惑的當下,開發出在辦公場景下更簡單易用的產品,進而搶到更多企業用戶的關注。
從字節跳動對豆包的期待來看,豆包承擔着成爲B端生產力底座的任務,而飛書給了豆包關鍵的辦公場景,未來,豆包將成爲嵌入工作流的AI助手,這是更有想象力的,也是字節跳動在AI辦公新時代裏,做出的新的選擇。
實際上,這也不是字節跳動一家的判斷,而是AI辦公時代多個大廠的共同選擇,但字節跳動的優勢是不用從頭打造,而是直接將業務重組,謀求更快的效率和更大的市場規模。
(本文頭圖來源於字節跳動官網。)
原創/連線Insight,文/竇文雪,編輯/子夜。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論