美股三大指數創高後,應追牛還是等熊?重點不是方向,而是收回距離
美股三大指數最新走勢並不同步。標普500指數升至歷史高位附近,道指更直接突破前頂;納指100則由低位急彈後,在30,000點附近遇到阻力。表面上都是偏強,但放到香港上市窩輪及牛熊證市場,三者的部署方法不能一概而論。原因很直接:指數位置愈高,追升產品未必愈吸引;反而部分熊證因收回價太貼,槓桿高得過分,風險與回報已經失衡。
道指收報54,349點,升0.49%,盤中高見54,744點,再創近期高位。指數已明顯升穿布林通道頂部約53,866點,短線RSI亦升至77以上,趨勢強,但超買訊號同時升溫。這種走勢對看好道指的投資者其實最尷尬:方向仍然向上,但追入位置已經不低。市場上的道指牛證選擇相對充足,共有約28隻,收回價由40,100點至50,100點,與指數距離約7.4%至25.9%,槓桿約3.6倍至10.7倍。
對短線仍然看好的朋友,較有交易價值的不是最遠收回價,而是49,000至50,100點一帶的牛證。這組產品與指數仍有約7%至10%距離,槓桿約8至11倍,既保留一定敏感度,又未至於一個正常回吐便接近收回。再遠的牛證,收回距離雖然安全,但槓桿降至約4至6倍。若只是捕捉突破後一兩日延續,資金效率未必理想。
反過來,道指熊證的吸引力看似更高。現有產品收回價集中在55,000至58,000點,槓桿約19至60倍,當中最貼價產品距離指數不足2%。問題就在這裡。道指剛突破,日內波幅亦足以超過數百點。若選55,000點附近收回的熊證,只要指數再升約1.7%,便可能觸發強制收回。這類產品不是普通看淡,而是押注指數立即轉勢,容錯空間極低。若認為道指超買後會回吐,56,000至57,000點收回的熊證反而較合理,距離約3.5%至5.4%,槓桿約25至35倍。雖然仍然進取,但至少不需要準確估中即市最高位。
認沽證方面,市場主要提供45,000至48,000點行使價,實際槓桿約10至12倍,但大多價外11%至17%,對沖值只有約10%至18%。這代表道指小幅回吐時,產品未必有想像中敏感。所以,道指短線看淡,近價熊證會比深價外認沽證直接;但前提是必須接受收回風險。
標普500收報7,723點,盤中高見7,794點,已升穿布林通道頂部約7,709點,RSI升至76附近。從圖表看,標指是三個指數中最接近垂直向上突破的一個。這種走勢可以延續,但亦容易出現獲利回吐。標指牛證共有約14隻,收回價由5,800點至7,200點,距離現水平約6.9%至25%,槓桿約3.8至10.6倍。若仍然看好,7,000至7,200點收回的一組較適合短線部署,槓桿約8至11倍。指數即使回吐2%至3%,距離收回價仍有一定空間,不需要用過遠收回價犧牲過多槓桿。
標指熊證則要特別小心。目前最貼價的收回價只有7,800點,與參考指數距離不足1%,槓桿高達約86倍。看上去十分吸引,但實際上標指一個正常裂口高開,已足以令產品被收回。這種產品最常見的誤區,是投資者見指數超買,便以為可以用最高槓桿博回吐。但「超買」只代表升幅較急,不代表指數不能再升1%。比較合理的是8,000點附近收回的熊證,距離約3.4%,槓桿約33至35倍。它仍然屬於高風險產品,但至少不需要指數立即掉頭。
標指認購證市場則呈現明顯兩極化:
– 一組行使價約7,200點: 已屬價內,對沖值超過80%,溢價約1%,較能跟隨指數;
– 另一組行使價高達9,000點: 價外超過16%,對沖值不足12%,每日時間值損耗超過2%。
兩者表面都是認購證,實際用途完全不同。前者是追蹤工具,後者更接近低價高彈性交易。若標指只再升1%至2%,價內認購證的反應通常會較穩定;9,000點行使價產品則需要升幅、引伸波幅及時間配合,不能只因產品價格低便認為「抵買」。
納指100收報29,488點,跌0.83%。早前指數由約27,200點快速反彈至接近30,000點,但最新一日明顯受壓,盤中高位29,947點亦未能站穩30,000點。目前布林通道頂部約30,257點,中軸約28,812點。簡單來說,納指仍處於反彈結構,但30,000至30,300點是眼前阻力區。納指牛證選擇最多,約33隻,收回價由21,000點至27,100點,距離約8.9%至29.4%,槓桿約3.2至9.2倍。
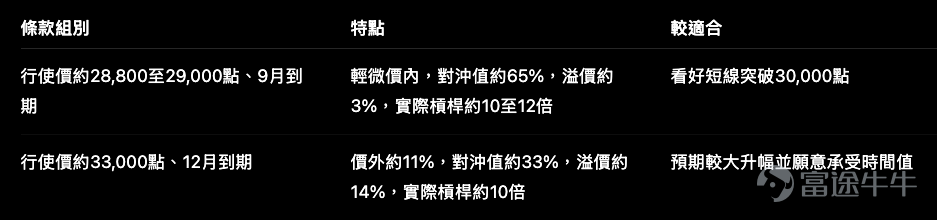
對於看好納指重新挑戰30,000點的朋友,26,600至27,100點收回價的牛證較有實際交易價值。槓桿約8至9倍,收回距離約9%至11%,並不算極貼價。這裡要留意,納指近期日內波幅較大,但現有牛證收回價普遍不算貼,所以產品的即時槓桿反而低於不少投資者預期。想要更高敏感度,市場主要依靠認購證。納指認購證行使價由28,800點至35,800點,實際槓桿約5至13倍。當中較值得留意的是兩個組別:

兩者槓桿相近,但質素完全不同。近價認購證的升跌主要由指數帶動;33,000點認購證則有較多價外值及時間值,納指即使升1%,產品反應亦未必等比例。
看淡方面,納指熊證收回價集中在30,500至34,000點,槓桿約10至44倍。30,500點收回產品距離參考價只有約2.6%,對仍在反彈中的納指來說偏進取。較合理的短線看淡選擇,是31,500至32,000點收回價,距離約6%至8%,槓桿約17至21倍。若只是認為30,000點附近有阻力,而非預期大跌,這組產品的容錯會比貼價熊證高。
指數產品的交易重點
三大指數目前共同特徵,是指數位置偏高,但產品市場最活躍的方向反而集中於熊證及認沽證。這反映不少資金正在博高位回吐,但產品選擇必須分清楚:
– 看好延續升勢: 道指及標指可考慮收回距離約7%至10%的牛證;納指則可在近價認購證與牛證之間取捨。
– 看淡短線回吐: 避免不足2%收回距離的熊證,否則方向未錯,產品已先被收回。
– 看淡較大調整: 認沽證沒有收回風險,但深價外產品對沖值低、溢價高,未必適合只看1%至2%的跌幅。
一句總結:現在不是愈高槓桿愈好,而是指數已在高位,產品必須先留有生存空間。牛熊證設有強制收回機制,收回後產品價格可即時歸零,入場前應設好止蝕及風險管理。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論
1