業績復盤互聯網廣告全景:新增長從何處來?
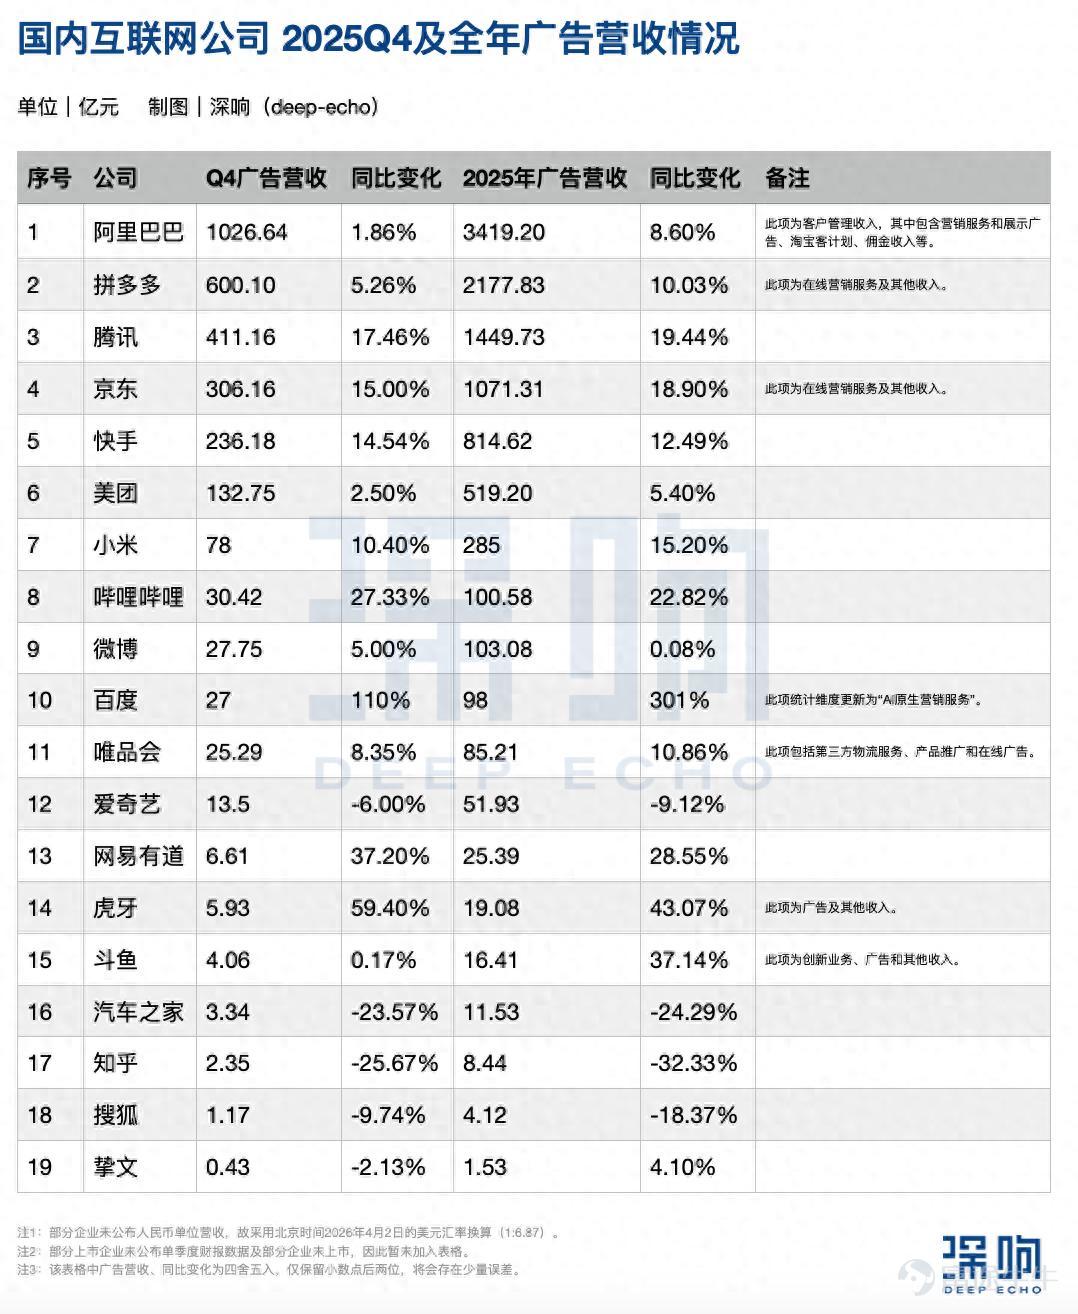
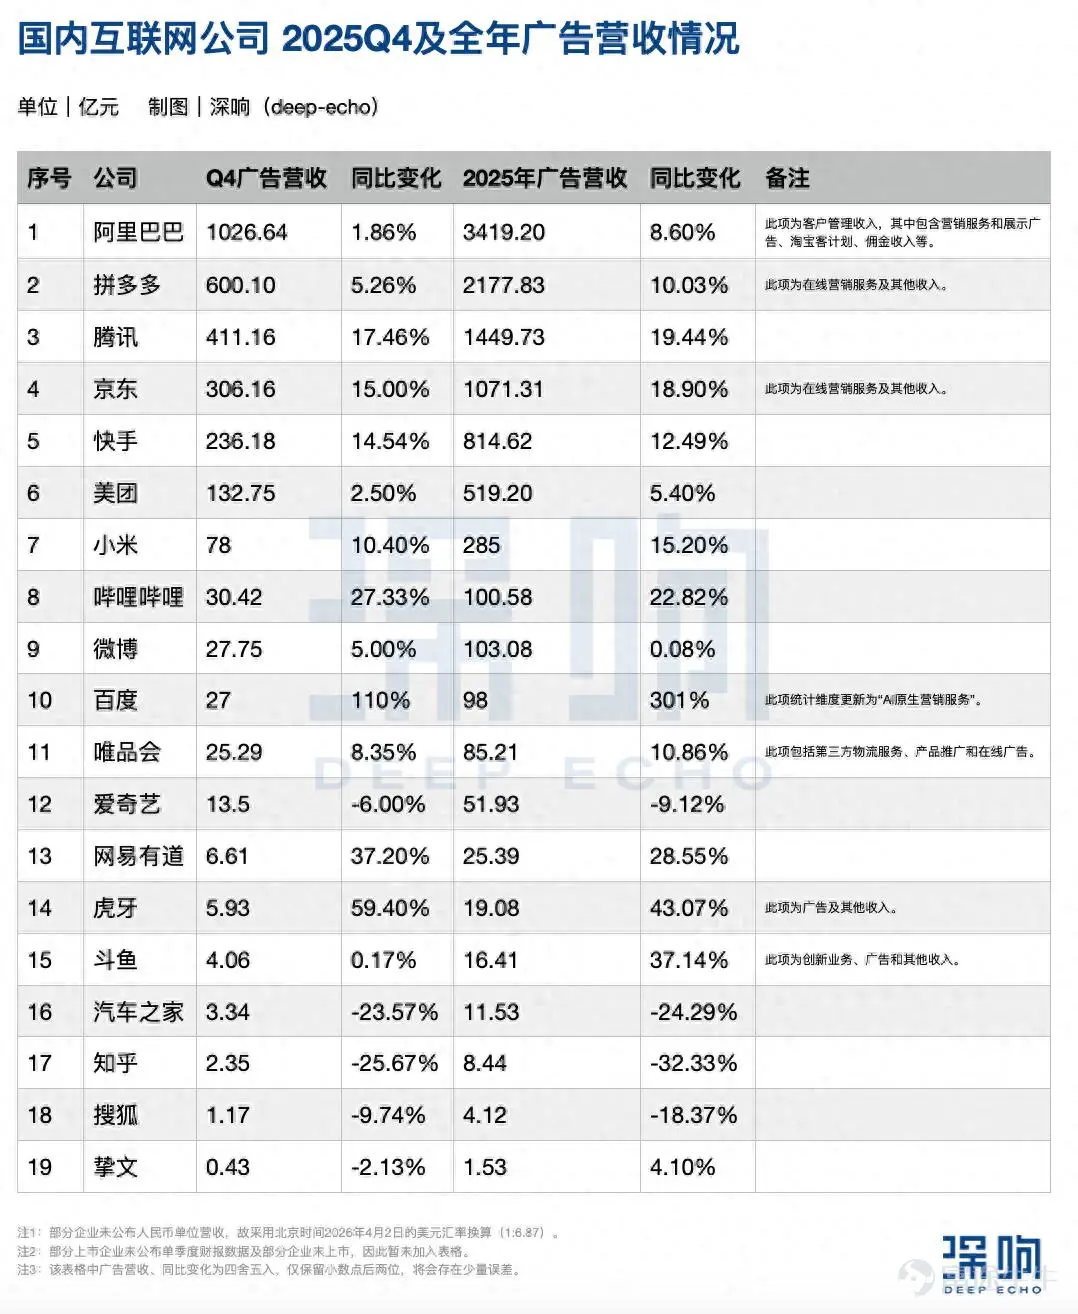
最近各家互聯網公司陸續發完業績,縱觀2025年的廣告收入,「穩定」是最直觀的感受——不論是單獨看第四季度還是全年,頭部公司的排位幾乎沒有變動。(注:字節跳動尚未上市,無準確公開數據,故不在統計範圍內。)
而跟行業對互聯網廣告增長放緩的體感相反,事實上,多家公司都取得了不錯的增長:騰訊廣告在大體量下依然保持了雙位數增長,四季度廣告收入達411.16億元、全年廣告營收更是達到了1449.73億元;京東的廣告收入從2024年四季度起到2025年全年,已連續五個季度均實現兩位數增長;B站與網易有道則是「互聯網中廠」裏增速超過20%的玩家。
值得注意的還有,從2025年第三季度開始,百度引入了「AI原生營銷服務」這一全新披露口徑。在這一維度下,2025年相關收入較2024年全年增長301%,釋放出「AI正成爲核心驅動力」的強烈信號。
在消費環境的波動、廣告主預算結構調整等等更多維度仍在共同影響廣告市場的背景下,我們不只是要看「誰增長更快」,同時還是要具體分析並回答——新的增長,究竟從哪裏來。
電商廣告仍是最大盤,但進入「理性區間」
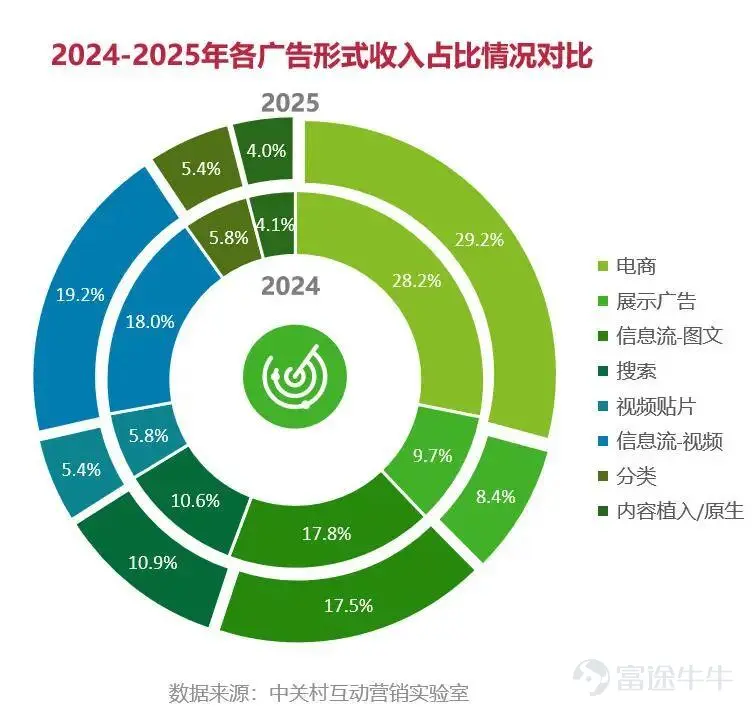
從各種數據統計來看,電商廣告依然是互聯網廣告市場最穩固的基本盤——持續多年佔據近三成市場份額,並且以15.58%的同比增速領跑各類廣告形式。也就是說宏觀層面看,電商廣告仍是增長最確定的板塊之一。
《2025中國互聯網廣告營銷趨勢報告》
進一步看幾大電商平台,京東的廣告收入增速更高。2025年四季度,其市場及營銷收入達到306.16億元,同比增長15.00%,與行業大盤基本持平;而在第二、第三季度,廣告收入的增速還超過了20%。2025全年的市場及營銷收入爲1071.31億元,同比增長18.90%。
結合京東的廣告業務佈局動作來看,支撐收入增長的核心驅動力來自多個方面:
一是廣告效率的提升。京東通過優化流量分配機制,並引入AI算法與代理工具,將原本依賴人工經驗的投放過程逐步轉向自動化與智能化。這背後是2025年7月正式升級爲JoyAI的自研大模型,爲廣告推薦算法提供了底層支撐;還有 「京小通」 (京東廣告AI智能體)生成廣告創意與素材,融合跨賬號數據自動完成歸因分析。
二是外賣業務的協同。2025年四季度京東外賣爲廣告收入額外貢獻了2%-3%的增長。外賣業務擴大了廣告觸達頻次,也提升了整體流量的商業化效率。
三是內容生態的擴容。2025年3月京東推出「京創雙百計劃」,投入百億流量與20億現金,通過短視頻、直播和達人合作,爲廣告主創造了新的投放場景。內容生態的活躍直接增加了廣告庫存,商家爲獲取內容場景流量也主動加大了廣告預算。
四是商家生態的擴張與跨平台合作。京東通過「商家成長加速計劃」和「春曉計劃」持續吸引新商家入駐並提升商家活躍度。全年新增商家數量同比增長57%,近千家新商銷售額突破千萬元。商家規模的擴大直接帶來了廣告主基數的增長。同時,京東與小紅書在5月合作推出「紅京計劃」,廣告主在小紅書投放廣告可直接添加京東購物鏈接,這使京東成爲品牌全域營銷的「收口」環節,進一步增強了商家在京東平台投放廣告的意願。
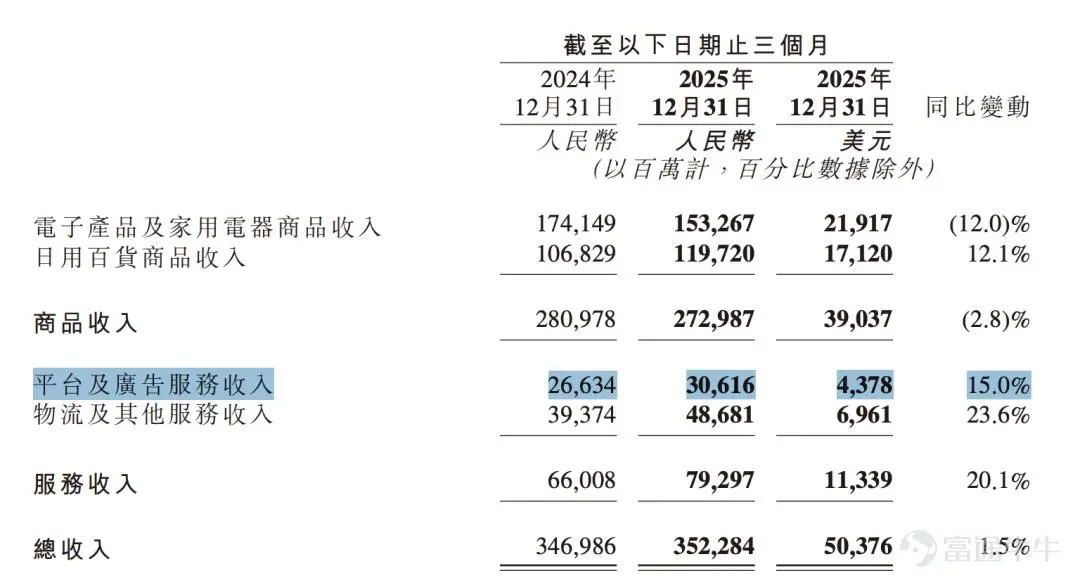
圖源:京東業績
相比之下,阿里巴巴與拼多多的表現則呈現出另一種節奏。
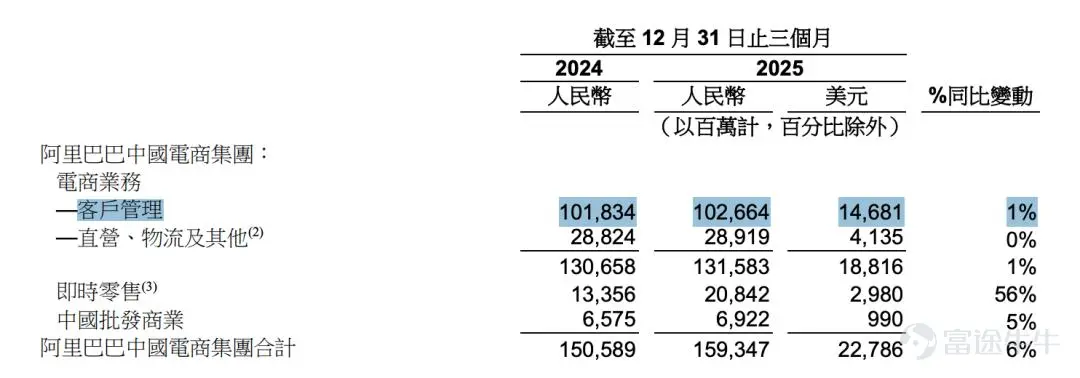
阿里巴巴2025年前三季度客戶管理收入同比增速基本維持在10%左右,四季度收入爲1026.64億元,同比增長1%,幾乎與去年同期持平。2025全年的客戶管理收入爲3419.20億元,同比增長8.60%。
阿里巴巴自2024年4月推出「全站推廣」開始,就曾在業績電話會上預期隨着這一產品的普及將帶來更明顯的增長。但因爲平台在軟件服務費率與商家政策上持續調整,減少了不少對商家的短期抽取項,比如從2024年9月起天貓就取消年度軟件服務年費,並對新出台的0.6%基礎軟件服務費實施階梯式減免;擴大降免佣類目、推出「退貨寶」等諸多降費措施。這一系列調整短期削弱了客戶管理收入的增幅,因此最終收入增幅有限。
圖源:阿里巴巴業績
拼多多的變化更爲明顯。
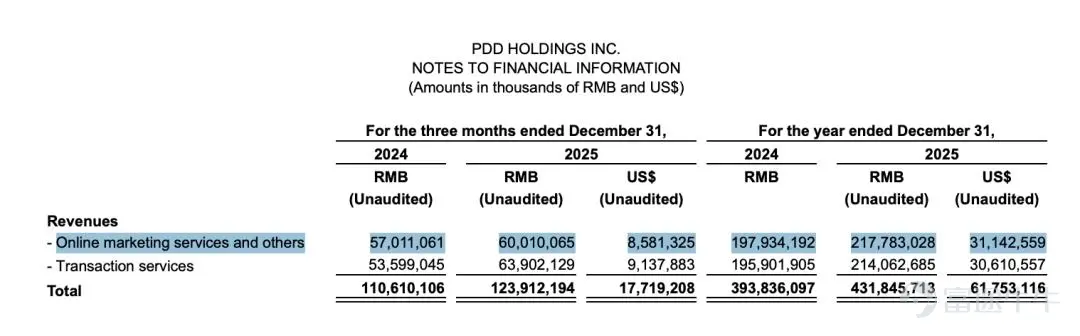
在2023年之前,其在線營銷服務收入曾長期保持50%左右的高速增長,但從2024年開始逐步回落,至2025年第四季度收入600.10億元,同比增速已降至5.26%。2025全年在線營銷服務收入爲2177.83億元,同比增長10.03%。
拼多多將其歸因於「主動讓利換生態」。業績電話會上拼多多聯席董事長兼聯席CEO趙佳臻提到,拼多多選擇主動「重倉供應鏈」,將資源投入長期能力建設;並且還推出了百億減免、千億扶持等惠商計劃也直接影響了平台從商家端獲取的廣告收入,但這是「反哺生態」的必要投入。
圖源:拼多多業績
抖音電商雖然沒有具體數據,但其在2025年的一系列戰略調整與阿里和拼多多一樣都指向了生態共建。
一方面「做減法」,比如2025年初推出「九大商家扶持政策」,涵蓋近百類目商品免佣、推廣費自動返還、運費險與按金下調、小商家幫扶基金等一系列降本舉措。另一方面是「做加法」,持續強化貨架場景能力,重點發力抖音商城、搜索與店鋪主頁三大入口,並將豆包AI助手接入抖音商城,構建AI薦貨新入口。
整體來看,電商廣告增速的「理性區間」並非增長乏力,而是平台在增長方式上的主動切換——從依賴流量變現的「廣告驅動」,轉向以供給質量與商家生態爲核心的「經營驅動」。
AI全面滲透廣告全鏈路
2025年一個明顯的現象是:幾乎所有廣告收入保持增長的平台,都在業績中反覆強調AI的作用。
而進一步拆解各公司在業績中提到的AI產品及工具,會發現AI帶來的變化已經同時滲透進投放、生產與轉化的整個廣告鏈路:
– 投放側,AI在接管原本高度依賴人工經驗的決策過程;
– 生產側,AIGC與數字人等工具大幅降低素材製作門檻;
– 轉化側,搜索、推薦與導購鏈路被重塑,使廣告更直接地與交易結果掛鉤。
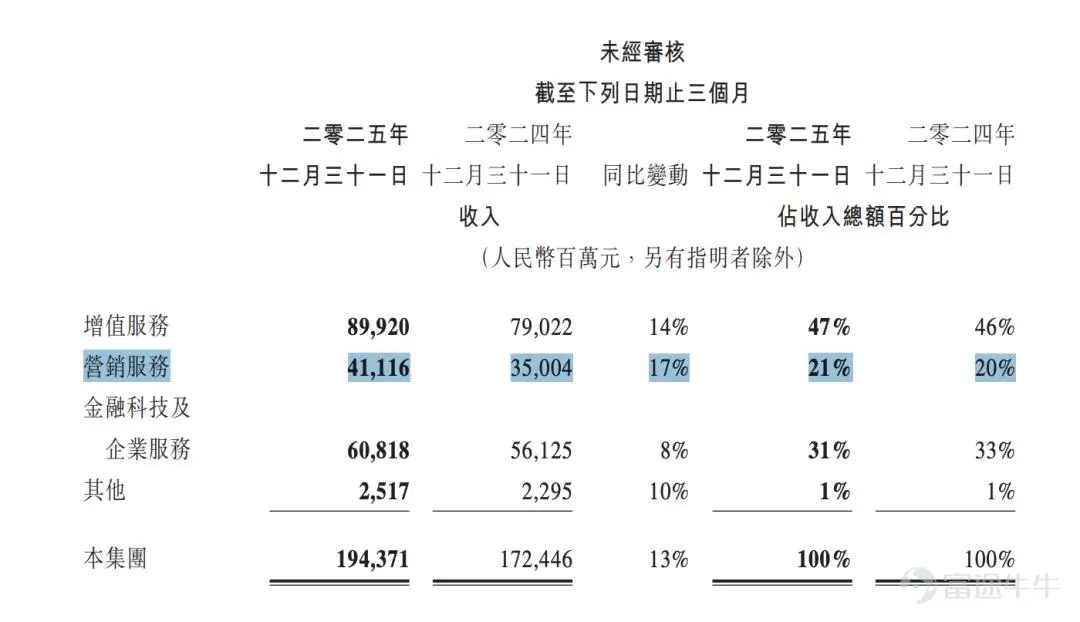
以騰訊爲例,2025年其營銷服務收入達到1449.73億元,同比增長19%;其中四季度收入411.16億元,同比增長17%。對於騰訊廣告這樣的體量基數,雙位數的增長是非常恐怖的。
管理層在業績電話會上表示,廣告技術基礎模型的升級,以及智能投放產品矩陣「AIM+」的推出,提升了點擊率與廣告單價。AI驅動精準定向和創意生成,使廣告主ROI顯著優於其他渠道。同時AI對廣告定向的優化、閉環營銷服務的擴展,以及針對特定場景(如小遊戲試玩廣告)的定製化形式,也共同推動了增長。
圖源:騰訊業績
快手也在業績中用相當大的篇幅介紹了AI在廣告業務中的運用。
快手2025年全年的線上營銷服務收入814.62億元,同比增長12.49%;四季度線上營銷服務收入達到236.18億元,同比增長14.54%;整體來看四個季度增速均穩定在12%-15%區間。
快手錶示通過生成式強化學習出價模型、推薦大模型,以及AIGC短視頻、數字人、數字員工等工具,平台在投放效率與轉化效果上實現了同步提升。其中,全自動投放系統UAX在外循環的消耗滲透率已接近80%,AIGC工具則大幅降低了中小商家的投放門檻,直接帶動了廣告消耗的增長。
同時2025年第四季度可靈AI營收達3.4億元,截至2025年底可靈AI全球用戶規模突破6000萬,累計生成超過6億個視頻,爲超過3萬家企業和開發者提供API服務。可靈AI也與廣告業務形成了協同效應:AIGC大幅降低了廣告素材的製作門檻,可靈AI生成的視頻內容可以直接用於廣告創意的快速迭代,也間接推動了廣告消耗增長。

圖源:快手業績
嗶哩嗶哩2025年四季度廣告收入達到30.42億元,同比增速達27%。全年廣告收入100.58億元,同比增長23%,是少數持續保持20%以上增速的公司。
公司在業績中特別提到,AI驅動的廣告基礎設施,與社區內容互動形成協同,是其全年廣告業務突破百億規模的重要支撐。
整體來看,B站在2025年密集落地了從素材生成、選人匹配到數據洞察的全方位AI基建,基本形成了覆蓋廣告全鏈路的智能化能力:
– 素材生成方面,B站1月推出商業化官方AIGC平台「星辰AI」,8月測試AI視頻創作工具「花生AI」並在四季度正式上線。
– 投放環節,B站推出「自動投放素材探索」功能,可基於廣告主的出價和目標智能分析素材,並持續迭代效果廣告的oCPX出價模型。針對達人種草,花火平台上線「AI選人」功能,幫品牌智選UP主,提升商單撮合效率。
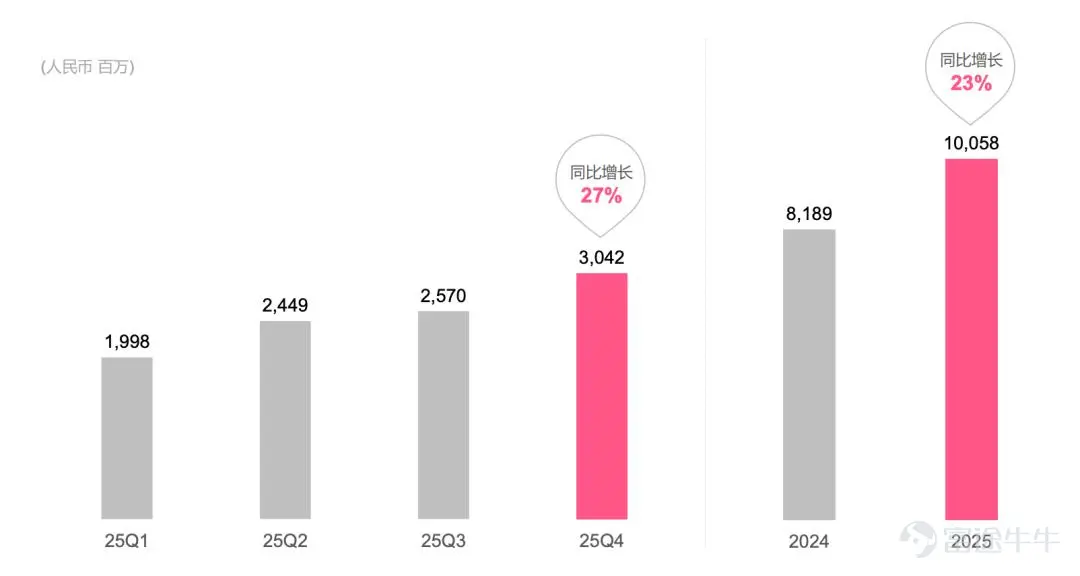
B站2025年各季度廣告收入 圖源B站投資者關係
網易有道則提供了一個面向海外廣告市場的樣本。
2025年四季度,網易有道在線營銷服務收入爲6.6億元,同比增長37.2%;2025全年在線營銷服務收入實現28.55%的增長,達到25.39億元人民幣。
公司將增長歸因於網易集團內部需求與海外市場擴展,同時也明確提到這背後是得益於持續的AI技術投入顯著提升了廣告投放效率。包括AI廣告投放優化師、iMagicBox等工具,正幫助其在程序化廣告與KOL營銷中實現更高的轉化效果。
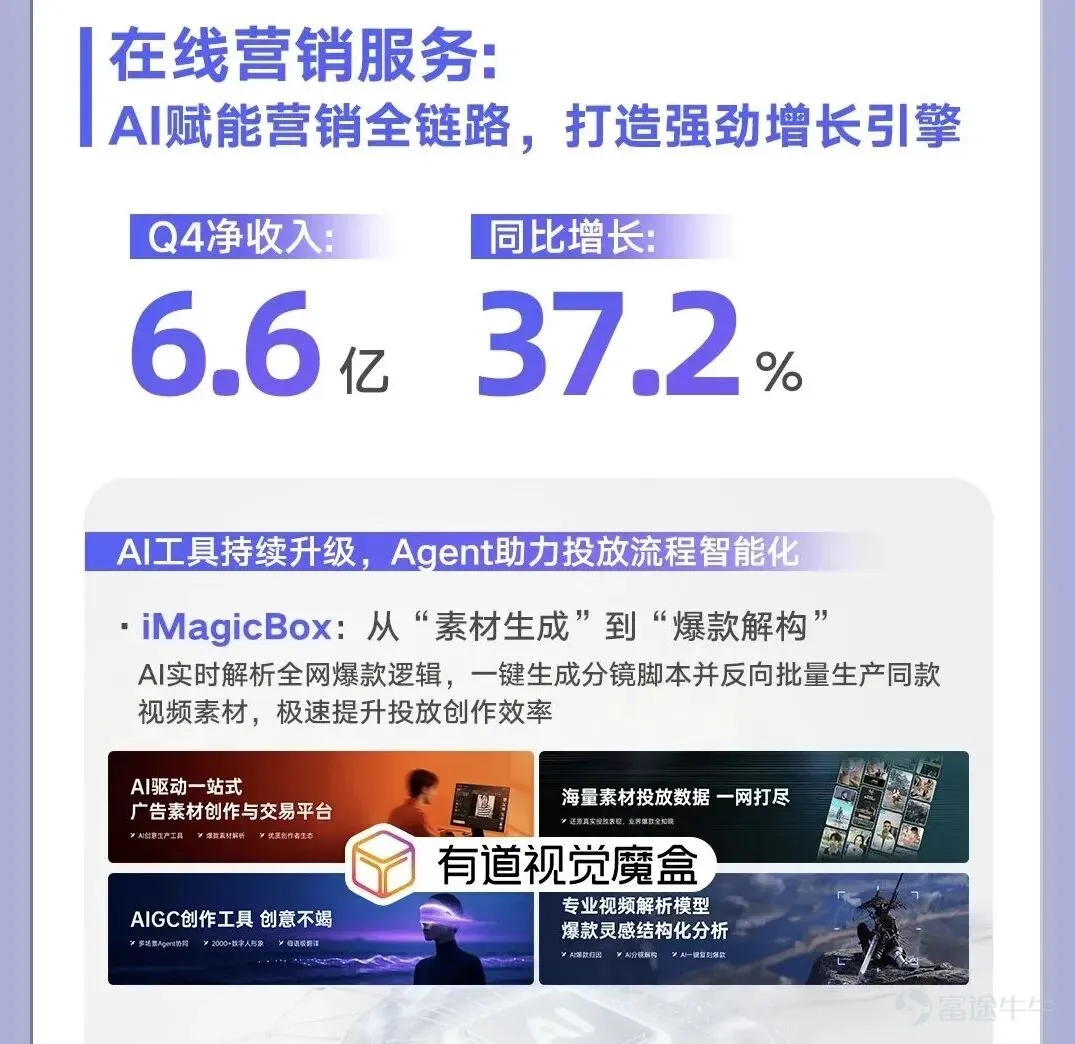
圖源:網易有道公衆號
上述公司基本上還都是通過AI提升既有廣告體系的效率,對比起來,百度則更爲激進。
百度自2025年第三季度引入「AI原生營銷服務」全新口徑,將以智能體、數字人等爲核心的AI營銷產品單獨拆出,並明確將其定位爲百度傳統業務之外的第二增長曲線。2025年全年,該業務收入達到98億元,同比增長301%。
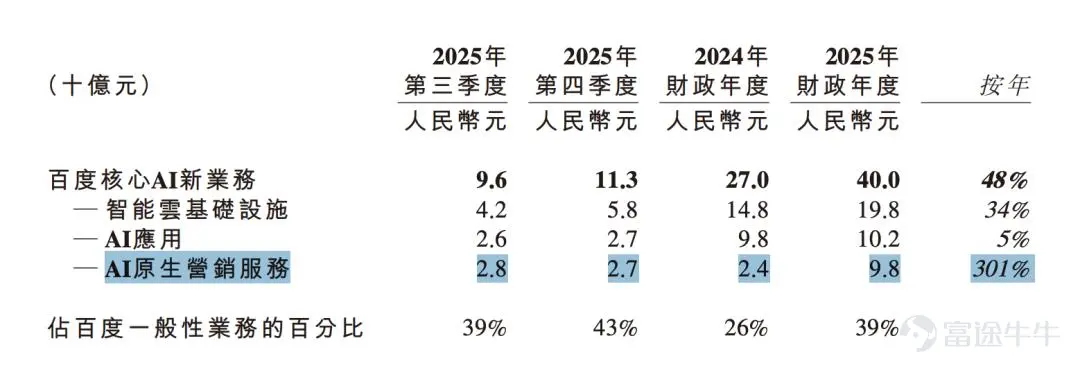
圖源:百度業績
從具體實踐來看,百度在AI營銷的實踐上確實起步早且持續加碼。
過去兩年中,百度持續將大模型能力嵌入營銷鏈路的各個環節——包括新搜索、商家智能體、擎舵平台與極簡投放工具等。這些能力並非彼此割裂的單點產品,而是圍繞完整營銷流程協同運作。
此前「深響」曾與百度商業產品負責人張麗紅溝通,了解到其推進路徑並非一次性成型,而是基於大量真實商業場景進行快速驗證與篩選:通過在不同環節「廣泛試錯」,再逐步收斂到能夠穩定提升ROI、被廣告主接受並具備規模化能力的產品形態。這也進一步確認了AI對於廣告業務提升的真實效用。
其實不論是激進轉型還是漸進優化,大家都殊途同歸指向同一個方向:AI正在重新定義廣告的生產力。雖然目前AI還未展現出驚人的驅動力,但大家都在將未來的增長力投擲於此。
AI應用、短劇、漫劇撐起廣告增量
當AI技術逐漸成爲廣告生產與投放的底層能力,另一個有意思的現象是:AI應用——也就是那些大模型、AI工具公司開始大規模投放廣告,他們共同成爲了2025年廣告收入增長的重要力量。
B站是最典型的受益者。
公司在業績中提到,2025年AI相關廣告投放同比增長超過150%。包括Kimi、豆包等大模型應用,均將B站視爲觸達年輕用戶的核心陣地。管理層在電話會上進一步強調,平台所聚集的年輕、高知、科技導向用戶群體,使其在AI類廣告投放中具備更高的轉化效率,能夠實現「種草+轉化」的雙重效果,這也使得B站在一衆內容平台中具備獨特的廣告價值。
不只是B站,短視頻與信息流平台在內容分發與用戶觸達上的高效率,使其成爲AI應用廣泛看好的用戶獲取渠道。所以快手在四季度業績中同樣提到,AI應用類客戶整體加大了營銷預算,平台也有效承接了這部分投流開支。
獲取大規模用戶,社交媒體、長視頻等平台都是不容錯過的關鍵渠道,而騰訊恰好全面覆蓋了這些場景。因此在業績中,騰訊也提到遊戲、電商、教育及互聯網服務行業廣告投放顯著增加,其中互聯網服務(含AI應用)是重要組成部分。
根據DataEye和點點數據聯合報告,豆包、夸克、千問、Kimi、星野等非騰訊系APP都是騰訊廣告忠實擁躉。
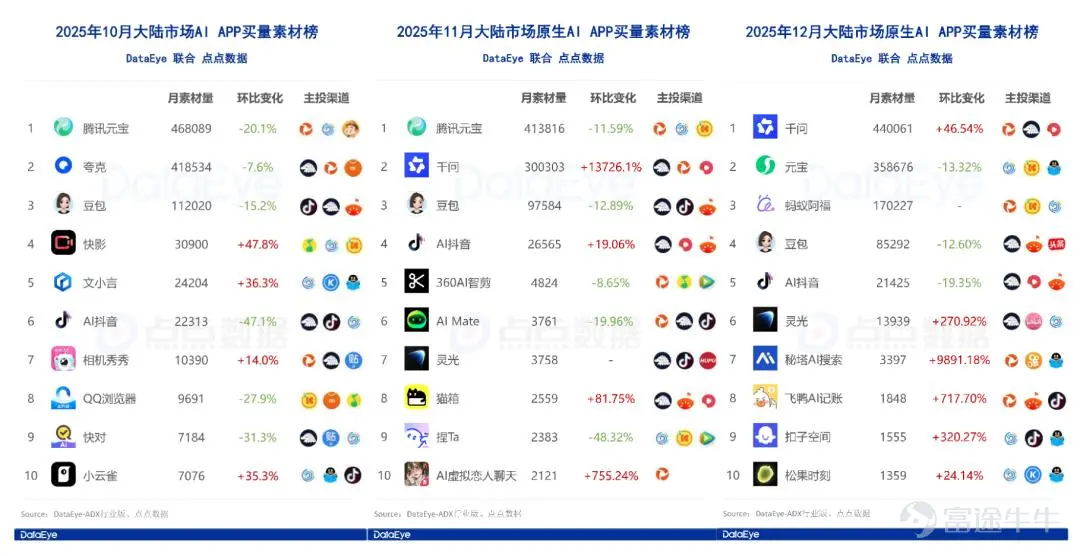
圖源:DataEye
與AI應用並列的重要增長來源,還有短劇和漫劇。
經過過去幾年的快速發展,短劇行業已經形成了相對成熟的商業模式,廣告投放不再只是「試水」,而成爲可以規模化複製的增長手段。
比如快手提到短劇屬於主要增長的外循環客戶,2025年四季度短劇營銷消耗同比增長超過300%。這也反映了短劇廠商目前仍處在通過持續買量獲取用戶規模的階段,對流量具有較強依賴。
相比之下,漫劇則是一個更「新」的廣告主。
從2024年中開始,漫劇領域玩家數量迅速增加,並在2025年暑期迎來投流高峰。據DataEye-ADX行業版數據顯示,2025年在投漫劇數量從1月的234部增長至12月的17944 部,全年增長超76倍;在投漫劇素材數從1月的2.7萬條增長至12月的162.3萬條,全年增長超59倍。
漫劇的核心優勢並不在於敘事形式本身,而在於生產端的效率革命——通過AI視頻生成能力,內容製作的成本與週期被大幅壓縮,使得更多中小團隊能夠參與供給。快手作爲承接漫劇投放的主要平台之一,業績中就表示藉助可靈AI的視頻生成能力,直接推動了漫劇內容供給的快速擴張,並進一步帶動了發行與投放需求的同步增長。
不只是快手,字節依託番茄小說這一龐大的IP源頭從供給端就綁定了大量創作者,再加上抖音的流量分發優勢以及Seedance模型等技術賦能,使得漫劇表現相當強勁。
根據短劇自習室的統計數據,全年抖音端漫劇累計播放量超過757.72億,共上線3.7萬部作品。巨量引擎數據也顯示,2025年上半年漫劇投流日耗剛破400萬,增長高達568%,到12月時便已突破2000萬。
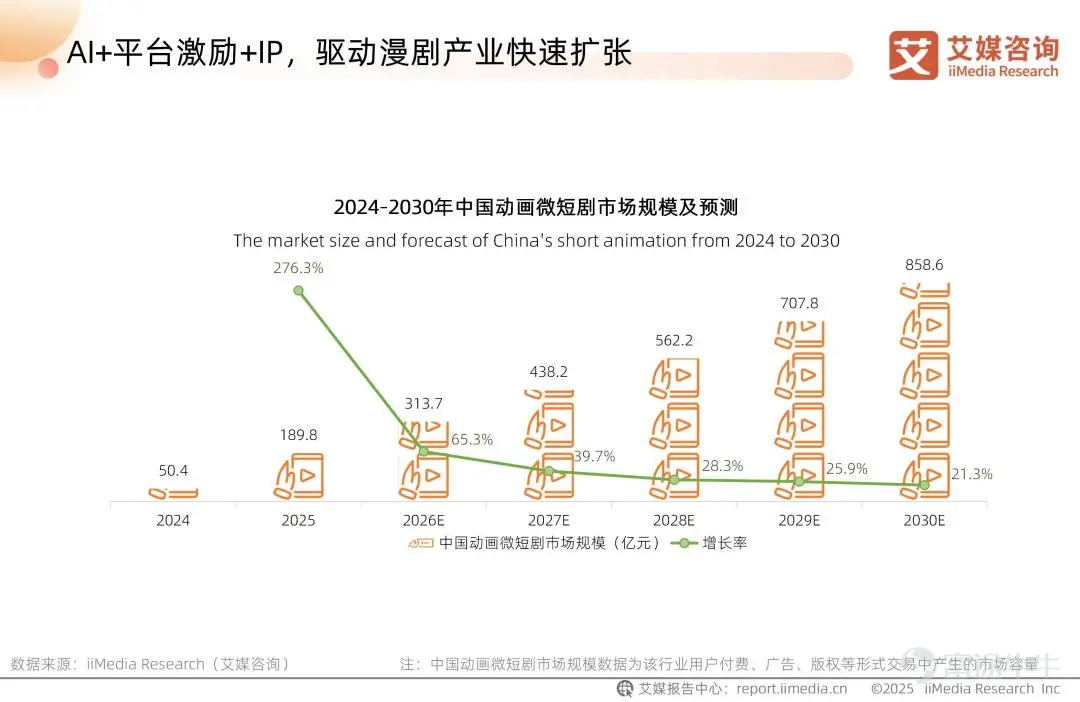
艾媒諮詢 《2025-2026年中國AI漫劇行業趨勢白皮書》
從平台側的反饋來看,這一趨勢也在被進一步確認。
網易有道在對2026年的展望中明確提到,將重點把握AI應用、遊戲及短劇等領域的營銷需求增長,並計劃通過程序化廣告與KOL營銷能力重點承接相關預算。
AI應用和短劇/漫劇的共同特點是都處在「燒錢換用戶」的階段,而互聯網這個大池子里正好有足夠的流量紅利,供需匹配共同推動了新興行業廣告投放的爆發。像網易有道等公司的看好和持續加碼,也說明這些新興行業並非只是極短暫的階段性「流量爭奪」,而是可以作爲持續承接的長期機會。
總結來看,2025年互聯網廣告行業進入了一種「多變量共同作用」的階段:流量結構趨於穩定、預算分配更加審慎、內容供給持續擴張,而技術則在底層不斷重塑效率邊界。
進入2026年,這種狀態仍將繼續。隨着AI技術的加速滲透,無論是電商廣告、內容平台廣告,還是新興行業的投放邏輯,本質上都在被同一套技術能力重新定義。不同平台之間的差異,越來越取決於誰能更高效地將這些技術能力轉化爲可持續的商業結果。
對於平台來說,廣告業務的增長,會是一場圍繞效率、結構與能力的長期競爭。對於廣告主而言,也意味着投放邏輯也發生轉變:從過去依賴經驗與渠道選擇,轉向更加依賴系統能力與效率評估;從「買流量」,走向直接「買結果」。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論
1