美光擴大回購!存儲反彈添動力?
業績期權攻略丨美光業績即將發佈!大資金狂掃期權押注應該點睇?
$美光科技 (MU.US)$ 預計將於美東時間9月30日(周三)盤後發布最新業績。隨著人工智能基礎設施建設持續推升高帶寬內存(HBM)、服務器DRAM及數據中心SSD需求,市場普遍預計美光仍將交出一份強勁的業績。相比「這一季度賺了多少錢」和「業績是否超預期」,投資者或更關心這3個問題:存儲芯片供不應求的局面還能維持多久?美光能否在HBM4時代保持競爭力?公司大幅增加資本開支後,美光會不會走上傳統存儲行業供給過剩的老路?

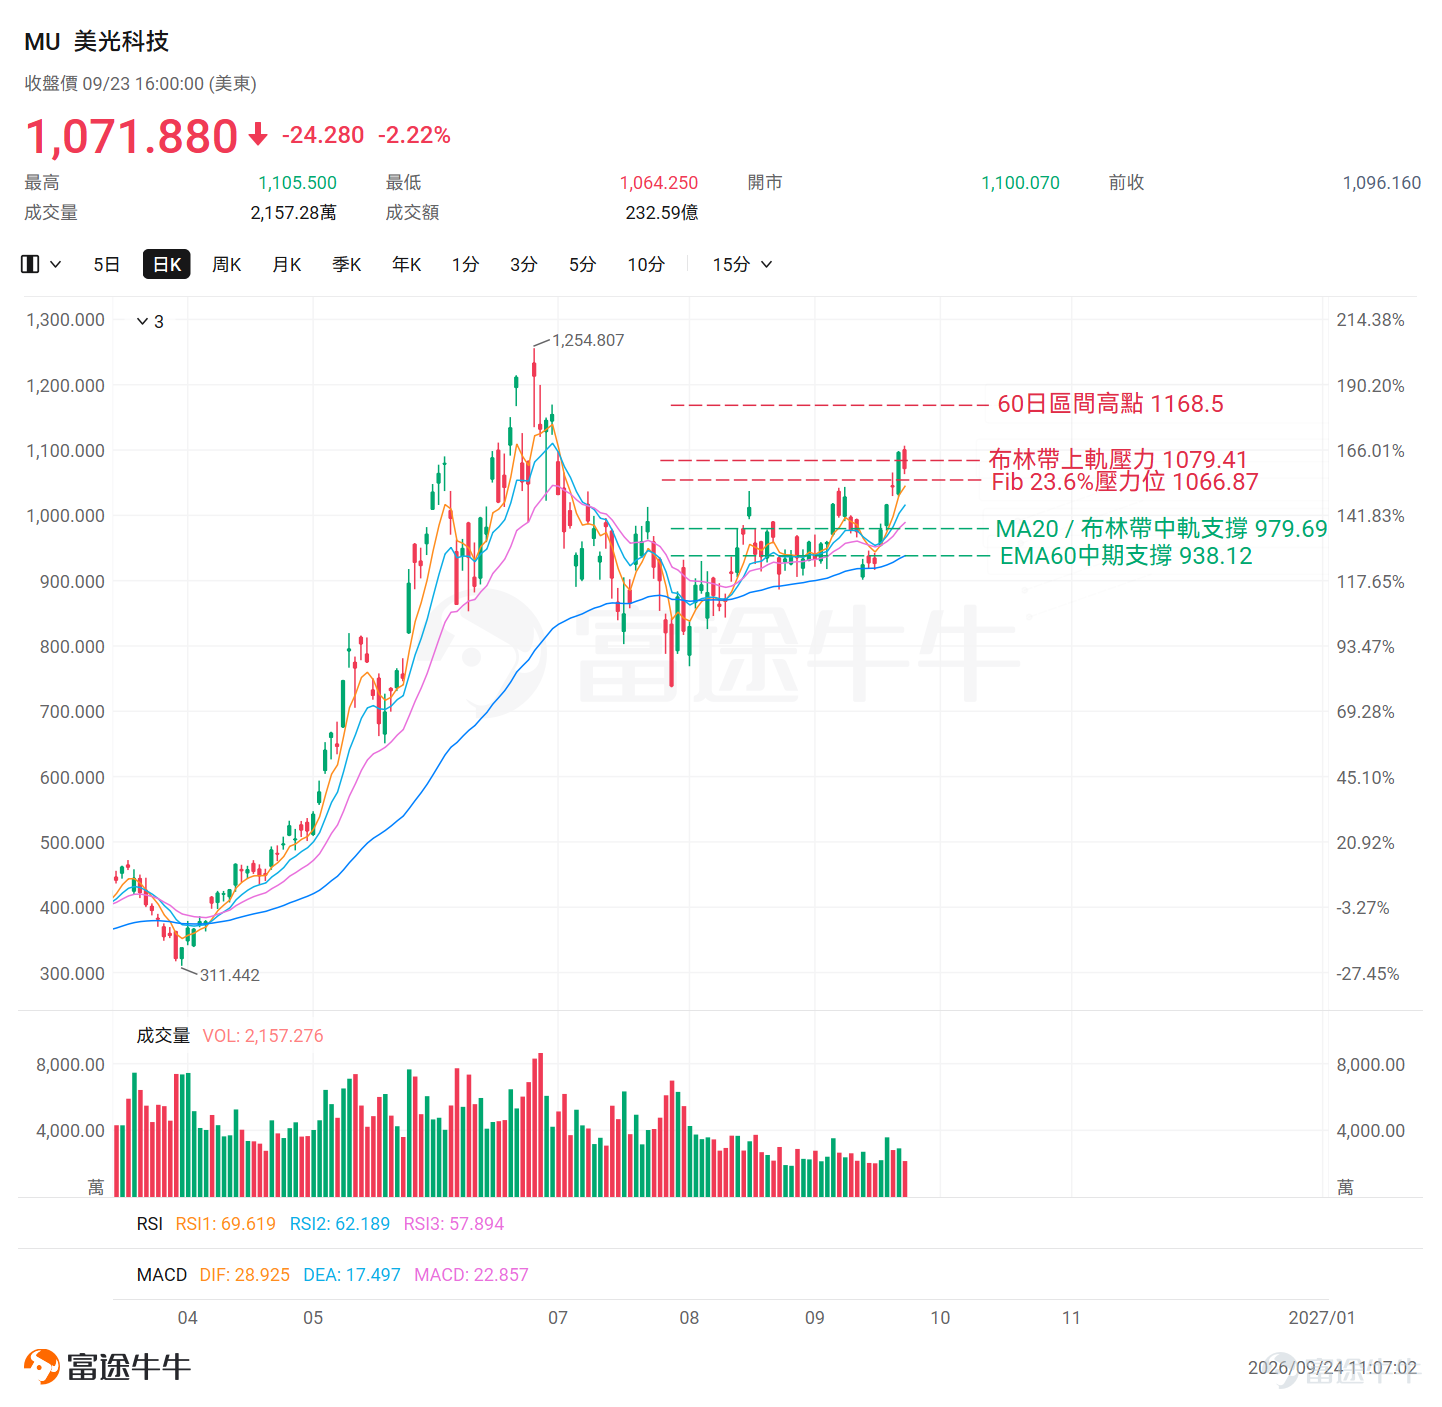
美光9月23日交易日收跌-2.22%,收盤價報1071.88美元。從技術面來看,EMA均線呈現完美多頭排列,處於明確的上升趨勢中。就關鍵價位而言,當前股價下方的核心支撐位於MA20與布林帶中軌重合處979.69美元以及EMA60對應的938.12美元。上方壓力則集中於斐波那契23.6%回撤位的1066.87美元、布林帶上軌的1079.41美元以及60日區間高點的1168.50美元。
業績核心關注點
1)下季度業績指引
對於處於景氣上行階段的公司而言,歷史業績通常只能反映過去一個季度的供需狀況,而下一季度指引才更能決定股價方向。此次美光業績,除了管理層對下一季度營收、每股收益和毛利率的指引,投資者還需重點關注公司對2027財年產品需求的初步定調。
此前,美光曾預計芯片短缺將持續。如果管理層維持甚至強化這一判斷,將有助於市場相信存儲本輪超級週期仍未見頂;反之,如果相關表述轉向謹慎,則可能成為市場重新評估存儲價格與盈利預期的信號。
2)超高毛利率能維持多久
美光在FY2026Q3業績中給出了驚人的84.9%毛利率(Non-GAAP),這一水平已經屬於半導體行業罕見的高位。但當毛利率升至極高水平後,市場的關注重點會從「能否再提高幾個百分點」,轉變為「這種利潤率是否具有可持續性」。
需關注管理層相關發言——如果利潤率主要由HBM產品結構、成本優勢和客戶長期協議驅動,其持續性相對更強;如果主要依賴傳統DRAM和NAND短期漲價,一旦 $三星電子 (005930.KR)$$SK海力士 (000660.KR)$ 同步擴產開始對定價產生邊際壓力,毛利率就可能迅速回落。
3)HBM4量產進度與2027年產能預定情況
HBM是美光從傳統存儲週期股轉向AI基礎設施核心供應商的關鍵。此前信息顯示,美光2026年全年乃至2027年初的HBM產能已基本被客戶預訂。
因此,本次電話會議需要重點關注美光能否在2027年供應分配上給出更明確的承諾數據,以及能否縮小與SK海力士在Nvidia供應鏈中的份額差距。
4)資本支出節奏
美光此前預計FY2027將繼續提升資本支出。市場擔心的是今天為了滿足AI需求建設的產能,會在未來演變成供給過剩。
如果管理層能夠證明新增投資主要用於HBM和先進製程,並且有大客戶長期訂單支持,那麼高資本開支可以被理解為針對確定性需求的長期投入。反之,市場可能擔憂美光再次進入「漲價—擴產—過剩—降價」的傳統週期。
期權市場解析

美光期權市場情緒已發生變化——Put/Call未平倉合約比率從6月高點約1.5回落至1.03;總未平倉數達317.35萬張,顯示市場對9月30日業績前景趨於樂觀。

同時,9月22日交易日出現大資金以1178萬美元買入多張10月2日到期、行權價為1060美元的美光看漲期權(Call),距到期僅10天,強勢押注業績行情。

從Gamma分布看,上方1100美元存在看漲期權牆,下方1040美元存在看跌期權牆。若股價突破上行看漲期權牆將迫使做市商追漲引發逼空,跌破下行則拋售加速。期權市場對美光業績日的定價預期波動幅度約為±10%。
期權參考策略一:備兌看漲(Covered Call)

(屏幕展示之期權策略參考不構成任何投資建議或保証;行情變動頻繁,期權價格不代表真實情況)
適用人群: 當前已持有美光正股、對業績後的上漲預期有限,希望用一部分有限上漲空間換取「保護」的投資者。
參考行權價:$1200
參考到期日:2026-10-09
參考權利金:約$2325/手,折合持倉成本降低$23/股
策略邏輯:若業績後股價溫和上漲或橫盤,權利金全數入賬;若股價超越行權價,則正股在相應價位止盈,權利金作為額外補償,實際賣出價格會高於單純股價。唯一需要接受的是放棄行權價以上的額外上漲空間。
期權參考策略二:現金擔保看跌(Cash Secured Put)

(屏幕展示之期權策略參考不構成任何投資建議或保証;行情變動頻繁,期權價格不代表真實情況)
適用人群:適合對美光績後走高有較強信心或績後走跌願意以低價接股的投資者。
參考行權價:$1000
參考到期日:2026-10-16
參考權利金:約$3615/手,折合持倉成本降低$36/股
策略邏輯:若業績超預期,PUT大概率歸零;若業績符合預期或輕度不及預期但股價下跌幅度有限,PUT也會大概率因IV回歸正常值和時間磨損歸零;若業績大幅不及預期,股價跌破$1000,也可選擇提前平倉止損,避免被動買入正股。
風險控制提示
雖然賣方策略勝率較高,但投資者仍需做好風險管理:
倉位管理是核心:賣方策略的最大風險在於黑天鵝事件,建議單一標的保證金占用不超過總資金的20%,不要為了追求權利金賣出超出自身承接能力的期權。
備兌看漲期權需關注移倉:當Covered Call被深度實值時,如果仍看好正股,可考慮買入平倉當前期權,同時賣出更遠月、更高行權價的期權,避免正股被低價強制賣出。
現金擔保看跌期權需警惕左尾風險:若股價因基本面惡化而大幅下跌,不應機械死扛,應根據風險承受能力止損或向下移倉。
最後,給牛友們帶來一個小福利,歡迎牛友們領取期權新手禮包
*本活動僅限HK特邀用戶參與,點擊了解活動詳細規則>>

期權風險提示:期權是一種合約,賦予持有人在某一特定日期或該日之前的任何時間以固定價格購進或售出一種資產的權利,但不承擔義務。期權的價格受多種因素影響,包括標的資產的當前價格、行使價、到期時間和引伸波幅。引伸波幅反映了市場對期權未來一段時間內的波動預期,它是由期權BS定價模型反推出來的數據,一般將它視爲市場情緒的指標。當投資者預期更大的波動性時,他們可能更願意爲期權支付更高的價格以幫助對沖風險,從而導致更高的引伸波幅。交易員和投資者使用引伸波幅來評估期權價格的吸引力,識別潛在的錯誤定價,並管理風險敞口。
免责声明:本內容不構成任何證券、金融產品或工具要約、招攬、建議、意見或任何保證。買賣期權的虧蝕風險可以極大。在若干情況下,你所蒙受的虧蝕可能會超過最初存入的按金數額。即使你設定了備用指示,例如「止蝕」或「限價」等指示,亦未必能夠避免損失。市場情況可能使該等指示無法執行。你可能會在短時間內被要求存入額外的按金。假如未能在指定的時間內提供所需數額,你的未平倉合約可能會被平倉。然而,你仍然要對你的帳戶內任何因此而出現的短欠數額負責。因此,你在買賣前應研究及理解期權,以及根據本身的財政狀況及投資目標,仔細考慮這種買賣是否適合你。如果你買賣期權,便應熟悉行使期權及期權到期時的程式,以及你在行使期權及期權到期時的權利與責任。期權交易風險極高,並不適合所有投資者。投資者在參與任何期權交易策略前,應仔細閱讀《標準化期權的特徵與風險》。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(21)
發表評論
93
203