纳指再创新高!市场交易AI Agent主线?

AMD、英特尔齐涨价!Meta Muse引爆新需求,谁站在这轮「CPU复兴」的牌桌上?
过去两年谈到AI算力,市场的注意力几乎都集中在GPU。
但最近,一个容易被忽略的变化正在发生:随著AI从「回答问题」走向「自主执行任务」,CPU的重要性正在重新上升。
一边是Meta旗下Muse等Agent产品开始把AI从聊天框带进真正的工作流;另一边,AMD与英特尔相继传出或落地新一轮芯片涨价。原本被市场视为相对成熟的CPU产业,正在同时迎来需求结构变化、供给偏紧和价格上行三重催化。
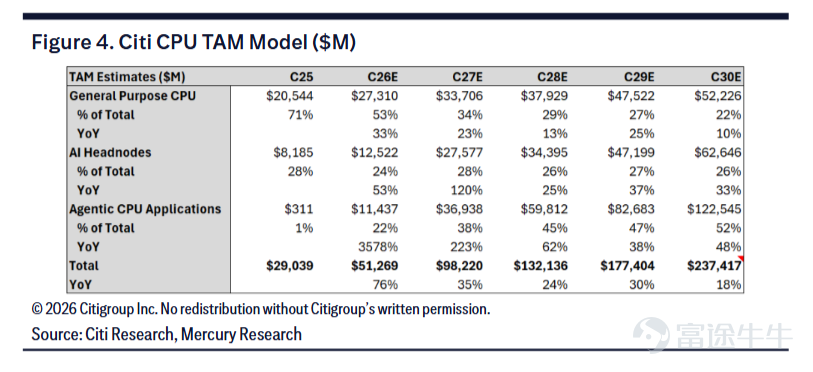
花旗甚至将2030年CPU市场规模预测由此前的1370亿美元大幅上调至2370亿美元,相比2025年的290亿美元,对应年复合增长率约52%。其中增长最快的,并不是传统PC CPU,而是面向Agentic AI的新一代服务器CPU。

来源:花旗
问题在于:AI时代,为什么反而需要更多CPU?哪些公司值得关注?
Meta Muse揭示Agentic AI下的CPU增量需求
Meta近期推出的Muse,为Agentic AI时代的算力需求提供了一个较具代表性的观察样本。
与传统聊天机器人主要围绕模型推理不同,Agent的核心在于持续执行任务与调度计算资源。据悉,Muse会为每位用户建立独立的Linux云端虚拟机,用于运行浏览器、代码编译、定时任务、数据库、安全检查以及多个并行子Agent。这类工作负载涉及大量任务调度、数据处理及系统I/O,对CPU资源的依赖明显高于传统大模型推理场景。
目前,Muse的下载量呈现较快增长,但长期活跃度及留存仍有待进一步验证。因此,单一产品尚不足以证明Agent需求已进入全面爆发阶段;更值得关注的是,其所代表的基础设施形态——随著AI由单次问答转向持续执行任务,每增加一个Agent,背后所需的可能不再只是一次模型推理,而是一整套持续运行的计算环境。
这也意味著,AI基础设施中的CPU需求逻辑正在发生变化。
在传统AI训练与推理架构中,CPU主要承担任务管理、数据准备及GPU调度等功能,大规模矩阵运算则主要由GPU完成。但在Agentic AI场景下,AI需要持续完成任务规划、工具调用、文件读取、代码执行、数据库查询、安全控制以及多Agent协同等操作,CPU承担的编排、控制、数据处理与I/O工作显著增加。
花旗据此认为,随著AI从模型训练向推理、再向Agentic AI演进,CPU与GPU之间的配置关系正在发生明显变化:模型训练阶段CPU与GPU比例约为1:8,推理阶段提升至1:4,而在Agentic AI场景下,这一比例可能进一步升至1:1甚至更高。 随著智能体AI规模扩大,未来系统配置预计还会进一步向CPU倾斜。

换言之,当Agent规模持续扩张后,CPU有可能从过去主要承担辅助计算的角色,逐步成为AI基础设施新的约束环节之一。
事实上,产业端已经开始对这一趋势作出回应。英伟达下一代Vera CPU即针对Agentic AI工作负载进行设计,重点强化单核Agent性能、数据处理能力及I/O能力;AMD、英特尔以及Arm阵营也在持续推进新一代服务器CPU。
花旗在Hot Chips大会后亦进一步上调对服务器CPU市场的判断,将这一轮由Agentic AI驱动的需求扩张称为 「CPU Renaissance」——CPU复兴。
从这个角度看,Meta Muse真正值得关注的并非单一产品的下载量,而是其背后所呈现的算力结构变化:当AI从「生成答案」进一步走向「自主执行任务」,CPU在AI数据中心中的配置密度与价值量都有望随之提升。
AMD、英特尔为什么偏偏在这时候涨价?
如果只是Agent故事,市场可能还会担心需求落地需要很长时间。
但另一个更加现实的信号已经出现:CPU已多次涨价了。
AMD并不是孤例。 $英特尔 (INTC.US)$ 今年已经多次调价。资料显示,一季度部分产品价格上调约10%,4月服务器CPU调价;部分Arrow Lake Refresh产品7月涨幅达15%至17%。供应链近期又传出英特尔计划对部分PC CPU再涨约10%的消息。
因此,AMD与英特尔几乎同时出现价格上行,就值得注意了。因为这轮涨价背后,其实存在两条完全不同、却正在叠加的逻辑。
第一条是成本:AMD作为Fabless厂商,高度依赖台积电先进制程。晶圆价格上升,最直接的结果就是制造成本上升,因此AMD需要将一部分成本向下游转嫁。
第二条则是供需:服务器CPU需求本身也在快速增长,而且供应链并不宽松。英特尔CEO陈立武近日在一场行业峰会的炉边对话中表示,随著AI智能体规模急速扩张,CPU需求已远超英特尔现有供给能力,目前仅能满足前沿客户约五成的需求。
整体上看,从行业发展来说,AI带来的新增CPU需求,正在撞上本就不算宽松的先进制程与封装供给,而上游成本上升进一步成为涨价的催化剂。
谁站在这轮「CPU复兴」的牌桌上?
从目前产业格局看,这轮变化并不意味著某一家CPU公司可以通吃,而是x86与Arm两条路线都在受益于需求扩容。牛牛也梳理了CPU相关公司:

--
--
--
整体来看,花旗认为 $美国超微公司 (AMD.US)$是这轮「CPU复兴」的首要受益者。核心原因包括性能领先、更高核心数、x86生态、SKU覆盖更广,以及同时支持多线程与单线程。花旗特别看好下一代Venice,认为其在核心数、线程数及整体性能上相较英特尔 Diamond Rapids更具优势。
同时,花旗预计到2030年,AMD服务器CPU出货量年复合增长率约31%,高于英特尔的14%和Arm/Others的26%;服务器CPU份额预计由目前水平进一步提升至约37%。

$英特尔 (INTC.US)$:花旗视其为CPU复兴的第二受益者,虽然花旗认为 Diamond Rapids 在多线程、上市节奏及整体性能上可能落后于AMD Venice,但仍看好英特尔的制造能力、供应改善以及中长期产品路线图。花旗预计2030年英特尔仍可维持约46%的服务器CPU市场份额。
$英伟达 (NVDA.US)$:有望在Agentic AI CPU中取得一席之地,但CPU并非其最主要增量。花旗认为 Vera CPU针对Agentic AI与推理服务器设计,具备较强的单核Agent性能、数据处理与I/O能力;但由于英伟达晶圆资源有限,花旗判断公司仍会优先保障GPU出货,因此独立CPU出货的优先级相对较低。
$Arm Holdings (ARM.US)$:受益于AI服务器架构渗透,但更多是「生态受益」。花旗指出,Arm在AI Host CPU平台中的份额已超过60%,其新一代AGI CPU采用TSMC N3P、最高136核;不过花旗对未来Arm服务器CPU出货的预测,很大一部分实际来自英伟达的Arm CPU。
CPU正在从AI「配角」变成新的算力瓶颈?
目前来看,GPU依然是AI算力投资中最昂贵、最核心的部分。但Agentic AI可能正在改变另一件事:AI不再只是一次模型推理,而正在变成一整套长时间运转的计算工作流。
Meta Muse所展示的「一个用户、一套虚拟环境、多个Agent持续执行任务」,正是这种变化的一个缩影;AMD与Intel接连出现涨价信号,则开始从价格和供需层面给CPU产业提供新的验证。
如果未来Agent真正进入大规模普及阶段,市场对AI基础设施的理解可能也需要从「GPU有多少?」转向「GPU + CPU + 网络 + 存储,整套AI工厂需要多少算力?」
而在这个过程中,沉寂多年的CPU,可能正在从一个成熟半导体品类,重新变成AI产业链中的增量算力资产。
风险及免责提示:以上内容仅代表作者个人观点,不代表富途任何立场,亦不构成任何投资建议,富途对此不作任何保证与承诺。更多信息


评论(24)
发表评论
128
750