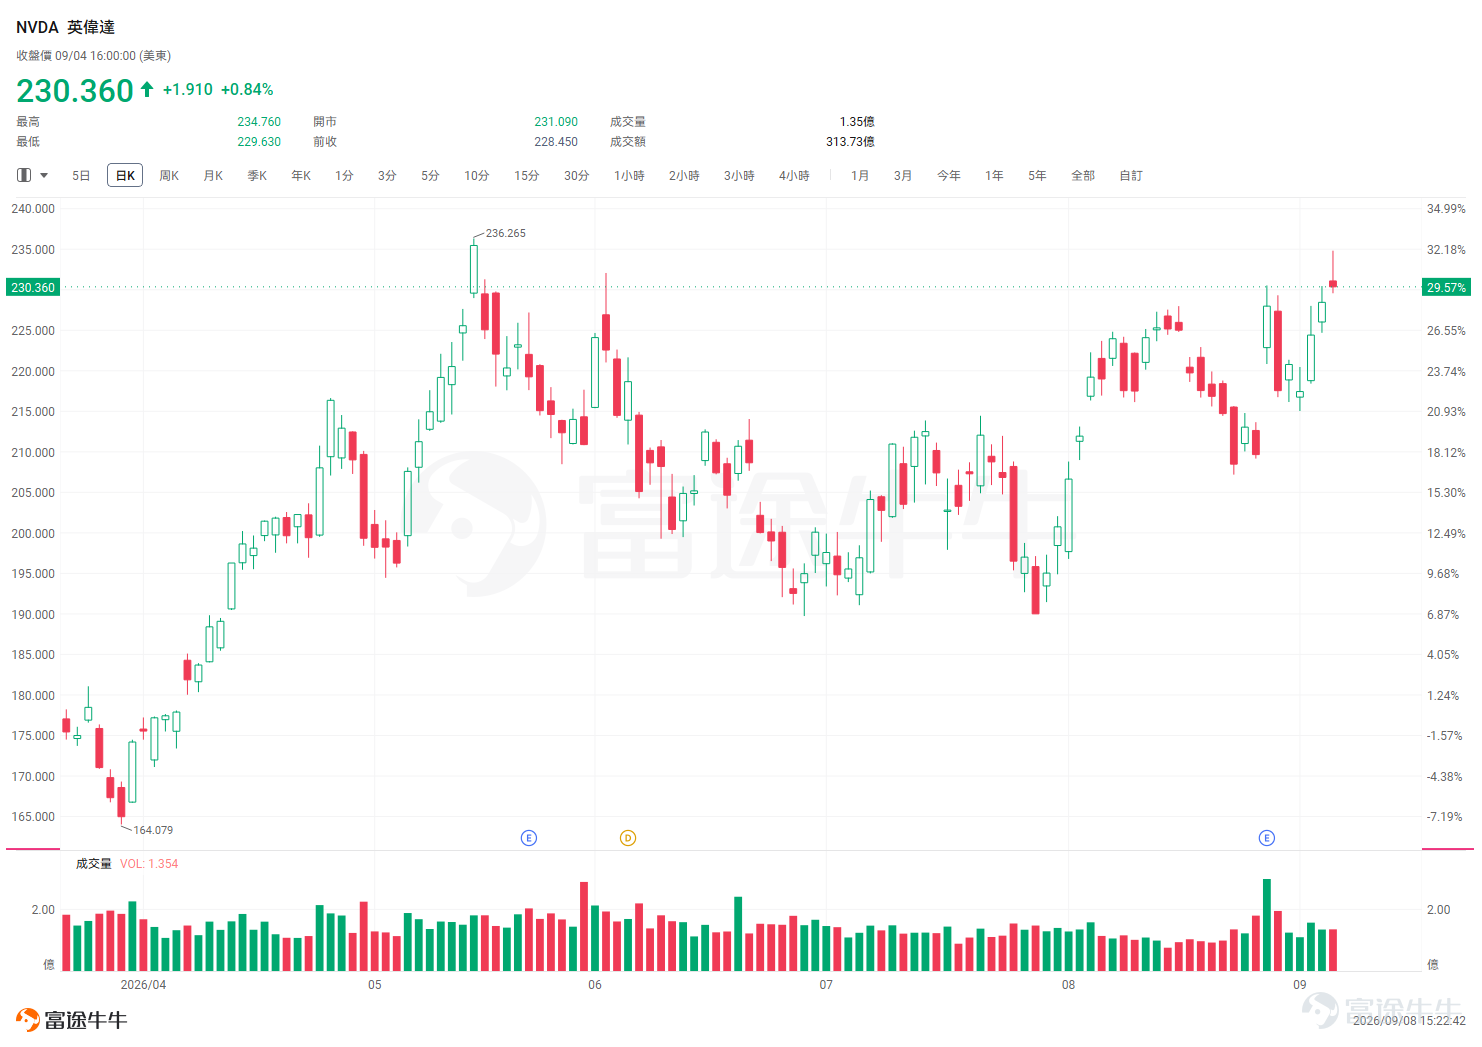
英偉達亮相高盛大會,股價有望再創新高?

OpenAI、Anthropic接連突破!AI硬件正在重回交易主線?
過去市場存在一種聲音:AI模型越強、單位算力成本越低,AI硬件的需求終究會見頂。
但最近的市場走勢,似乎正在打破這個邏輯。
9月3日,OpenAI推出新一代前沿模型GPT-6 Astra,官方稱其在電腦操作、軟體工程、網路安全及科學研究等領域實現明顯突破;Nvidia CEO黃仁勳隨後發文稱"AGI已到來",Astra的訓練使用了超過10萬套Grace Blackwell NVLink72系統,另有約40萬張GPU預計陸續上線,釋放出英偉達算力供給將進一步提升的強烈信號。
一天後,Anthropic公布Claude完成了費馬大定理首個完整的電腦驗證形式化證明,模型連續工作約11天,完成超過1,300萬行Lean程式碼。
當AI開始承擔越來越複雜、越來越長時間的任務,算力需求究竟會下降,還是反而被重新打開?
近期市場已經給出了部分答案。
一、從英偉達到記憶體、光通信,AI硬件正在重新走強
$英偉達 (NVDA.US)$ 是此次行情最直接的受益者。9月4日,英偉達收於230.36美元,單日收升0.84%;此前9月2日、3日分別收升3.21%和1.80%,股價重新逼近52週高位。
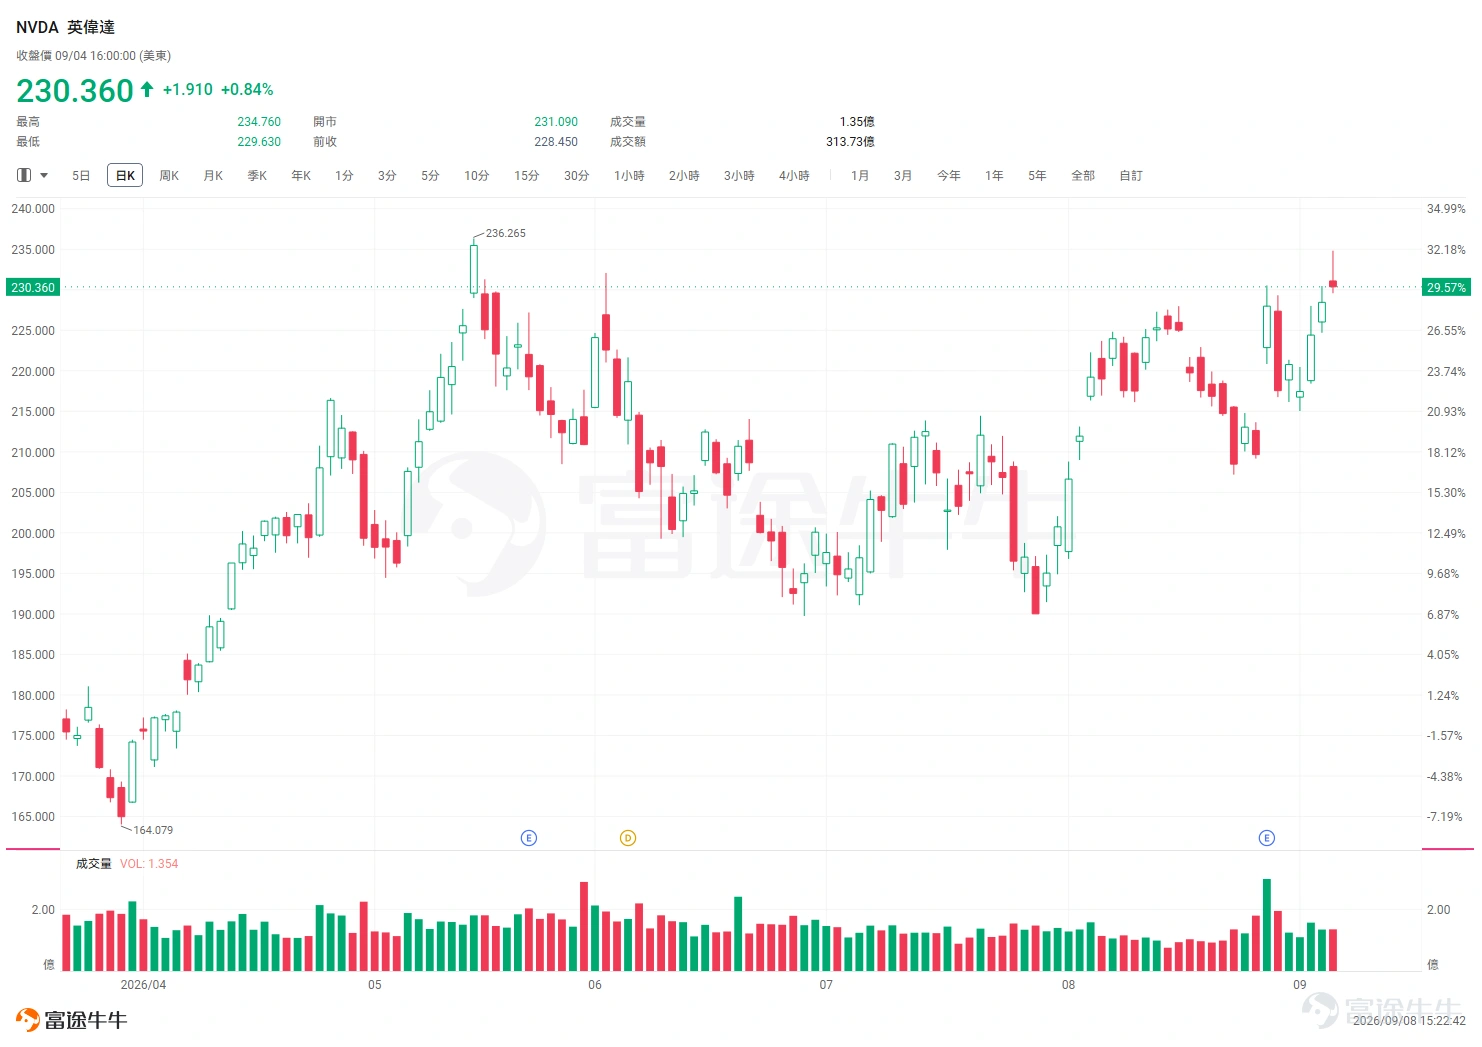
但這輪行情更值得注意的地方,其實不只是英偉達本身,資金正在從GPU龍頭向整個AI基礎設施產業鏈擴散。
首先是記憶體。9月4日, $美光科技 (MU.US)$ 收升6.10%, $閃迪 (SNDK.US)$ 收升約11.9%;AI模型持續向更大規模、更長上下文發展,HBM與高容量記憶體的重要性正在快速提升。
其次是光通信與高速網路。9月4日, $Lumentum (LITE.US)$ 收升4.00%, $Coherent (COHR.US)$ 收升6.60%。當AI集群從數千張GPU擴展至數萬張甚至更多,GPU之間的高速數據傳輸將成為新的瓶頸,光通信因此成為AI算力擴張的重要配套。
與此同時,Neocloud與AI電力也開始受到資金關注。9月4日, $CoreWeave (CRWV.US)$ 收升5.68%, $IREN Ltd (IREN.US)$ 收升7.27%; $Bloom Energy (BE.US)$ 則收升7.35%。前者受益於AI算力租賃需求,後者則對應AI數據中心日益突出的電力缺口。
換句話說,模型能力突破並沒有讓算力需求見頂,反而可能讓AI開始承擔更多、更複雜、長時間運行的任務,進一步打開GPU、記憶體、光通信、雲算力與電力的需求空間。
二、为什么模型越强,市场反而重新买GPU、内存和光通信?
核心原因在於:AI正在從「模型訓練」走向「持續推理」。
過去討論AI算力,更多關注訓練一個更大的模型需要多少GPU。但現在,AI開始進入推理、Agent以及長時間自主運行的複雜任務。
Anthropic此次的費馬大定理案例就是典型。Claude並非一次生成答案,而是連續工作11天,透過多個Agent協作完成複雜的數學形式化任務。
這意味著未來算力需求不能只看單次推理成本,而要看使用者數量、任務複雜度、Token消耗以及運行時間。即使單位Token成本持續下降,只要AI能承擔的任務更多、更複雜,整體推理需求仍可能持續增長。
Anthropic近期大手筆鎖定算力資源,也從側面印證了這一趨勢。Reuters報道,隨著Claude需求快速增長,Anthropic正積極鎖定大規模計算資源,並與 $微軟 (MSFT.US)$ 、 $英偉達 (NVDA.US)$ 等合作夥伴簽訂大型基礎設施協議。
所以市場後續真正交易的可能是一條更長的產業鏈邏輯:
模型能力突破 → AI能承擔更多複雜任務 → 推理需求增長 → GPU需求增長 →數據中心擴張 → 記憶體、網路、電力同步受益。
三、下一階段看什麼?AI需求或向記憶體、連接、雲端與電力延伸
如果AI模型持續向更大規模、更長上下文和Agent等複雜應用發展,算力需求的增長將不只體現在GPU本身,而是逐步傳導至記憶體、網路連接、雲端算力及電力等環節。
此前牛牛君也在文章中多次梳理過相關產業鏈信息,感興趣的牛友可點擊鏈接查看:
具體來看:
第一,GPU與AI伺服器。
GPU仍是AI基礎設施的核心硬件之一。
$英偉達 (NVDA.US)$ 在AI晶片市場佔據重要地位,而Dell等伺服器廠商則承接GPU向數據中心落地的需求。但後續值得觀察的,是AI資本開支能否維持,以及GPU供應與數據中心建設速度能否匹配。
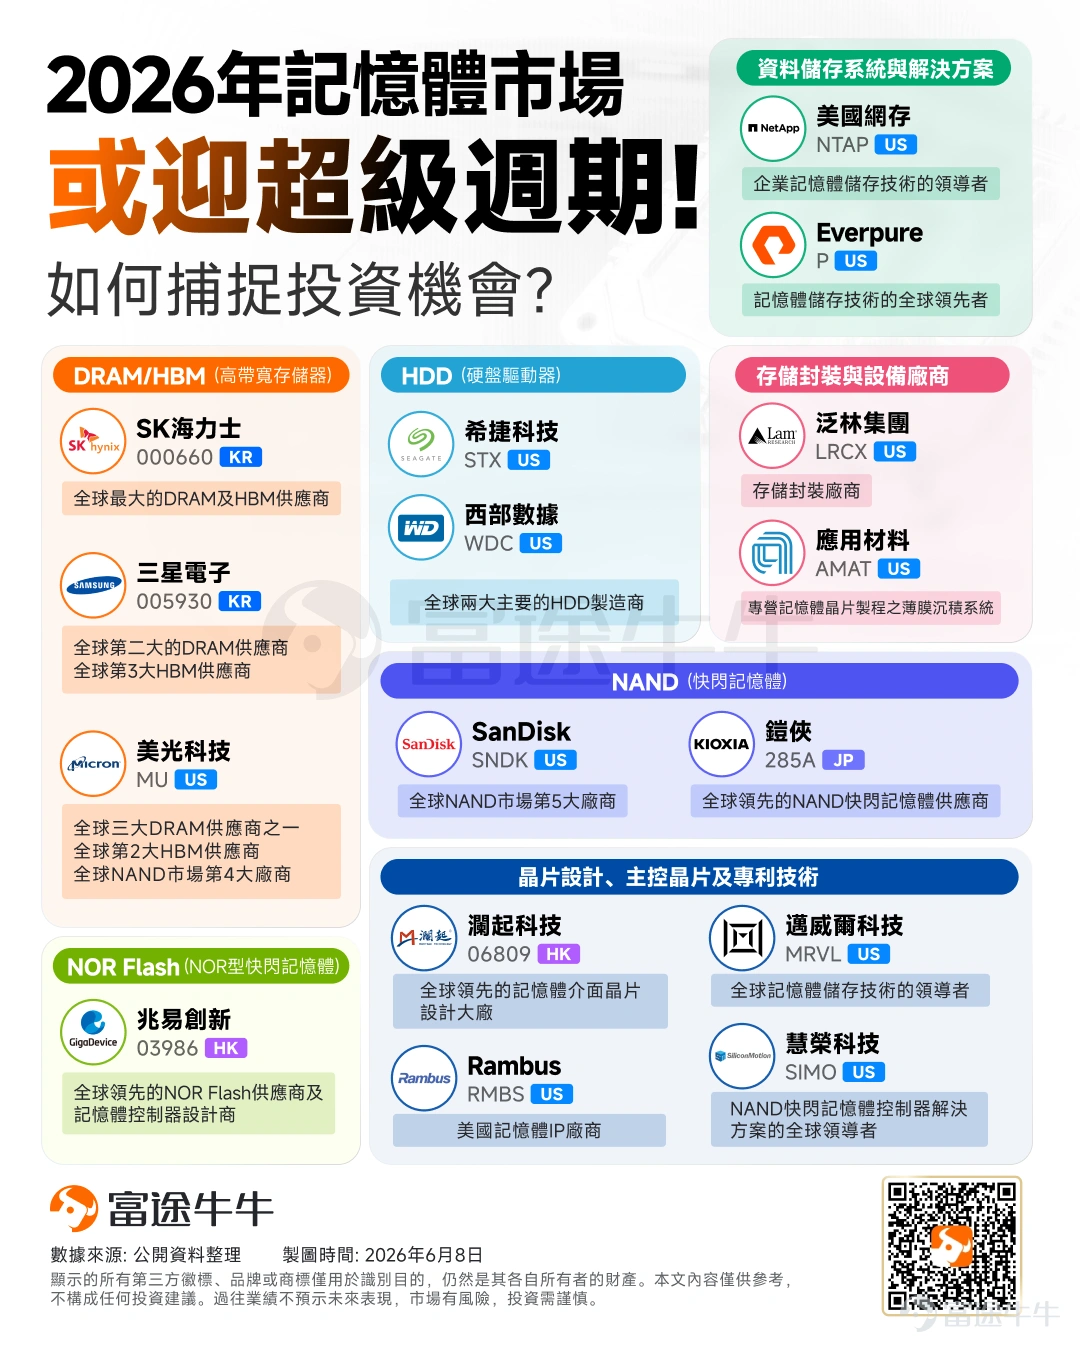
第二,HBM與記憶體。
隨著模型參數量、上下文長度和AI推理任務增加,對記憶體容量及頻寬的要求也在提升,HBM已成為高階AI加速器的重要配套。
因此 $美光科技 (MU.US)$ 、 $SK海力士 (000660.KR)$ 、 $三星電子 (005930.KR)$ 及 $閃迪 (SNDK.US)$ 等記憶體廠商,可能持續受到AI需求變化的影響。不過,記憶體價格、產能擴張及供需平衡仍是影響相關公司的重要變量。
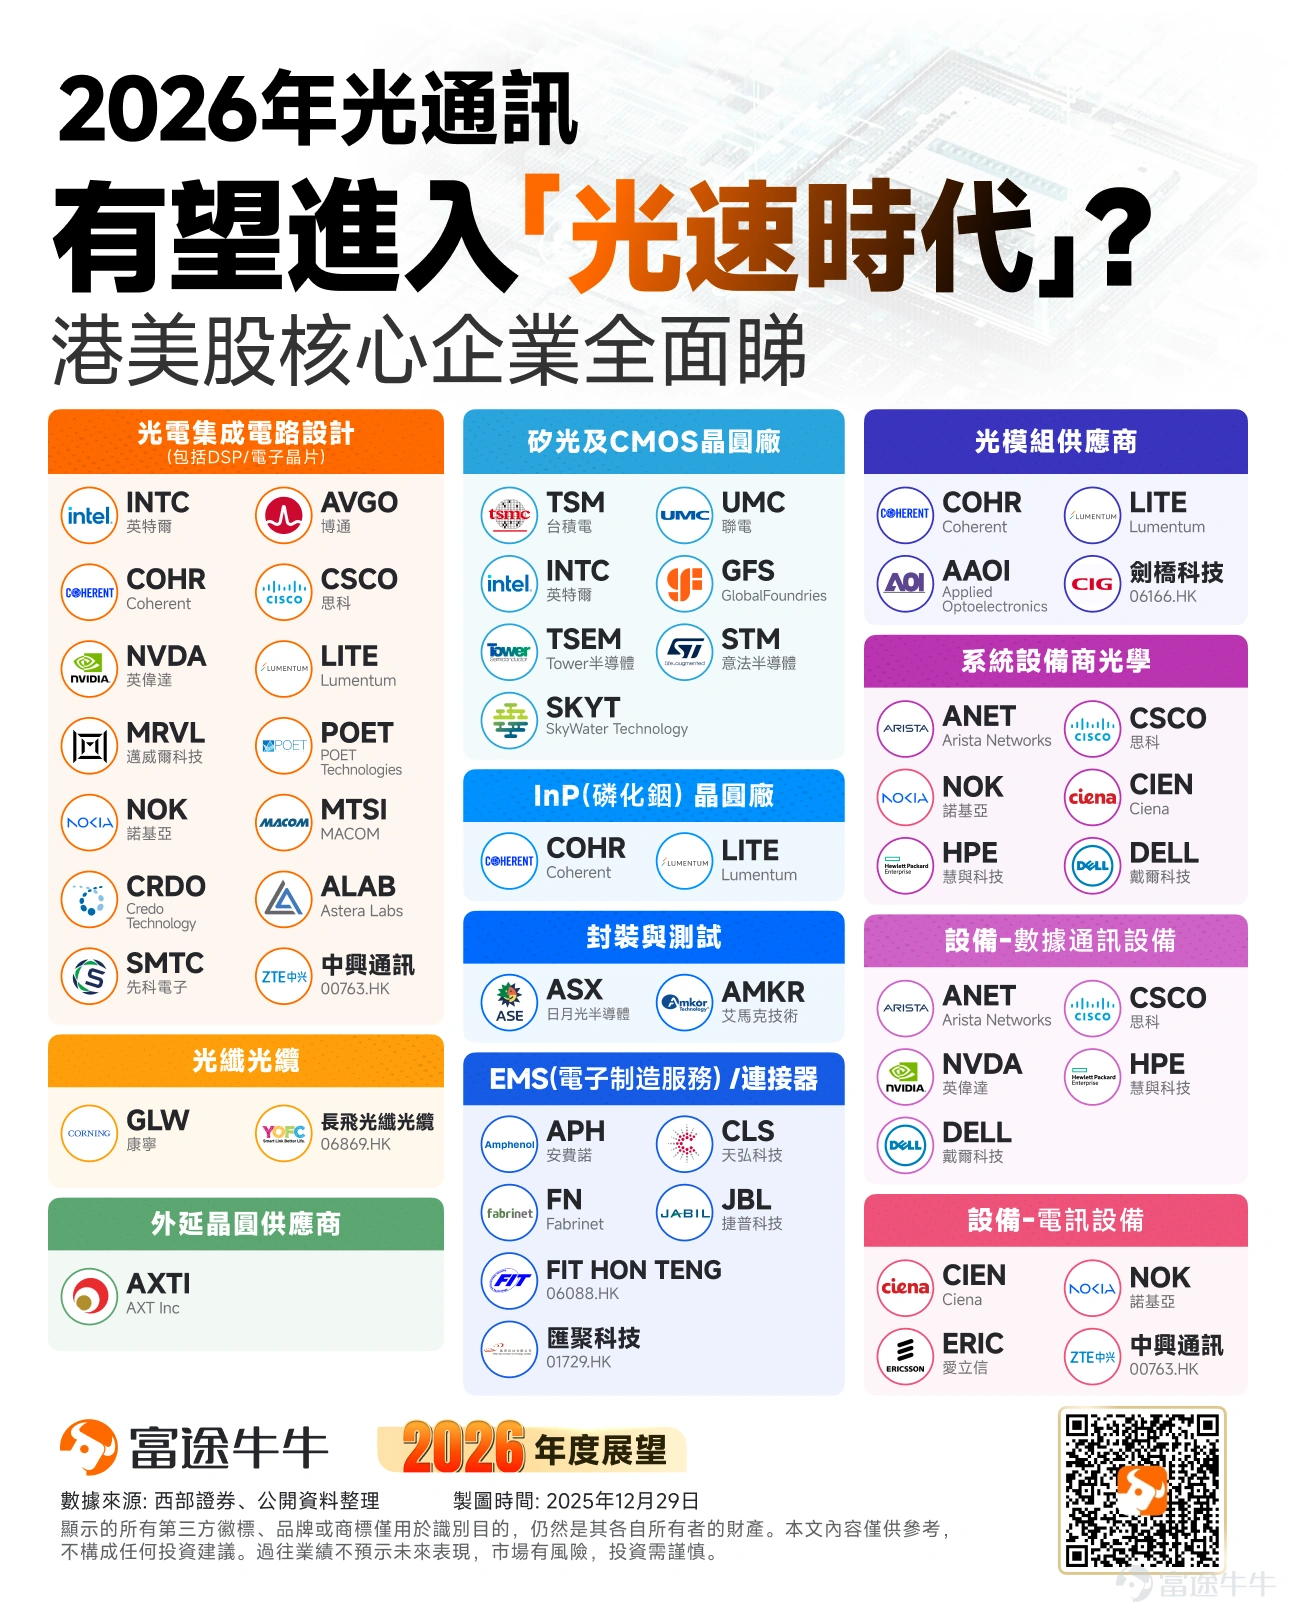
第三,光通信與高速網路。
當AI數據中心的GPU數量不斷增加,GPU之間的高速數據傳輸也變得更加重要。800G、1.6T光模組、矽光、CPO及高速交換機等技術,均可能受益於AI集群擴張帶來的網路升級需求。
--
--
--
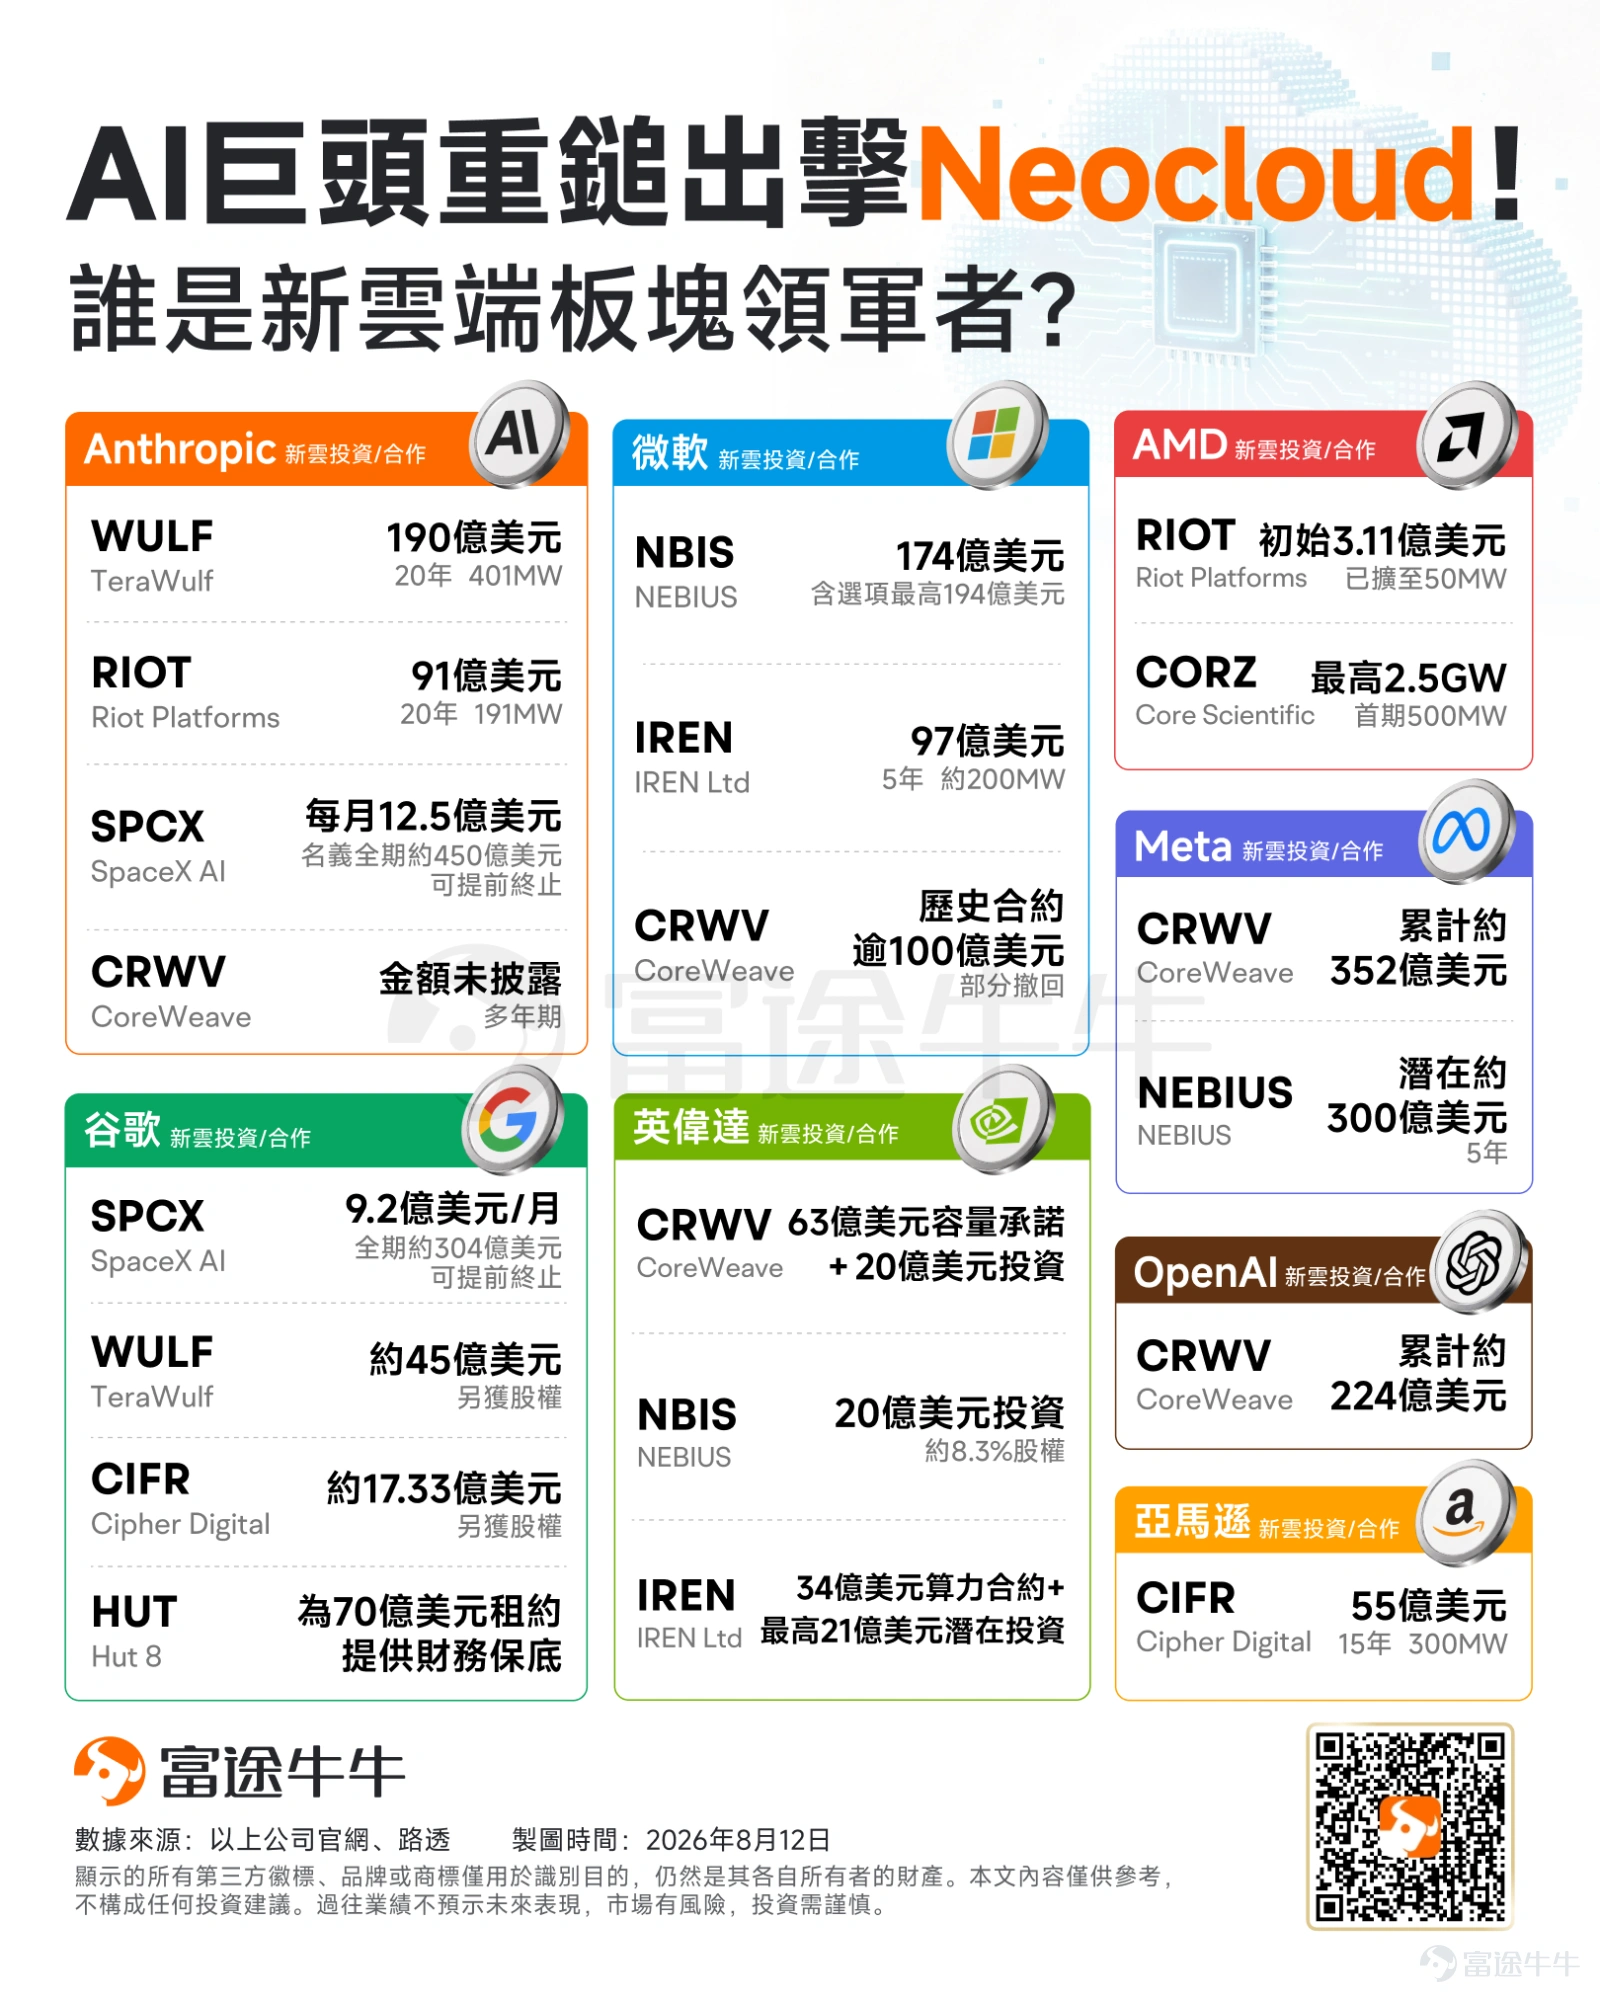
第四,Neocloud。
AI算力需求快速增長,也為Neocloud提供了新的市場空間。
$CoreWeave (CRWV.US)$ 、 $IREN Ltd (IREN.US)$ 等公司透過部署GPU算力並向AI企業提供雲端服務,成為傳統超大規模雲服務商之外的算力供應者。這一方向能否延續,關鍵仍取決於AI企業的算力需求、GPU利用率以及Neocloud自身的資本開支和融資能力。
--
--
--
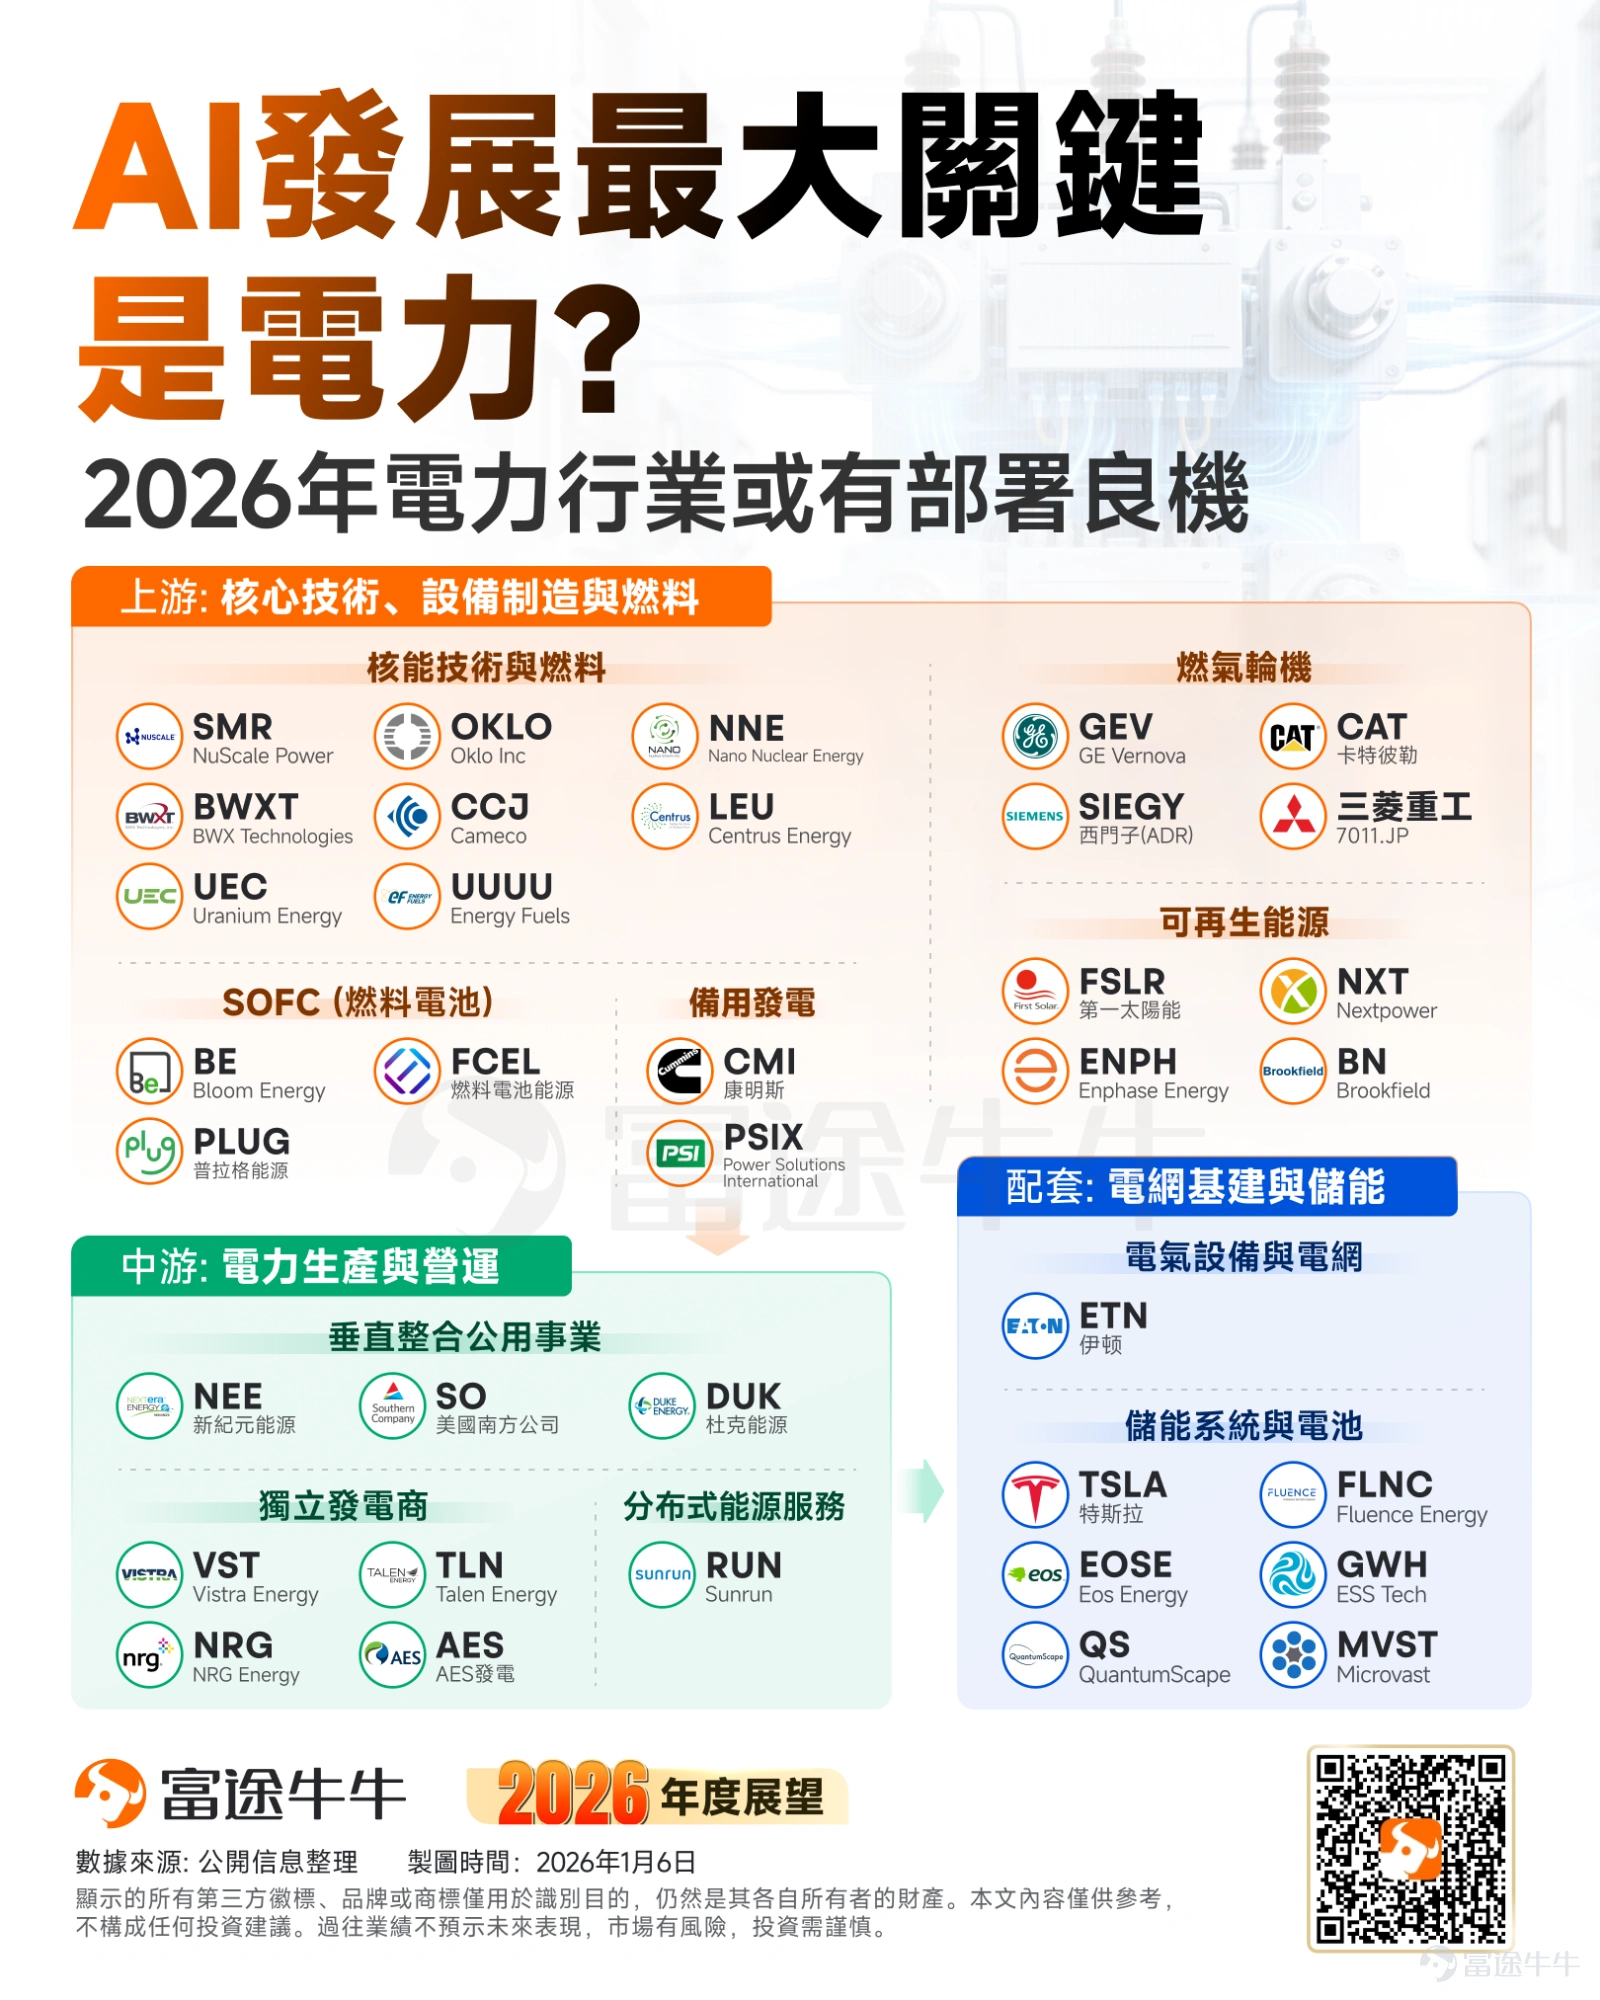
第五,電力與能源。
隨著AI數據中心功率密度不斷提高,電力供應正在成為限制數據中心擴張的重要因素之一。未來除了傳統電網,天然氣發電、核電、儲能及現場供電等方案都可能獲得更多關注。
$Bloom Energy (BE.US)$ 等公司近期股價走強,也反映市場開始交易AI數據中心電力需求這一主題,但最終需求能否轉化為企業盈利,仍需要觀察實際訂單及項目落地。
--
--
--
四、總結:AI交易或正從「模型」走向「硬件」
近期AI硬件板塊重新走強,反映市場正在重新關注:模型能力提升後,新增的算力需求將如何向產業鏈傳導。
從GPU、記憶體、光通信,到Neocloud和電力,AI基礎設施的需求正在逐步擴散。
不過,模型突破並不等於所有硬件需求都會同步增長,後續仍需觀察AI資本開支、供需格局及企業盈利等基本面變化。
如果AI應用持續擴張,硬件需求也有望進一步向整個AI基礎設施鏈條延伸。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(6)
發表評論
54
96