納指新高,AMD市值破萬億!市場交易AI Agent主線?
惠理AI觀察|宏觀緊縮與千億訂單的博弈,高利率時代如何重新看AI?
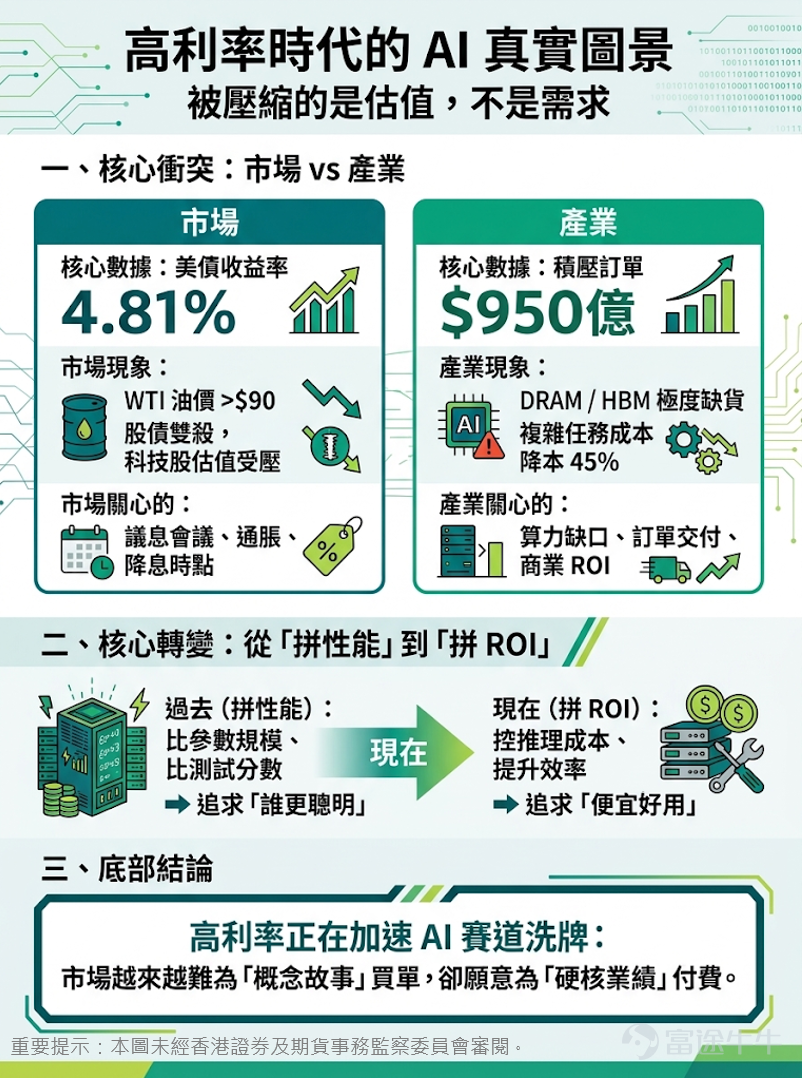
剛踏入9月,全球市場再度進入「風險定價」模式。隨着美伊局勢升級推動油價重返90美元上方,市場對於通脹反覆和長期高利率的擔憂迅速升溫,美國10年期國債收益率攀升至4.81%附近,創下階段新高。受此影響,道指 $道瓊斯指數 (.DJI.US)$ 、納指 $納斯達克綜合指數 (.IXIC.US)$ 、標普500指數 $標普500指數 (.SPX.US)$ 集體回落黃金 $黃金/美元 (XAUUSD.CFD)$ 、比特幣 $比特幣 (BTC.CC)$ 等資產也同步走弱,市場再度出現「股債雙殺」的局面。
從歷史經驗來看,這樣的市場環境往往對科技成長股並不友好。當無風險收益率持續上升時,投資者會重新評估未來現金流的價值,而那些估值主要建立在未來增長預期上的板塊,通常最先受到衝擊。因此,當美債收益率再次逼近5%關口時,不少投資者開始討論一個問題:高利率是否會終結AI這一輪行情?
但如果把視線從二級市場轉向產業端,會發現完全不同的景象。就在市場因爲利率上行而下調成長股估值的時候,AI產業鏈卻在過去幾天連續出現重磅消息。戴爾最新電話會顯示AI訂單需求仍然強勁,產業鏈討論的焦點不是需求不足,而是DRAM供給緊張;Anthropic發佈Fable 5.1,重點強調複雜任務成本下降和效率提升;Google即將推出Gemini 3.8,新一輪模型競爭持續升級;圍繞HBM、先進封裝和算力基礎設施擴張的討論也在不斷升溫。
這意味着市場當前可能面臨一個重要誤判。很多人認爲高利率正在全面打擊AI,但近期產業鏈釋放出的信號更像是在告訴市場:被壓縮的或許是AI估值,而不是AI需求。
一、市場在擔心利率,產業鏈卻在擔心缺貨
如果只看股價表現,很容易得出AI正在降溫的判斷。畢竟在高利率環境下,半導體指數和軟件板塊都出現明顯調整,資金正在撤離估值敏感型資產。當美國10年期國債收益率接近5%時,投資者可以從低風險資產獲得更高回報,成長股自然需要面對更嚴格的定價標準。
但產業鏈正在發生的事情卻與這種情緒並不完全一致。
近期最受關注的行業新聞之一來自服務器領域。在最新電話會上,某全球服務器龍頭披露AI服務器積壓訂單規模接近950億美元,同時上調全年業績指引。相比訂單數字本身,更值得關注的是管理層對於行業現狀的描述。在回答供應鏈相關問題時,其反覆強調當前最大的瓶頸並不是需求,而是DRAM供給——一句「缺的就是DRAM、DRAM、DRAM」迅速成爲市場熱議話題。
需求不足和供給不足是完全不同的信號。需求不足意味着行業可能進入下行階段,而供給不足往往意味着需求增長速度快於供給擴張速度。從HBM到DRAM,從先進封裝到數據中心建設,近期產業鏈多個領域都在釋放相似信號。如果把這些現象放在一起觀察會發現,整個產業鏈釋放出的信息其實相當一致:市場在擔憂利率,但企業關注的仍然是需求。
二、AI競爭的焦點,正在從模型能力轉向商業價值
如果說基礎設施擴張反映的是需求強度,那麼近期模型公司的動向則揭示了AI產業的另一個重要變化。
過去兩年,AI行業最核心的競爭圍繞模型能力展開。參數規模更大、推理能力更強、基準檢驗成績更好,幾乎成爲評估模型價值的唯一標準。那時候行業討論最多的問題是「誰更聰明」,所有人都在追逐技術突破。
但進入2026年以來,這種競爭邏輯正在悄悄發生變化。Anthropic推出Fable 5.1時,市場最關注的並不是模型參數,而是複雜任務成本最高下降45%;Google即將發佈Gemini 3.8,同樣把重點放在效率提升和應用能力優化上。
這其實透露出一個重要信號:AI行業開始從拼性能走向拼ROI。
過去企業採購AI服務,更像是在押注一種未來技術;而現在企業願意付費,越來越多是因爲AI已經能在真實業務中降本增效。當客戶開始討論投入產出比時,意味着技術已經從實驗室走向真實場景。高利率的出現反而讓市場變得更加理性,資本不再願意爲純粹的概念支付無限溢價,而是開始關注誰能夠創造真實價值。
三、高利率正在重新定價AI,但重新定價的不是需求
把前面兩個現象放在一起,就會發現當前AI行業正在經歷一次重要轉折。
一方面,市場確實在重新評估成長資產的估值。收益率上升意味着折現率提高,那些缺乏盈利能力、缺乏訂單支撐的概念性資產,自然會面臨更大壓力。另一方面,產業鏈給出的答案卻完全不同:服務器訂單持續增長,存儲產品供需緊張,企業客戶不斷測試新應用場景。這說明AI需求本身並沒有隨着利率上升而消失,這也是近期市場最大的分歧所在。
市場交易的是利率,產業交易的是需求。
市場關心的是本週非農數據、下次議息會議以及未來幾個月的通脹走勢,而產業鏈關心的是算力夠不夠、訂單能否交付以及企業客戶是否願意繼續採購。從短期來看,高利率的確會壓制市場風險偏好;但從產業角度看,企業真正決定是否繼續投入AI的標準是投資回報率。如果AI機能持續創造價值,企業投入就不會因爲利率上升而完全停止。
因此,高利率對於AI最大的影響,很可能不是終結行業成長邏輯,而是加速行業內部洗牌。那些缺乏商業模式支撐的概念可能面臨持續壓力;而那些已經擁有真實需求、基礎設施屬性和商業落地能力的環節,則有機會在調整過程中證明自己的價值。
結論:AI最重要的變化,不是技術突破,而是需求正在兌現
美債收益率衝上4.8%帶來的最重要變化,或許不是AI邏輯被證僞,而是AI賽道正在被重新定價。
高利率環境下,市場越來越難爲故事買單,卻願意爲業績付費;越來越難接受沒有收入支撐的概念,卻願意認可能夠兌現需求的商業模式。高利率正在加速AI賽道分化,而近期產業鏈釋放出的共同信號是:
AI需求可能比市場想象得更強,而行業正在從 「講故事」 走向 「兌現故事」 。
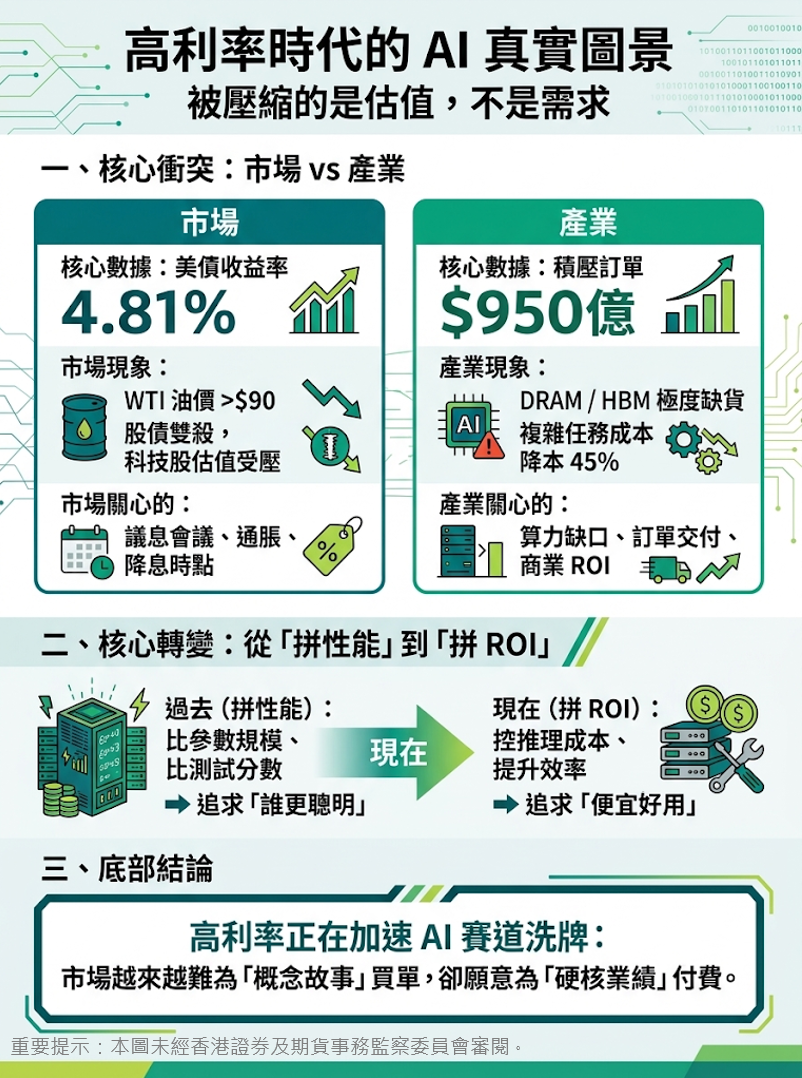
資料來源: 美國財政部(U.S. Department of the Treasury)、Trading Economics、並綜合富途資訊、財聯社、路透社(Reuters)、彭博(Bloomberg)等公開市場資料整理。
免責聲明
·以上內容僅供參考之用,不構成或不得被視為買賣任何證券、投資產品或基金的邀約、懇請或推薦。以上內容只供針對發布或提供該內容屬合法的任何司法管轄區內的任何人士瀏覽。如閣下瀏覽以上內容,即表示閣下聲明並保證閣下所屬的司法管轄區的適用法律及法規允許閣下瀏覽該內容。
· 投資涉及風險。過往表現非日後表現的指標。基金單位/股份的價格可升亦可跌,基金過往業績並不表示將來的回報。投資者應參閱有關基金說明書,以了解基金詳情及風險因素。投資者未必可以取回所投資的全數本金。投資價值及來自投資價值的收益(如有)可能有波動性及會在短時間內大幅波動。
· 編製以上內容所用的數據及資訊乃由惠理基金管理香港有限公司(「惠理」)獲取,並來自於認為可信的來源,惟概不就源自第三方的數據的準確性或完整性作出任何聲明或保證。有關國家、市場或公司未來事件或表現的任何預測或其他前瞻性陳述未必具有指示性,而且可能與實際事件或結果不同。惠理對於任何人士根據以上內容所載數據行事而遭受的任何損失,概不承擔任何責任。
· 未經惠理允許,任何人士均不可複製或採用以上內容,包括但不限於文字、圖片、聲音及影像等,作任何公開及商業用途。任何修改或使用以上內容有可能違反惠理所持有之版權和/或知識產權(如適用)。
· 刊發人:惠理基金管理香港有限公司。本內容未經證券及期貨事務監察委員會審閱。
$道瓊斯指數 (.DJI.US)$ $納斯達克綜合指數 (.IXIC.US)$ $標普500指數 (.SPX.US)$ $恒生指數 (800000.HK)$ $恒生科技指數 (800700.HK)$ $國企指數 (800100.HK)$ $納斯達克100指數 (.NDX.US)$ $羅素2000指數 (.RUT.US)$ $港交所科技100指數 (800666.HK)$ $費城半導體指數 (.SOX.US)$ $以太幣 (ETH.CC)$ $美國1年期國債收益率 (US12M.BD)$ $美國10年期國債收益率 (US10Y.BD)$ $美國30年期國債收益率 (US30Y.BD)$ $富時新加坡海峽指數 (.STI.SG)$ $日經225 (.N225.JP)$ $VIX指數 (LIST91327.US)$ $標普500波動率指數 (.VIX.US)$
內容聲明:個人觀點僅供參考
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
5