博通放出重磅指引,能否提振芯片股行情?
市場週報|2026年8月24日-8月30日
本週全球主線爲再通脹與鷹派政策衝擊:美PCE超預期,沃什講話推升9月加息概率至58%,美債曲線趨平;地緣緩和致油價大跌(布油-6.7%)。港股受阿里配股及利率壓制走弱,恒指周跌1.63%,南向逆勢淨流入98億港元。下週關注非農及博通業績。
一、全球宏觀經濟概覽
本週全球宏觀核心主題是"通脹頑固+聯儲局釋放鷹派信號+經濟收縮略好轉+地緣衝突緩和"——四條線索交織,共同驅動了跨資產的劇烈分化。
美國方面,當地時間26日,美國商務部公佈7月個人消費支出(PCE)價格指數同比上漲3.7%,漲幅持平6月,高於市場預期的3.6%;環比上漲0.2%,高於市場預期的0.1%。PCE略高於預期、核心PCE通脹繼續降不動,使市場對聯儲局9月加息的懸念升溫。PCE數據公佈後美聯邦基金期貨反映的9月聯儲局貨幣政策會議加息概率由35%上漲至58%。與此同時,消費增長有所放緩。7月個人消費支出環比僅增長0.2%,個人收入增長0.4%,高於消費增速。8月28日,聯儲局主席沃什發表演講,承認通脹仍然過高,重申將通脹壓回2%的承諾,暗示加息大門尚未關閉,市場將發言解讀爲釋放「鷹派」信號。
中國方面,8月24日,央行開展3400億元7天期逆回購操作。8月25日,爲保持銀行體系流動性充裕,開展5000億元MLF操作,期限1年期。8月31日,製造業採購經理指數(PMI)爲49.8%,比上月上升0.1個百分點,製造業水平有所改善,經濟仍在收縮但有所改善。非製造業商務活動指數爲49.0%,與上月持平。綜合PMI產出指數爲49.5%,比上月上升0.2個百分點,表明我國企業生產經營活動總體擴張有所回升。
地緣與大宗方面,美國新一輪對伊制裁落地,該消息已被市場提前消化,多頭選擇獲利回吐。同時外交緩和消息集中發酵:伊朗與阿曼就霍爾木茲海峽水域劃分、收益分配達成協議,市場憧憬海峽有望重新開放;另有報道傳出美伊就停火條款達成共識,市場對中東供應中斷的擔憂明顯降溫,油價回落。截至2026年8月28日當週,布倫特原油期貨結算價爲88.10美元/桶,較上週下降6.29美元/桶(-6.66%);WTI原油期貨結算價爲83.40美元/桶,較上週下降3.66美元/桶(-4.20%);俄羅斯ESPO原油現貨價爲82.12美元/桶,較上週下降2.66美元/桶(-3.14%)。
二、全球大類資產表現
全球資產分化加劇,美股指數齊漲,亞太整體偏弱;美債利差收窄,原油黃金回調
權益方面,截止8月28日收盤,美股三大指數集體收漲,納斯達克綜合漲幅最強,爲0.85%,道瓊斯工業漲幅爲0.53%,標普500漲幅0.49%;費城半導體指數下跌2.31%。週三英偉達業績(營收同比+106%)帶動週四納指單日大漲1.57%;週五沃什Jackson Hole鷹派講話後9月加息概率由35%跳升至58%,四大指數同步收黑。亞太市場走勢漲跌不一,恒生指數上週跌幅爲0.24%,恒生科技指數下跌3.38%;內地深滬兩地指數齊漲,上證指數上漲0.72%,深證指數上漲0.37%;日經225跌幅0.14%;韓國KOSPI指數當週收報6,788.88點,較前周收盤6,912.95點下跌124點,周跌幅約1.79%。
債券方面,當週美債市場走勢呈現「前穩後震」格局,前半周收益率小幅回落整理,週五沃什講話後短期收益率大幅跳升,收益率曲線顯著趨平。市場整體在沃什講話前保持觀望,26日市場進一步走穩,10年期報4.66%,30年期報5.19%,2年期報4.22%。8月28日,沃什講話期間,美債收益率劇烈波動,兩年期美債收益率一度升至4.35%上方、日內升約12個點子,10年期收益率日內升約5個點子至4.72%,30年期收益率漲幅則明顯較小。中債方面,中國10年期國債收益率收於約1.70%,周環比上行約29個點子。
匯率方面,美元指數當週先弱後強。受美國財政部擴大長債回購影響,美元指數此前一度跌至98.85附近。回購動搖了市場對財政可持續性的信心,引發美元拋售。但隨後長端美債收益率重新反彈,基本收回此前跌幅,美元指數也從低位回升。截至8月28日,美元指數收於99.70,當週上漲約0.85%。人民幣方面,8月28日央行將中間價定於6.7811,較前日6.784下降29點。
大宗方面,當週國際油價高位回落。截至8月28日,WTI原油期貨結算價爲83.40美元/桶,較上週下降3.66美元/桶(-4.20%);布倫特原油期貨結算價爲88.10美元/桶,較上週下降6.29美元/桶(-6.66%)。油價下跌主要受兩方面因素驅動:一是美國新一輪對伊制裁落地後,多頭選擇獲利回吐;二是霍爾木茲海峽通行量激增,市場對中東供應中斷的擔憂明顯降溫。貴金屬方面,現貨黃金當週維持高位震盪。8月21日,現貨黃金突破4600美元/盎司,盤中一度觸及4632.90美元,創5月15日以來最高水平。截至8月28日,受沃什鷹派講話提振美元、9月加息預期升溫影響,金價承壓回調,現貨黃金報4455美元/盎司。
三、香港市場單週復盤
本週港股交易日爲8月24日至8月28日(5個交易日,無節假日縮量)。 恒生指數收報25,584.79點,周跌1.63%;恒生科技指數收報4,605.15點,周跌3.38%;國企指數收報8,490.39點,周跌1.67%。恒指PE_TTM約11.29倍、PB約1.23倍(8/28)。
行業層面,「能源+材料抗跌、可選消費領跌、金融相對穩健、大模型逆勢獲買」四條主線。 本週港股一級行業中僅4個行業上漲:能源漲2.09%(地緣風險溢價回升推升油價,能源板塊受益)、材料漲1.21%、公用事業漲0.49%、金融漲0.31%;可選消費跌3.21%(領跌)、工業跌2.63%、房地產跌2.11%、日常消費跌1.58%。消息面上,阿里巴巴宣佈擬向美國境外的非美國人士配售新股,配售總金額爲800億港元。本次配售所得款項淨額將100%用於投資全棧AI能力,加強AI基礎設施建設。光通信、存儲半導體及生物醫藥板塊一度獲資金追捧,但板塊輪動加快——前期熱炒的半導體板塊遭遇獲利了結,出現明顯回落,資金在板塊間加速高切低輪動。
資金面
南向資金方面,本週(8/24-8/28)呈現「週一巨量淨買→隨後縮量」的格局。全周合計淨流入約97.70億港元,環比淨流入額增加213.54億港元。週一恒指因阿里800億配股消息單日重挫492點,南向資金逆勢大舉淨買入115.67億港元。其中港股通(滬)淨買入88.93億港元,港股通(深)淨買入26.74億港元。週二市場企穩反彈後,南向資金隨即轉爲淨賣出66億港元。週三至週五淨流入規模逐日收窄至4.53億、31.80億和11.76億港元。南向資金在本週展現了清晰的「逆勢託底、越跌越買」特徵。
成交額方面,港股本週日均成交額約2,531億港元,環比增加37億港元。沽空金額日均324.55億港元,沽空佔比12.76%,環比上升1.29個百分點。外資方面,截至8月26日的近7天,港股中資股中,全球主動型外資基金淨流出0.22億美元,全球被動型外資基金淨流入9.00億美元。「主動流出vs被動流入」的分化格局延續——被動資金仍在配置,但主動資金在外部不確定性升溫下選擇減倉。
本週港股驅動力可歸納爲四條主線:其一,阿里配股「抽水」衝擊——阿里巴巴800億港元配股計劃全押AI,拖累恒指創五個月最大單日跌幅,成爲本週最大的內部個股風險。其二,外部流動性壓力持續施壓——聯儲局主席沃什在傑克遜霍爾全球央行年會上的鷹派講話,將9月加息概率從約30%推升至50%以上。美債利率高企、加息預期升溫,對港股估值(尤其科技板塊)形成持續壓制。其三,南向資金「逆勢託底」——週一恒指大跌時南向資金逆勢淨買入115.67億港元,全周合計淨流入97.70億港元,顯示內資在港股回調中並未撤退,而是選擇逆勢佈局。其四,外資「主動流出vs被動流入」分化——主動型外資淨流出0.22億美元,被動型外資淨流入9.00億美元,反映長線配置資金仍看好港股,但短線熱錢在外部不確定性升溫後選擇避險離場。
四、後市展望
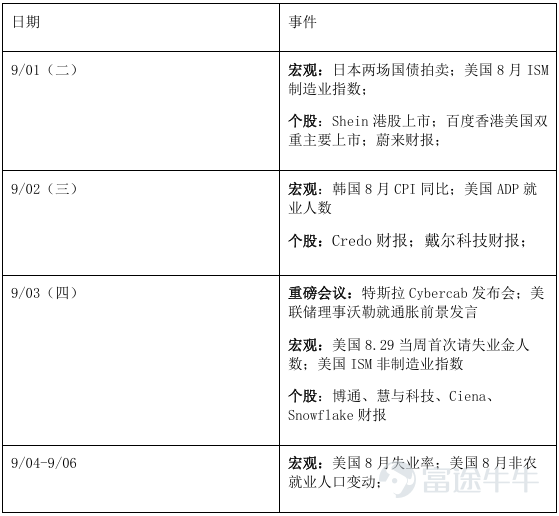
關鍵日曆
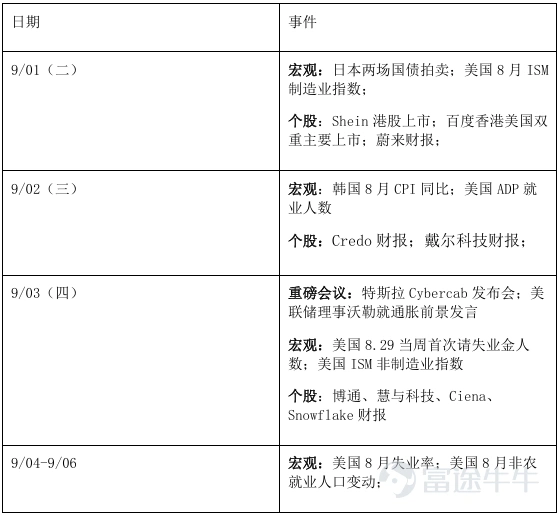
核心判斷
短期(1-2周),港股預計在25000-26000點附近維持高波動震盪,整體呈現「下有南向託底、上有利率壓制」的格局。上週恒指下跌1.63%、恒生科技下跌3.38%,但南向資金逆勢淨流入約97.70億港元,其中週一市場大跌時單日淨買入115.67億港元,說明內資在回調過程中仍有較強承接意願。不過,主動型外資仍小幅淨流出,疊加美國PCE高於預期、Warsh釋放鷹派信號,美債收益率重新上行,高久期科技資產短期仍面臨估值壓力。AI方向的基本面驗證總體偏正面。英偉達業績及指引繼續確認AI算力需求強勁,並一度帶動科技股明顯反彈,但費城半導體指數全周仍下跌2.31%,說明當前市場已經從單純交易「AI需求增長」逐步轉向同時考察盈利兌現、估值水平和資本成本。未來一至兩週,美國ADP、非農、ISM數據以及博通等科技公司業績將成爲新的驗證窗口。
中期(1-3個月),港股的核心矛盾已經由單純的「AI景氣度」轉向美國再通脹與貨幣政策收緊風險,疊加內地經濟修復力度之間的博弈。7月美國PCE同比3.7%,高於預期,Warsh進一步強調通脹仍然過高,市場重新提高9月加息預期;若後續就業保持韌性、能源價格再次上漲,美債長端收益率可能繼續維持高位,高估值成長資產仍將受到壓制。相反,如果就業數據明顯降溫、通脹不再進一步上行,聯儲局加息預期回落,則港股科技仍存在估值修復空間。國內方面,8月製造業PMI回升至49.4%,顯示經濟邊際改善,但仍處收縮區間,暫不足以確認內需和信用週期已經反轉。
配置思路
1. AI硬件/半導體由主題交易轉向業績篩選:
英偉達強勁業績繼續驗證AI算力需求,但費城半導體指數全周仍下跌2.31%,說明強基本面已經難以完全抵消利率和高估值壓力。優先關注AI服務器、光通信、存儲、先進製程、國產替代以及訂單增長明確的公司,降低對單純依賴估值擴張標的的配置。未來重點觀察博通等產業鏈公司業績能否進一步確認AI資本開支向上趨勢。
2. 互聯網重點觀察AI投入的資本回報率:
阿里800億港元配股全部用於AI建設,但配股消息導致股價單日大幅下跌,反映市場開始更加關注AI投入是否需要持續外部融資,以及Capex能否轉化爲收入、利潤和自由現金流。騰訊、阿里等平台公司的長期AI邏輯仍在,但配置上應優先選擇現金流充足、AI商業化路徑明確、無需依賴持續融資擴張的公司。
3. 能源/油服降低趨勢性配置,保留事件驅動倉位:
上週Brent原油下跌6.66%、WTI下跌4.20%,說明此前由美伊衝突推動的地緣風險溢價可以在外交緩和後迅速回吐。能源板塊仍具有較強事件彈性,但已經不適合單純按照油價持續上漲邏輯追高。若配置能源,更適合關注成本較低、現金流穩定、分紅能力較強的綜合能源企業,高彈性油服和資源股則以交易性機會爲主。
4. 黃金保留中期對沖價值,短期控制追高風險:
財政赤字、地緣衝突和全球通脹風險仍然構成黃金的中長期支撐,但Warsh偏鷹、美債收益率和美元重新走強,會對短期金價形成壓制。黃金更適合作爲對沖地緣風險、財政風險和政策不確定性的防禦倉位,而不是繼續追求趨勢性高收益;若實際利率進一步上行,應警惕高位波動加劇。
風險提示
「美國再通脹與聯儲局進一步加息」若後續非農、ISM等數據繼續顯示經濟具有韌性,加息預期可能進一步強化。「美債長端利率與美元同步上行」目前10年期美債收益率重新運行至4.7%左右,高利率持續時間若超預期,將增加全球權益資產折現率壓力。「AI資本開支回報率不及預期」若後續雲廠商AI收入增長無法覆蓋Capex增長,或者頻繁通過融資支持AI建設,市場可能擔憂「自由現金流與股東稀釋」,從而產生第二輪估值收縮。「美伊局勢重新升級導致油價快速反彈」霍爾木茲海峽及美伊關係仍存在較大不確定性。若供應風險重新升級,能源股短期可能受益,但持續高油價最終將重新推升全球通脹預期,並進一步強化聯儲局收緊壓力,對港股整體風險偏好反而不利。「內地經濟修復弱於預期及資金承接減弱」8月製造業PMI雖然回升至49.4%,但仍處收縮區間,內需、房地產和信用需求尚未形成明確趨勢性改善。
免責聲明:本報告僅供內部交流參考,不構成任何投資建議。
數據來源:Alpha派數據庫、公開市場資料整理,數據截止至9月1日。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
2