期權廣場:油價破百、PPI超預期!今晚CPI如何用期權佈局?
百刀期權小復盤 | 英偉達打破魔咒絕地反擊!單邊大漲如何扛住波動率崩潰?
上週的科技股,籠罩在一片焦慮之中。AI交易的邏輯被反覆質疑,英偉達更是在財報前上演了罕見的「七連跌」,把不少人的信心磨得七零八落。市場最擔心的就是一件事:這家全球市值最高的公司,會不會在財報日「見光死」?畢竟過去幾個季度,「財報日詛咒」讓多少人記憶猶新——業績再好,股價也照樣被砸。
結果呢?英偉達用一份爆炸性財報,一舉驅散了陰霾。單日暴漲8.7%,市值一日飆升4400億美元,創下2025年4月以來最大單日漲幅。
這種「業績前連跌、反轉來得又急又猛」的劇本,恰恰是期權買方最愛的土壤。這一期,我們就用一張英偉達的末日Call,來拆一拆——為什麼這次的大漲,能真真切切地賺到錢,而不是被IV Crush吃掉大半。
$英偉達 (NVDA.US)$ :七連跌後的絕地反擊,一張Call的低IV埋伏戰
先把正股的故事講清楚。
財報前的英偉達,氣氛是壓抑的。連續七個交易日的下跌,讓「AI泡沫論」的聲音重新甚囂塵上。市場一邊擔心AI資本開支見頂,一邊又對英偉達那套「收入分享換融資」的生態融資模式打上問號——甚至有人質疑它是不是在玩「資產負債表即服務」的把戲。悲觀情緒疊加著財報日的歷史陰影,讓很多人不敢在財報前上車。
然後,財報來了。英偉達不僅業績超預期,更抛出一份讓華爾街重新定價的遠期展望——公司預告,截至2028年1月的財年收入增幅可能超過市場預期,2028財年直奔萬億美元收入的目標。 AI算力需求依舊爆棚,英偉達在AI算力領域的「壟斷」地位穩固如初。高盛的交易員在市場簡報裏直接寫下一句話:「Everything just seems good.(一切看起來都很好。)」
於是我們看到了絕地反擊:英偉達單日暴漲近9%,力撐納指大漲1.57%。與此同時,軟件板塊也自身業績給力、集體開花, $賽富時 (CRM.US)$ 更是憑藉一份亮眼財報單日飆漲23%。硬件龍頭與軟件業績雙雙報喜,整個科技板塊的陰霾,被一掃而空。英偉達已經站上227美元附近,逼近歷史高點236美元。
七連跌的絕望,換來一天的狂歡。這就是財報行情最經典的模樣——當市場情緒被壓到極致,一份超預期的答卷會帶來報復性的反彈。 而對期權買方來說,這種「單邊、劇烈、快速」的行情,正是夢寐以求的機會。
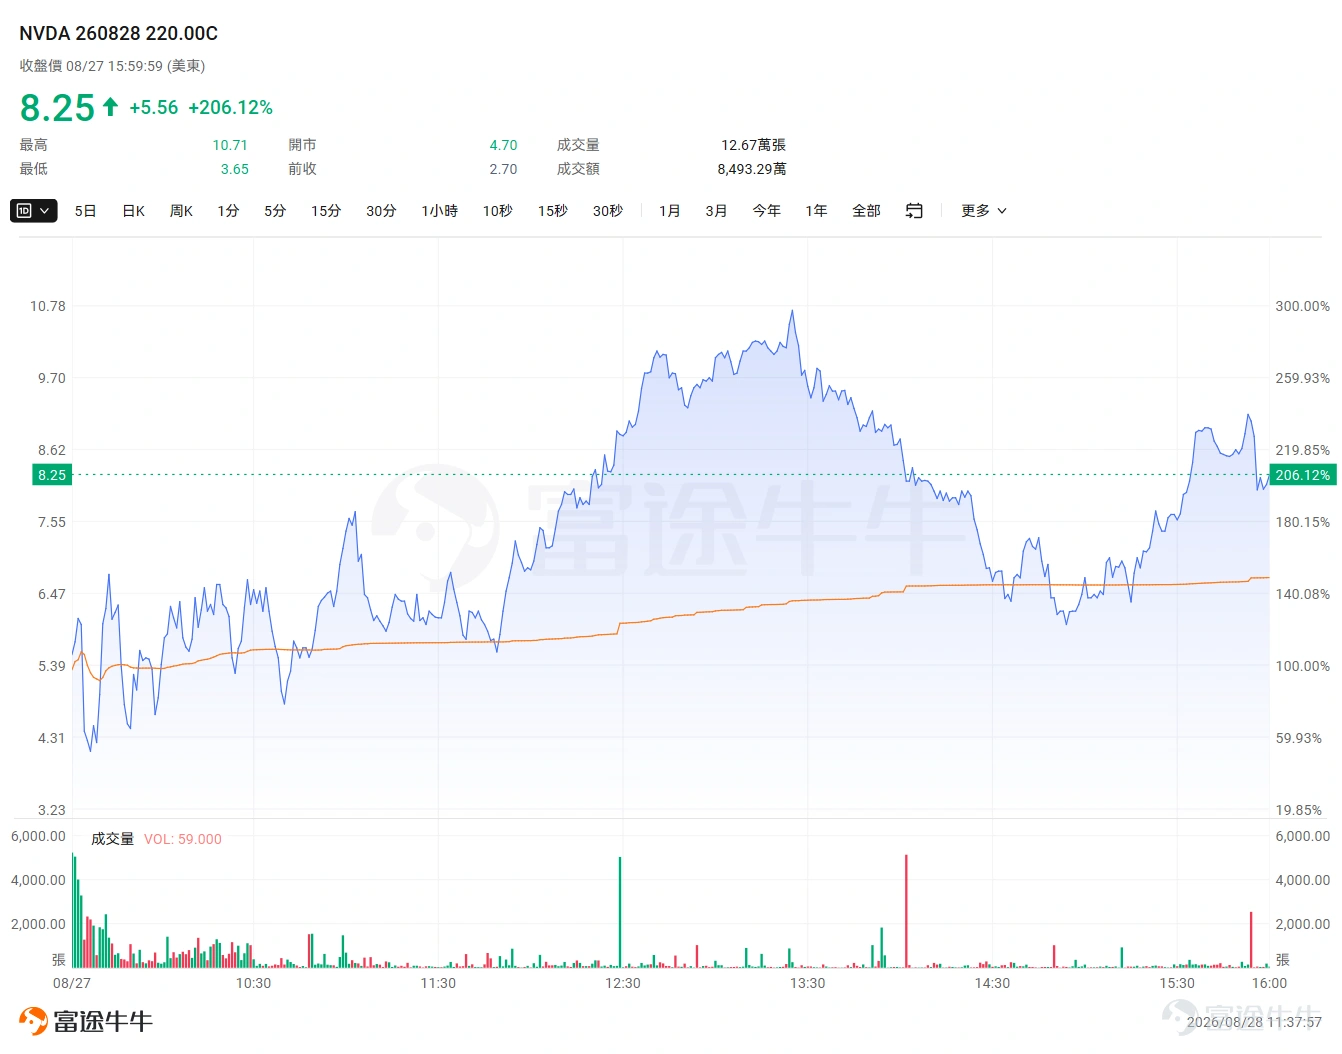
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示期權價格不代表真實情況,篩選標準為初始價格為3美元單價以下的期權)
來拆這張Call:NVDA 260828 220.00C
我們看的這張合約是——英偉達、2026年8月28日到期、行權價220美元的看漲期權(Call)。這是一張標準的「末日Call」,到期日就在眼前。
先看數據時間線:
前收(財報反應前):2.70美元,也就是說,一張合約成本只要270美元——差不多三五好友一頓好一點的飯錢。
開盤:4.70美元,一開盤就已經翻倍。
盤中最高衝到10.71美元,也就是一張合約的價值一度飆到1071美元。
最低3.65美元,全天寬幅震盪。
收盤定格8.25美元,單日大漲206.12%(+5.56美元)。 一張合約從270美元變成825美元。
我們來算筆賬。如果你以前收2.70美元附近的價格埋伏了一張,收盤時8.25美元,就是三倍出頭——270美元變825美元,淨賺約555美元。 而如果你運氣好、手快,在盤中最高10.71美元附近離場,那就是270美元變1071美元,接近四倍。
當然,要繼續敲黑板了:這張合約全天最高10.71、最低3.65,振幅巨大。
如果你在10.71美元的高點沒走,看著它一路回落到8.25收盤,手裏的浮盈就從近300%縮水到206%。這就是期權的殘酷現實——賺到的不算數,落袋的才算數。 尤其這是一張今天(8月28日)就到期的末日合約,時間價值像沙漏裏最後幾粒沙子,正股稍有回落,價格就會加速蒸發。
這次的真正看點:單邊大漲扛住了IV Crush
這才是這一期最想跟牛友們講清楚的一課。
很多人買業績期權,明明賭對了方向、股價也如願大漲,結果一看賬戶——期權沒漲多少,甚至還跌了。這種「賭對方向卻不賺錢」的憋屈事,罪魁禍首就是IV Crush。
先回顧一下這個詞:IV是隱含波動率,可以理解成「市場對未來波動的預期」,也就是期權價格裏包含的「不確定性溢價」。 財報前,因為結果未知,這個不確定性溢價通常會被炒得很高,期權變得很貴;財報一落地,不確定性瞬間消失,IV就會斷崖式下跌——期權價格自動縮水,這就是IV Crush。它就像一顆閃光彈,財報前把期權照得又亮又貴,財報一出,光一下就滅了。
有興趣的牛友強烈建議翻回去重溫一下:那一次Meta財報後股價明明是跌的,還一下子跌了8%,可不少買Put的牛友卻眼睜睜看著期權不漲反跌。就是因為財報前IV被炒得太高,財報一落地,IV崩塌的損耗直接把方向賺的錢吃了個精光。
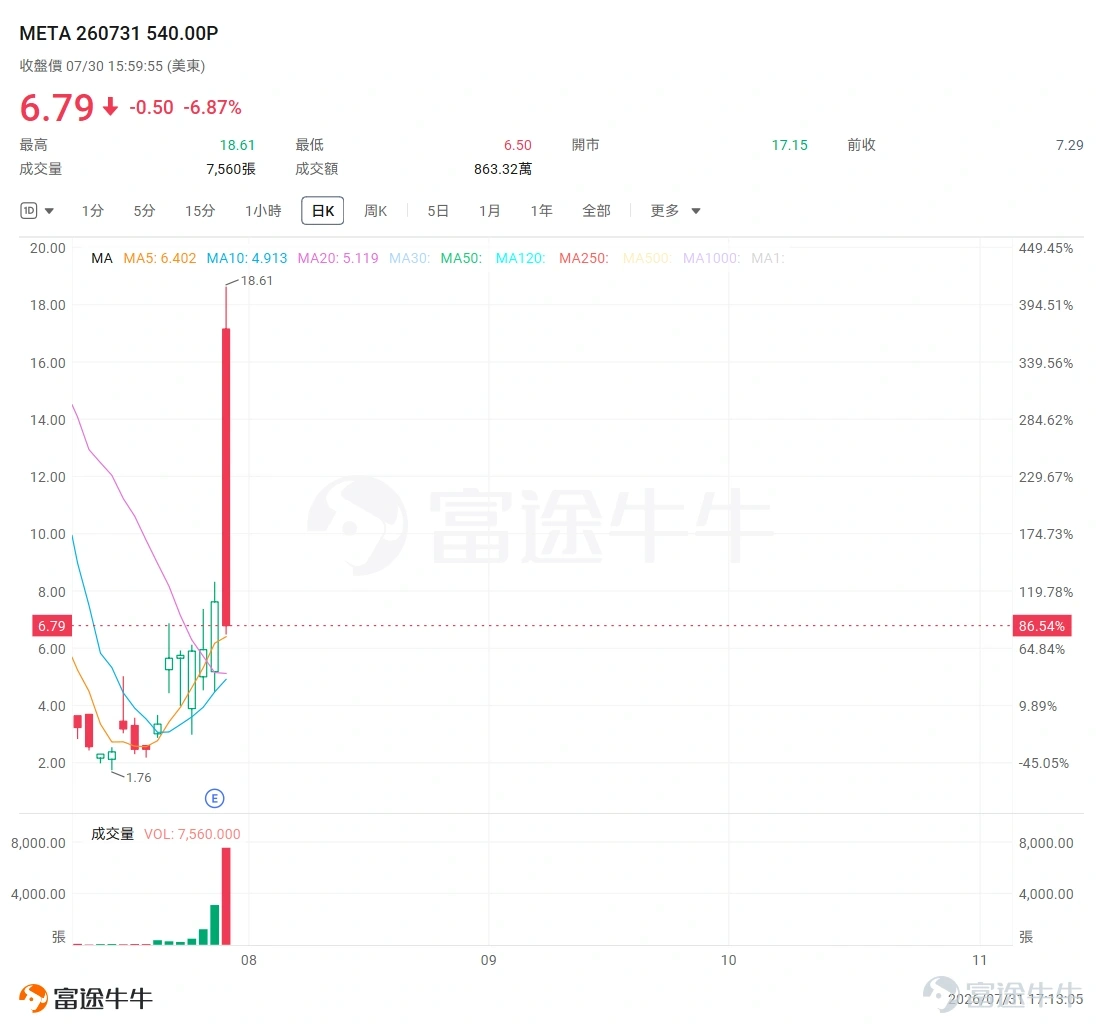
Meta那張臉,是「賭對方向卻虧錢」;這次英偉達這張臉,恰恰是「賭對方向又賺到手」——同樣是財報後大漲,兩種截然不同的結局,差別就在IV。
那這張英偉達的Call,是不是就完全躲過了閃光彈?並沒有——看下面部分的截圖就知道,財報落地後IV確實崩了,這個Crush是實實在在發生的。 但關鍵在於:這次的IV Crush,被更猛的股價單邊大漲給「蓋過去」了。
我們在週一的機會池裏其實也提過:這次英偉達財報前的IV位置偏低。這意味著什麼?意味著這張期權裏的「不確定性溢價」本來就不厚,財報落地後IV就算崩、就算被擠水分,能擠掉的量也相對有限。
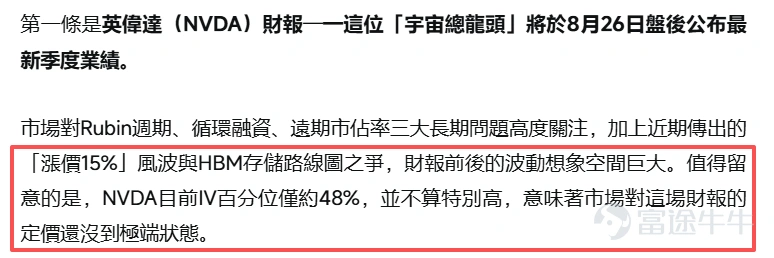
於是我們看到了一場「拔河」:一邊是IV Crush往下拽(期權掉水分),一邊是股價暴漲8.7%把期權往內在價值猛推。 因為財報前IV不高、可擠的水分不多,而方向的力量又足夠大,這場拔河最終是「方向」大勝——內在價值的增長遠遠蓋過了IV回落的損耗,所以這張Call才能乾淨利落地翻兩三倍。
反過來想,如果財報前IV被炒上天,那IV Crush這一拽的力道就會大得多——就算股價一樣大漲,這張Call的漲幅也會被狠狠打折,甚至方向賺的錢還不夠賠IV崩的錢。很多牛友「賭對方向卻少賺甚至倒虧」,就是栽在這種「高IV遇上IV Crush」的組合上。
業績落地後:IV百分位跌到4%,買方環境反而更友善了
再看最新的數據:IV等級掉到4,IV百分位數也只有4%。 這是什麼概念?意味著英偉達的隱含波動率已經處在過去一年的極低位置——現在的期權,是相對「便宜」的。
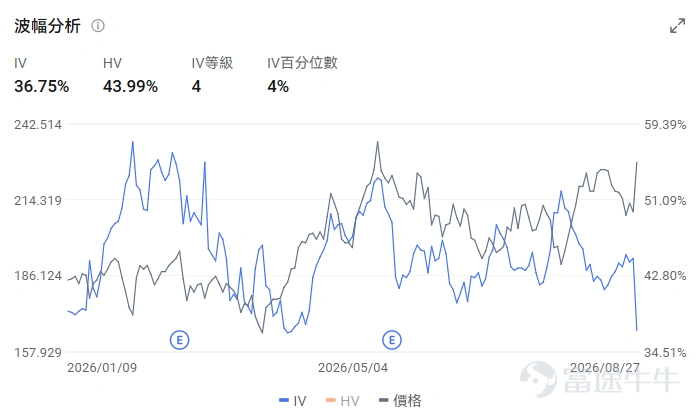
不確定性最大的事件已經過去,IV自然回落到低位。對買方來說,這反而是個相對舒服的環境:現在無論買Call還是買Put,付出的「不確定性溢價」都很低,時間價值的損耗也相對可控。 如果你在財報落地後才想部署方向性的多空買方,此刻低IV的環境,比財報前那種高溢價的環境要划算得多。
當然,低IV是把雙刃劍:波動預期低,也意味著市場預期後續行情會相對平淡,末日級別的暴利機會不會天天有。但對於「看準方向、想用小資金押一個中短期趨勢」的牛友,低IV確實是更友善的入場點。 記住這個判斷框架:看買方值不值得進場,光看股價方向不夠,還得看IV貴不貴、百分位高不高。
總結:方向對了、IV水分少了,才是期權買方的黃金組合
這一週,英偉達給我們上了一堂教科書級別的課——七連跌是情緒的極致悲觀,反轉暴漲是超預期的報復性修復,而那張270美元的末日Call翻到825美元的背後,真正的功臣不只是「賭對了方向」,更是「財報前IV不高」——就算財報後IV照樣崩了,能被擠掉的水分也有限,方向的漲幅穩穩蓋過了這一輪IV Crush。
賭對方向卻不賺錢,往往敗給又高又崩的IV;賭對方向又賺到手,常常贏在「方向夠猛、IV水分又薄」。這次英偉達,恰好是後者的完美示範。而財報落地後IV百分位跌到4%的極低位,又給後續想部署多空買方的牛友,留了一個相對划算的窗口。
百刀入場,千元收益——期權確實提供了小資金撬動大機會的可能性。當然,高賠率從來不是白給的,選對方向、選對時機、管好倉位,缺一不可。先看懂,再下手,節奏對了,機會永遠不缺。我們下次複盤見~
期權基礎不熟?先補課再上場
如果你看這篇複盤的時候,對「Long Call是什麼」、「行權價怎麼看」這些概念還有點模糊,不要急著下單——先花點時間把基礎打牢。這裏整理了實用的入門資源,建議收藏:
最後,給牛友們帶來一個小福利,歡迎牛友們領取期權新手禮包
*本活動僅限HK特邀用戶參與,點擊了解活動詳細規則>>
免責聲明
本內容不構成任何證券、金融產品或工具的要約、招攬、建議、意見或任何保證。買賣期權的虧損風險可能極大。在某些情況下,你所遭受的虧損可能超過最初存入的保證金數額。即使你設定了備用指示,例如「止損」或「限價」等指示,也未必能夠避免損失。市場情況可能導致這些指示無法執行。你可能會在短時間內被要求存入額外的保證金。如果未能在指定的時間內提供所需數額,你的未平倉合約可能會被平倉。然而,你仍然要對賬戶內任何因此出現的欠款數額負責。因此,你在買賣前應研究並理解期權,以及根據自身的財務狀況和投資目標,仔細考慮這種買賣是否適合你。如果你買賣期權,就應熟悉行使期權及期權到期時的程序,以及你在行使期權及期權到期時的權利與責任。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(3)
發表評論
13
5