「SaaS末日」迎來業績反擊!軟件行情能否擴散?

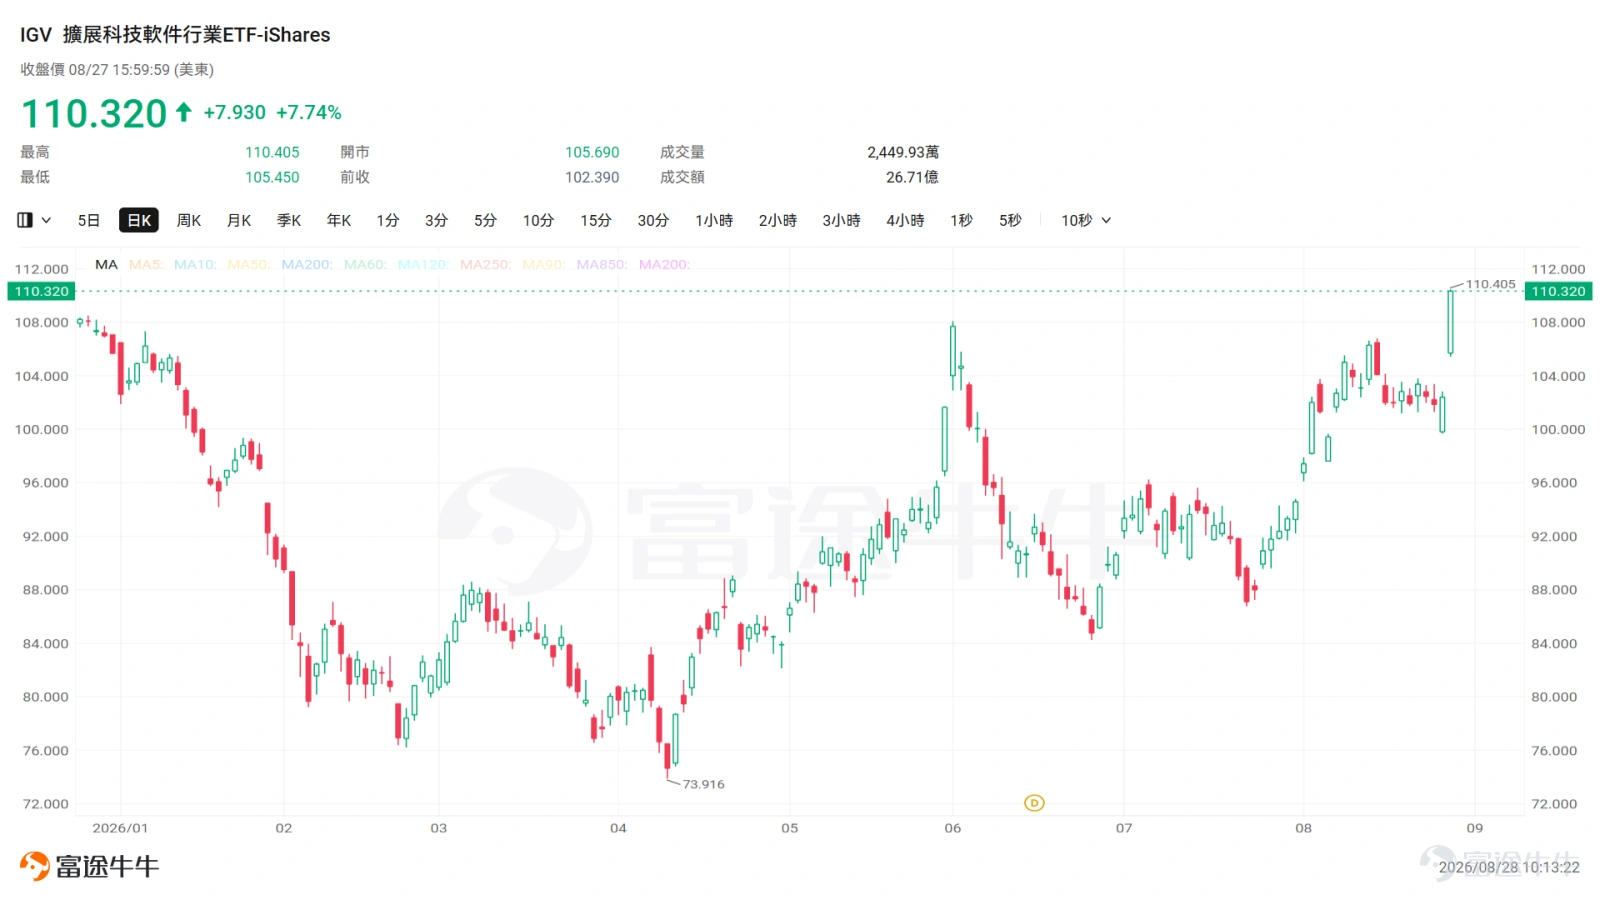
美股軟件股大反攻!IGV創年內新高,哪些公司正被AI重新定價?
今年以來,市場一直擔心生成式AI會繞過傳統軟件,令企業減少SaaS訂閱,甚至出現所謂的「SaaS末日」。
這一擔憂並非毫無道理。如果AI Agent成為企業員工完成編程、客服、營銷及數據分析的主要入口,部分依賴「按人頭收費」的軟件公司,確實可能面臨席位減少、定價能力下降,甚至被上層AI入口架空的風險。
但最新一輪業績給出了另一個答案:AI並未全面繞過傳統軟件,反而正在重新放大一批企業軟件平台的價值。
真正掌握企業數據、核心工作流程及客戶入口的平台,不僅沒有被AI取代,反而開始利用AI提高客單價、增加產品用量,並打開新的收入空間。
軟件ETF狂飙,市場正在交易什麼?
--
--
--
這並不是由單一公司帶動的短期異動, $賽富時 (CRM.US)$ 、 $CrowdStrike (CRWD.US)$ 等軟件龍頭績後大漲, $ServiceNow (NOW.US)$ 、 $Palo Alto Networks (PANW.US)$ 等同類公司亦受到帶動,顯示資金正在重新評估AI對整個企業軟件行業的影響。
路透社指出,赛富时等業績緩解了市場對AI顛覆傳統軟件行業的擔憂,資金開始重新流入此前遭到集中拋售的軟件股。
換句話說,市場交易的並不只是一次業績超預期,而是此前被過度壓低的軟件股估值,開始出現集中修復。
本輪軟件股業績究竟有多「炸裂」?
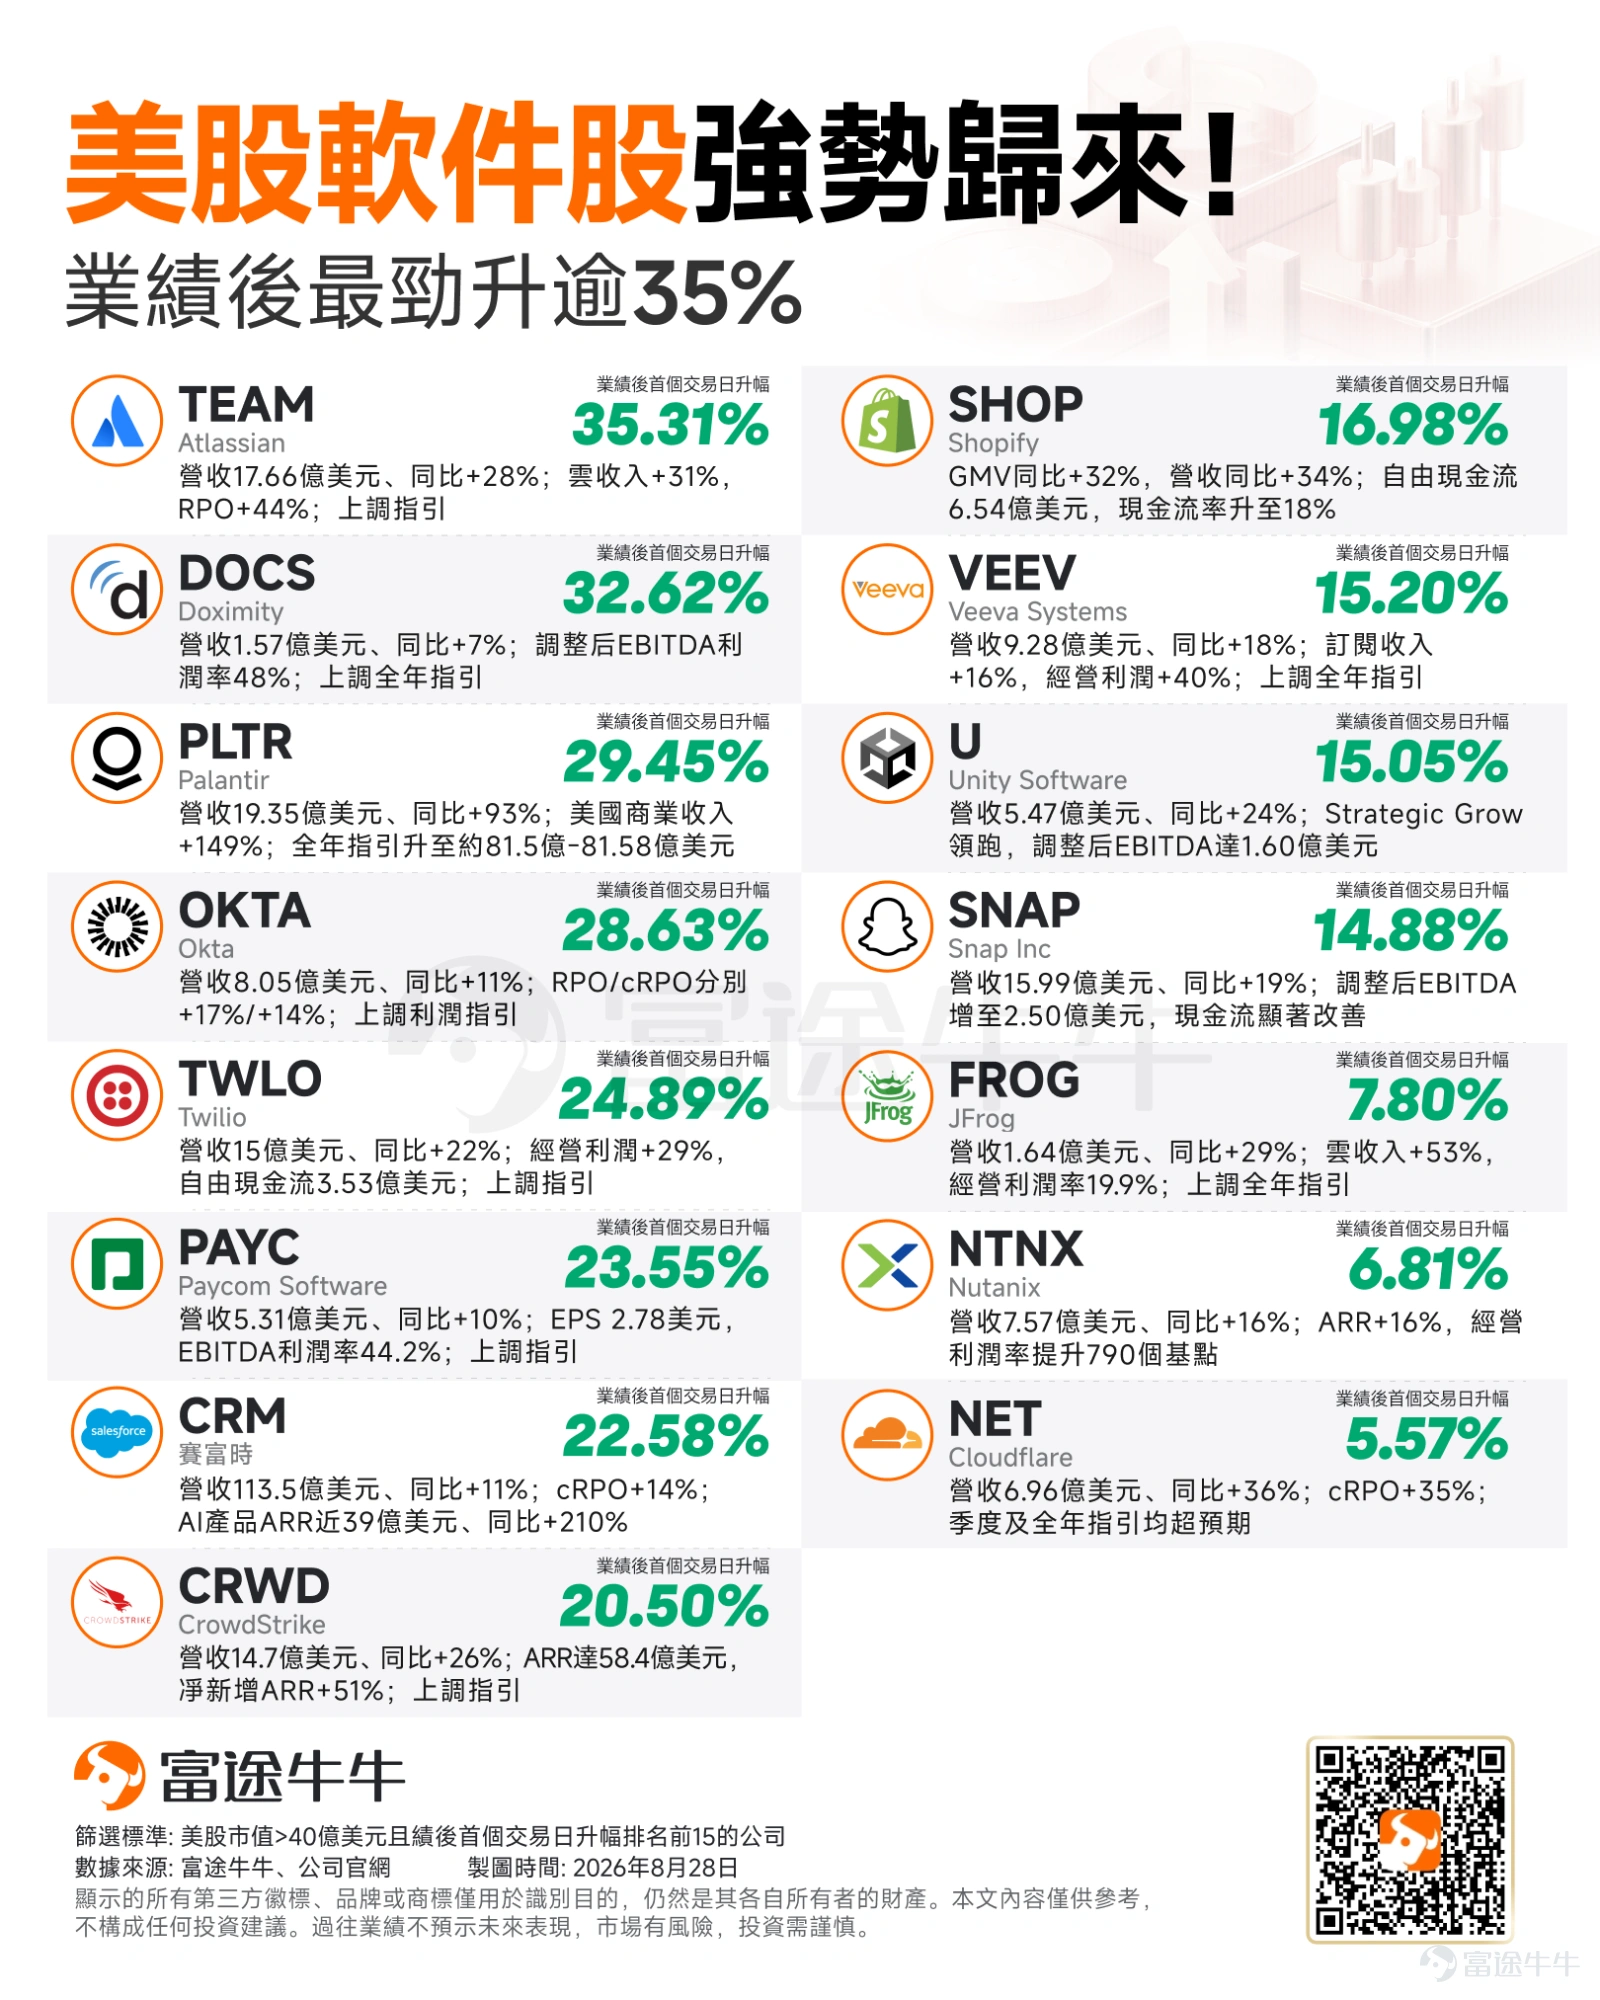
梳理本輪軟件股業績來看,可以發現這輪上漲並不是市場重新無差別追捧所有軟件股,而是資金開始集中獎勵三類公司:收入或訂單重新加速、AI產品開始產生可量化收入,以及利潤率與自由現金流明顯改善。
--
--
--
第一類:收入與訂單重新加速,證明企業IT支出沒有消失
本輪反彈最明顯的共同點,是多家公司不僅收入超預期,訂單、剩餘履約義務及年度經常性收入等前瞻指標也同步加速。
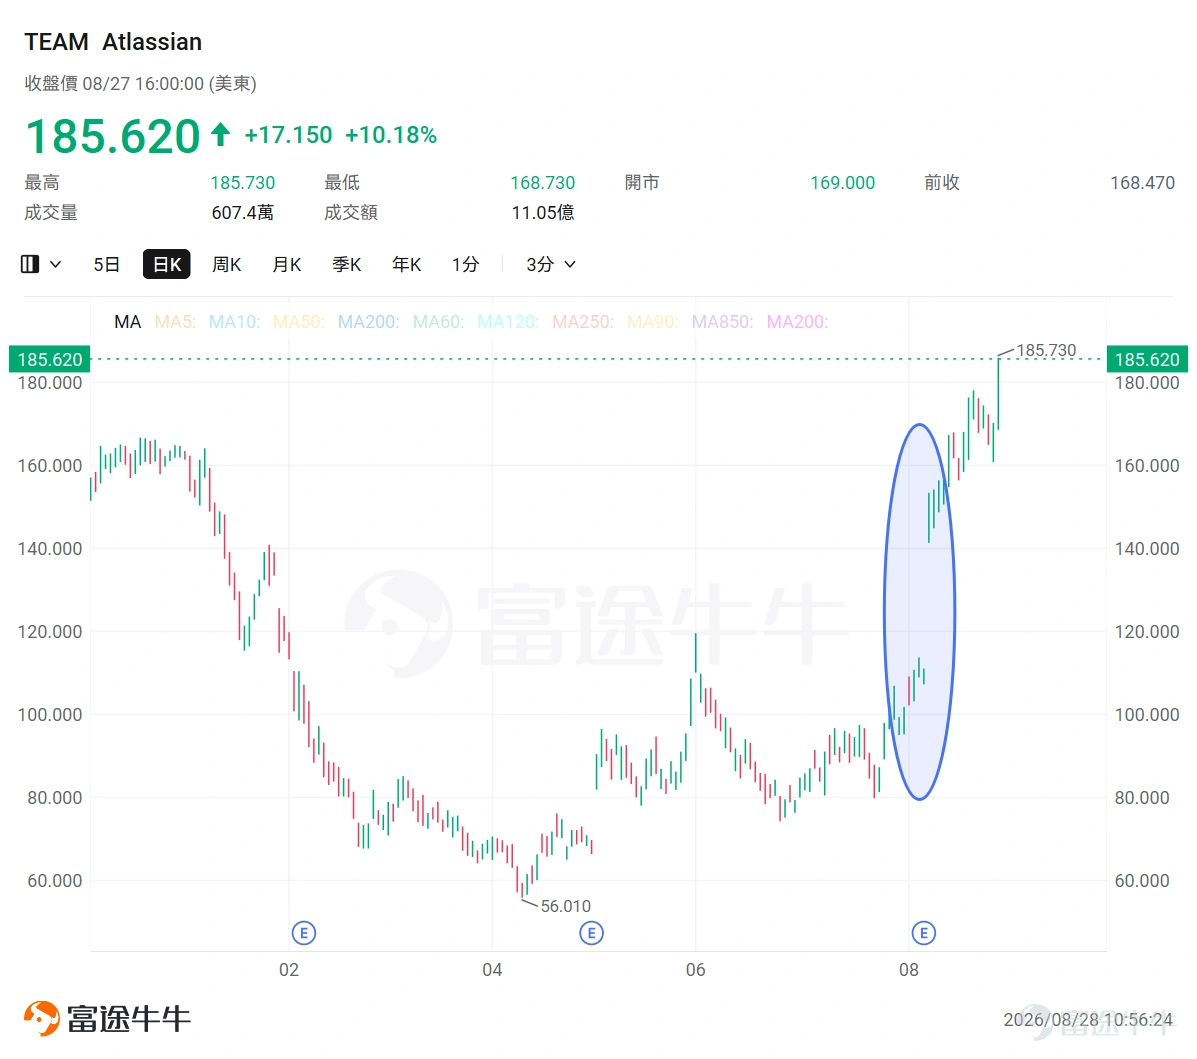
$Atlassian (TEAM.US)$ 績後大漲35.31%,公司季度營收17.66億美元,同比增長28%;雲收入增長31%,剩餘履約義務RPO增長44%,並上調全年指引。
--
--
--
這組數據反映,企業客戶並沒有因為AI而停止購買協作與開發工具,反而正在加快向雲端平台集中。對Atlassian而言,AI更可能成為提升產品黏性及客單價的工具,而不是取代其工作流程入口。
$Cloudflare (NET.US)$ 也呈現類似特征,公司收入同比增長36%,cRPO增長35%,季度及全年指引均超預期,帶動股價績後上漲5.57%。CrowdStrike則錄得26%的收入增長,ARR達58.4億美元,淨新增ARR增長51%。
這些公司共同說明,當軟件平台掌握企業安全、網絡、身份認證及協作流程等關鍵入口時,AI不僅難以將其繞過,反而可能增加企業對數據、安全與基礎設施的投入。
第二類:AI從故事變成收入,市場開始重新給予估值
過去兩年,幾乎所有軟件公司都在談AI,但市場現在關心的已不再是「有沒有AI產品」,而是AI能否真正帶來新增訂單、付費用戶及經常性收入。
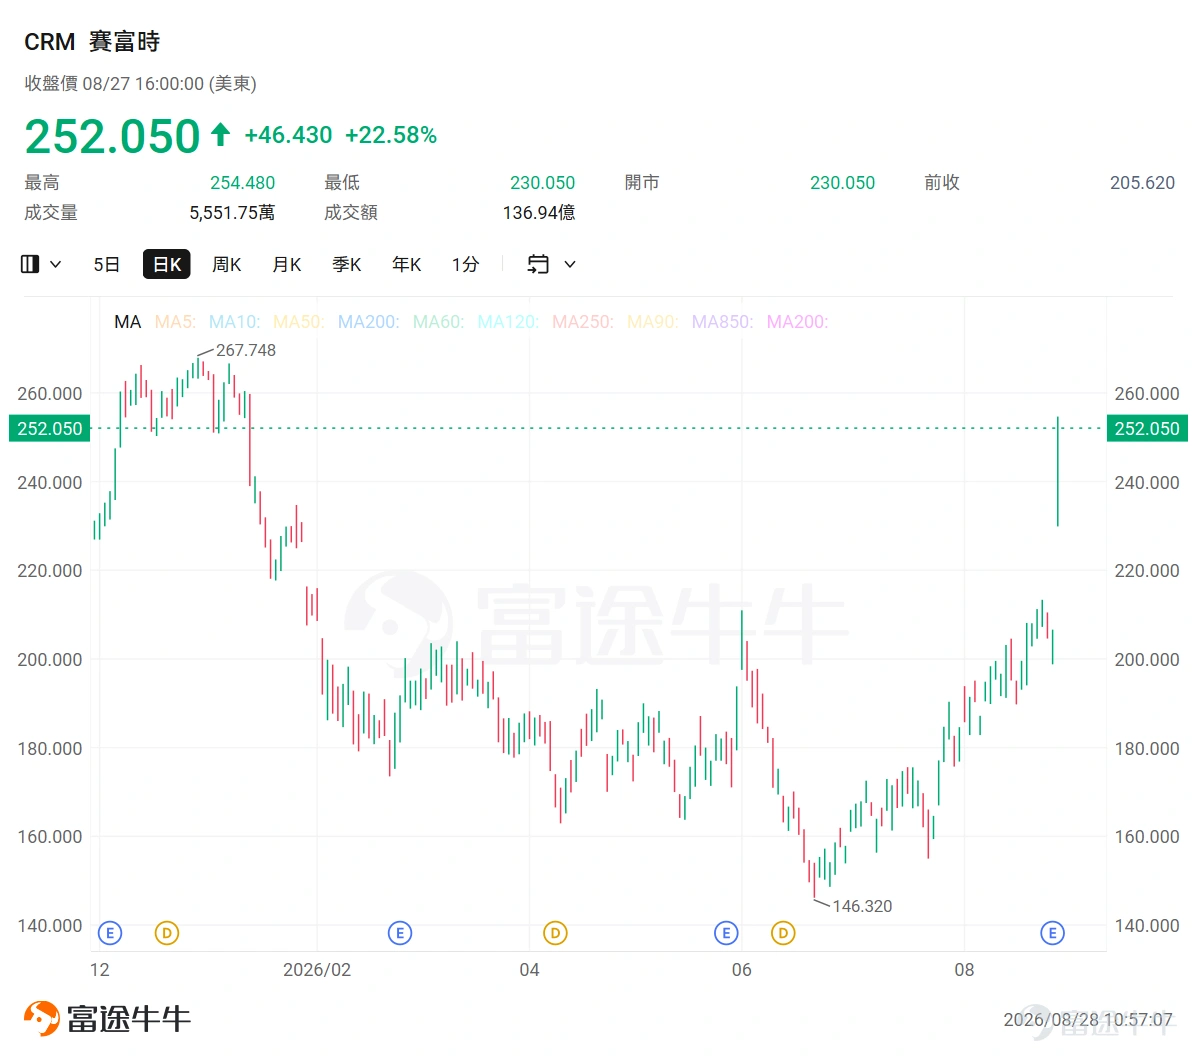
$賽富時 (CRM.US)$ 是最典型的例子,公司季度營收113.5億美元,同比增長11%;cRPO增長14%,AI產品ARR接近39億美元,同比大增210%,帶動股價績後上漲22.58%。
--
--
--
這意味著AI對賽富時的貢獻,正逐步從產品發布及概念展示,轉向可以被財務報表驗證的收入。當企業希望部署AI客服、銷售助手及自動化工作流程時,賽富時擁有的客戶數據、CRM系統及企業入口,反而成為其最重要的競爭壁壘。
此外,賽富時同時宣布與Anthropic擴大戰略合作,推出「Claudeforce」,將Claude的推理能力與Salesforce的企業級數據、工作流及治理體系深度整合。
$Palantir (PLTR.US)$ 的表現更為突出,公司季度收入19.35億美元,同比增長93%,其中美國商業收入增長149%,並將全年指引上調至約81.5億美元。業績公布後,股價大漲29.45%。
Palantir的核心優勢並不只是大模型本身,而是能夠把企業數據、決策流程與AI模型結合,直接部署到政府、國防及商業場景。市場開始意識到,企業真正願意付費的並不是一個通用聊天機器人,而是一套能夠接入內部數據、改造工作流程並產生可衡量回報的系統。
因此,未來軟件公司的AI估值溢價,將更多取決於三個問題:AI收入能否單獨披露、能否推動客戶擴容,以及能否改善續約率與客單價。
第三類:增長之外,現金流與盈利能力重新成為主線
這輪財報季的另一個重要變化,是市場不再只為收入增長買單,同樣高度重視利潤率及自由現金流。
$Doximity (DOCS.US)$ 收入同比增長7%,增速並不算突出,但調整後EBITDA利潤率達48%,同時上調全年指引,股價績後大漲32.62%。
$Twilio (TWLO.US)$ 收入同比增長22%,經營利潤增長29%,自由現金流達3.53億美元,股價上漲24.99%。Shopify在GMV增長32%、收入增長34%的同時,自由現金流達6.54億美元,現金流率升至18%。
$Paycom Software (PAYC.US)$ 、 $Unity Software (U.US)$ 、 $Snap Inc (SNAP.US)$ 、 $JFrog (FROG.US)$ 及 $Nutanix (NTNX.US)$ 亦呈現相同邏輯:收入保持增長,同時通過控制成本、改善業務結構及提升運營效率,釋放更多利潤與現金流。
這說明軟件股的估值框架正在發生變化。市場願意為AI與高增長支付溢價,但前提是增長最終可以轉化為利潤,而不是依賴持續投入換取低質量收入。
華爾街大行:SaaS沒有消失,但分化才剛開始
高盛認為,市場對SaaS商業模式消亡的預測過於悲觀,但AI帶來的競爭加速確實會造成顯著分化。
其研究指出,軟件股此前的估值一度隱含2028年收入增速可達15%至20%;經過大幅調整後,當前估值隱含的收入增速已降至5%至10%。高盛認為,市場對軟件股的重新定價過於廣泛,而不是根據公司商業模式及競爭壁壘進行選擇,這反而為基本面保持穩健的公司創造了機會。
從長期市場空間來看,高盛預計,AI Agent有望令整體軟件市場規模至少擴大20%;到2030年,全球應用軟件市場規模可能達到7800億美元,年複合增長率約13%,其中Agent相關產品可能佔整個市場的60%以上。
不過,大行的態度並非全面轉向樂觀。
摩根士丹利在賽富時業績公布後上調目標價,但仍維持中性評級,原因是市場仍需要看到AI產品推動收入持續加速的更多證據。這代表一季業績可以修復市場信心,但要真正重建長期估值,還需要多個季度的AI收入及訂單數據驗證。
在網絡安全領域,Oppenheimer及瑞銀則認為,CrowdStrike的業績顯示行業可能正處於一輪由AI安全風險推動的多年投資周期早期,兩家機構均將CrowdStrike目標價上調至250美元。
因此,最新一輪業績並不代表「SaaS末日」已被完全證偽,而是證明此前市場把所有軟件公司一併拋售的做法可能過於悲觀。
話句話說,資金正在從「全面逃離軟件股」,轉向「尋找能把AI轉化為收入、訂單及現金流的平台」。
AI不會拯救所有軟件公司,但可能讓真正擁有數據、工作流程、企業入口及分發能力的平台變得更強。軟件股的普漲普跌時代或許已經結束,但優質平台的重新定價,可能才剛剛開始。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(7)
發表評論
50
171