金價站上4600美元,金屬牛市又回來了?
美債與財赤下的金價走勢:金礦股配置優勢
8月市場氣氛表現反覆。根據彭博數據,截至2026年8月24日,美股三大指數( $納斯達克綜合指數 (.IXIC.US)$ 、 $標普500指數 (.SPX.US)$及 $道瓊斯指數 (.DJI.US)$ )整體表現相對穩健;港股則受傳統科網股拖累, $恒生指數 (800000.HK)$ 及 $恒生科技指數 (800700.HK)$ 表現受壓。即使 $港交所科技100指數 (800666.HK)$ 在生物科技行業帶動下,但氣氛仍同樣受到科技股調整影響。在此背景下,8月份生物科技板塊與黃金相關資產表現較為突出,當中 $黃金/美元 (XAUUSD.CFD)$ 的走勢尤其值得關注。
上篇文章我們提到近期金價上漲的三個核心原因:非農就業數據、全球央行持續增持黃金,以及「貶值交易」(Debasement Trade)的重燃。同時亦指出,金礦股因「全面維持成本」(All-in Sustaining Cost, AISC)相對固定的特性,具備天然槓桿效應。
今次我們繼續從宏觀角度探討金價走勢,重點聚焦近期市場高度關注的美元長債利率與美國財政赤字問題,以及它們對黃金的影響。
長債利率上升,背後是財赤與信用擔憂
根據彭博數據顯示, $美國10年期國債收益率 (US10Y.BD)$ 仍迫近4.70%高水平, $美國30年期國債收益率 (US30Y.BD)$ 更一度觸及5.3%以上的近20年高位。這輪長端利率上行,並非單純由經濟過熱或通脹預期驅動,而是期限溢價(term premium)明顯抬升。
核心原因在於美國財政狀況:
– 聯邦債務已突破40萬億美元。
– 利息支出過去12個月達約1.4萬億美元,成為沉重負擔。
– 赤字持續高企,7月單月赤字達4,320億美元,本財年累計已超過上一年全年水平。
– 外國官方買家持倉意願下降,買家更多依賴對價格敏感的私人資本,要求更高風險補償。
(資料來源:美國財政部官方數據及相關市場報告,截至2026年8月19日)
美國財政部8月中宣布將10–30年期債券流動性支持回購規模至少翻倍,試圖壓低長端利率。短期確實令收益率回落、美元走弱,並推升金價,但市場普遍認為這只是治標,並未解決赤字與債務持續擴張的根本問題。部分分析更解讀為「以美元為代價來穩定債市」。
對黃金的影響:結構性支撐,但短期空間有限
傳統邏輯下,長債利率上升會提高持有黃金的機會成本,對金價不利。但當利率上升主因是財政信用擔憂時,邏輯會轉變:
– 市場開始質疑美債作為「無風險資產」的絕對地位。
– 黃金作為無信用風險、有限供給的替代信用資產,配置需求上升。
– 這正是「貶值交易」的延伸——資金從主權債務轉向實物或硬資產。
因此,當前長債利率上行反而形成對黃金的結構性支撐。中線來看,只要美債供需失衡與財政可持續性問題未明顯緩解,黃金仍有上行空間。
不過,短期再進一步大幅急升的空間相對有限:
– 金價已從低位明顯反彈,部分利好已被反映。
– 實際利率仍處於相對高位(10年期TIPS約2.3–2.4%)。
– 財政部回購干預的效果短暫,後續仍需觀察Jackson Hole會議及通脹數據。
– 若出現真正有力的財政整固訊號,或實際利率進一步走高,短期波動可能加大。

(資料來源﹕彭博,截至2026/08/24)
根據彭博數據顯示,美債長短債息差的擴闊,是近期金價回升的其中一個重要因素。不過從極短線來看,息差近來出現收窄跡象,反映短端利率相對堅挺,以及長端在財赤討論下的震盪。在此背景下,美元指數或有反彈空間,從而限制金價短期進一步上漲的幅度。
整體而言,維持對中線仍具配置價值看法,但節奏上更偏向中線,而非期待短期單邊急升。
天然槓桿 vs 傳統槓桿工具:中線部署的差異
上篇已提及金礦股的AISC特色。簡單來說,金礦企業的開採成本相對固定,當金價上升時,超出成本的部分幾乎全部轉化為利潤,形成天然槓桿。歷史上,金礦股指數在金價上升週期中,往往能錄得遠超金價本身的漲幅。
這正是易方達(香港)Solactive全球黃金礦業精選指數ETF(2824)的核心吸引力。該ETF追蹤全球主要金礦龍頭,讓投資者一籃子持有具備天然槓桿特性的金礦股。
此ETF是港交所上市黃金礦股主題ETF中,唯一同時配置港股及美股黃金礦成份的產品。
(截至2026/8/24,易方達黃金礦為當前全球唯一包含港股與美股市場黃金礦主題股票的ETF;若其他類似產品上市,此聲明的準確性可能會改變;此聲明不包括非上市基金、私募基金,數據來源於彭博)
與傳統槓桿黃金工具(如2倍、3倍黃金期貨ETF或槓桿ETF)相比,天然槓桿有明顯優勢:
– 無每日重置損耗:傳統槓桿產品因每日再平衡,在震盪市中容易出現價值損耗(volatility decay),不適合中長線持有。
– 無到期或展期風險:期貨型工具需不斷展期,成本與基差風險較高。
– 更貼近實業盈利:金礦股反映的是企業真實利潤變化,而非純粹價格槓桿。
– 更適合中線部署:在金價中線仍看正面的環境下,天然槓桿能放大收益,同時避免衍生工具的結構性損耗。
圖﹕全球黃金礦業精選指數歷史表現
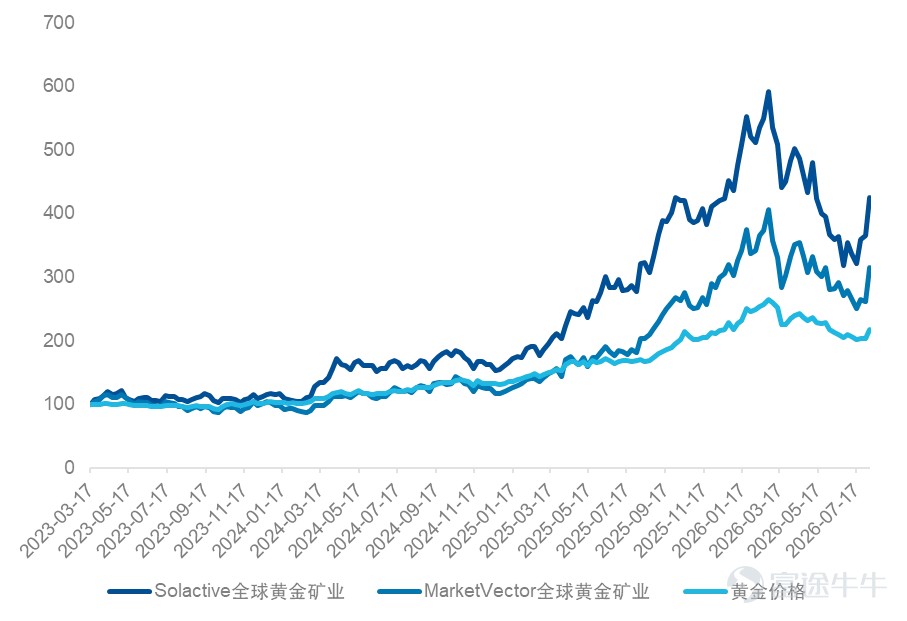
(資料來源﹕彭博,美元計價,資料自2023年3月17日(基日)至2026年8月7日)
(以上僅為對標的指數歷史業績的客觀展示,指數過往業績不預示基金未來收益,不作為任何投資建議,請投資者關注指數波動的風險。基金實際回報受管理費用及追蹤誤差等影響,或與指數表現存在差異,請投資者注意。
*注﹕全球黃金礦業精選指數波動率高於黃金現貨,黃金價格下跌時,指數可能產生更大幅度的回撤。)
總結
美元長債利率上升與美國財赤問題,短期帶來波動,中線卻為黃金提供了信用對沖的支撐。 $黃金期貨主連 (2612) (GCmain.US)$ 金價中線走勢仍然值得關注,但預期短期再大幅急升的空間有限,更適合以中線視角部署。
在工具選擇上, $黃金礦業ETF-易方達 (02824.HK)$ 具備AISC天然槓桿優勢,比傳統槓桿黃金衍生工具更適合中線持有。避免了每日重置與到期風險。投資者可按自身風險承受能力,將其作為黃金配置中的進攻型工具。
重要訊息
本內容之發行人為易方達資產管理(香港)有限公司。本內容僅供參考,不構成投資基金單位之邀請或建議。本內容僅供展示之用,不得向任何因展示該內容而屬違法的人士顯示。投資帶有風險,您可能損失大部分本金。投資前,投資者應仔細閱讀銷售文件(包括「風險因素」部份)中與該基金相關的投資風險。本內容並未經過香港證監會審核。
易方達(香港)Solactive全球黃金礦業精選指數ETF(「子基金」)是易方達ETF信託下的子基金。易方達ETF信託乃根據香港法例成立的傘子單位信託。子基金屬於證券及期貨事務監察委員會(「證監會」)頒佈的《單位信託及互惠基金守則》第8.6章所界定的被動式管理ETF。子基金的基金單位(「基金單位」)於香港聯合交易所有限公司(「香港聯交所」)如股票般買賣。投資目標為提供緊貼Solactive全球黃金礦業精選指數 (「指數」) 表現的投資回報(未扣除費用及開支)。
黃金價格可能因全球供需變化、地緣政治事件及貨幣走勢而大幅波動。此外,黃金開採公司可能面臨行業特有的風險,如運營挑戰、監管變化及環境憂慮,這些因素均可能影響其盈利能力(不論黃金價格走勢如何)。
以上基金的詳細重要提示及免責聲明請瀏覽易方達(香港)網站:
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
3
2